Tabelle 3Aus „Was ist eine Akquisitionsthese? Strategische Investitionslogik, Bewertung und M&A-Governance“
Wie bewertet man eine Transaktion, bevor der Investitionsausschuss entscheidet?
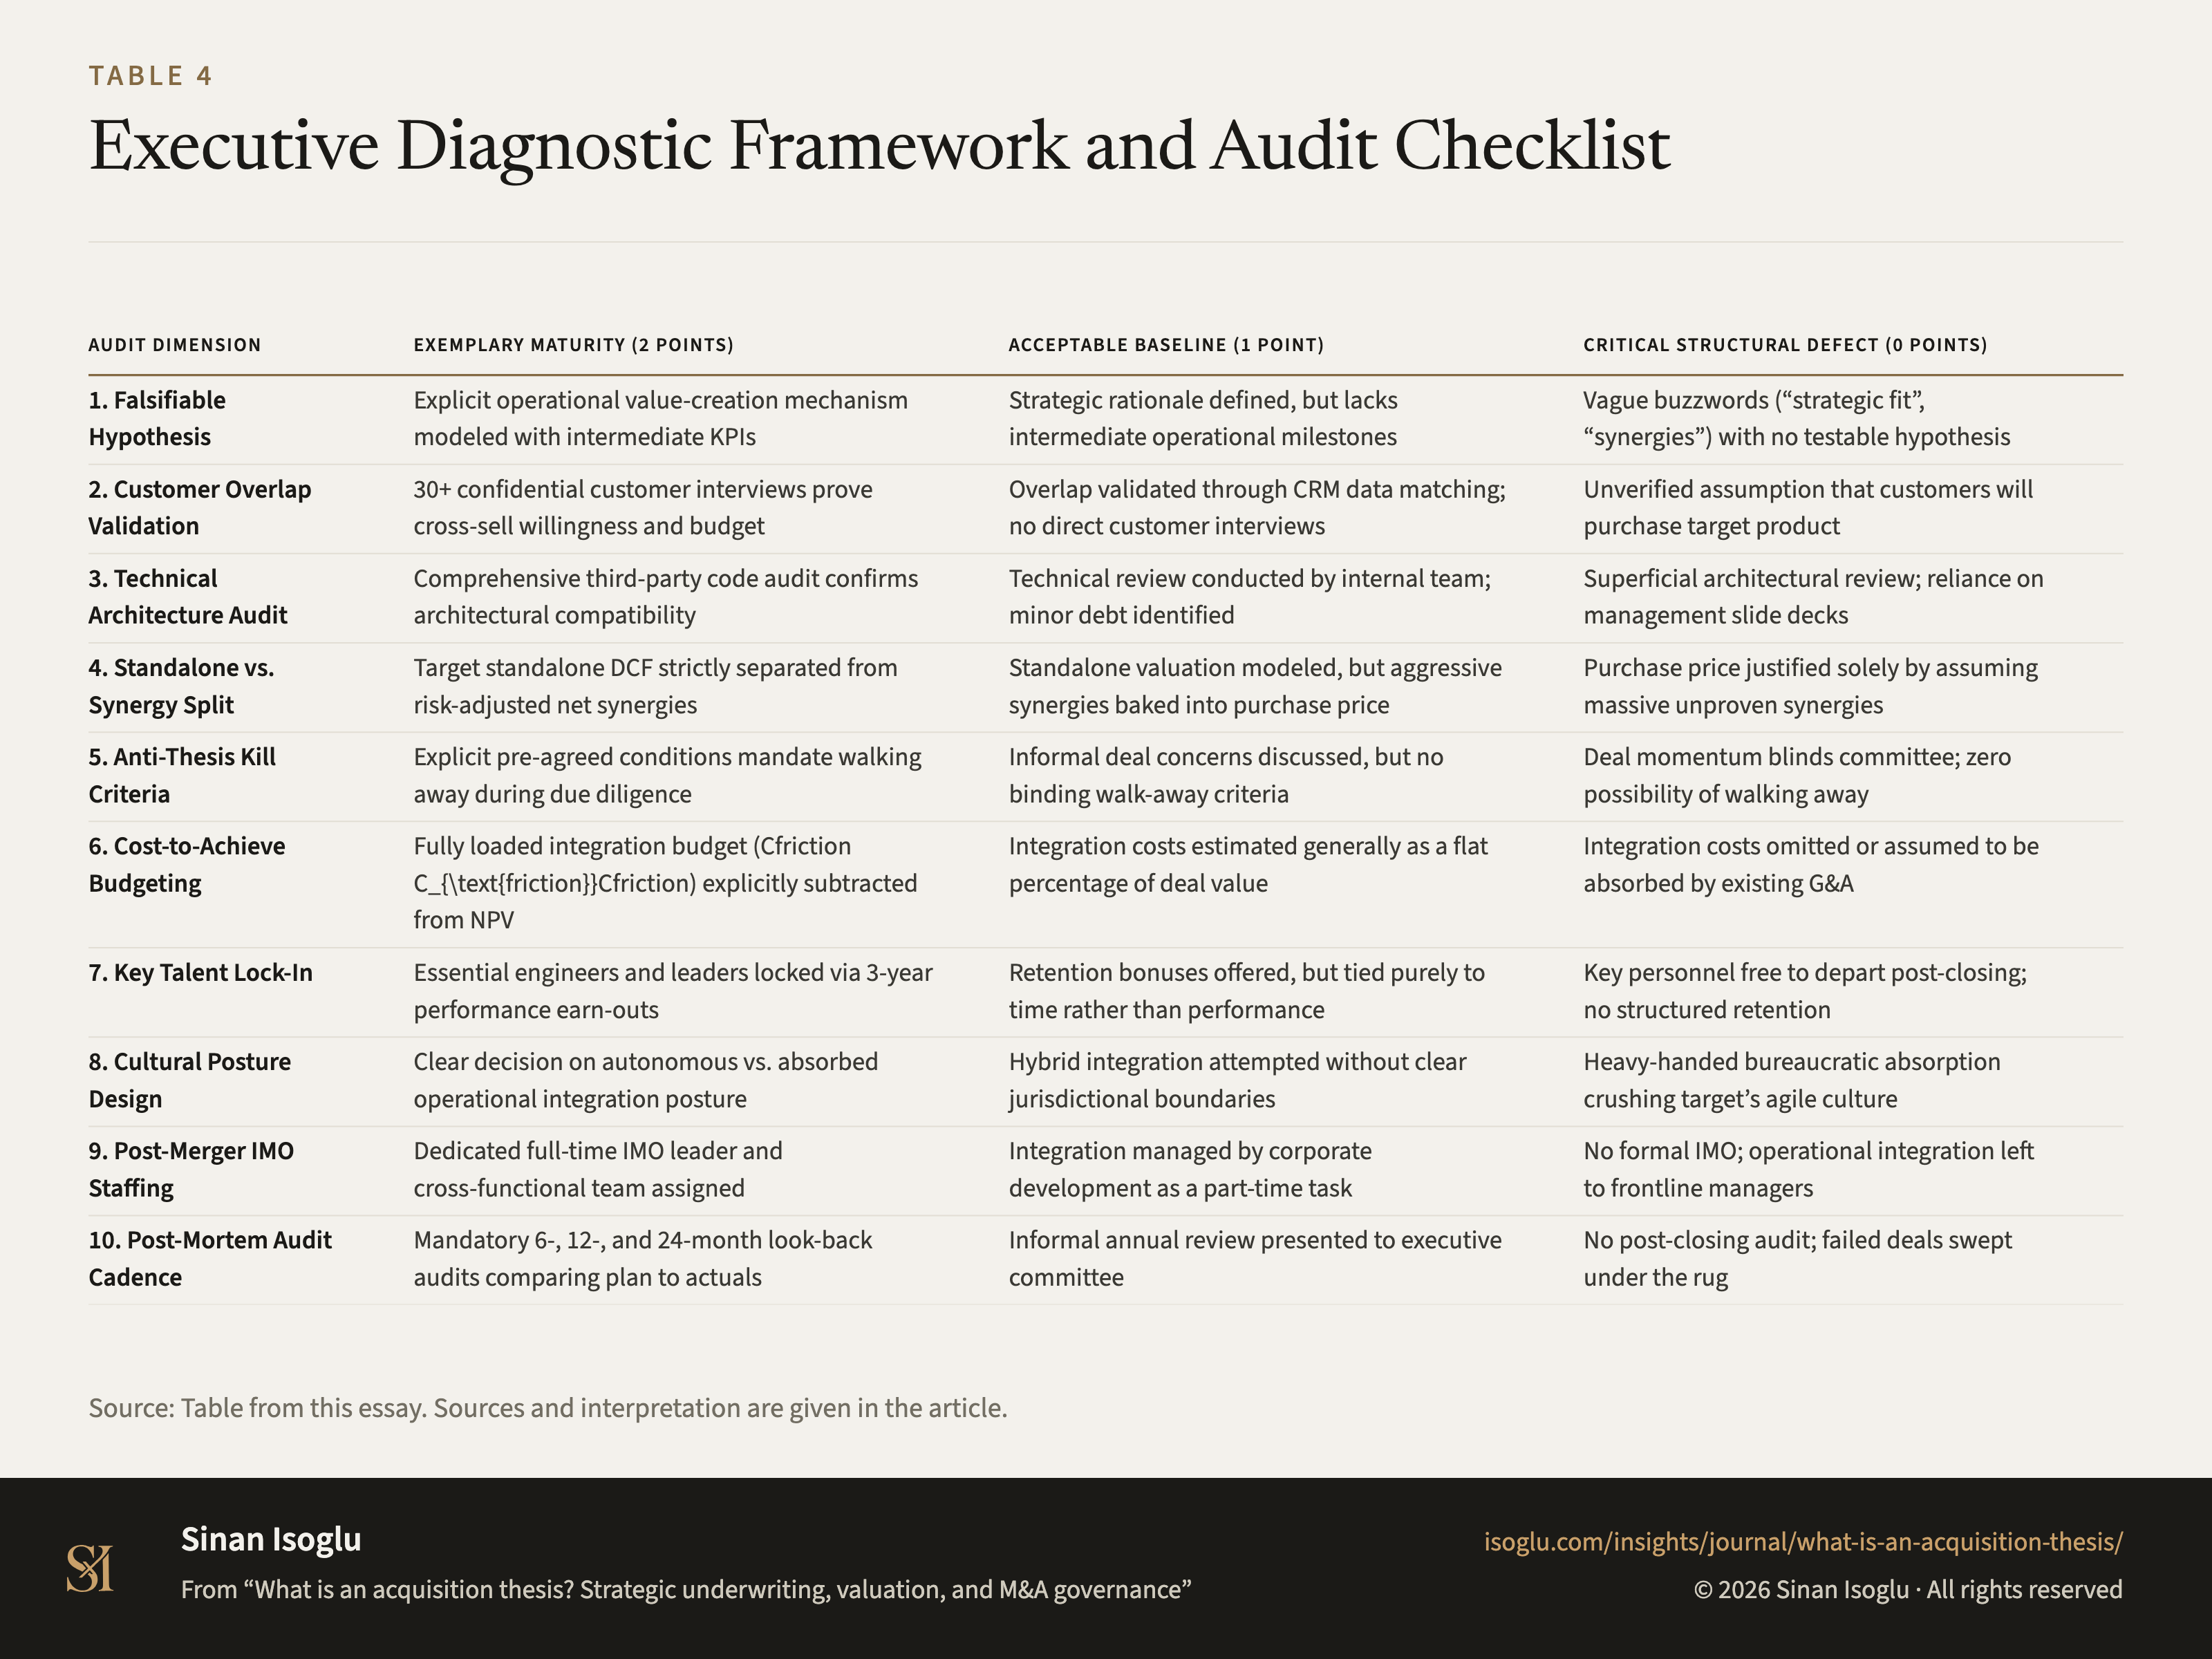
Tabelle 3Wie bewertet man eine Transaktion, bevor der Investitionsausschuss entscheidet?
| Prüfbereich | Vorbildliche Reife (2 Punkte) | Akzeptable Praxis (1 Punkt) | Kritisches Defizit (0 Punkte) |
|---|---|---|---|
| 1. Operative Hypothese | Expliziter Wirkungsmechanismus mit Zwischen-KPIs quantifiziert | Strategische Begründung vorhanden, aber ohne operative Meilensteine | Vage Schlagworte („strategischer Fit“) ohne prüfbare Hypothesen |
| 2. Kundenvalidierung | Mindestens 30 Kundeninterviews belegen konkreten Kaufbedarf | Überschneidungsanalyse im CRM erfolgt; keine Kundeninterviews | Ungeprüfte Annahme, dass Kunden das Produkt schon kaufen werden |
| 3. IT-Architektur-Audit | Detailliertes Quellcode-Audit bestätigt modulare Integrierbarkeit | Interne IT hat Software geprüft; kleinere Mängel bekannt | Oberflächliche Sichtung; reines Vertrauen auf Folien des Managements |
| 4. Synergie-Entflechtung | Standalone-Wert und risikoadjustierte Netto-Synergien strikt getrennt | Synergien separat berechnet, aber zu optimistisch angesetzt | Hoher Kaufpreis wird nur durch aggressive Synergieannahmen gerechtfertigt |
| 5. Abbruchkriterien | Verbindliche Kriterien für Verhandlungsabbruch vorab definiert | Bedenken werden diskutiert, aber keine formalen Abbruchschwellen | Deal-Dynamik führt dazu, dass Verhandlungen um jeden Preis durchgezogen werden |
| 6. Integrationsbudget | Vollständige Integrationsaufwände ($C_{\text{reibung}}$) vom Kapitalwert abgezogen | Kosten grob pauschaliert mit 5-10% des Kaufpreises geschätzt | Integrationskosten komplett ausgeblendet; sollen aus Betrieb laufen |
| 7. Talentbindung | Schlüsselkräfte über 3-jährige erfolgsabhängige Earn-outs gebunden | Halteprämien vorhanden, aber rein an Anwesenheit gekoppelt | Keine Haltevereinbarungen; Gründer können sofort gehen |
| 8. Kulturelles Modell | Klarer Entscheid über Eigenständigkeit oder Vollabsorption | Mischform ohne klare Abgrenzung von Befugnissen | Sofortige Zwangsverschmelzung erstickt Innovationskultur |
| 9. Post-Merger-Team (IMO) | Dedizierter, vollzeitiger Integrationsleiter mit Team benannt | M&A-Team betreut Integration nebenbei mit | Keine formale Integrationsleitung; Linienmanager überfordert |
| 10. Post-Mortem-Audit | Pflicht-Audits nach 6, 12 und 24 Monaten vergleichen Plan mit Ist | Informelle Jahresberichte an die Geschäftsleitung | Keine Erfolgskontrolle nach Vollzug; Misserfolge werden vertuscht |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Tabelle aus diesem Essay. Quellen und Einordnung stehen im Beitrag.
Aus dem Beitrag
Go-to-Market-Strategie
Was ist eine Akquisitionsthese? Strategische Investitionslogik, Bewertung und M&A-Governance
Eine Akquisitionsthese ist die strategische Begründung, wie der Zusammenschluss zweier Unternehmen messbaren Unternehmenswert über Standalone schafft.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
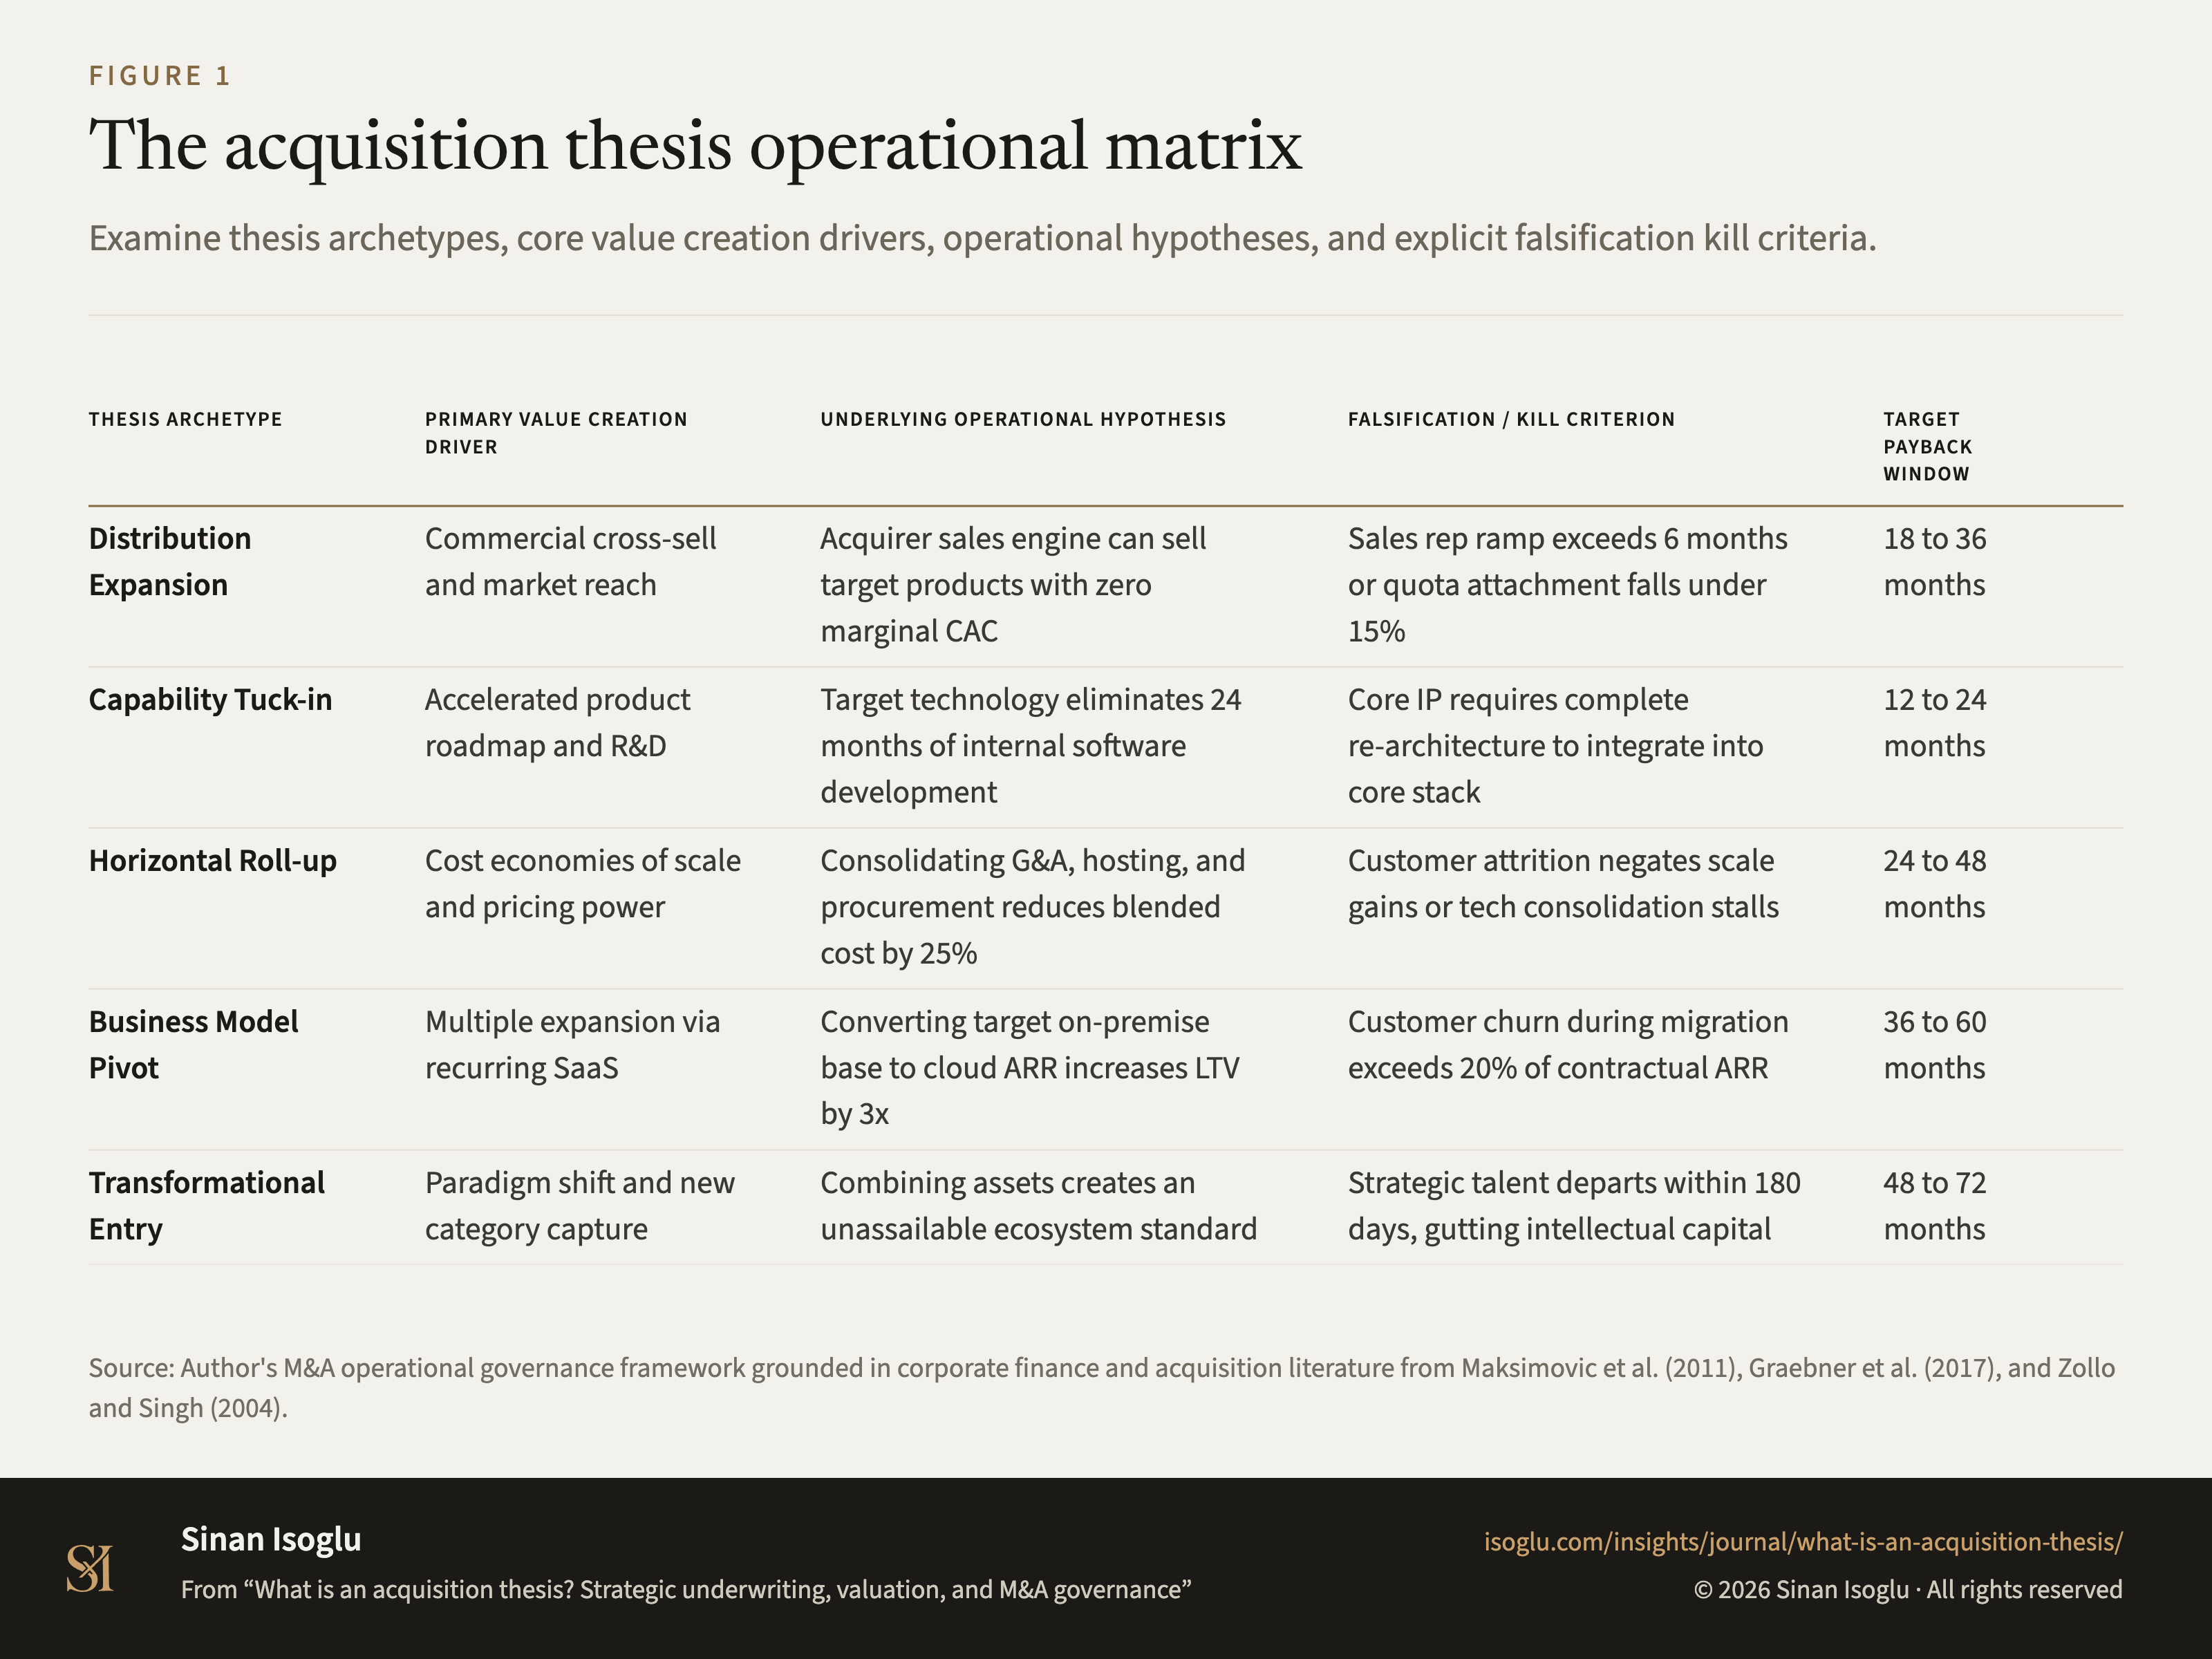
Abbildung 1Grafik
Die operative Matrix der Akquisitionsthese
Was ist eine Akquisitionsthese? Strategische Investitionslogik, Bewertung und M&A-Governance
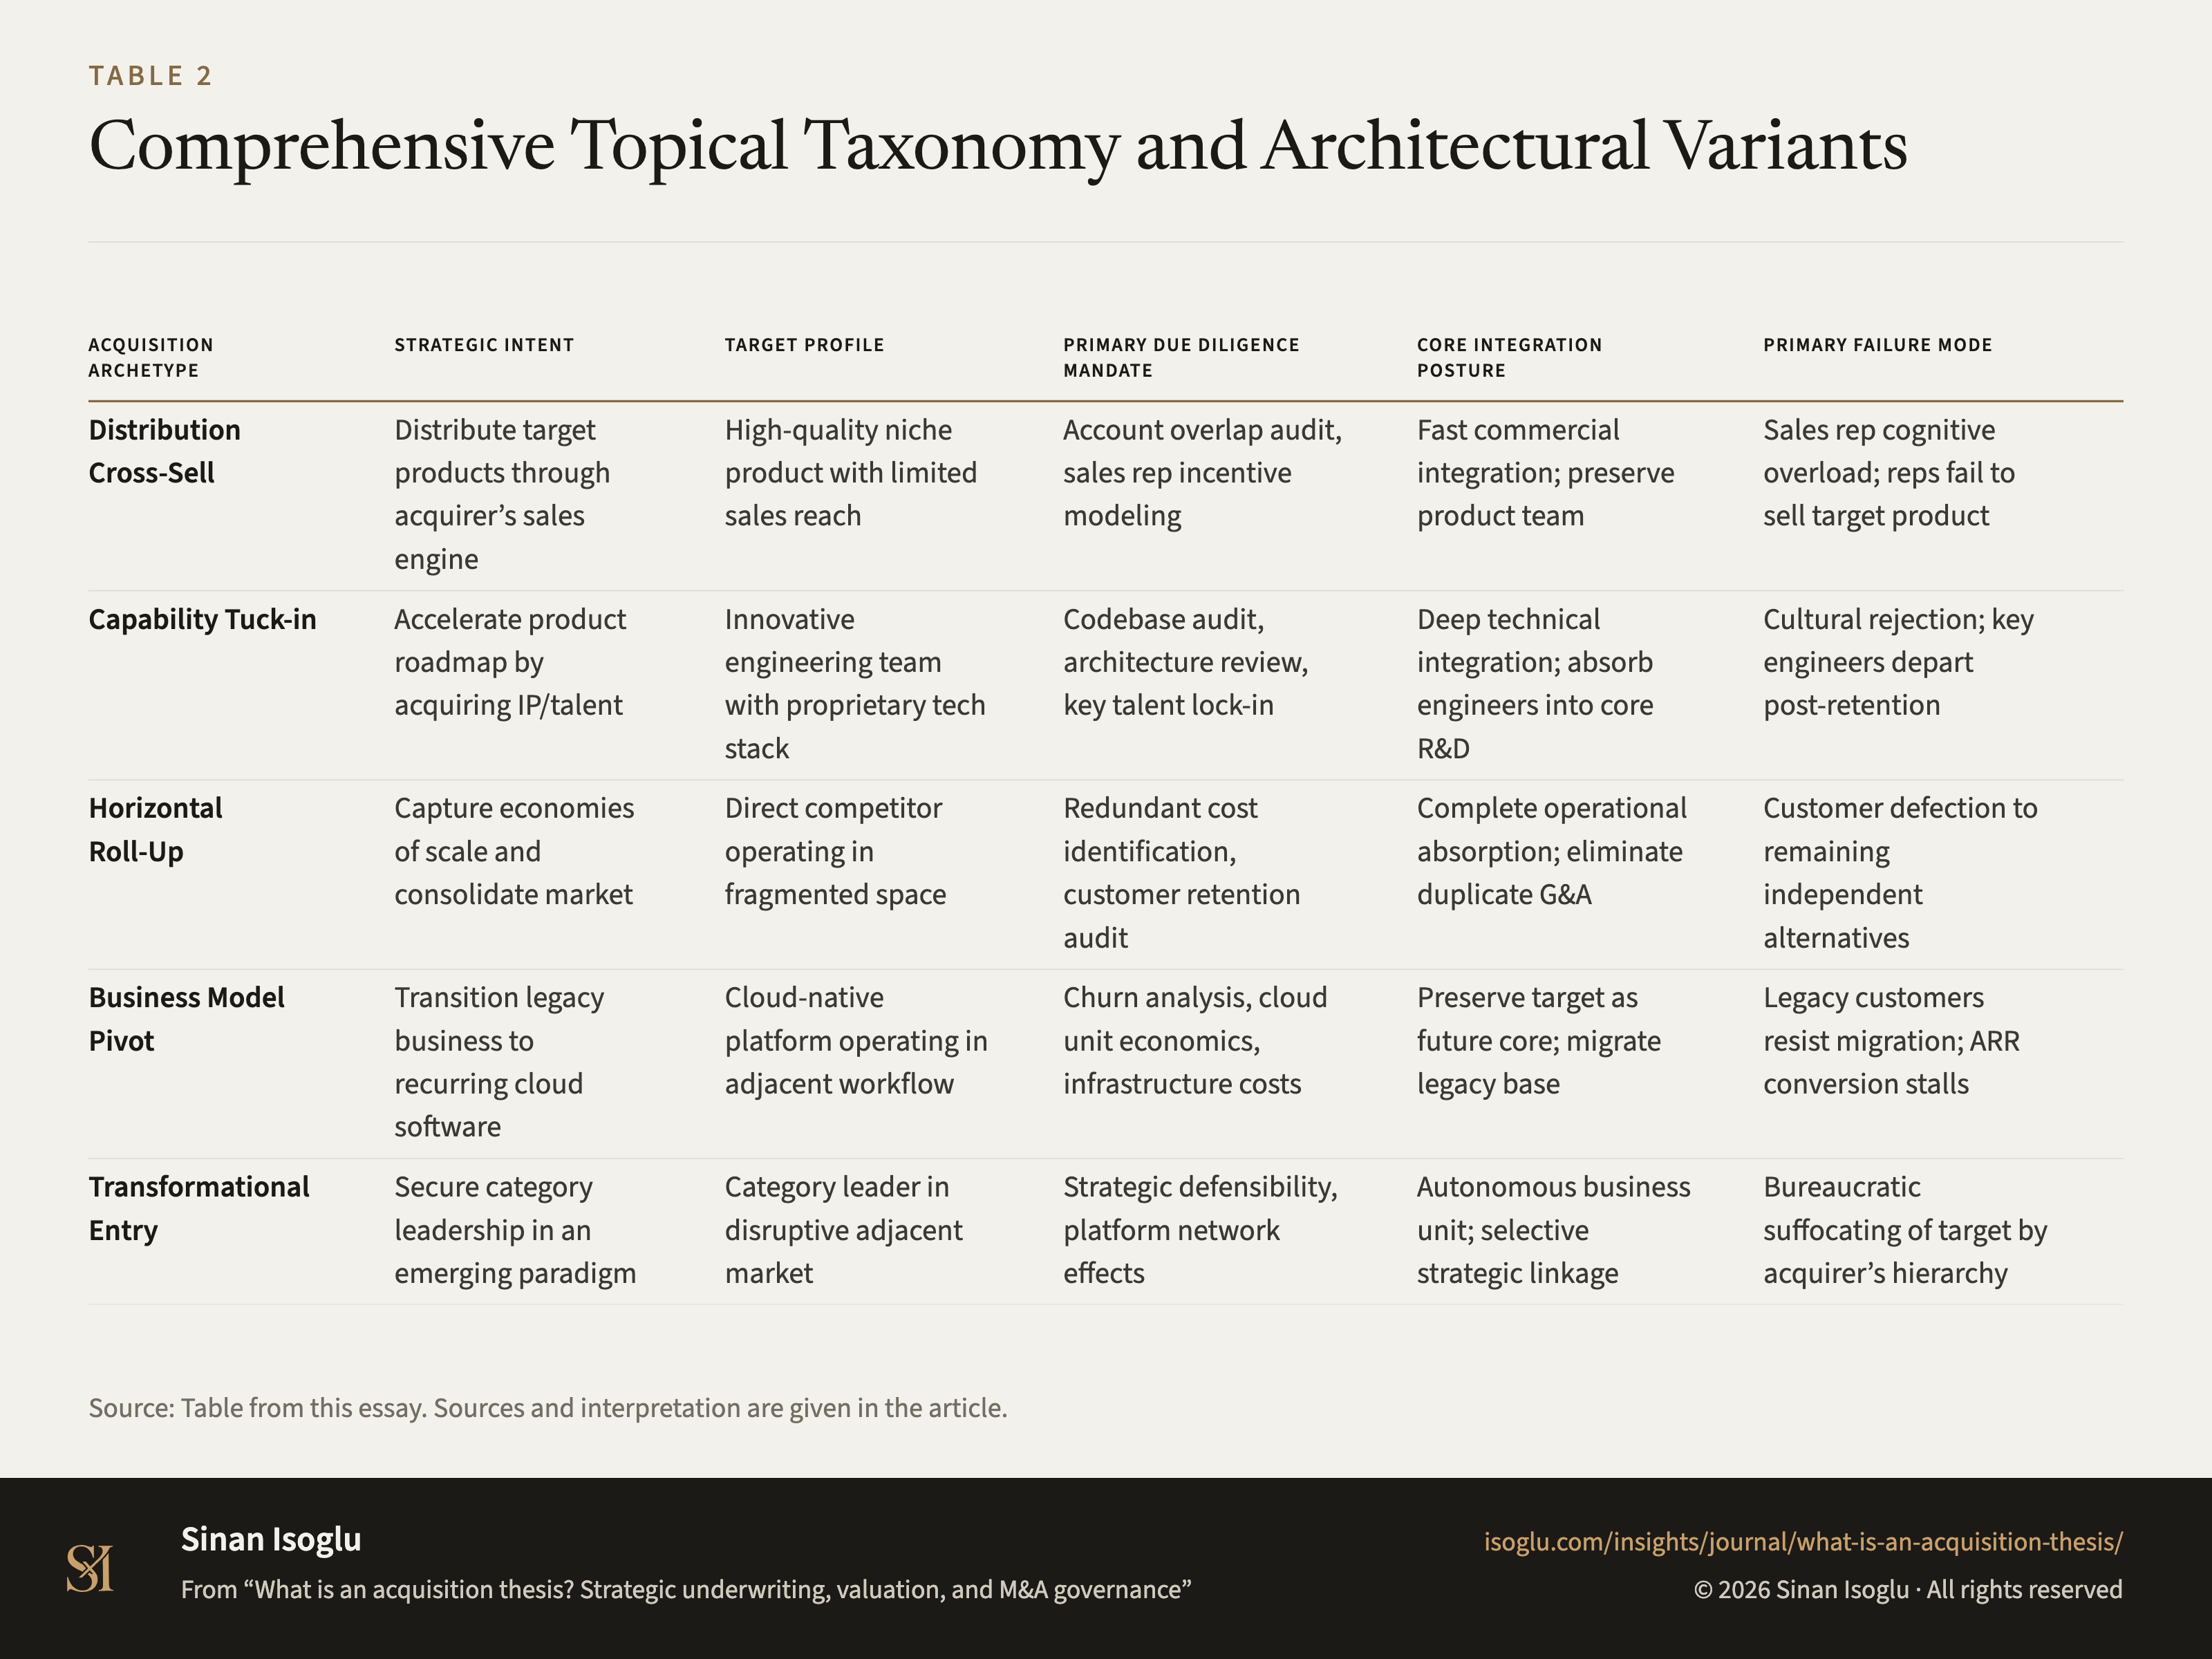
Tabelle 1Tabelle
Welche fünf Archetypen von Akquisitionsthesen gibt es?
Was ist eine Akquisitionsthese? Strategische Investitionslogik, Bewertung und M&A-Governance
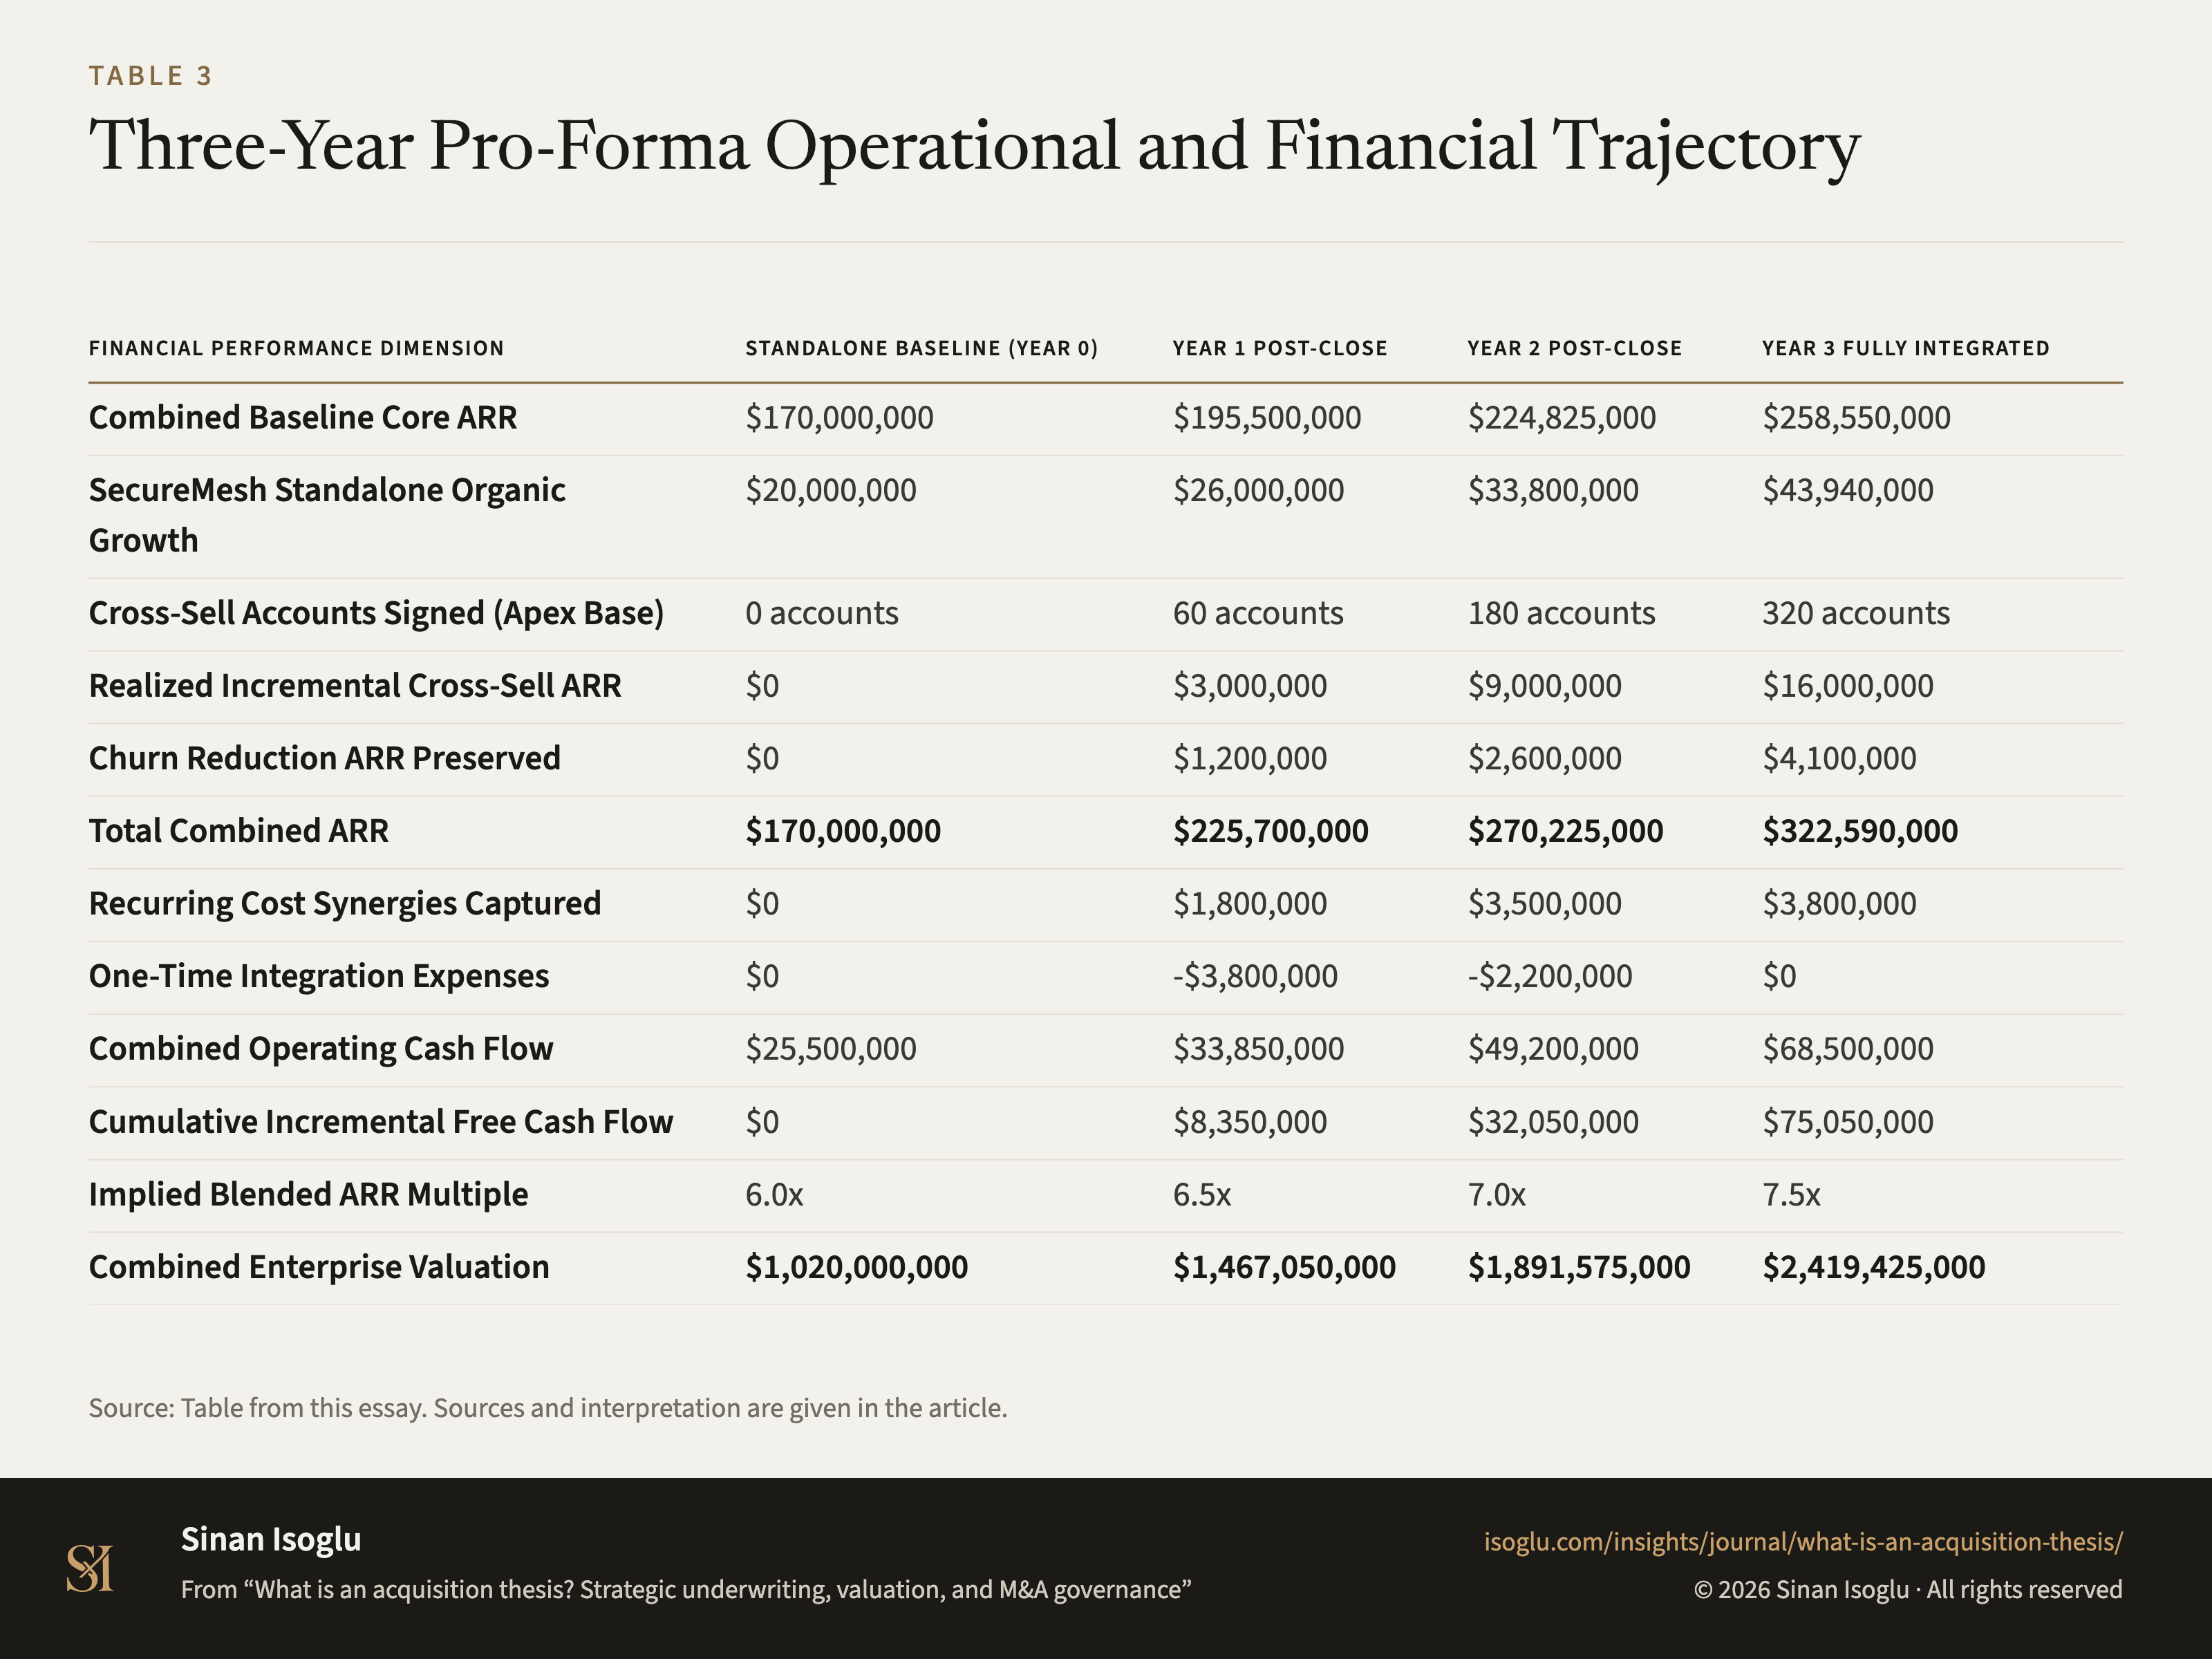
Tabelle 2Tabelle
Dreijährige Entwicklung von Synergien, Cashflows und Unternehmenswert
Was ist eine Akquisitionsthese? Strategische Investitionslogik, Bewertung und M&A-Governance
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.