Abbildung 5Aus „Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss“
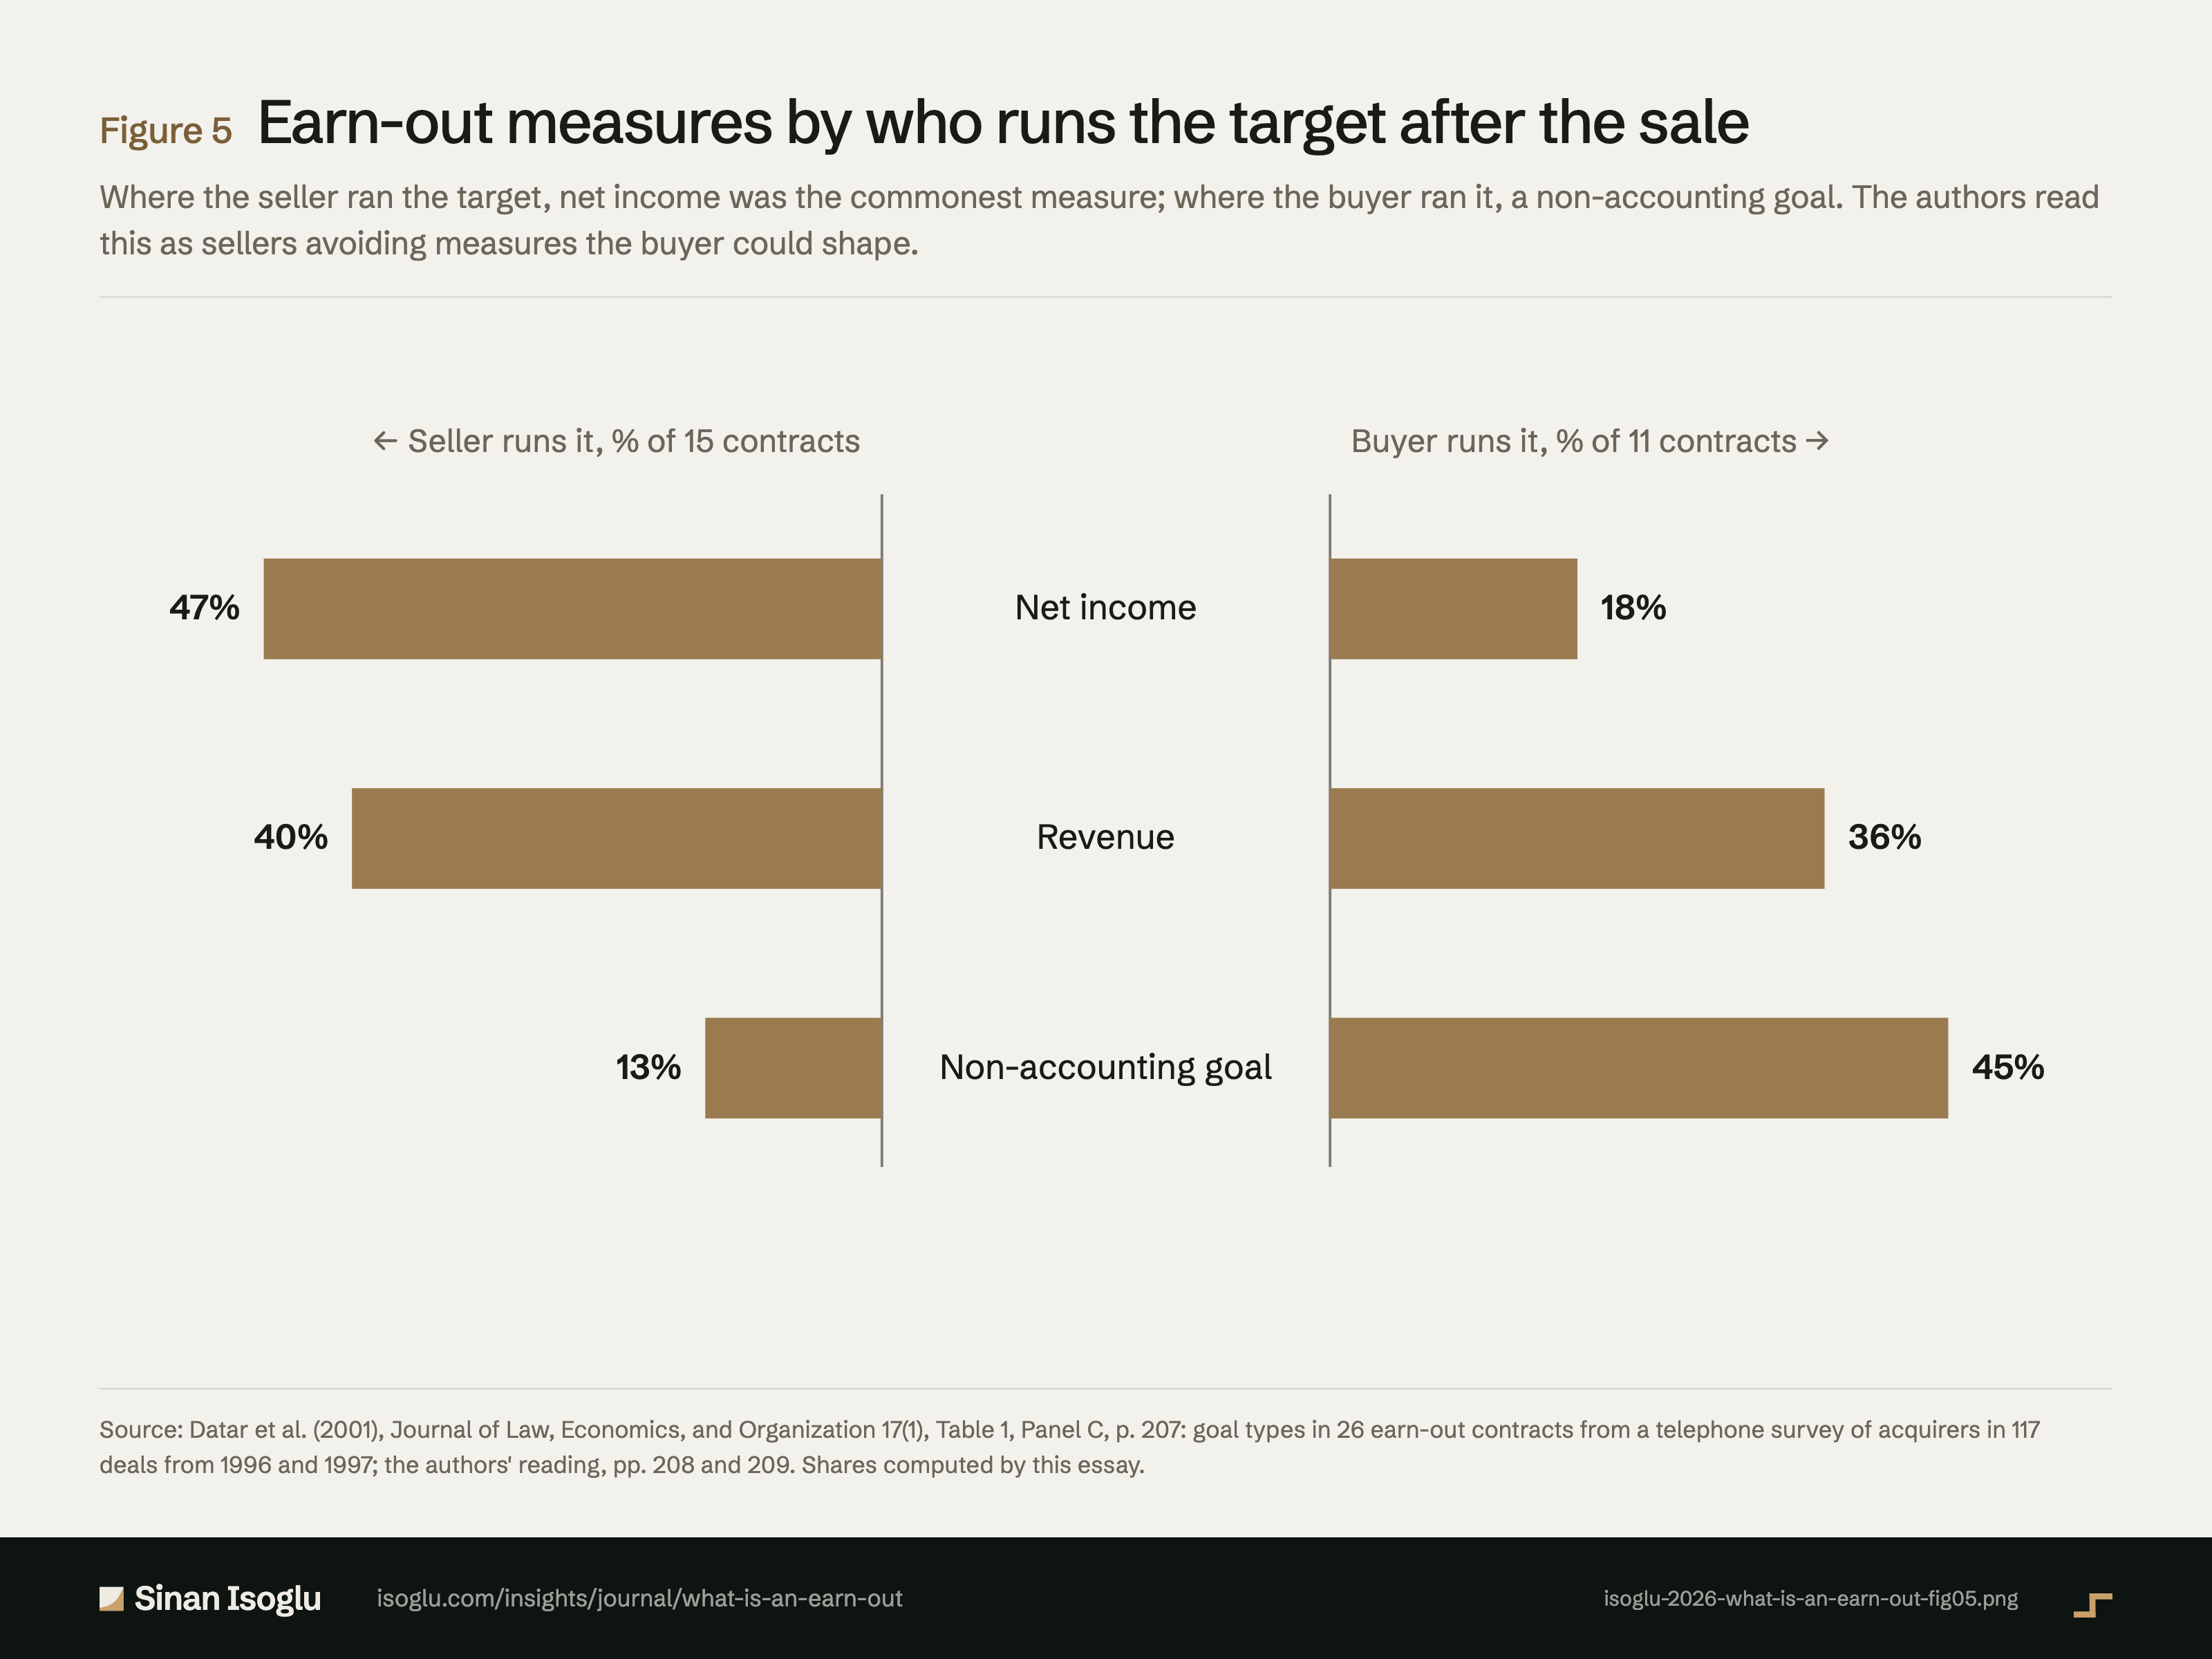
Earn-Out-Bemessungsgrößen danach, wer das Zielunternehmen nach dem Verkauf führt
Wo der Verkäufer das Zielunternehmen führte, war der Jahresüberschuss die häufigste Bemessungsgröße, wo der Käufer führte, ein nichtbuchhalterisches Ziel. Die Autoren lesen das so, dass Verkäufer Größen meiden, die der Käufer formen kann.
Abbildung 5Earn-Out-Bemessungsgrößen danach, wer das Zielunternehmen nach dem Verkauf führt
Quelle: Datar u. a. (2001), Journal of Law, Economics, and Organization 17(1), Tabelle 1, Teil C, S. 207: Arten von Zielen in 26 Earn-Out-Verträgen aus einer telefonischen Befragung von Käufern in 117 Übernahmen aus den Jahren 1996 und 1997; die Lesart der Autoren, S. 208 und 209. Anteile in diesem Beitrag berechnet.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- A A gegen die gedruckte Seite der Primärquelle geprüftB Primärquelle, nur TextebeneC belastbare SekundärquelleD berichtet Survey of 117 earn-out deals from 1996 and 1997: of 27 acquirers who knew and would reveal the motive, 14 cited valuation differences, 7 retaining the owner, 6 both; seller-managed earn-outs used net income in 7 of 15 cases against 2 of 11 buyer-managed, which used nonaccounting goals in 5 of 11 (Table 1, Panel C, p. 207: revenue 6 of 15 and 4 of 11; the essay's Figure 5 shares 46.7, 40.0 and 13.3% against 18.2, 36.4 and 45.5%); the authors read this as sellers avoiding measures the buyer could manipulate (pp. 206 to 209): "a sample of 117 earnout transactions occurring in 1996 and 1997 was randomly selected"; "27 acquirers had specific knowledge of the reasons for the use of the earnout"; "Of these, 14 said that earnouts were used primarily to overcome valuation disagreements"; "Seven acquirers said that the earnout was used primarily to make sure"; "The remaining six acquirers said that the earnouts were used for both valuation and incentive reasons"; "a value that depended heavily on future growth"; "put his money where his mouth was"; "These potential conflicts may make sellers reluctant to accept earnout provisions unless they can stay with the firm and monitor the computation of the earnout targets"; "we would expect fewer net-income-based targets in buyer-managed cases"; "7 (47%) of the seller-managed earnouts were based on net income, compared to only 2 (18%) of the buyer-managed earnouts"; "These nonaccounting goals were used in 5 (45%) of the buyer-managed acquisitions"Datar, Frankel and Wolfson (2001)
Aus dem Beitrag
Go-to-Market-Strategie
Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss
Ein Earn-Out zahlt Teile des Kaufpreises erst, wenn das gekaufte Unternehmen Ziele erreicht. Häufig bei schwer bewertbaren Firmen, heikel bei Integration.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
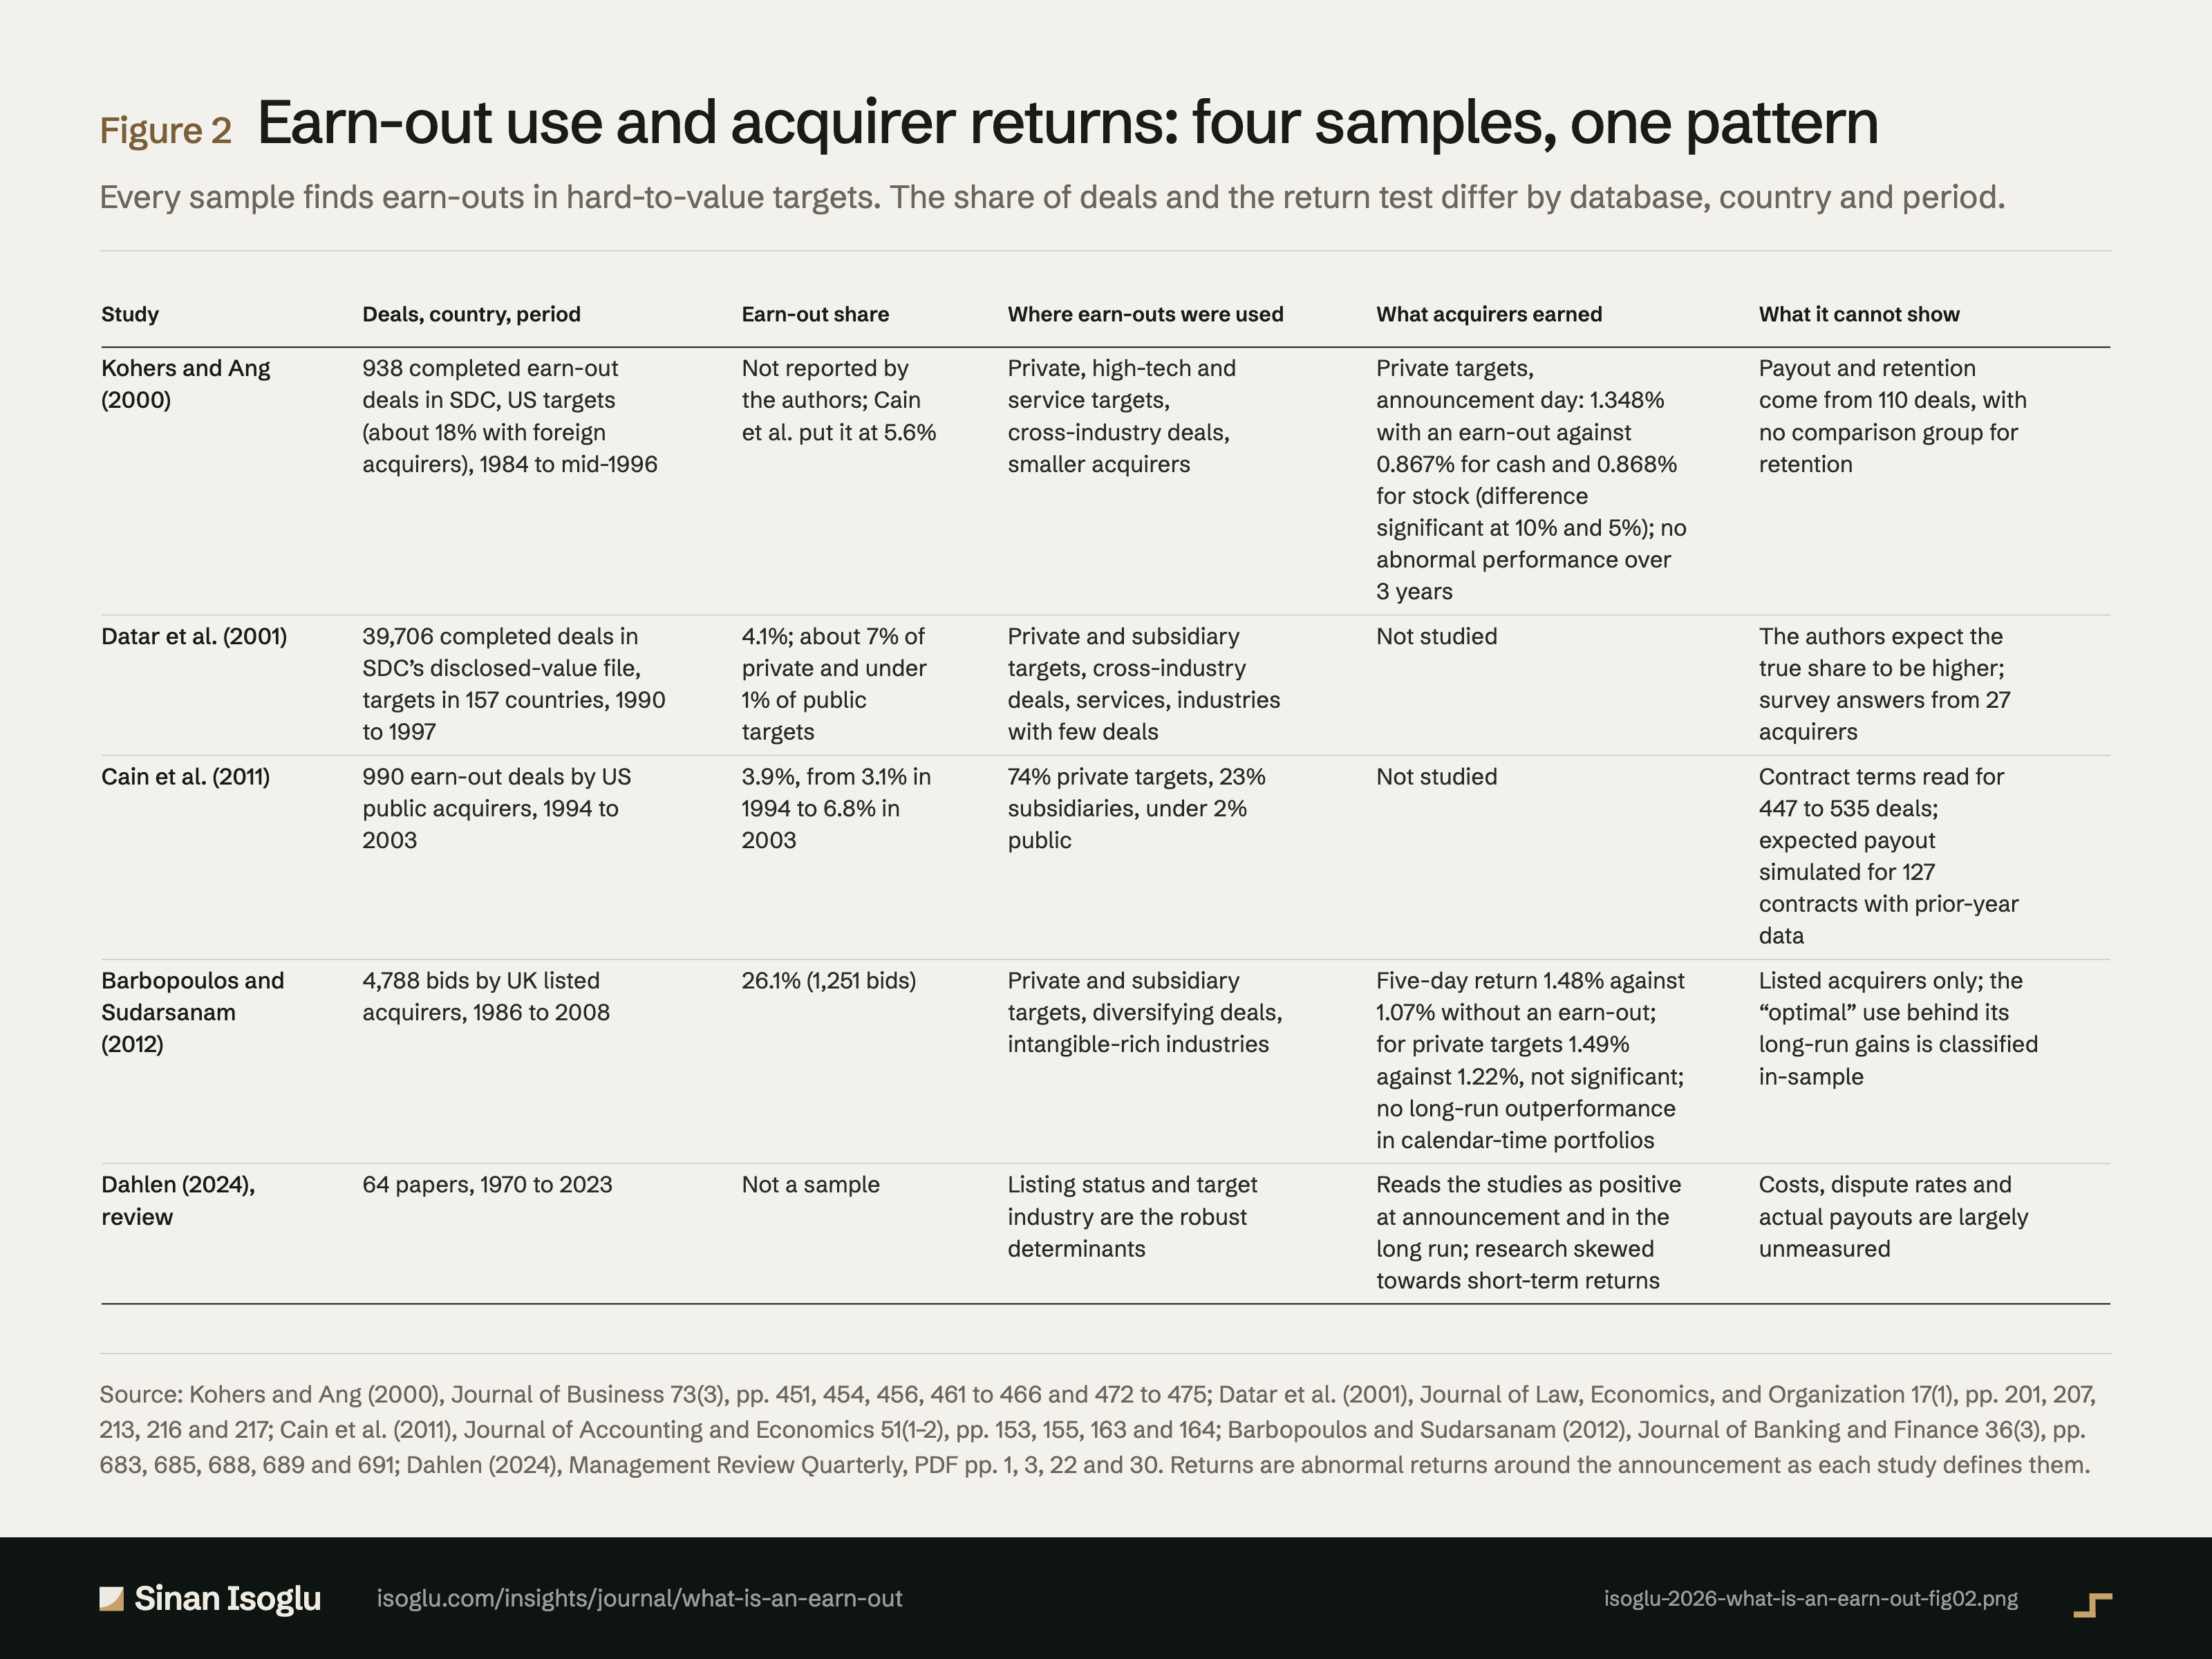
Abbildung 2Grafik
Earn-Out-Nutzung und Käuferrenditen: vier Stichproben, ein Muster
Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss
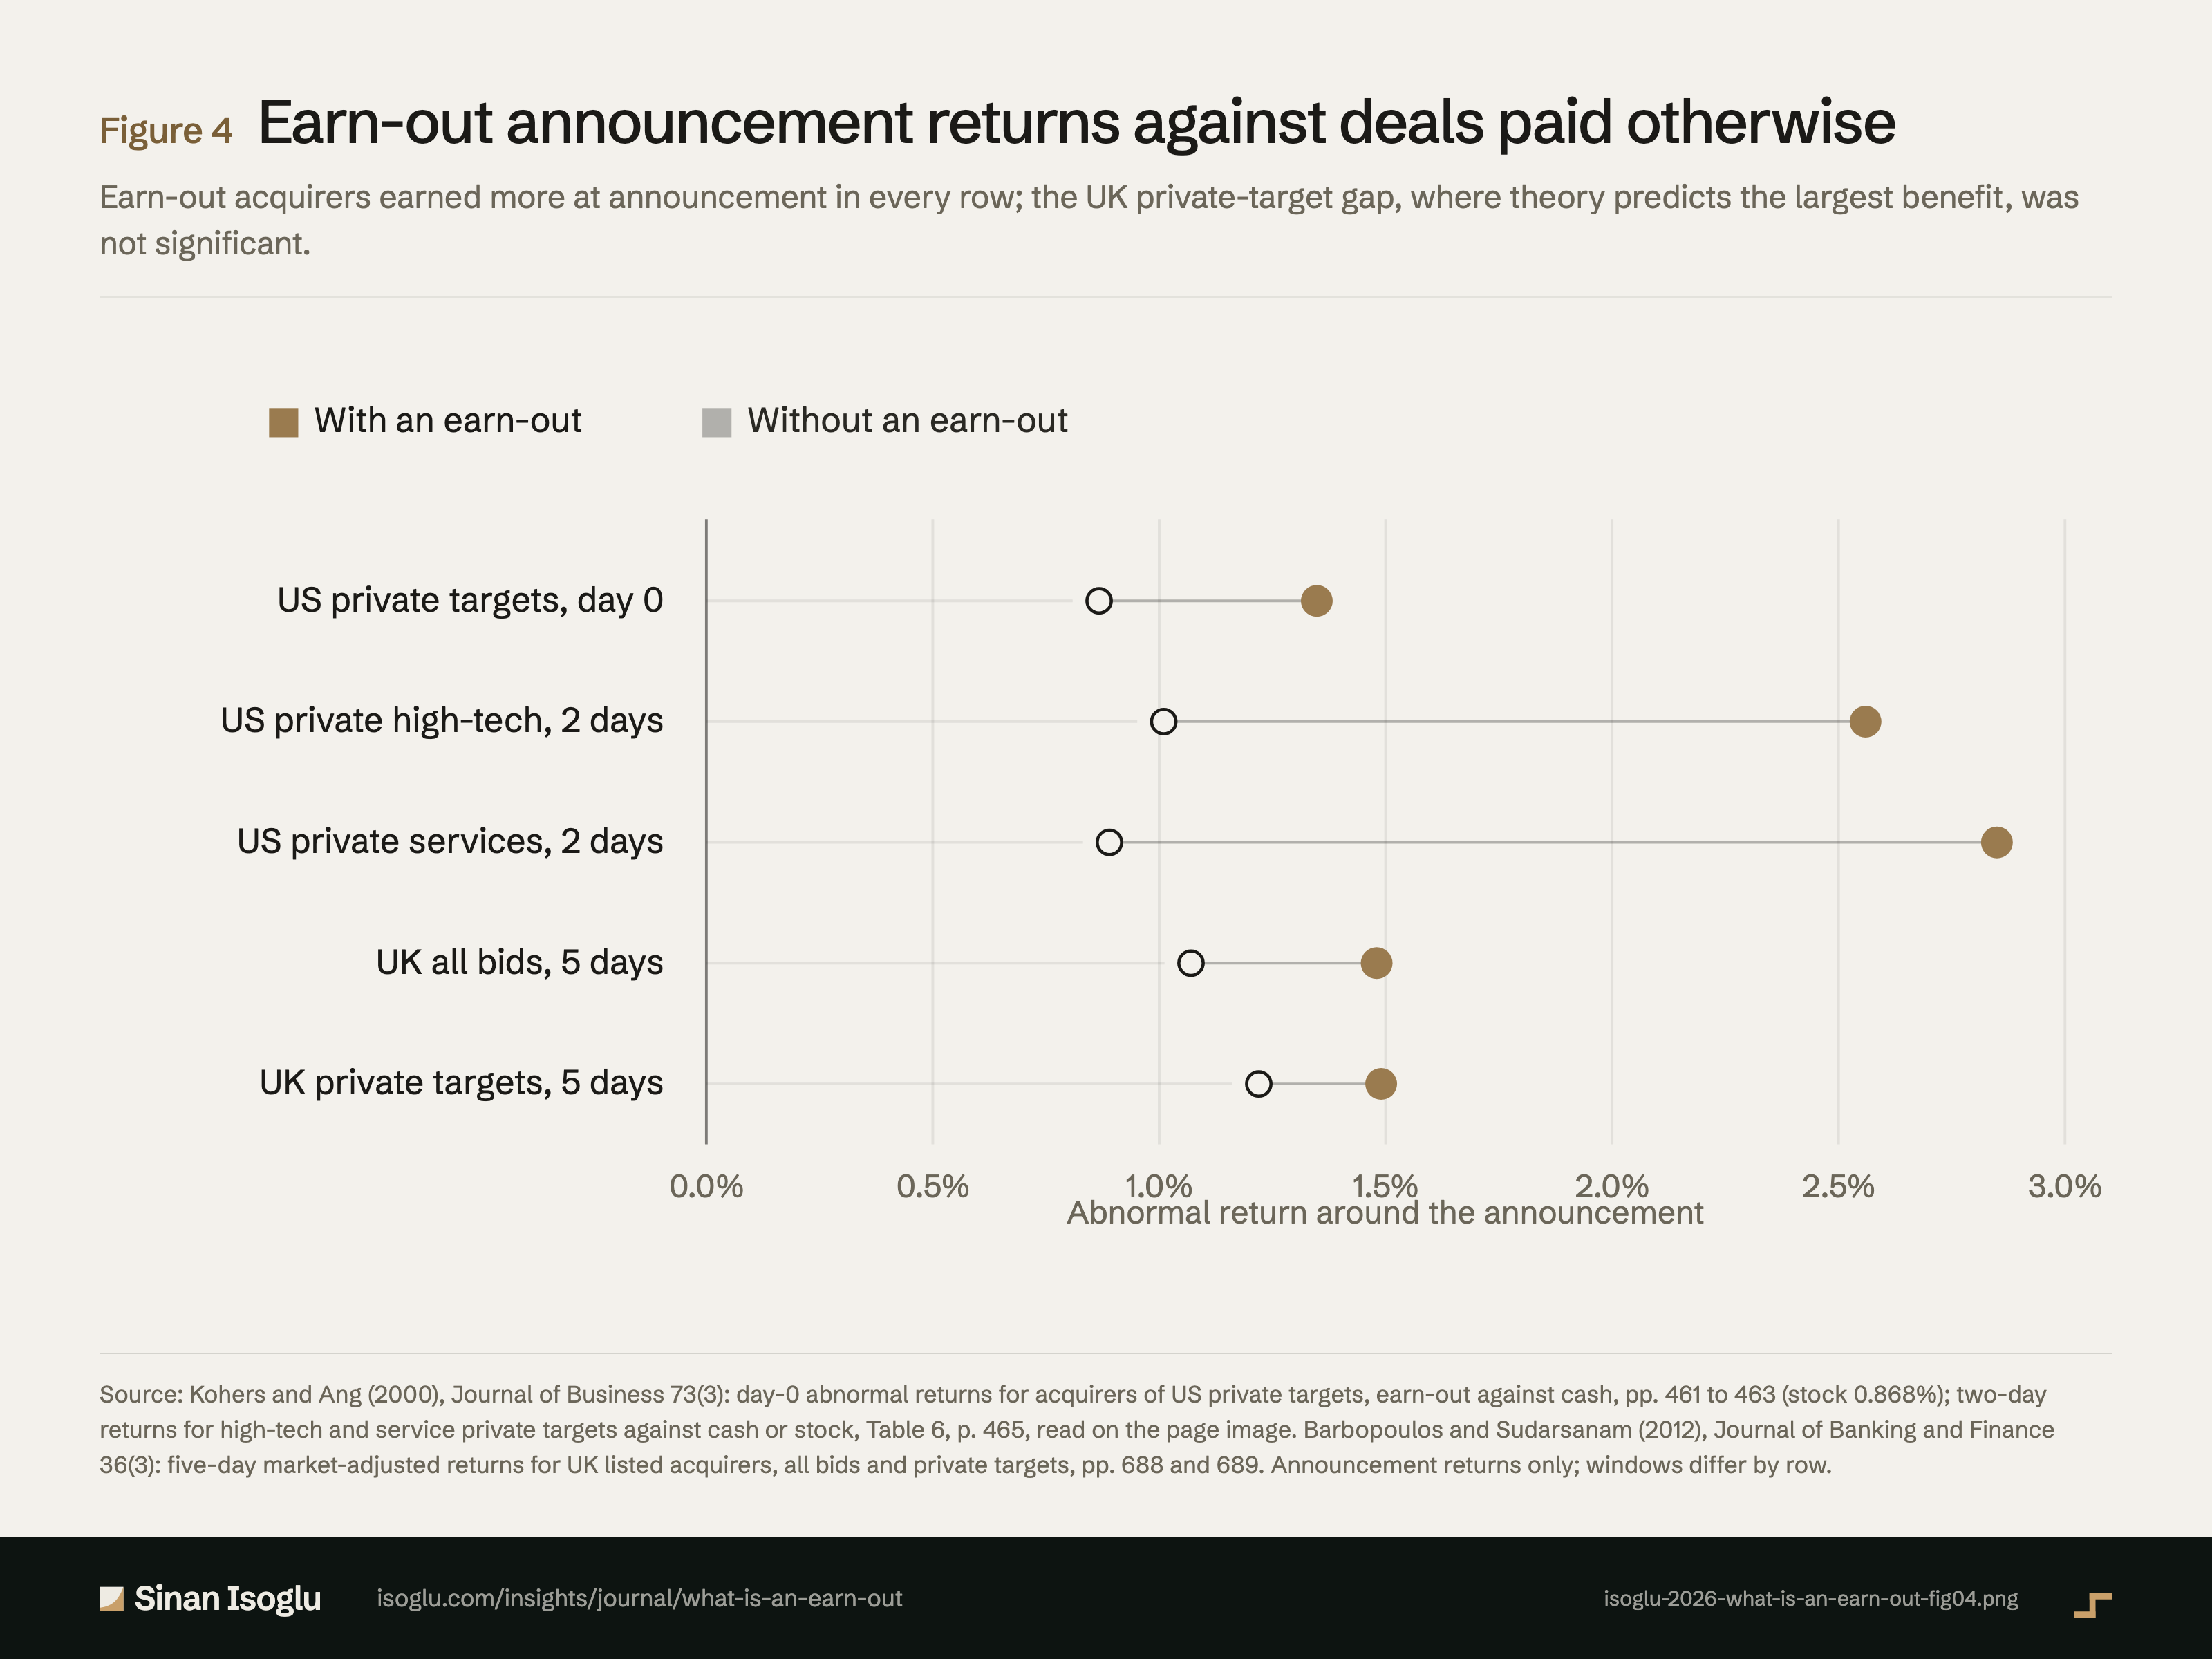
Abbildung 4Grafik
Earn-Out-Ankündigungsrenditen gegenüber anders bezahlten Übernahmen
Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss
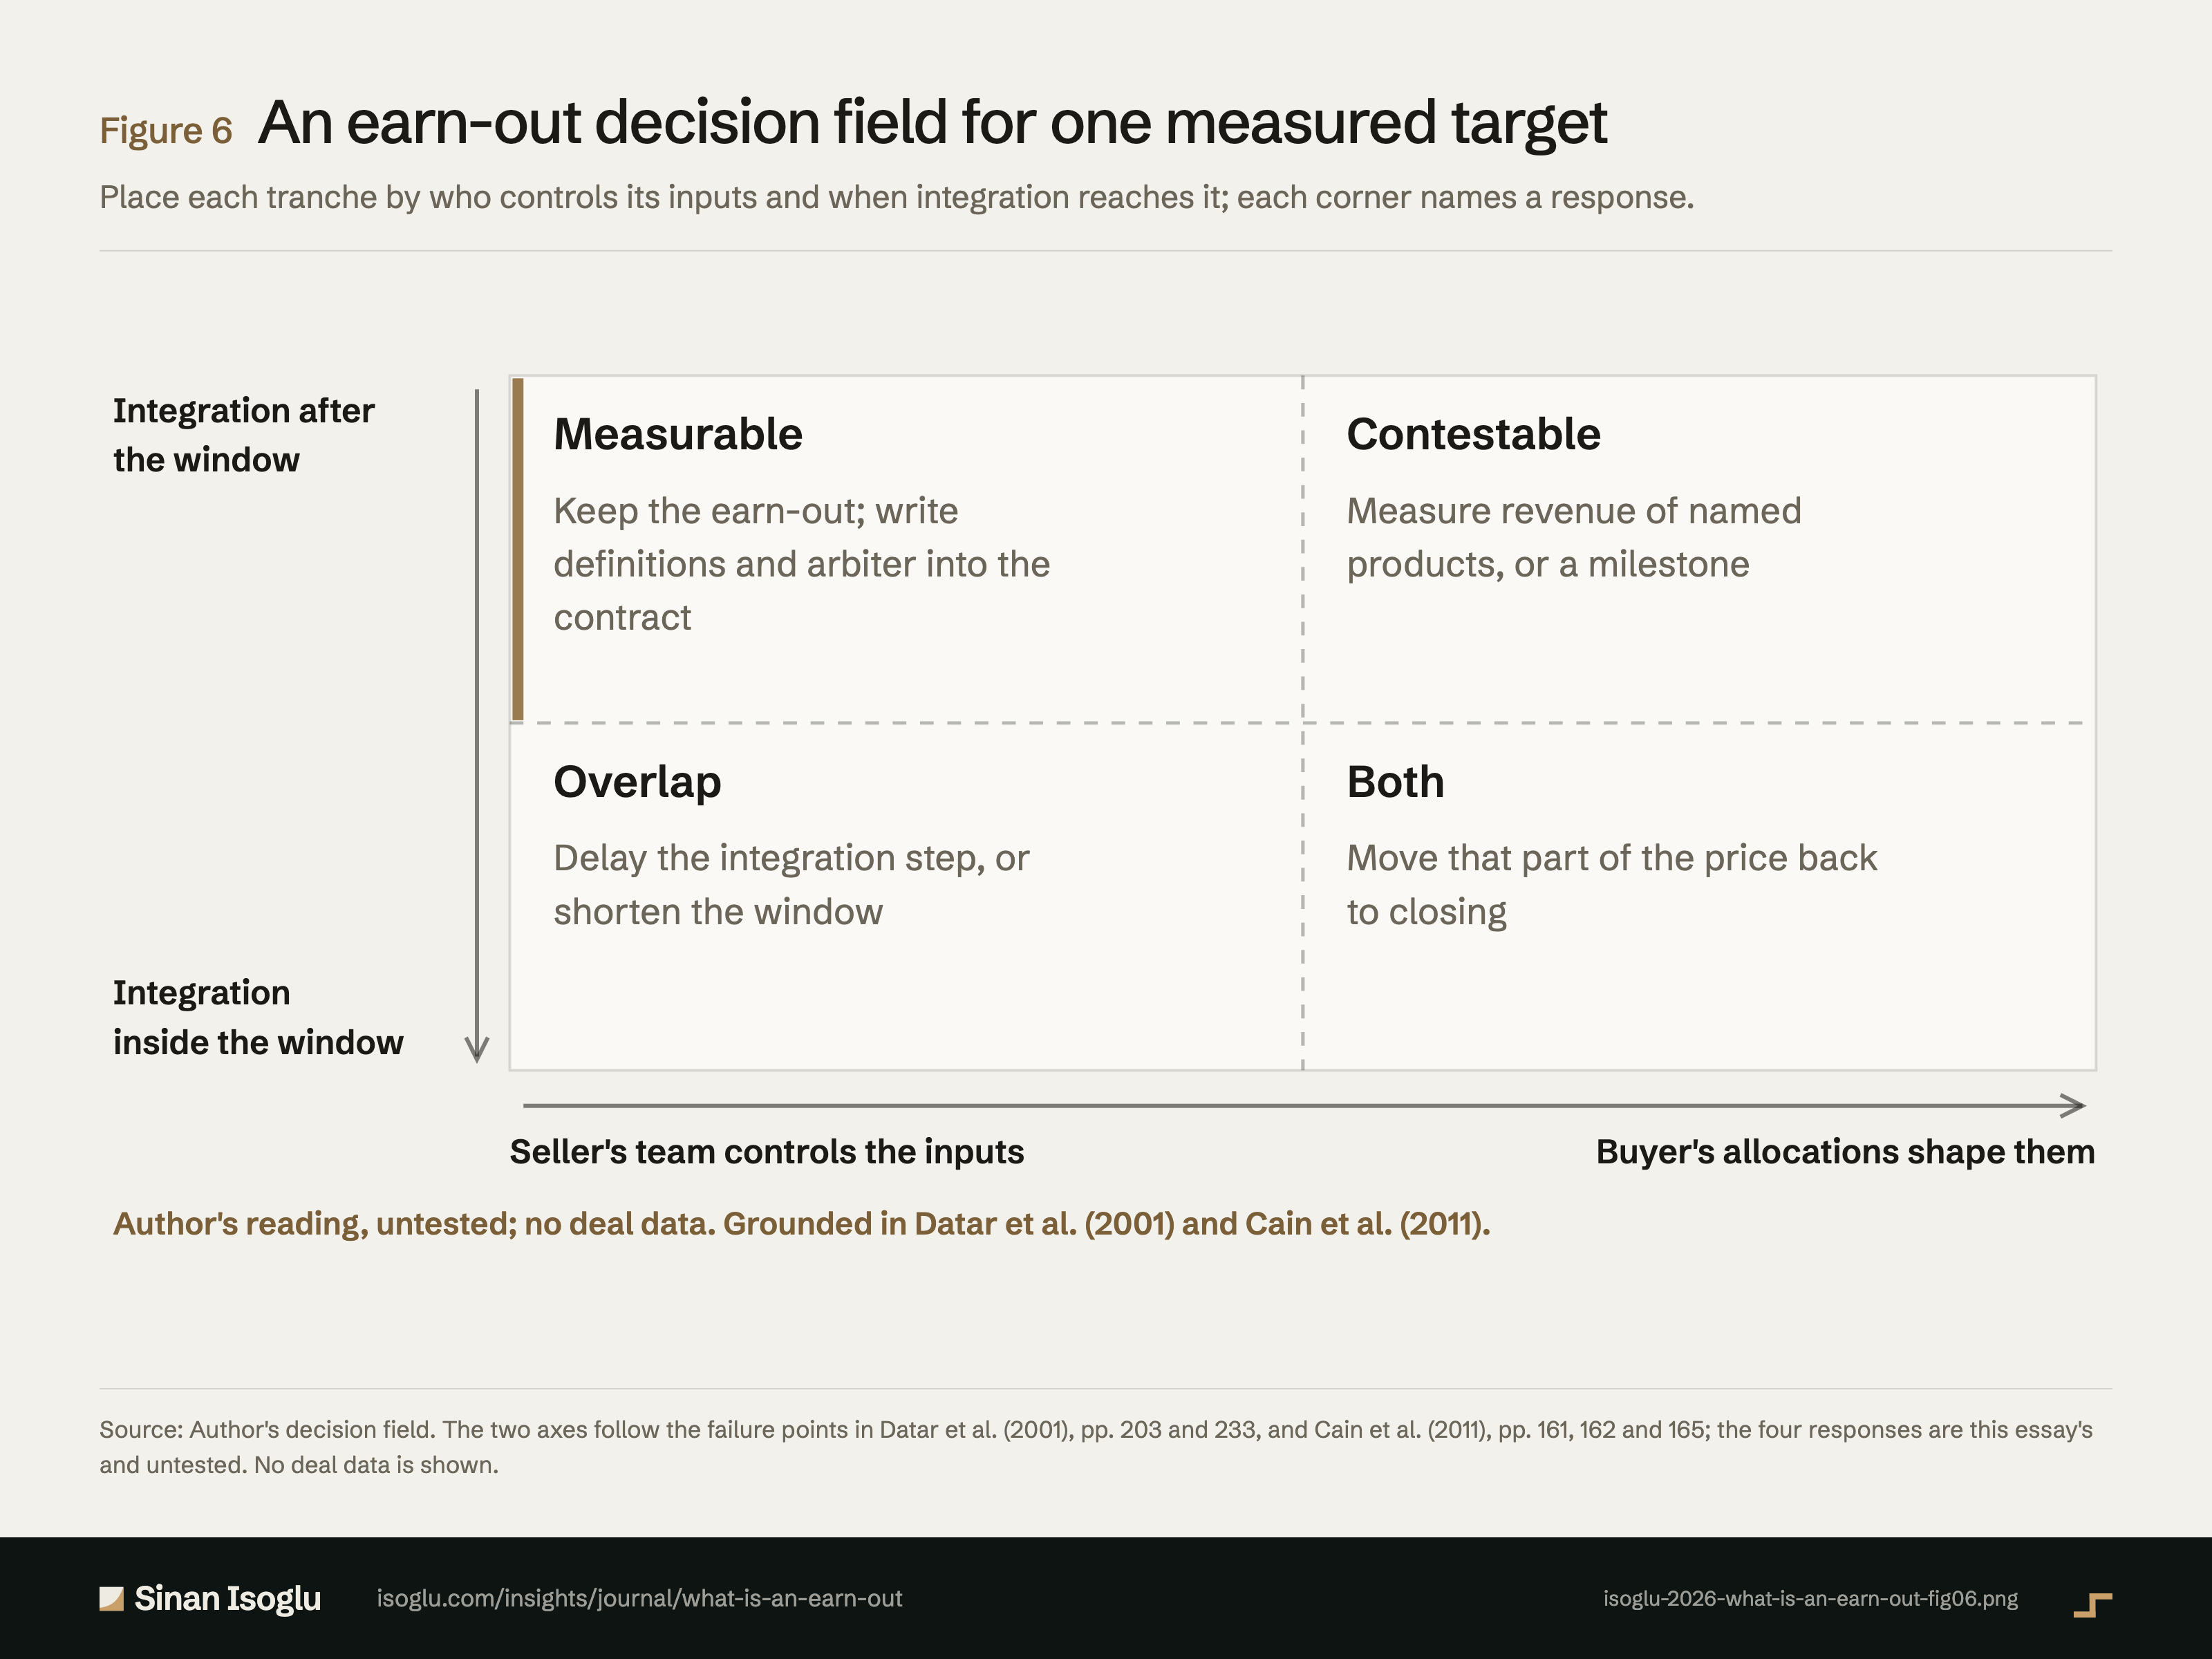
Abbildung 6Grafik
Ein Earn-Out-Entscheidungsfeld für die gemessene Einheit
Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.