Abbildung 4Aus „Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss“
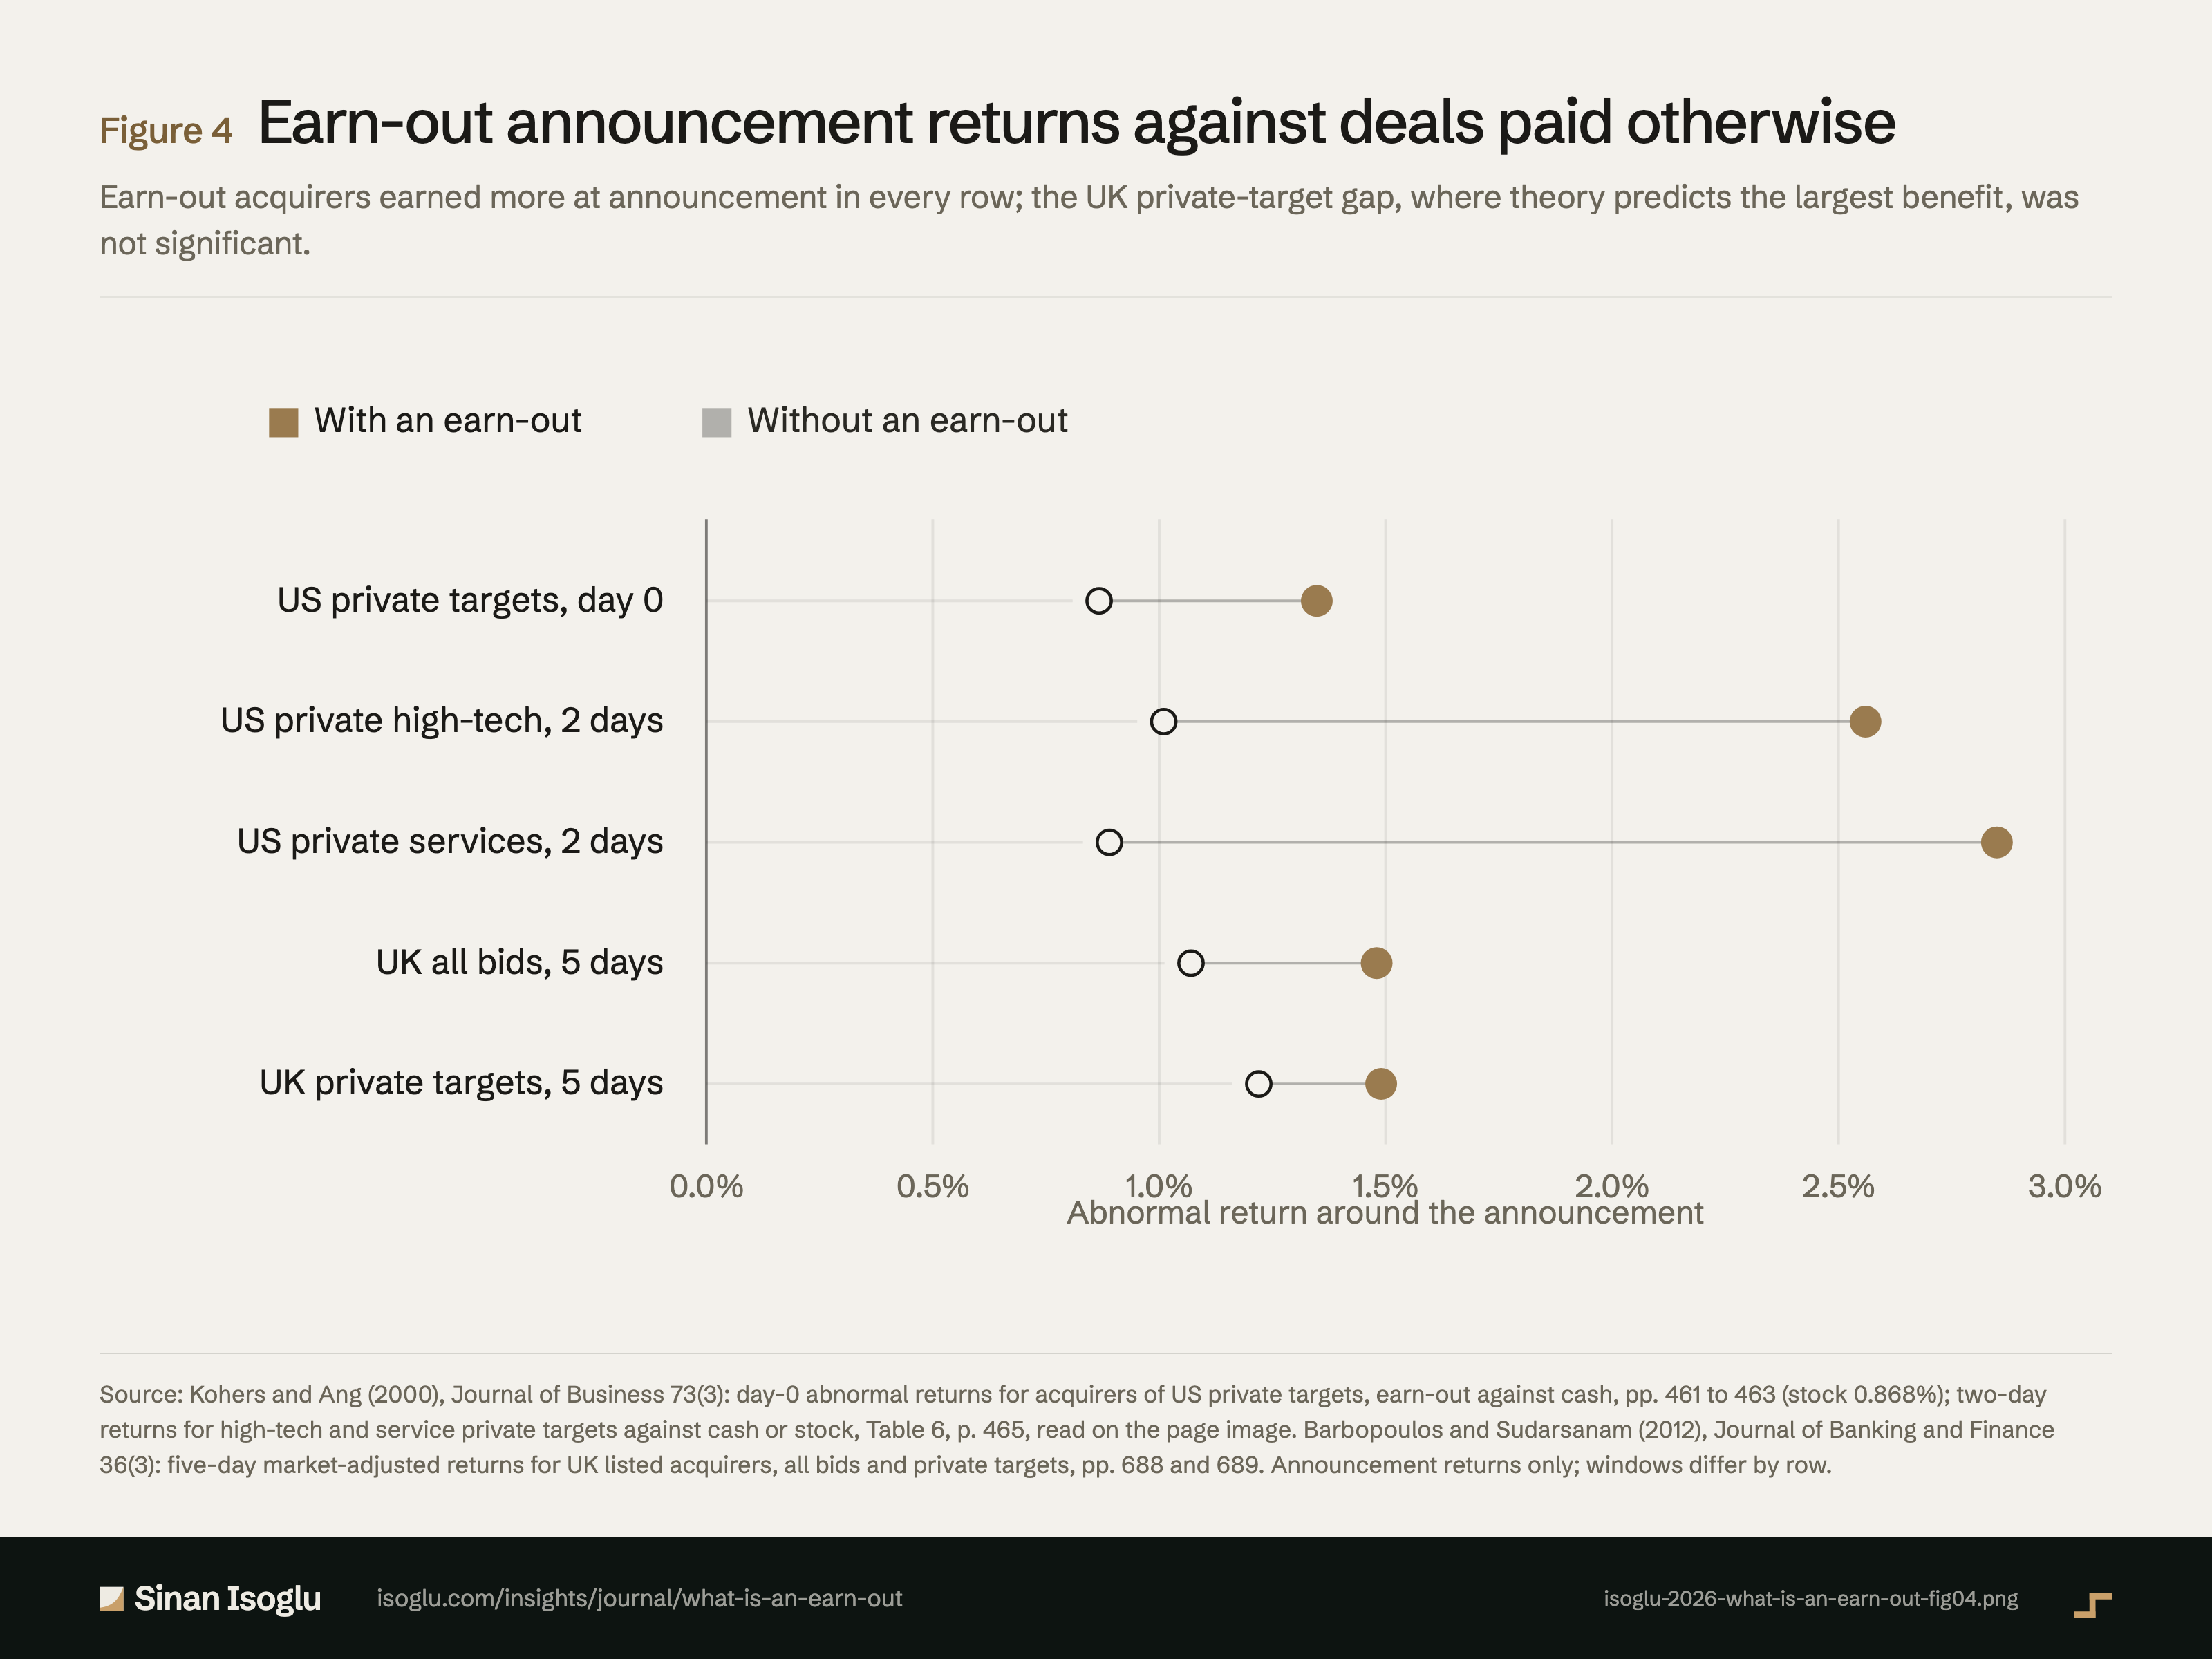
Earn-Out-Ankündigungsrenditen gegenüber anders bezahlten Übernahmen
Käufer mit Earn-Out erzielten bei der Ankündigung in jeder Zeile mehr; der britische Abstand bei nicht börsennotierten Zielunternehmen, wo die Theorie den größten Nutzen erwartet, war nicht signifikant.
Abbildung 4Earn-Out-Ankündigungsrenditen gegenüber anders bezahlten Übernahmen
Quelle: Kohers und Ang (2000), Journal of Business 73(3): abnormale Renditen am Ankündigungstag für Käufer nicht börsennotierter US-Zielunternehmen, Earn-Out gegenüber Barzahlung, S. 461 bis 463 (Aktien 0,868 Prozent); Zweitagesrenditen für Technologie- und Dienstleistungsunternehmen gegenüber Bar- oder Aktienzahlung, Tabelle 6, S. 465, am Seitenbild gelesen. Barbopoulos und Sudarsanam (2012), Journal of Banking and Finance 36(3): marktbereinigte Fünftagesrenditen börsennotierter britischer Käufer, alle Übernahmen und nicht börsennotierte Zielunternehmen, S. 688 und 689. Nur Ankündigungsrenditen; die Zeitfenster unterscheiden sich je Zeile.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- A A gegen die gedruckte Seite der Primärquelle geprüftB Primärquelle, nur TextebeneC belastbare SekundärquelleD berichtet Announcement returns: 1.356% on day 0 for 449 bidders; for private targets 1.348% with an earn-out against 0.867% for cash and 0.868% for stock, significant at the 10% level against cash (p = .0727) and the 5% level against stock (p = .0493) (the difference tests carry no stated sidedness; the one-sided note to Table 4, p. 463, covers each group's own t-statistics); larger for earn-outs in high-asymmetry private deals over two days (Table 6, p. 465, read on the page image: high-tech 2.56% against 1.01%, service 2.85% against 0.89%); no difference for divested subsidiaries (pp. 461 to 466): "the average abnormal return on day 0, the original merger announcement date, is 1.356%"; "the average abnormal return for the earnout subsample is 1.348%"; "significantly greater than the reaction to cash offers at the 10% level"; "significantly larger than that for stock offers at the 5% level"; "in high-tech takeovers, bidders using earnouts experience larger abnormal returns than bidders that chose either cash or stock"; "show no differences in the CARs for mergers using earnout contracts as opposed to cash or stock"Kohers and Ang (2000)
- A A gegen die gedruckte Seite der Primärquelle geprüftB Primärquelle, nur TextebeneC belastbare SekundärquelleD berichtet Five-day announcement returns: 1.48% for earn-out bids against 1.07%, significant; for private targets 1.49% against 1.22%, not significant, at the median earn-out bids beat cash bids (0.87% against 0.40%) and marginally trailed mixed offers (0.87% against 1.01%); no incremental value in cross-border deals (pp. 688 to 690): "overall earnout bids yield significantly higher returns than non-earnout bids, i.e. 1.48% versus 1.07%"; "earnout bids perform better than non-earnout bids (mean of 1.49% vs. 1.22%) but the difference is"; "earnout bids significantly outperform cash bids (median of 0.87% vs. 0.40%)"; "marginally underperform mixed offers (median of 0.87% vs. 1.01%)"; "in CBA, the use of earnout generates no incremental value relative to non-earnout"Barbopoulos and Sudarsanam (2012)
Aus dem Beitrag
Go-to-Market-Strategie
Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss
Ein Earn-Out zahlt Teile des Kaufpreises erst, wenn das gekaufte Unternehmen Ziele erreicht. Häufig bei schwer bewertbaren Firmen, heikel bei Integration.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
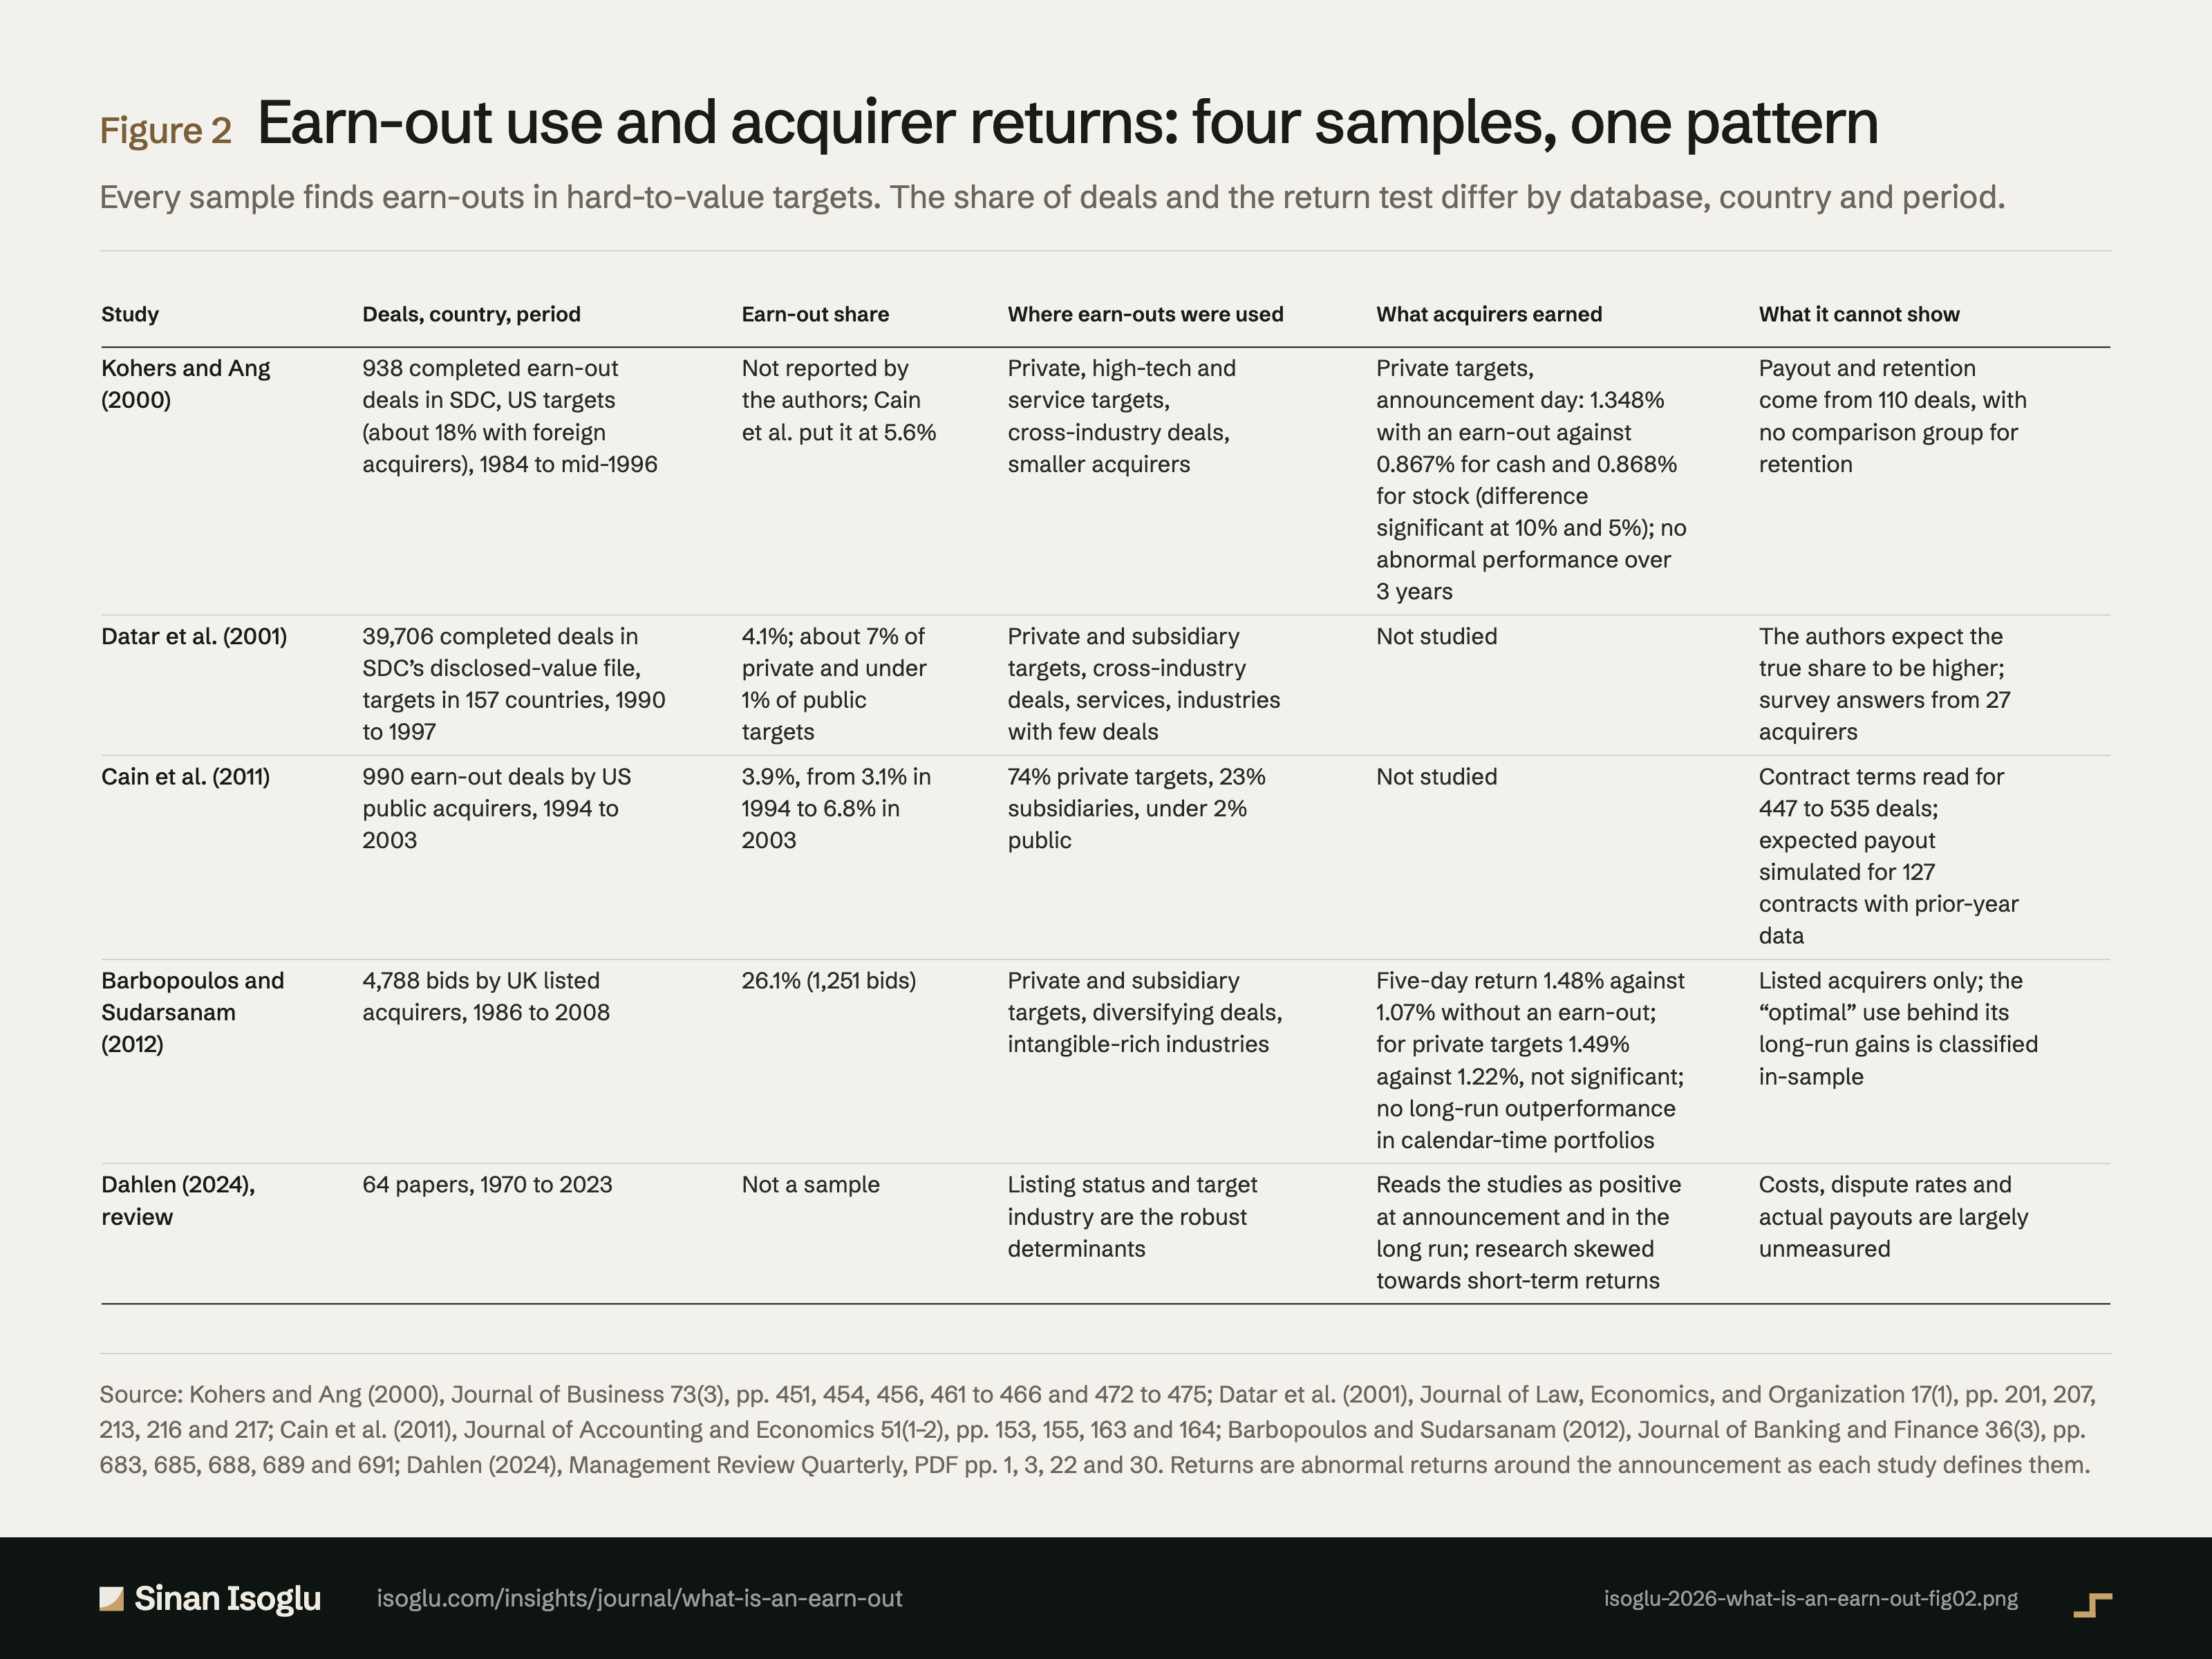
Abbildung 2Grafik
Earn-Out-Nutzung und Käuferrenditen: vier Stichproben, ein Muster
Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss
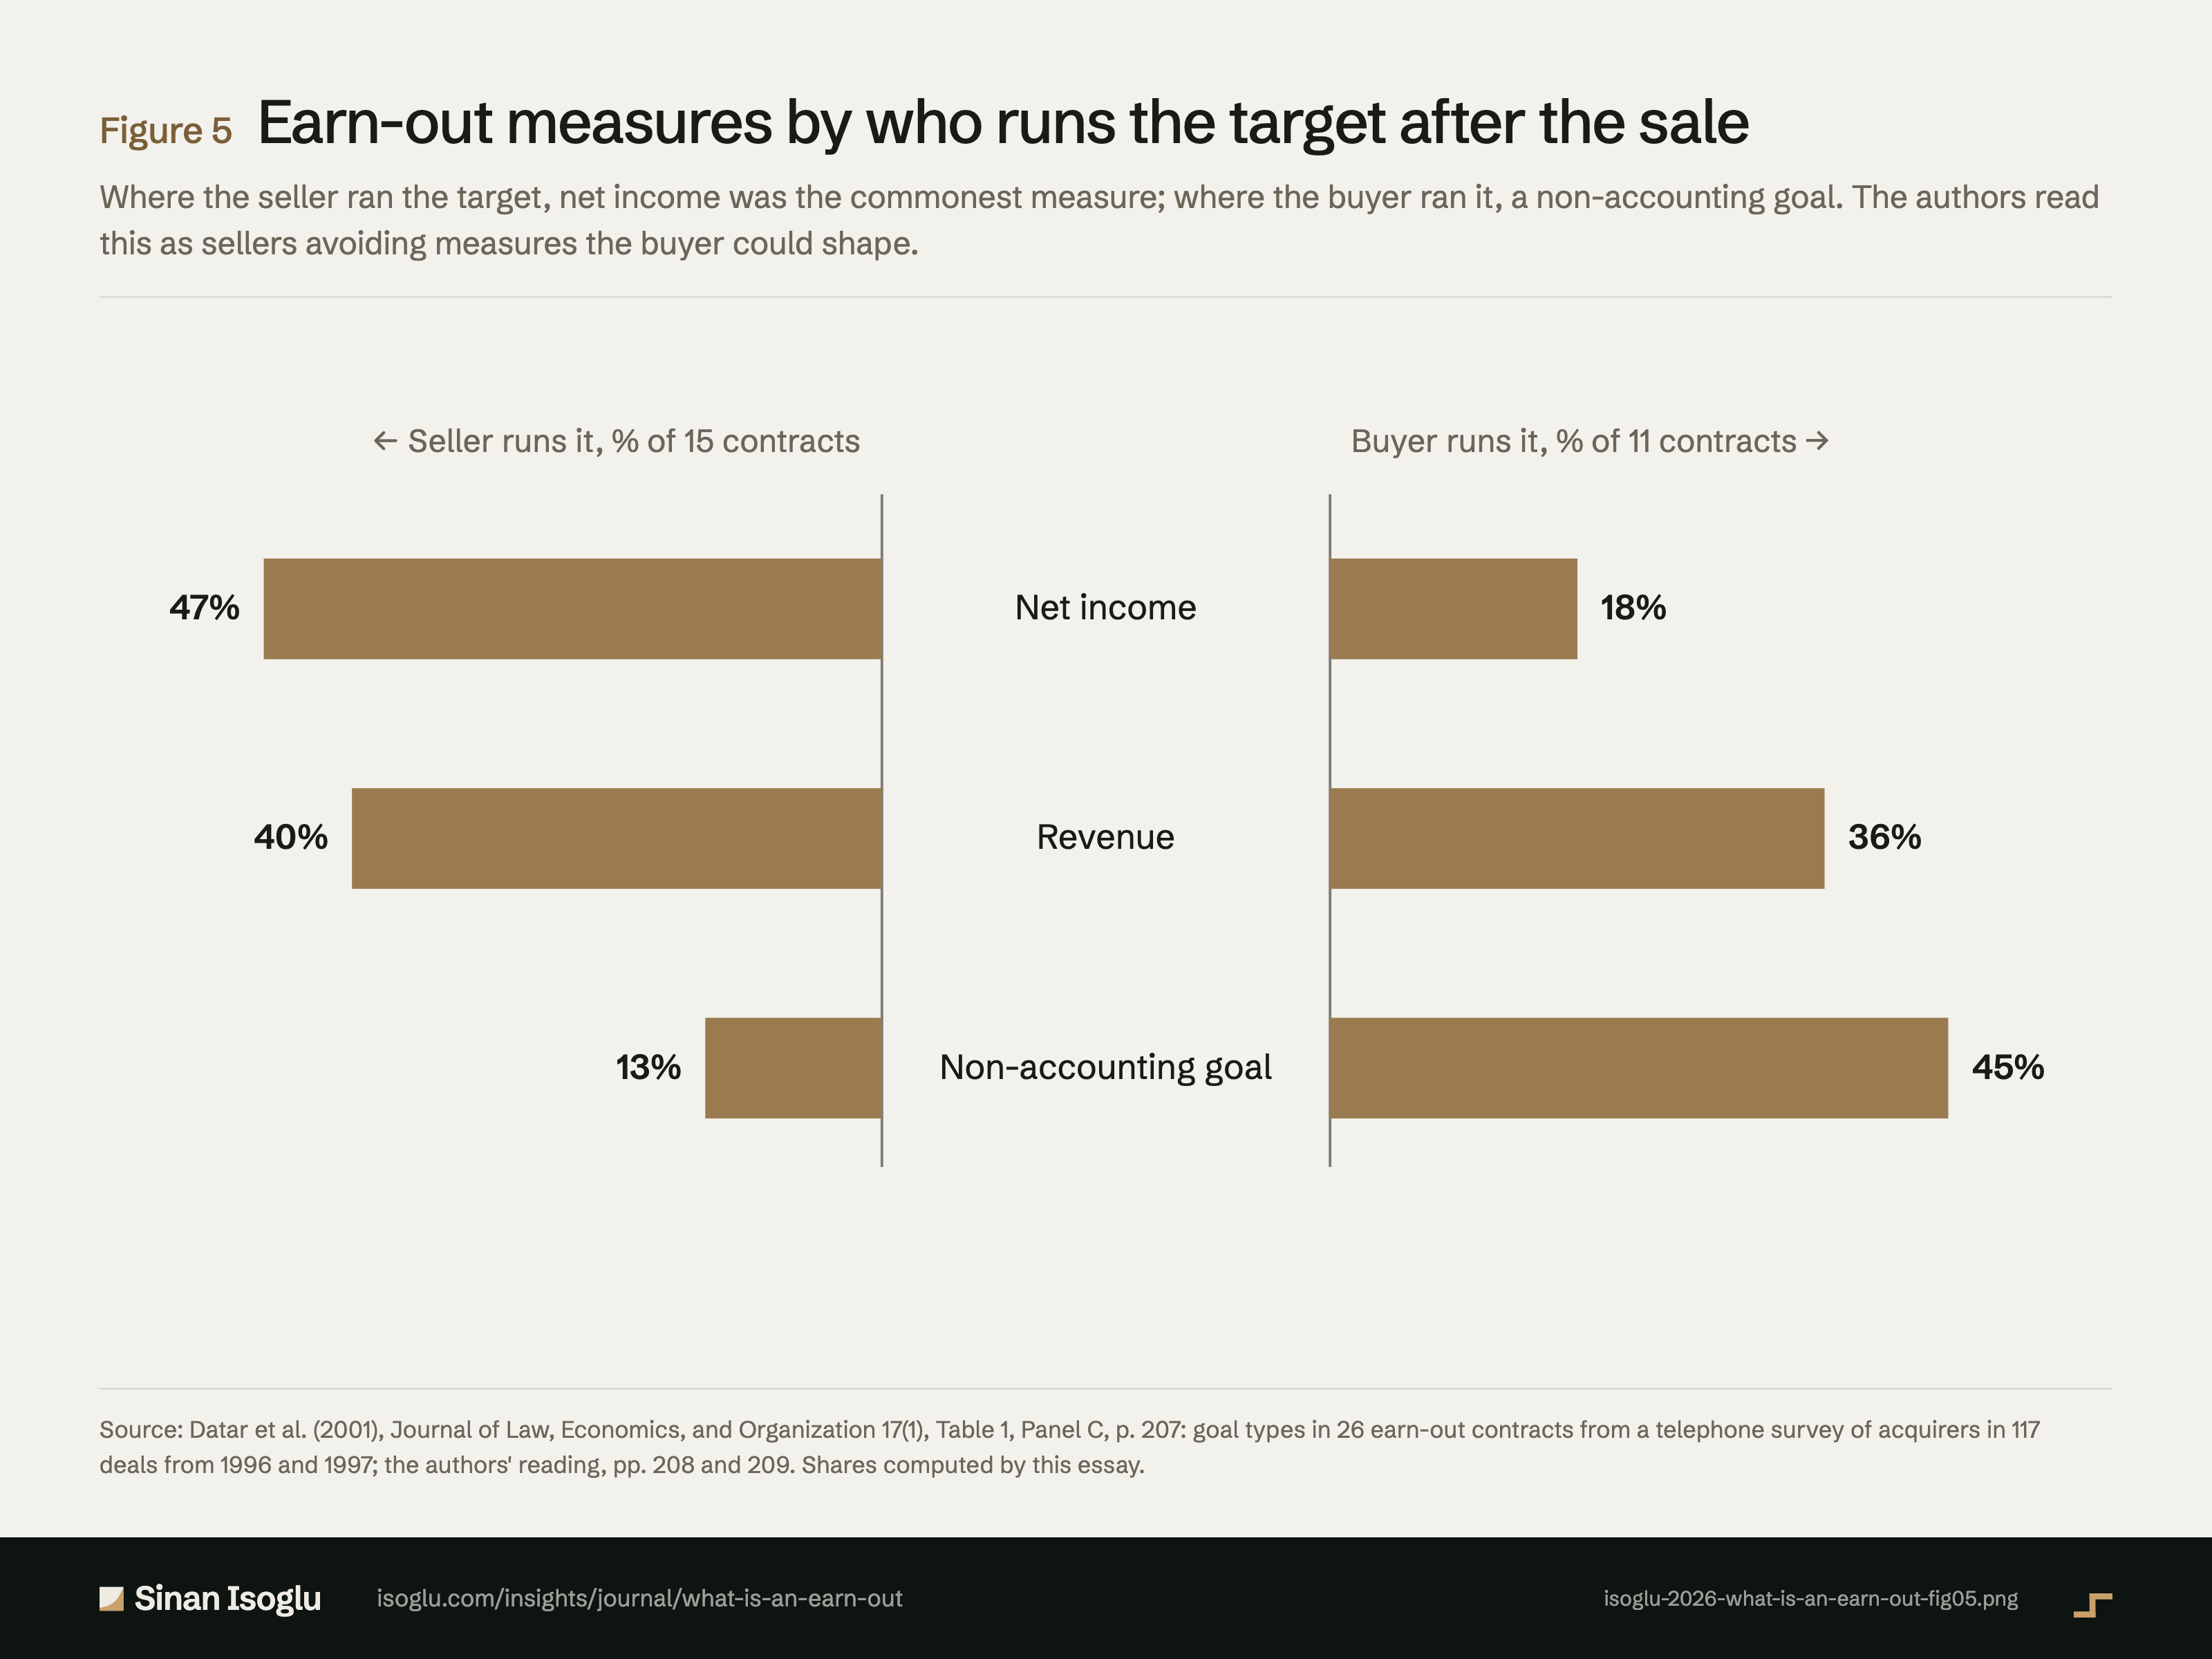
Abbildung 5Grafik
Earn-Out-Bemessungsgrößen danach, wer das Zielunternehmen nach dem Verkauf führt
Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss
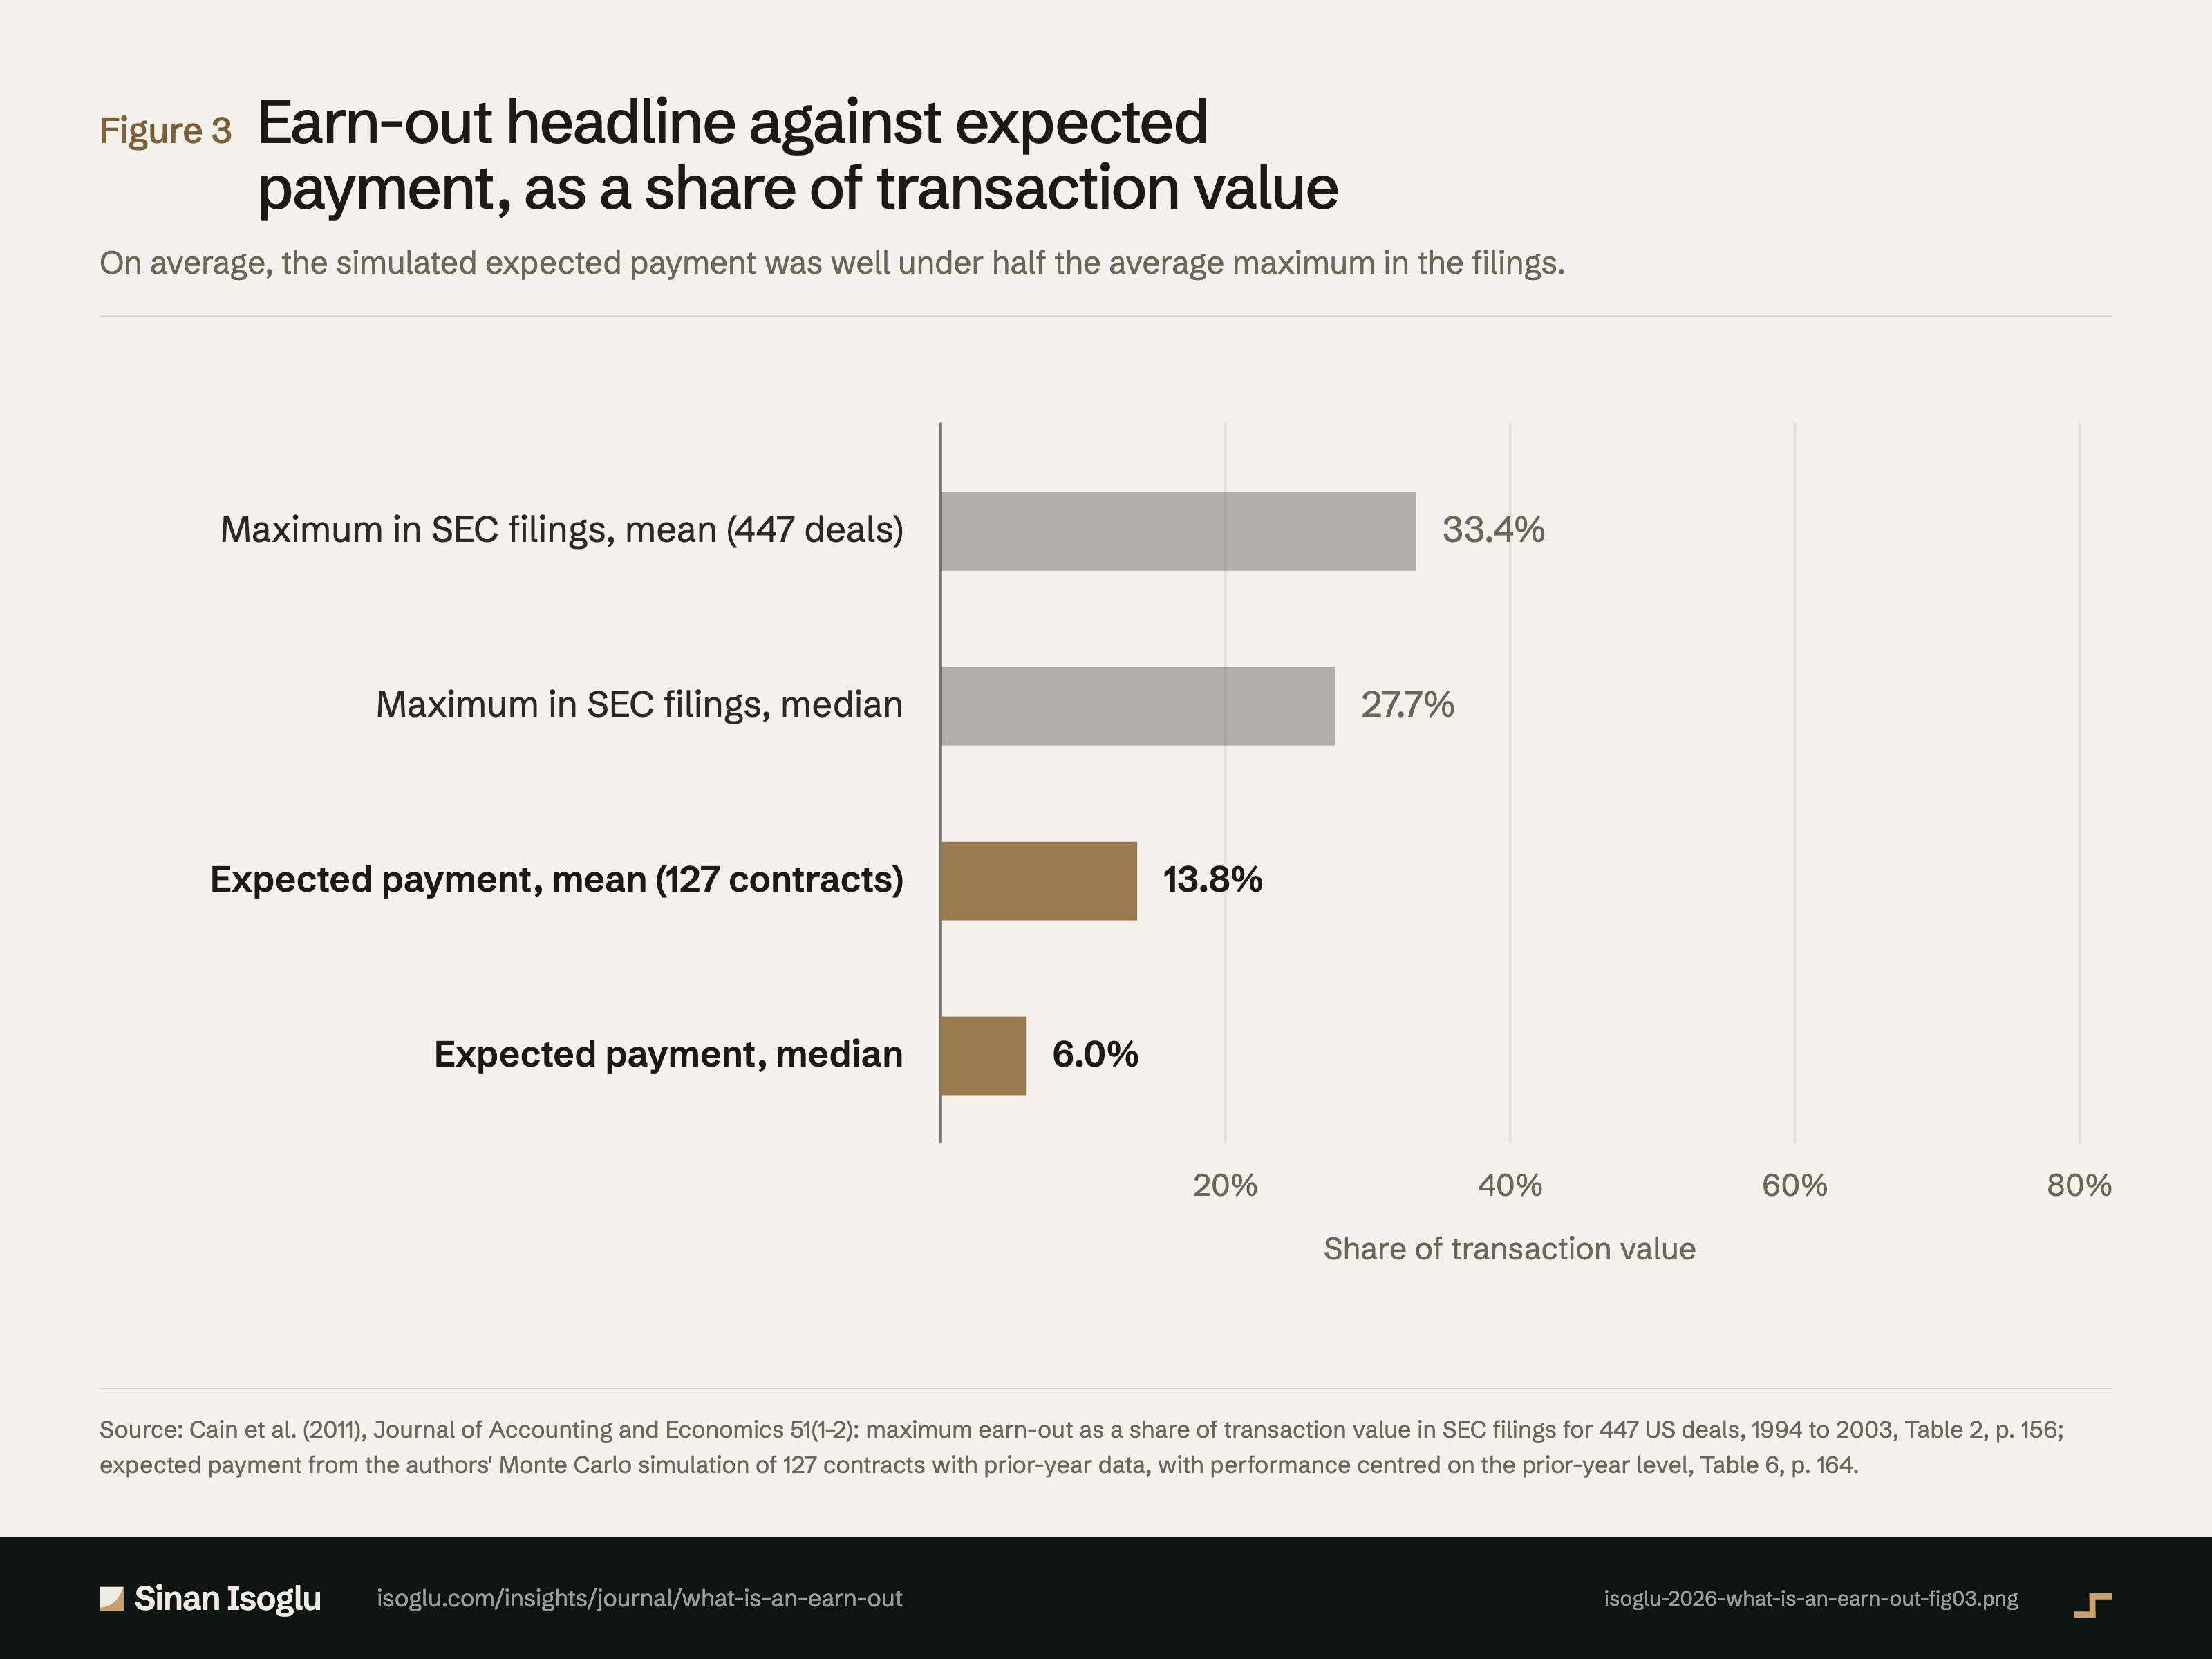
Abbildung 3Grafik
Earn-Out-Nominalbetrag gegenüber erwarteter Zahlung, als Anteil am Transaktionswert
Was ist ein Earn-Out? Der Preisteil, der sich erst beweisen muss
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.