Abbildung 1Aus „Was ist die CAC-Payback-Periode?“
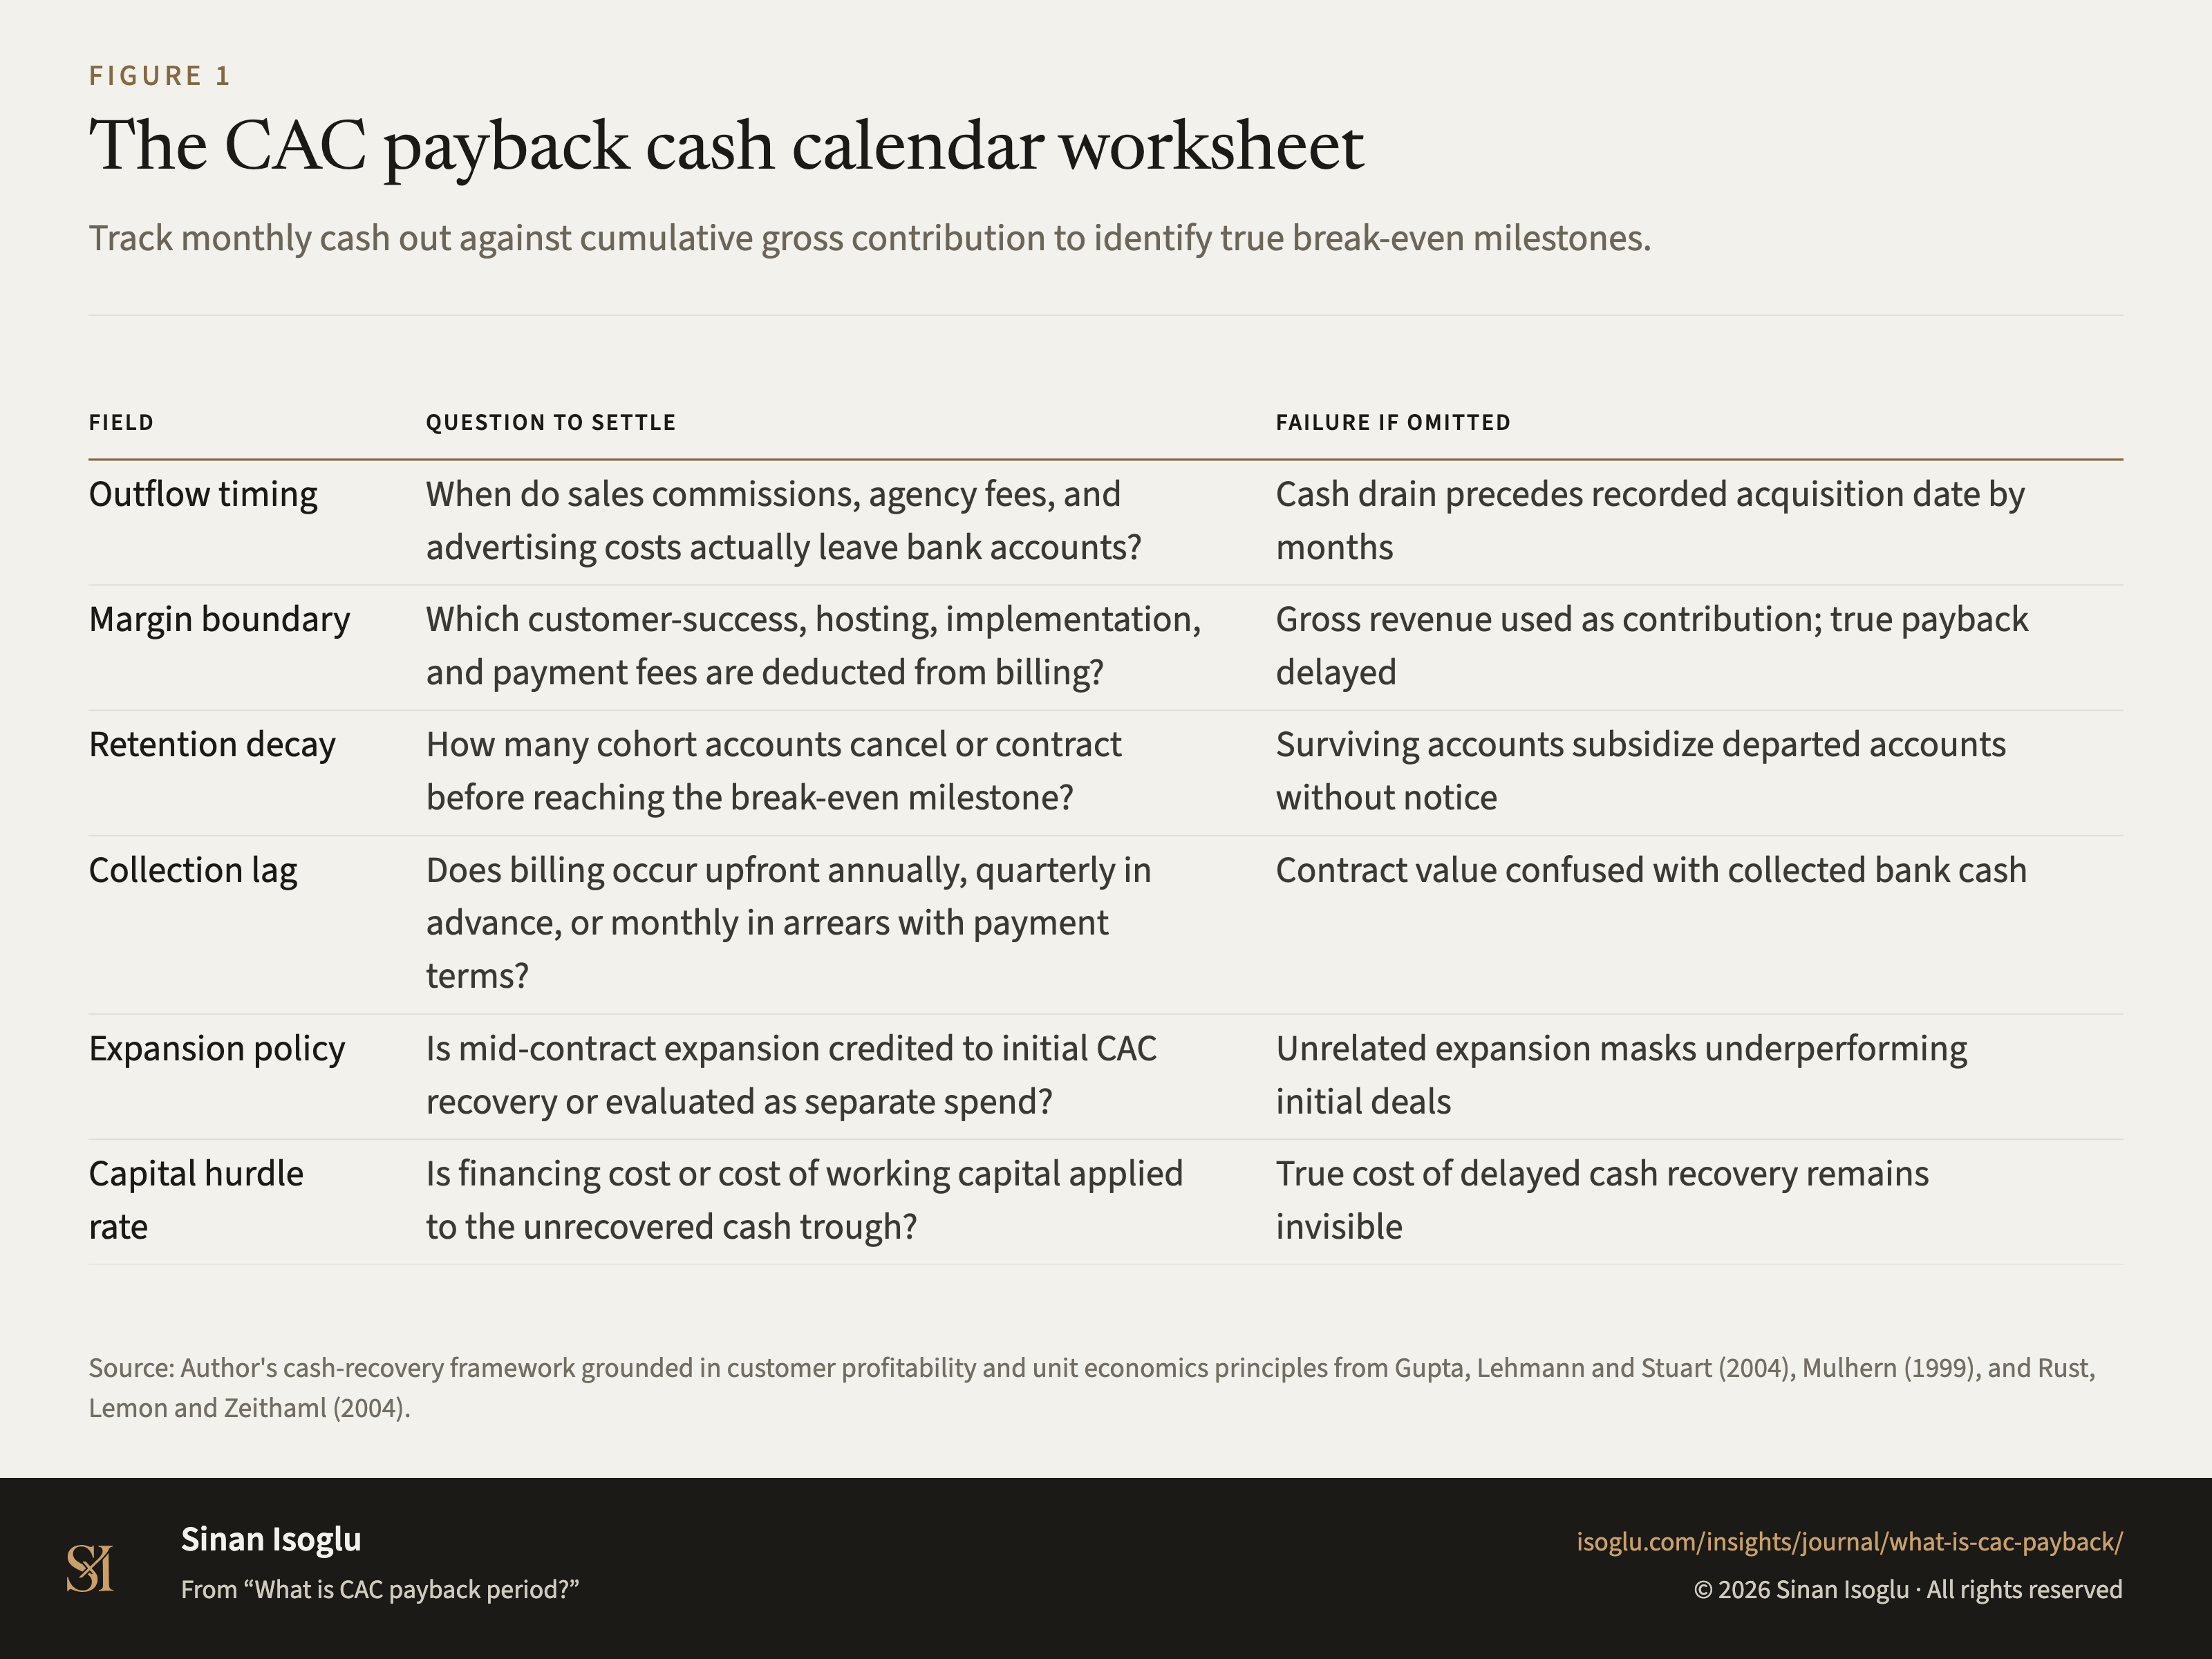
Die CAC-Payback-Kalenderkarte
Monatliche Mittelabflüsse und kumulierte Deckungsbeiträge gegenüberstellen, um den wahren Amortisationszeitpunkt zu bestimmen.
Abbildung 1Die CAC-Payback-Kalenderkarte
| Feld | Zu klärende Frage | Fehler, wenn das Feld fehlt |
|---|---|---|
| Abflusszeitpunkt | Wann fließen Vertriebsprovisionen, Agenturhonorare und Mediengelder tatsächlich vom Bankkonto ab? | Der Liquiditätsabfluss eilt dem gebuchten Kundenbeginn um Monate voraus |
| Deckungsbeitragsgrenze | Welche Kundenerfolgs-, Server-, Implementierungs- und Abrechnungskosten mindern den Umsatz? | Umsatzerlöse werden mit Deckungsbeitrag verwechselt; Payback verzögert sich |
| Abwanderungsverlauf | Wie viele Kunden der Kohorte kündigen oder reduzieren ihren Umfang vor Erreichen des Break-even? | Verbleibende Kunden subventionieren unbemerkt vorzeitig abgesprungene Konten |
| Zahlungsziel und Verzug | Erfolgt die Rechnungsstellung jährlich im Voraus oder monatlich nachgelagert mit Zahlungszielen? | Vertragswert wird mit real verfügbarem Kontoguthaben verwechselt |
| Expansionslogik | Werden spätere Vertragserweiterungen der ersten CAC angerechnet oder als eigener Aufwand gewertet? | Nicht zusammenhängende Expansion kaschiert defizitäre Erstverträge |
| Kapitalkostensatz | Werden Finanzierungskosten für die Phase der ungedeckten Liquiditätsunterdeckung angesetzt? | Die wahren Zinskosten verzögerter Mittelrückflüsse bleiben unsichtbar |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Arbeitsmodell des Autors zur Liquiditätsrückgewinnung, begründet mit Grundsätzen der Kundenprofitabilität und Unit Economics bei Gupta, Lehmann und Stuart (2004), Mulhern (1999) sowie Rust, Lemon und Zeithaml (2004).
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- A GLS04-C2 The sensitivity is theirs and it is asymmetric: "a 1% improvement in retention, margin, or acqui"sition cost "improves firm value by 5%, 1%, and .1%, respectively"Gupta, Lehmann & Stuart. (2004)
- A MUL99-C1 The paper is METHOD, not an empirical finding, in its own words: "This paper provides a conceptual and methodological foundation for measuring customer profitability" by extending customer-lifetime-value approaches to broader target-marketing applications.Mulhern. (1999)
- A RLZ04-C1 The framework is a trade-off device, in the authors' words: "a unified strategic framework that enables competing marketing strategy options to be traded off on the basis of projected financial return, which is operationalized as the change in a firm's customer equity rel"ative to the incremental expenditure needed to produce itRust, Lemon & Zeithaml. (2004)
- A RLZ04-C2 The components of a lifetime value are enumerated: "each customer's lifetime value results from the frequency of category purchases, average quantity of purchase, and brand-switching patterns combined with the firm's contribution margin"Rust, Lemon & Zeithaml. (2004)
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Wachstum, das sich potenziert
Was ist die CAC-Payback-Periode?
Die CAC-Payback-Periode misst die Dauer bis zur Amortisation der Akquisitionskosten durch Deckungsbeiträge. Cash-Kalender statt Durchschnitt.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.