Abbildung 1Aus „Was ist der Deckungsbeitrag?“
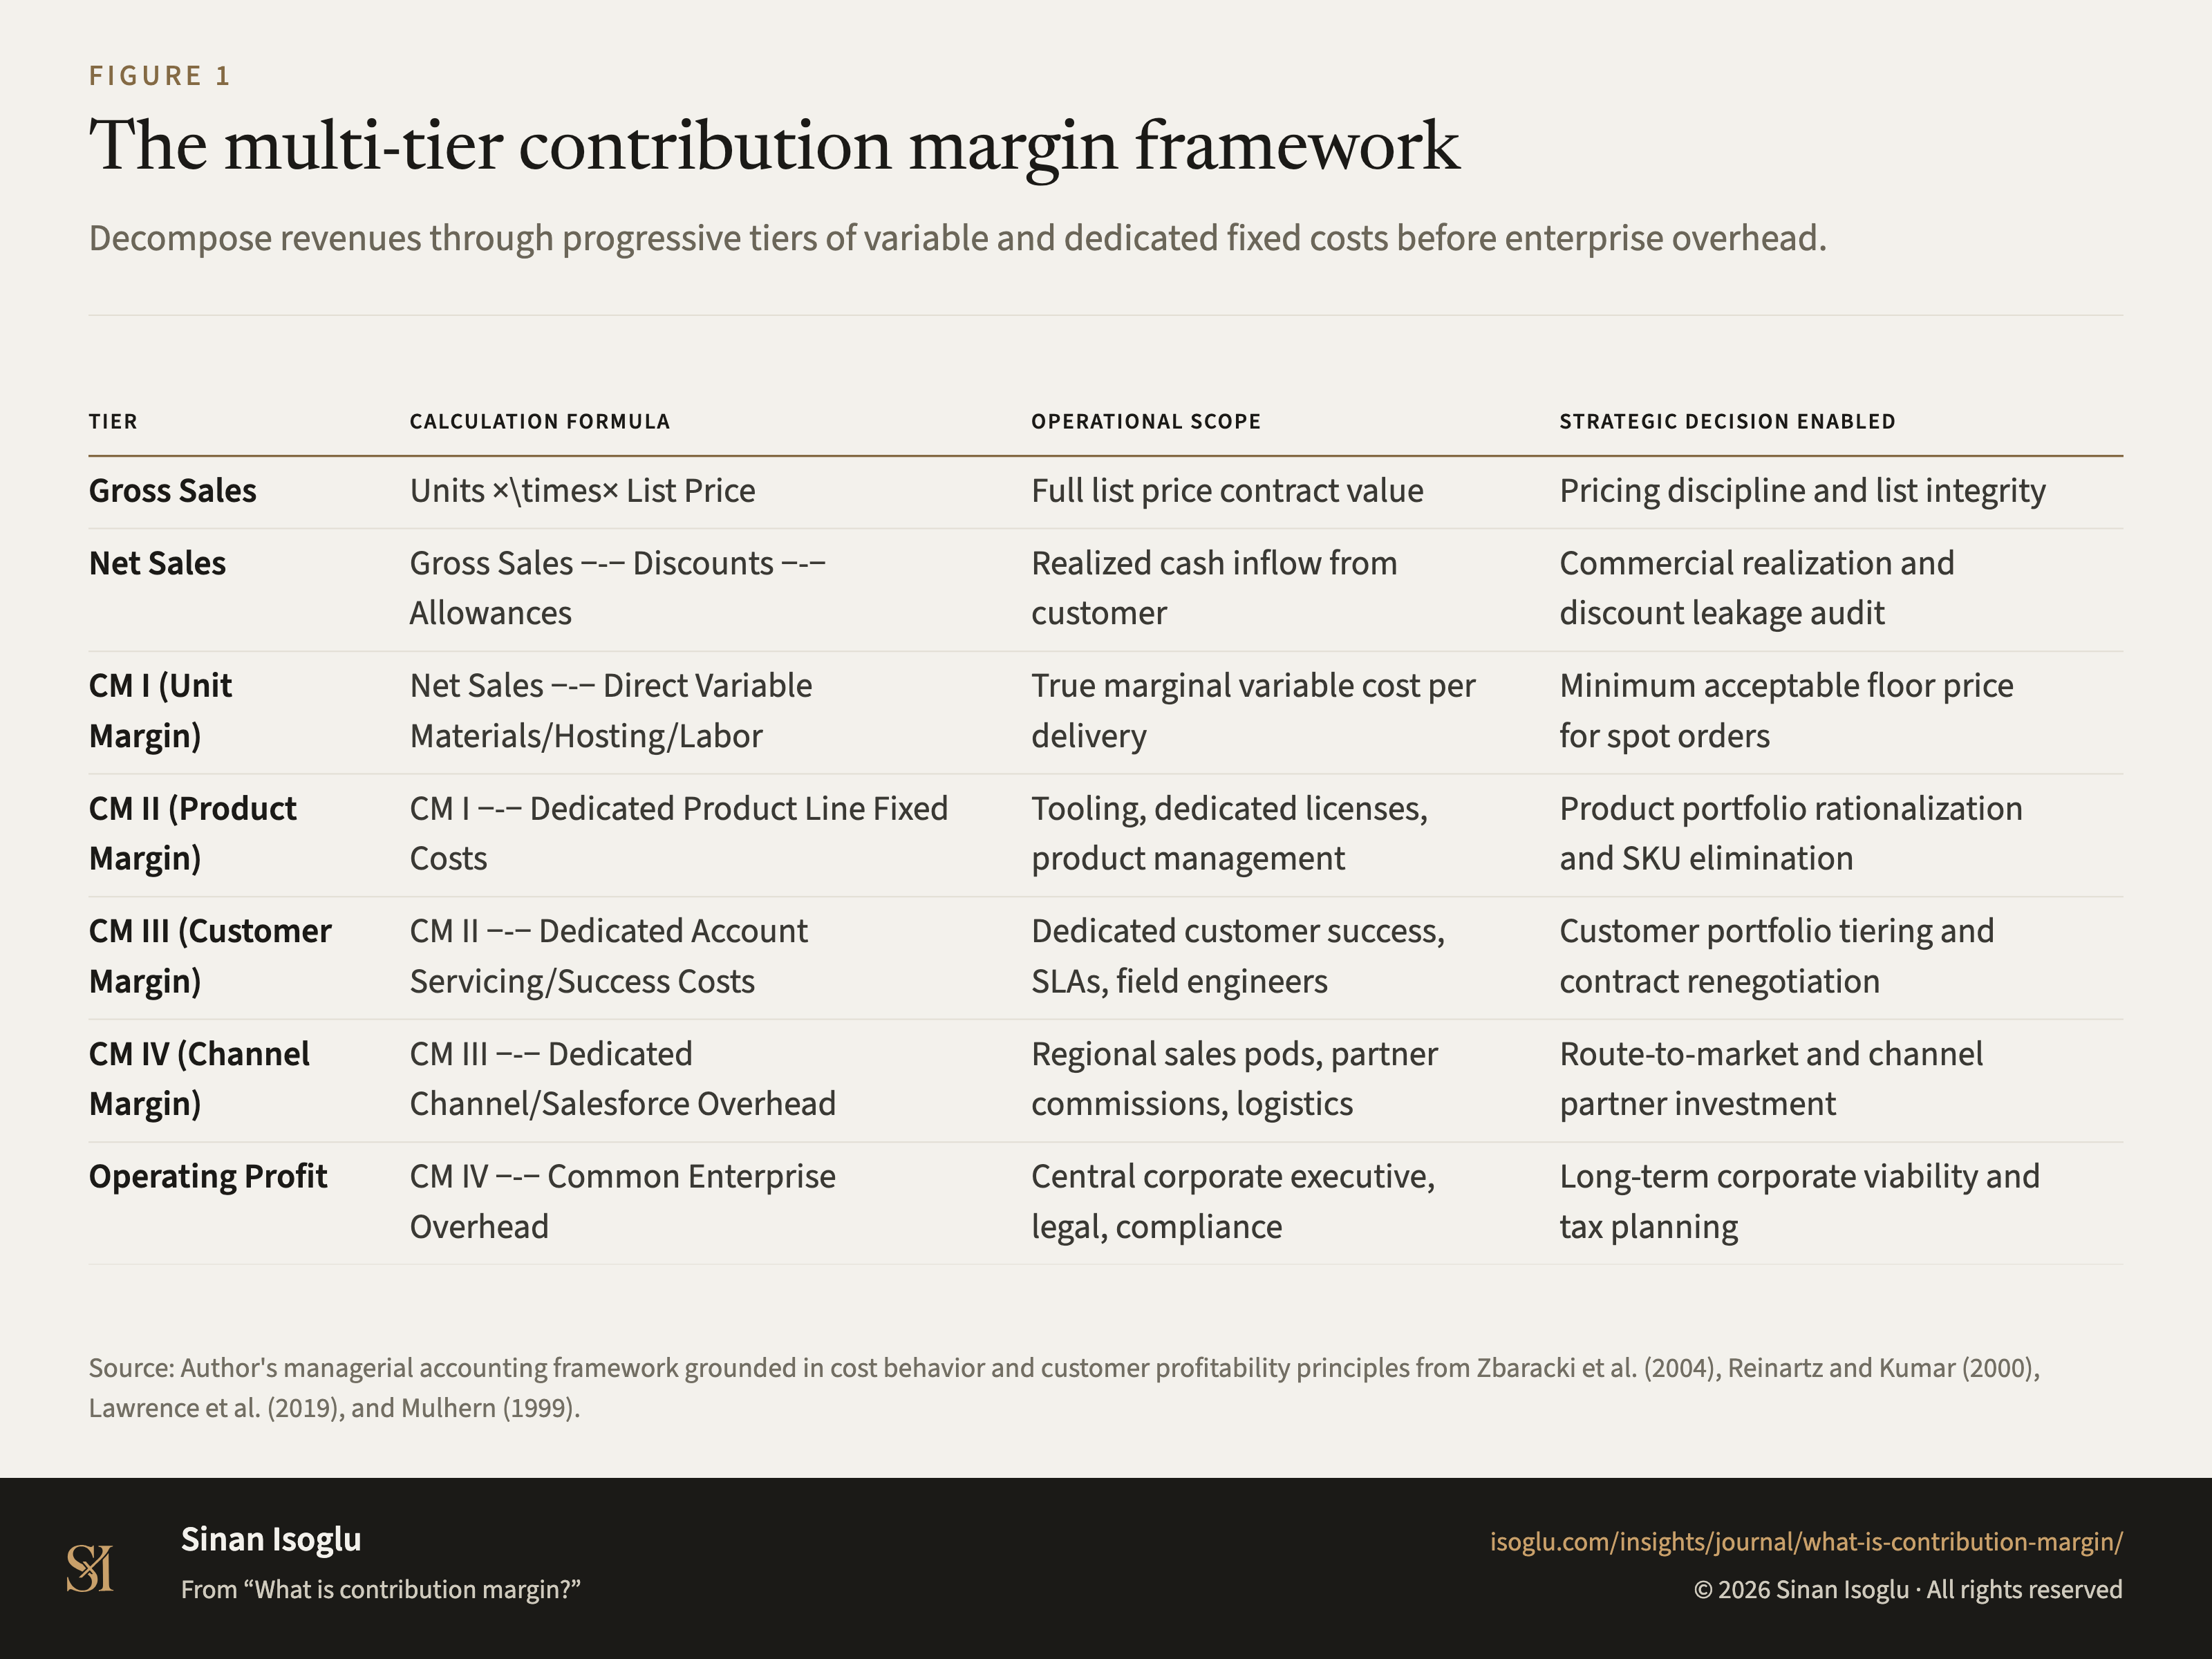
Die stufenweise Deckungsbeitragsrechnung
Erlöse über progressive Stufen von variablen und zurechenbaren Fixkosten abbauen, bevor Unternehmens-Gemeinkosten verrechnet werden.
Abbildung 1Die stufenweise Deckungsbeitragsrechnung
| Stufe | Berechnungsformel | Operative Kostenbestandteile | Ermöglichte strategische Entscheidung |
|---|---|---|---|
| Bruttoumsatz | Absatzmenge $\times$ Listenpreis | Vertraglicher Gesamtwert nach Listenpreisen | Beurteilung der Preisdisziplin und Durchsetzungsstärke |
| Nettoumsatz | Bruttoumsatz $-$ Rabatte $-$ Nachlässe | Tatsächlich zufließende Barmittel | Identifikation von Rabattlecks und Konditionenkontrolle |
| DB I (Stückmarge) | Nettoumsatz $-$ Variable Material-/Hosting-/Lohnkosten | Echte variable Grenzkosten der Leistungserstellung | Kurzfristige Preisuntergrenze für Sonderaufträge |
| DB II (Erzeugnismarge) | DB I $-$ Zurechenbare Erzeugnisfixkosten | Spezialwerkzeuge, produktbezogene Softwarelizenzen | Sortimentsbereinigung und Einstellung unrentabler Varianten |
| DB III (Kundenmarge) | DB II $-$ Kundenspezifische Fixkosten | Dedizierte Betreuung, Service-Level-Agreements, Schnittstellen | Portfolio-Steuerung, Mindestvertragswerte und Nachverhandlungen |
| DB IV (Kanalmarge) | DB III $-$ Vertriebskanal-Fixkosten | Regionale Vertriebsstandorte, Partner-Infrastruktur | Bewertung von Vertriebswegen und Go-to-Market-Kanälen |
| Betriebsergebnis | DB IV $-$ Unternehmens-Gemeinkosten | Zentrale Geschäftsführung, Rechtsberatung, Verwaltung | Langfristige Gesamtrentabilität und Unternehmensfortführung |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Arbeitsmodell des Autors zur Kosten- und Deckungsbeitragsrechnung, begründet mit Grundsätzen zum Kostenverhalten und zur Kundenprofitabilität bei Zbaracki et al. (2004), Reinartz und Kumar (2000), Lawrence et al. (2019) sowie Mulhern (1999).
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- A MUL99-C1 The paper is METHOD, not an empirical finding, in its own words: "This paper provides a conceptual and methodological foundation for measuring customer profitability" by extending customer-lifetime-value approaches to broader target-marketing applications.Mulhern. (1999)
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Revenue Operations & KI
Was ist der Deckungsbeitrag?
Der Deckungsbeitrag zieht variable Kosten vom Erlös ab und zeigt, wie viel jedes zusätzliche Volumen zur Fixkostendeckung und zum Betriebsgewinn beiträgt.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
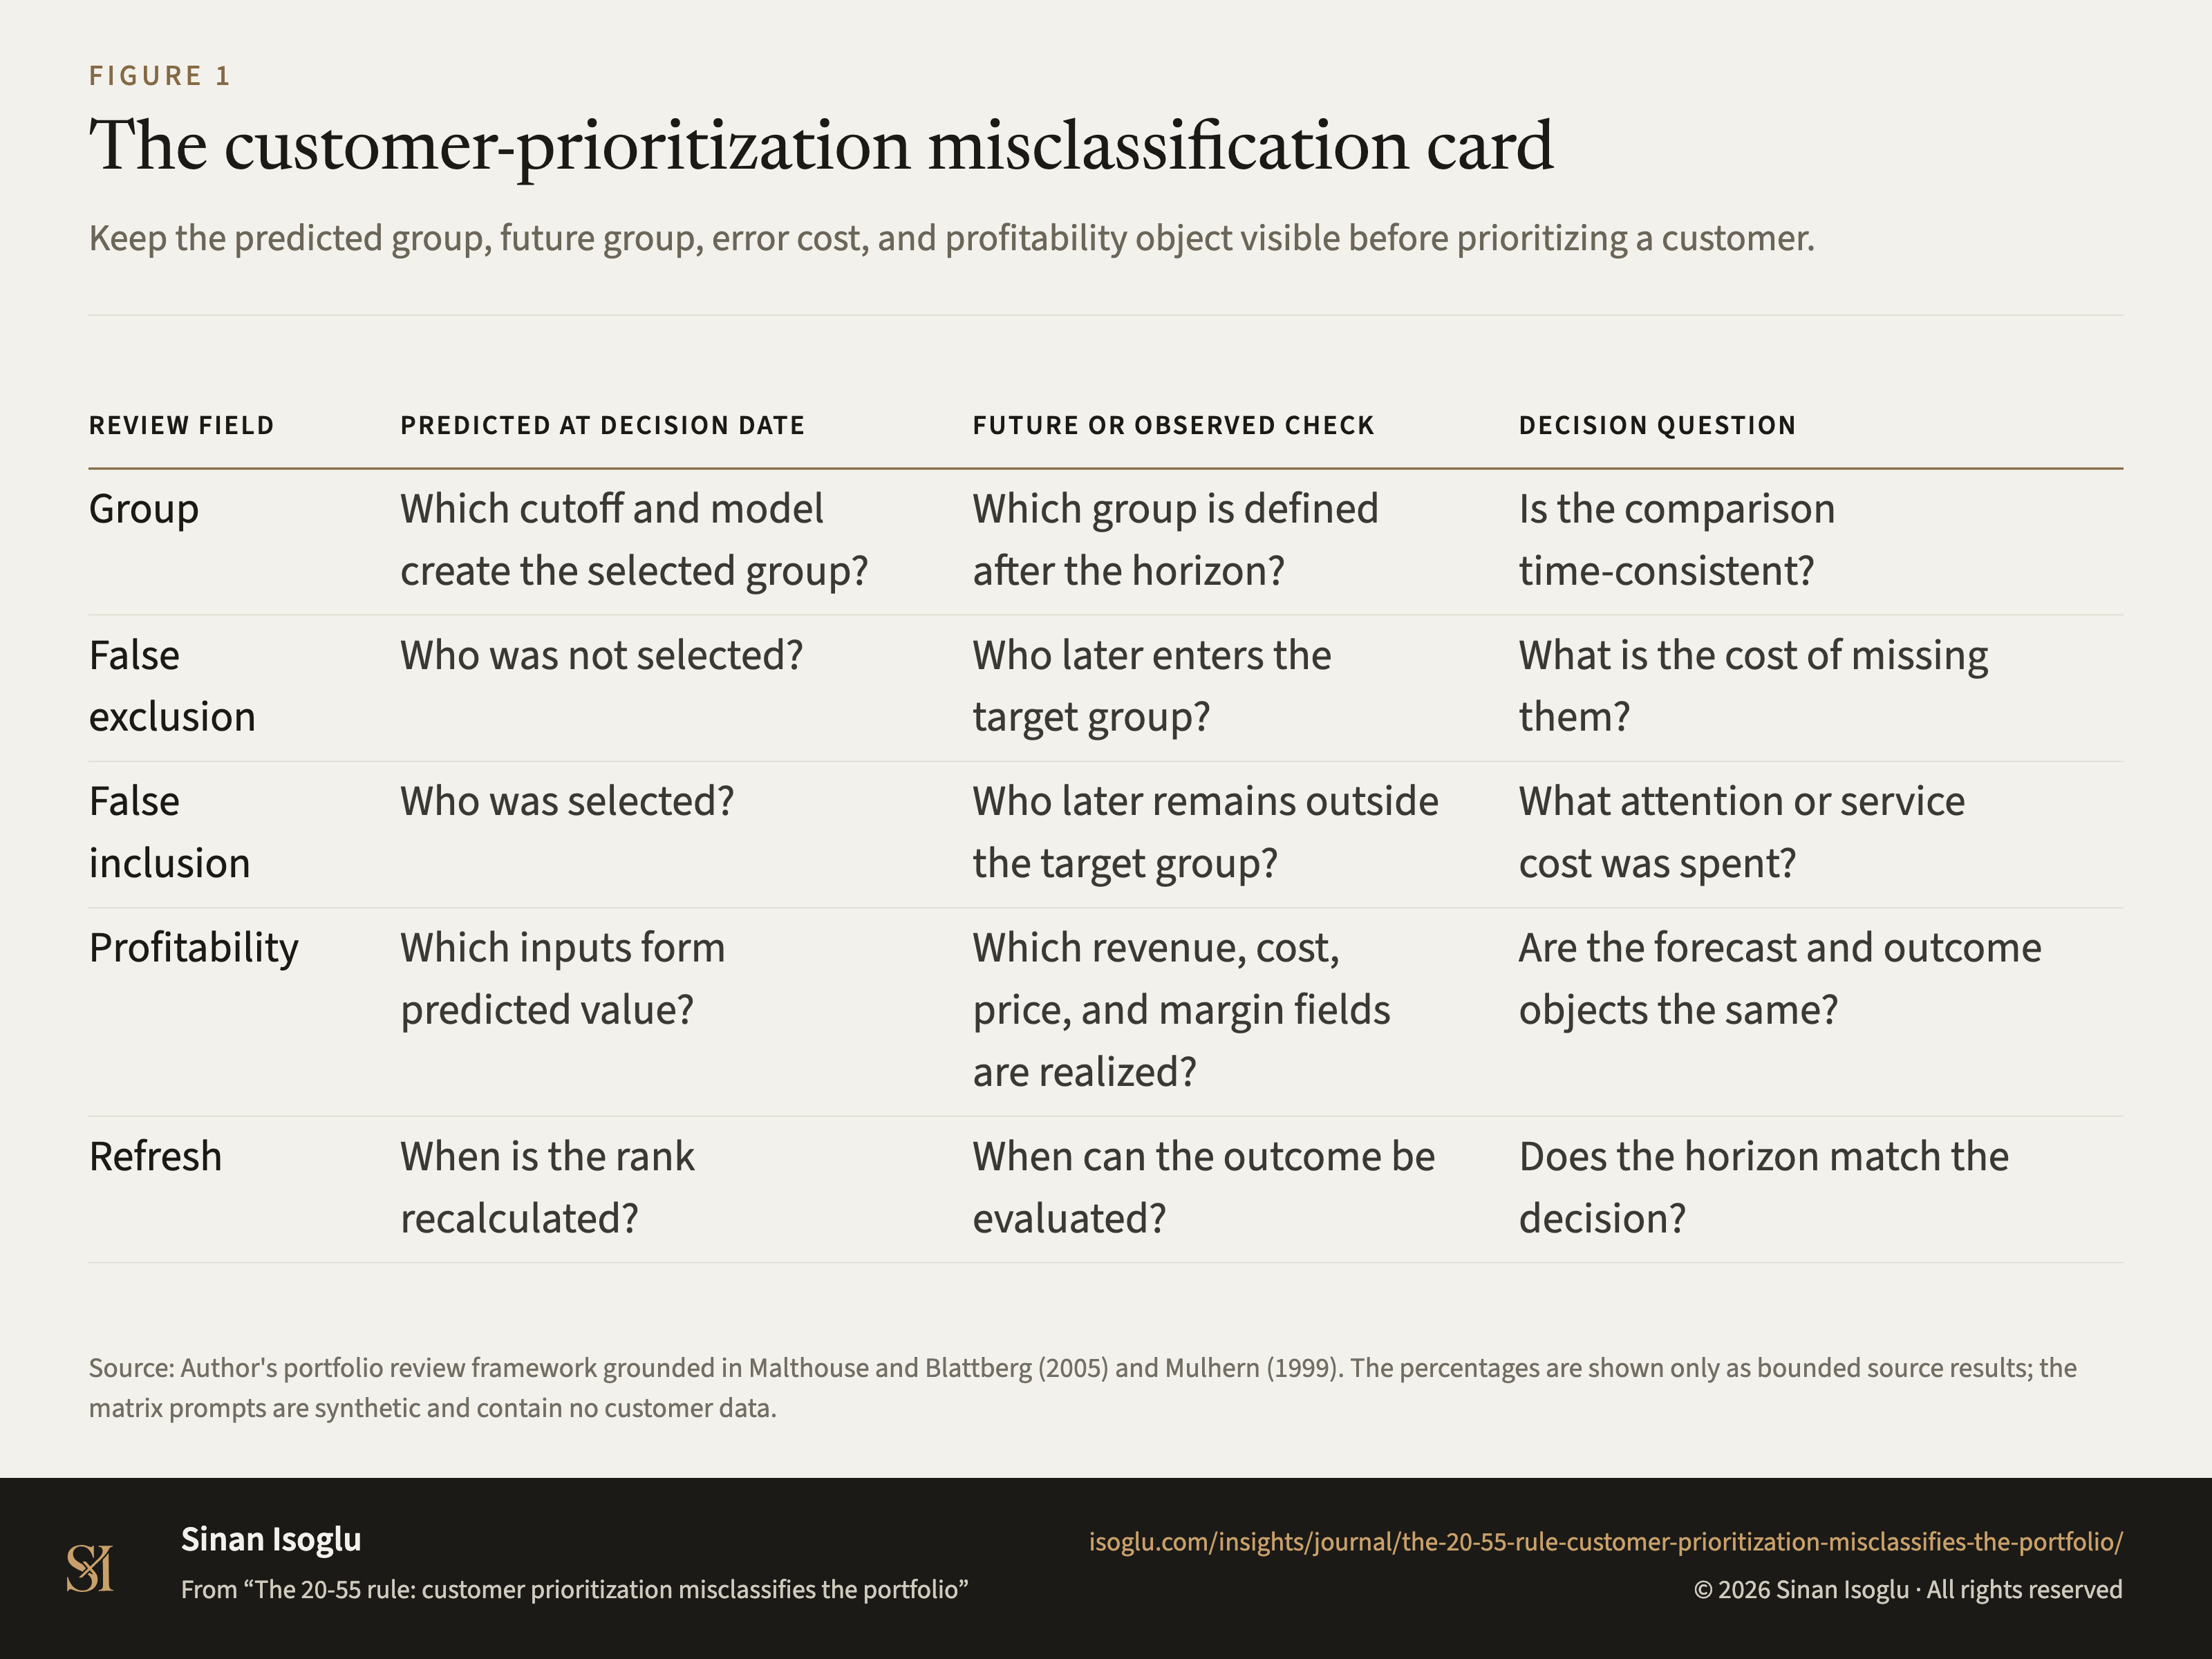
Abbildung 1Grafik
Die Fehlklassifikationskarte für Kundenpriorisierung
Die 20-55-Regel verfehlt das Portfolio
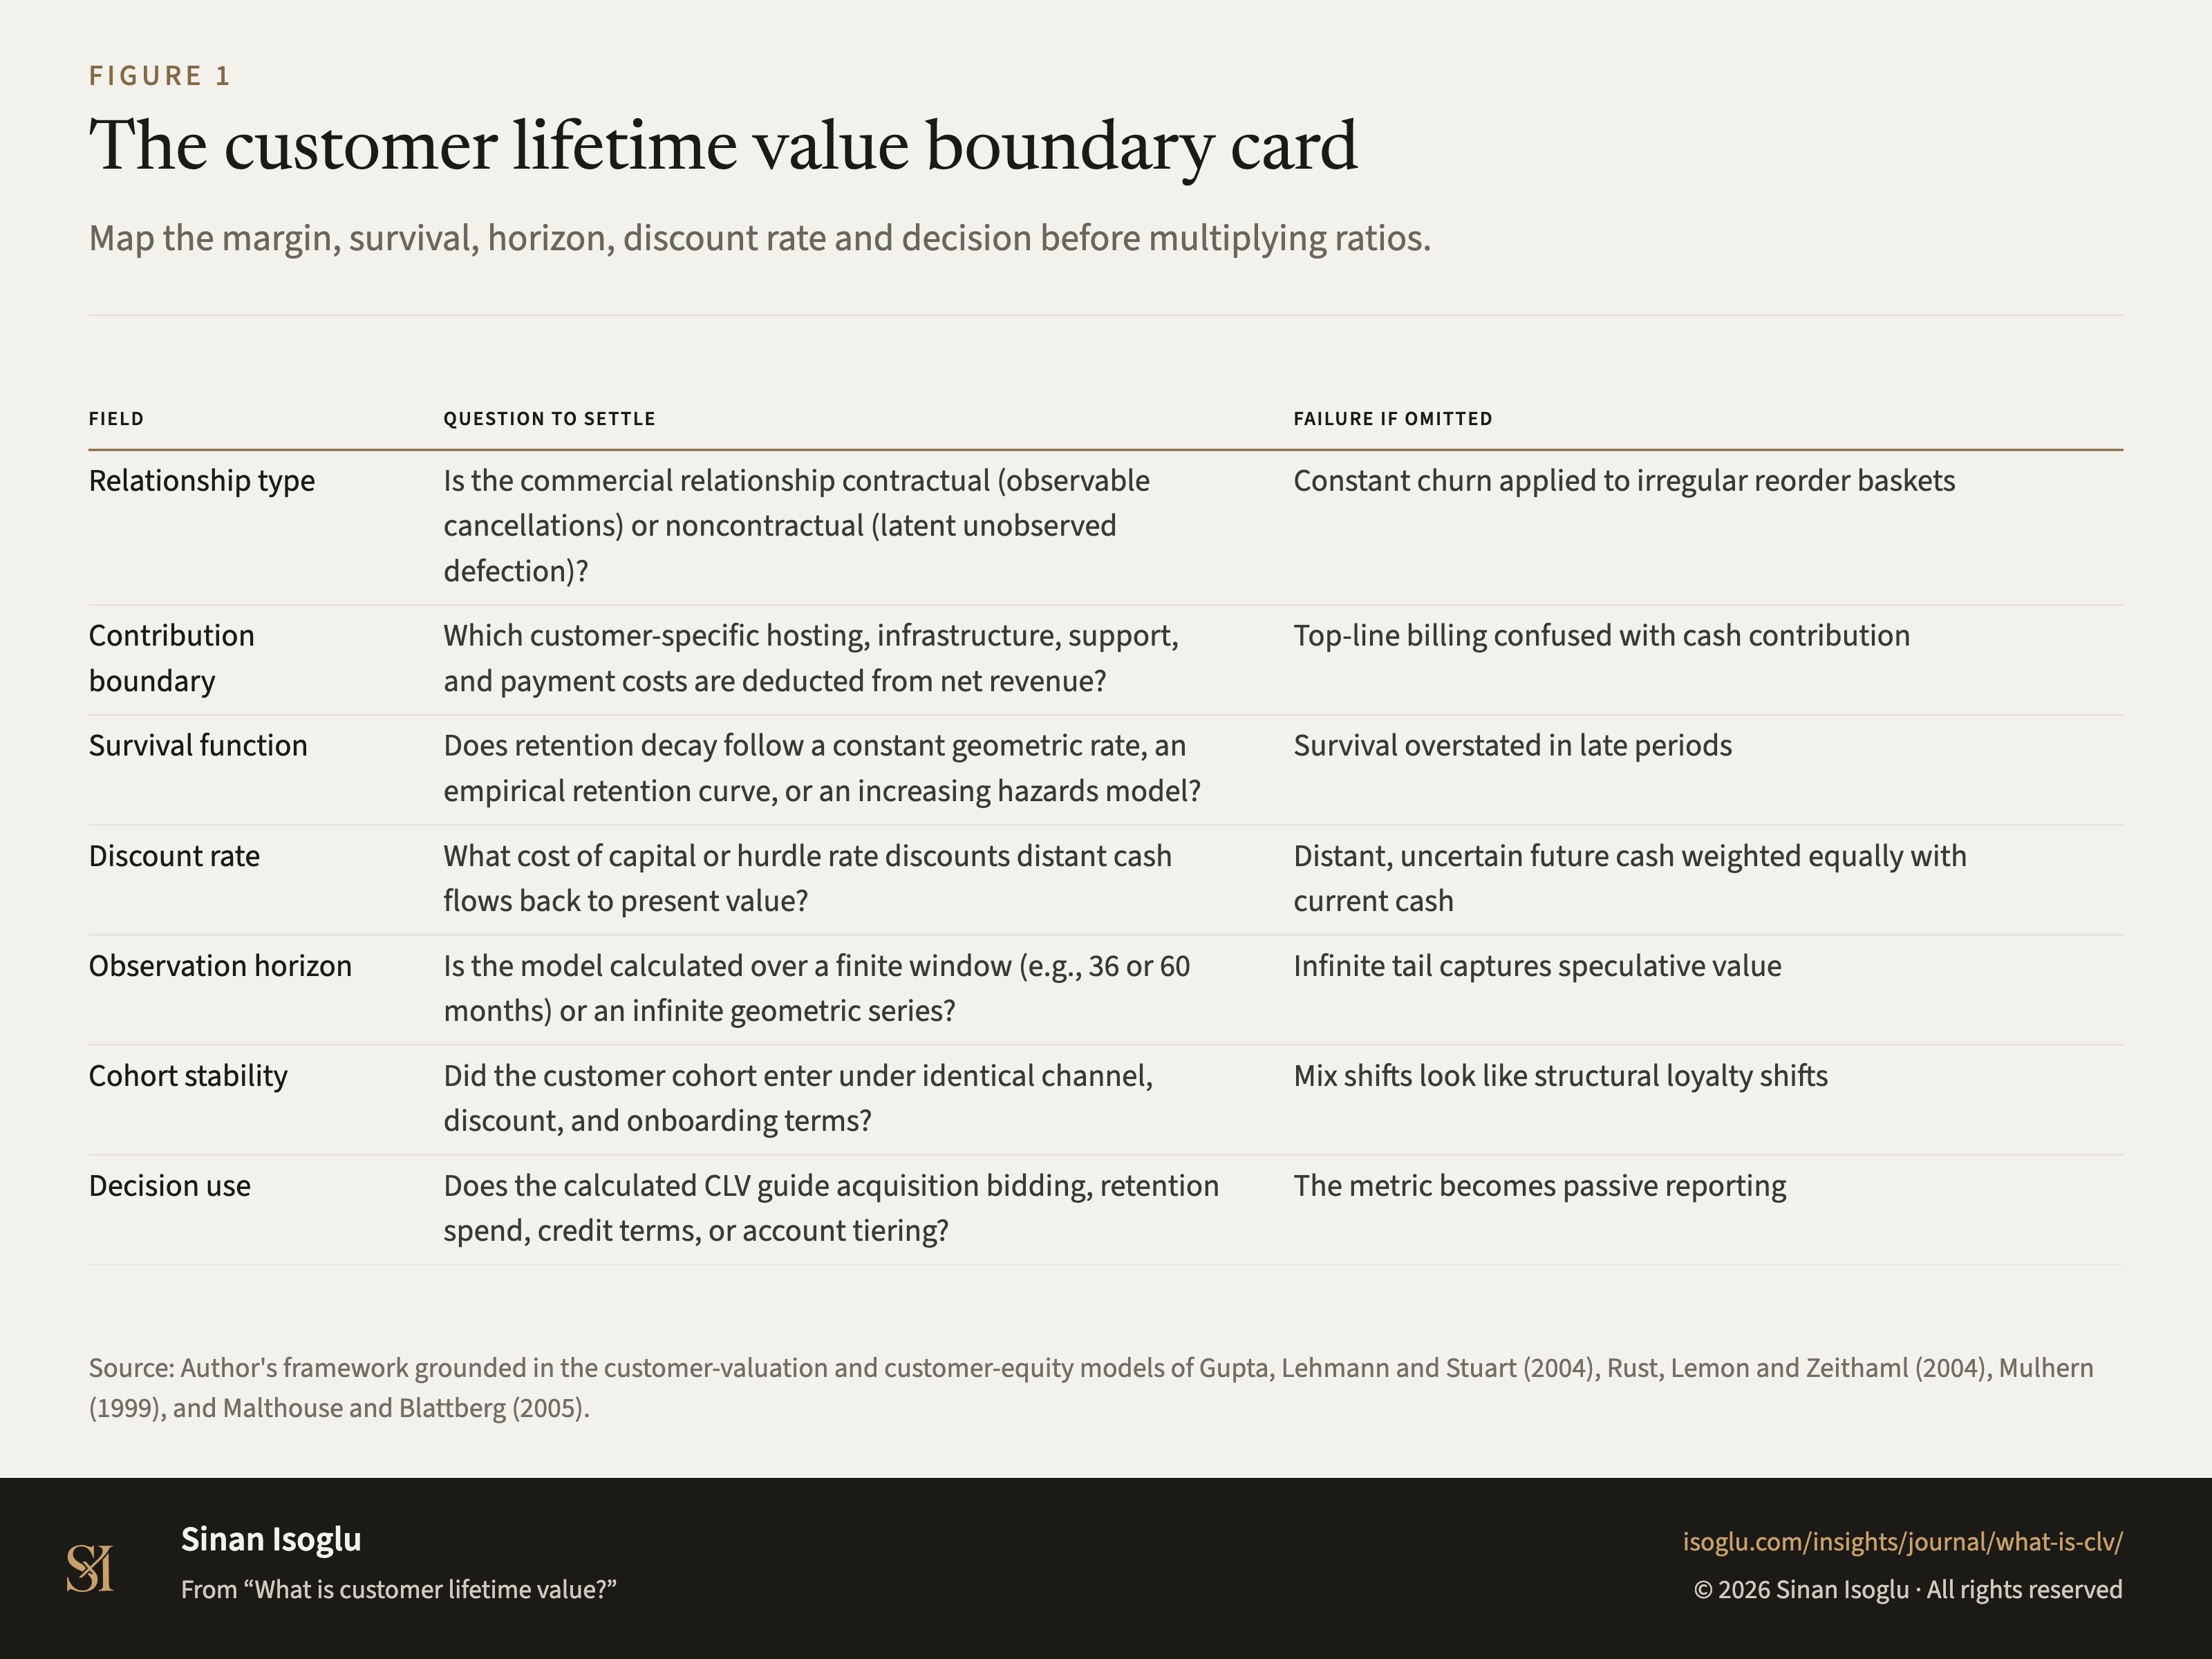
Abbildung 1Grafik
Die CLV-Abgrenzungskarte
Was ist Customer Lifetime Value?
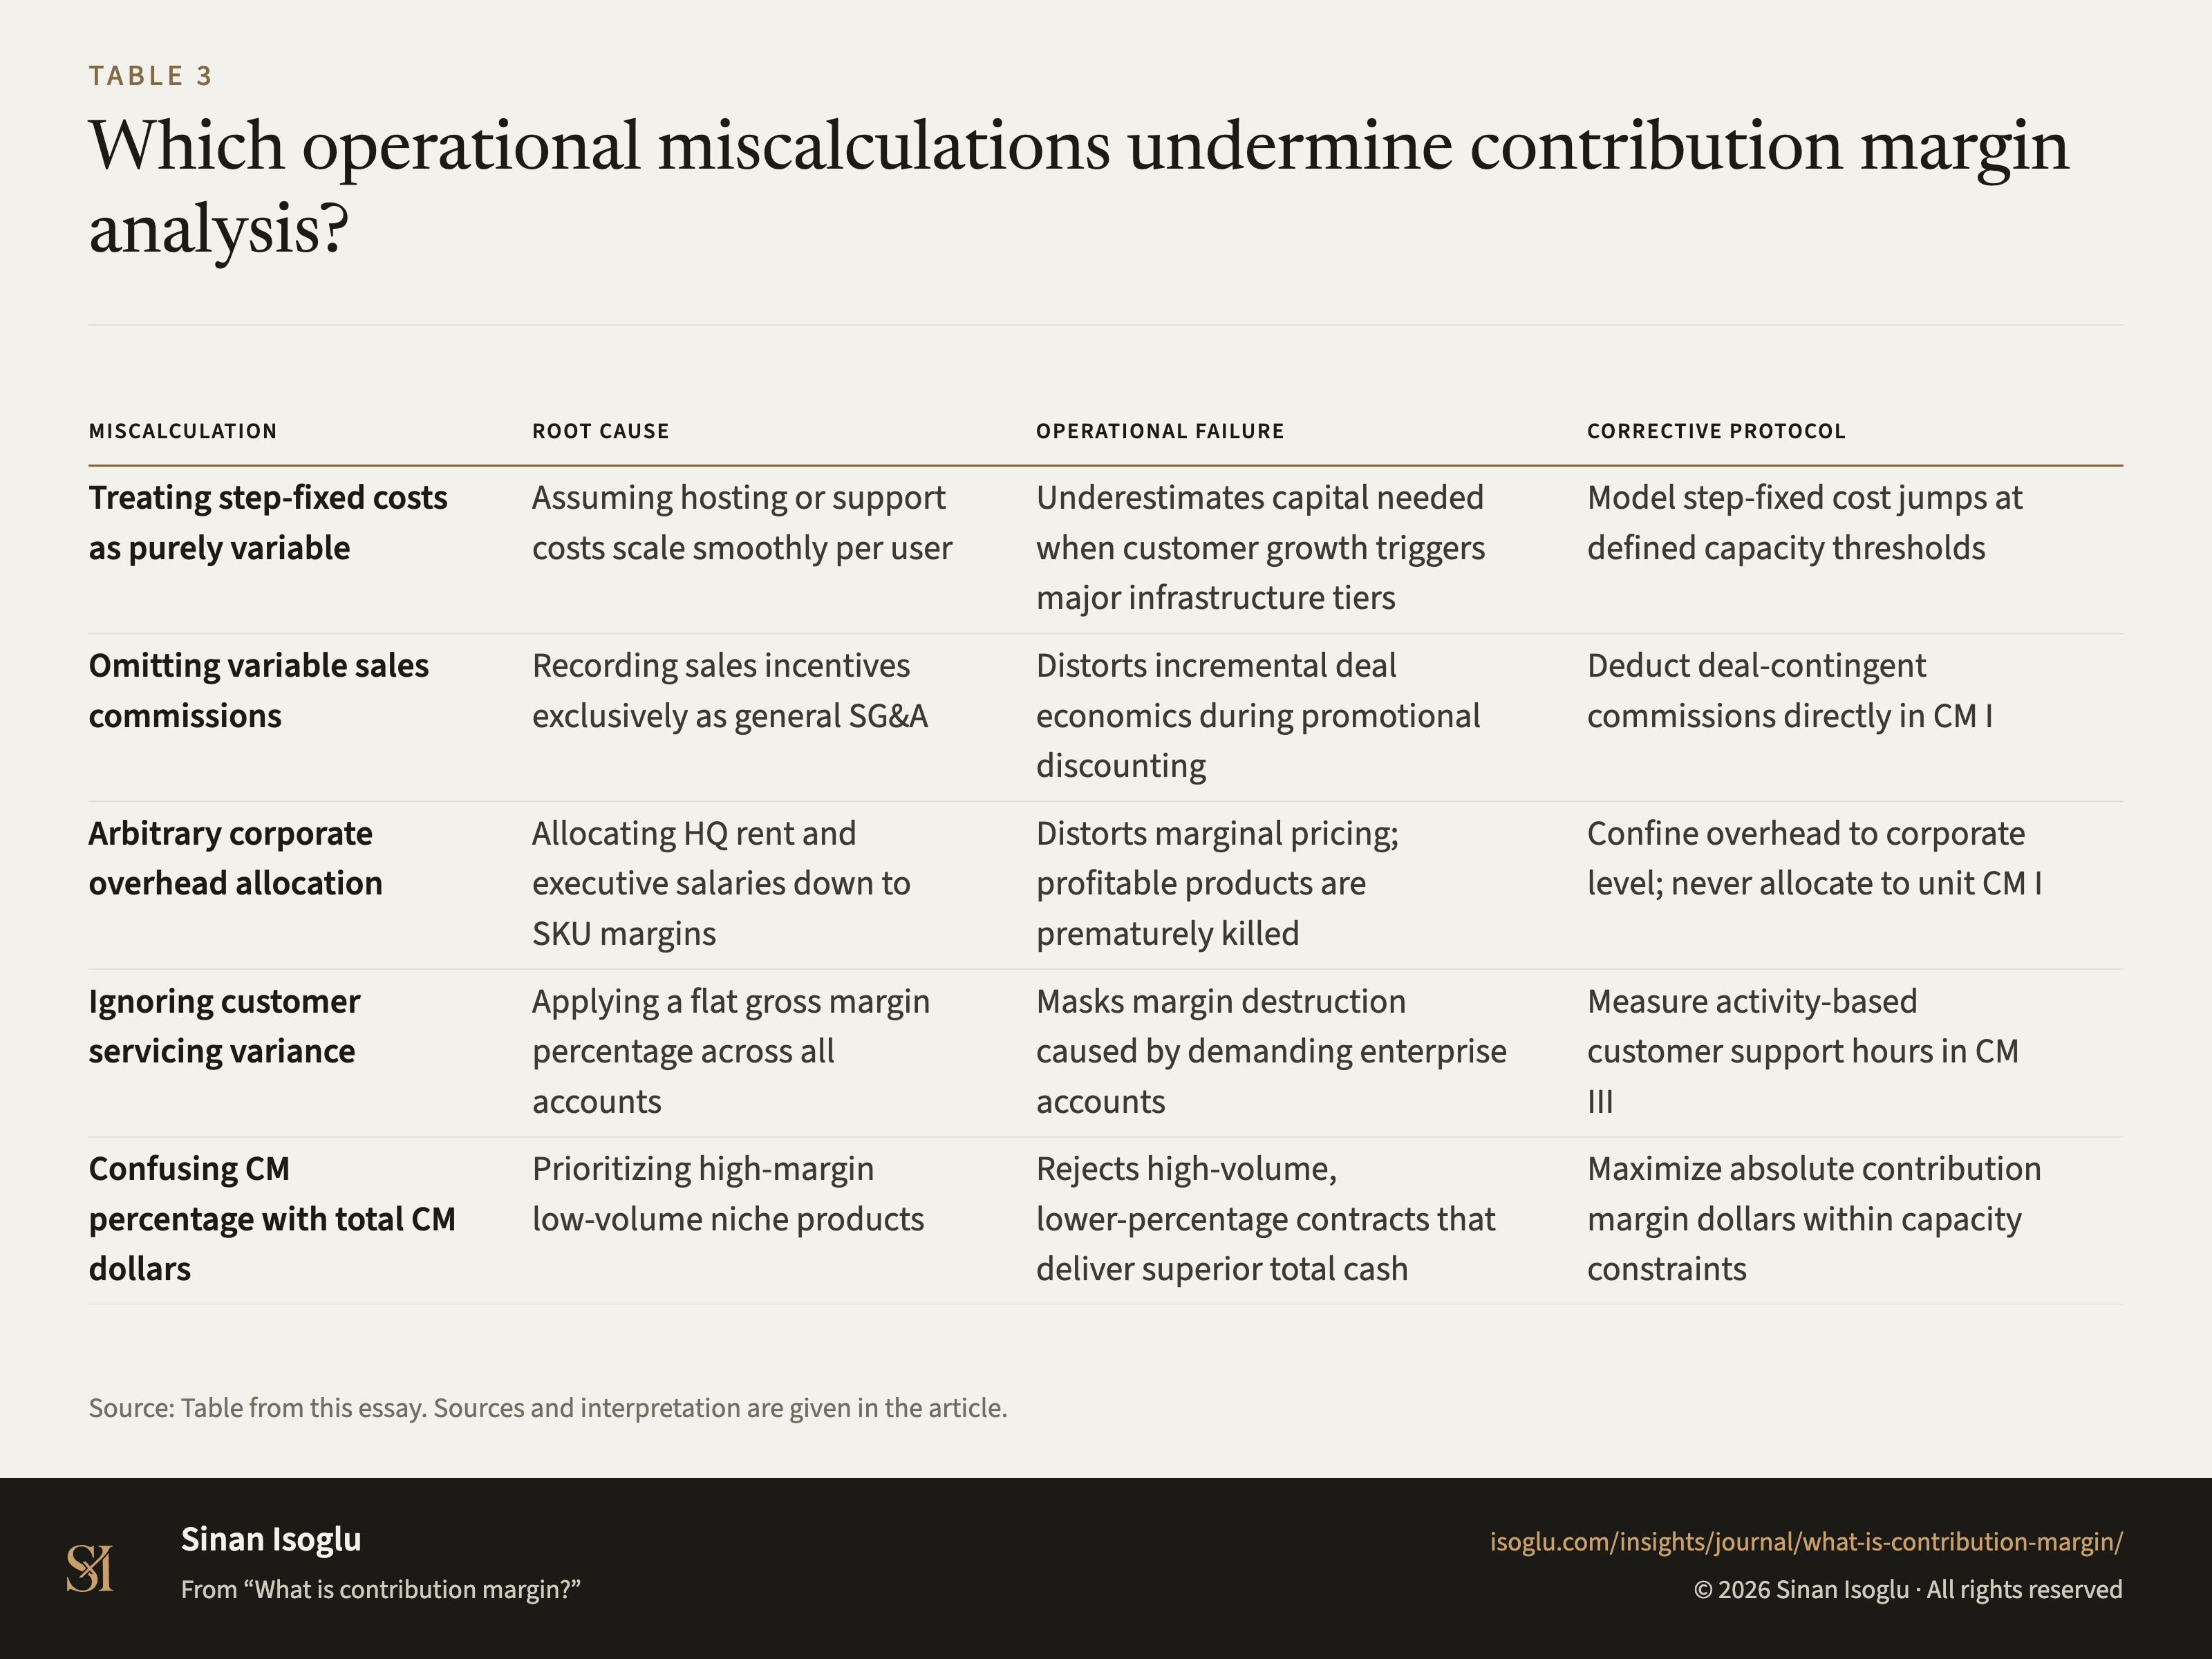
Tabelle 2Tabelle
Welche typischen Rechenfehler untergraben die Deckungsbeitragsrechnung?
Was ist der Deckungsbeitrag?
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.