Tabelle 1Aus „Eine Kunden-P&L braucht eine Kostengrenze“
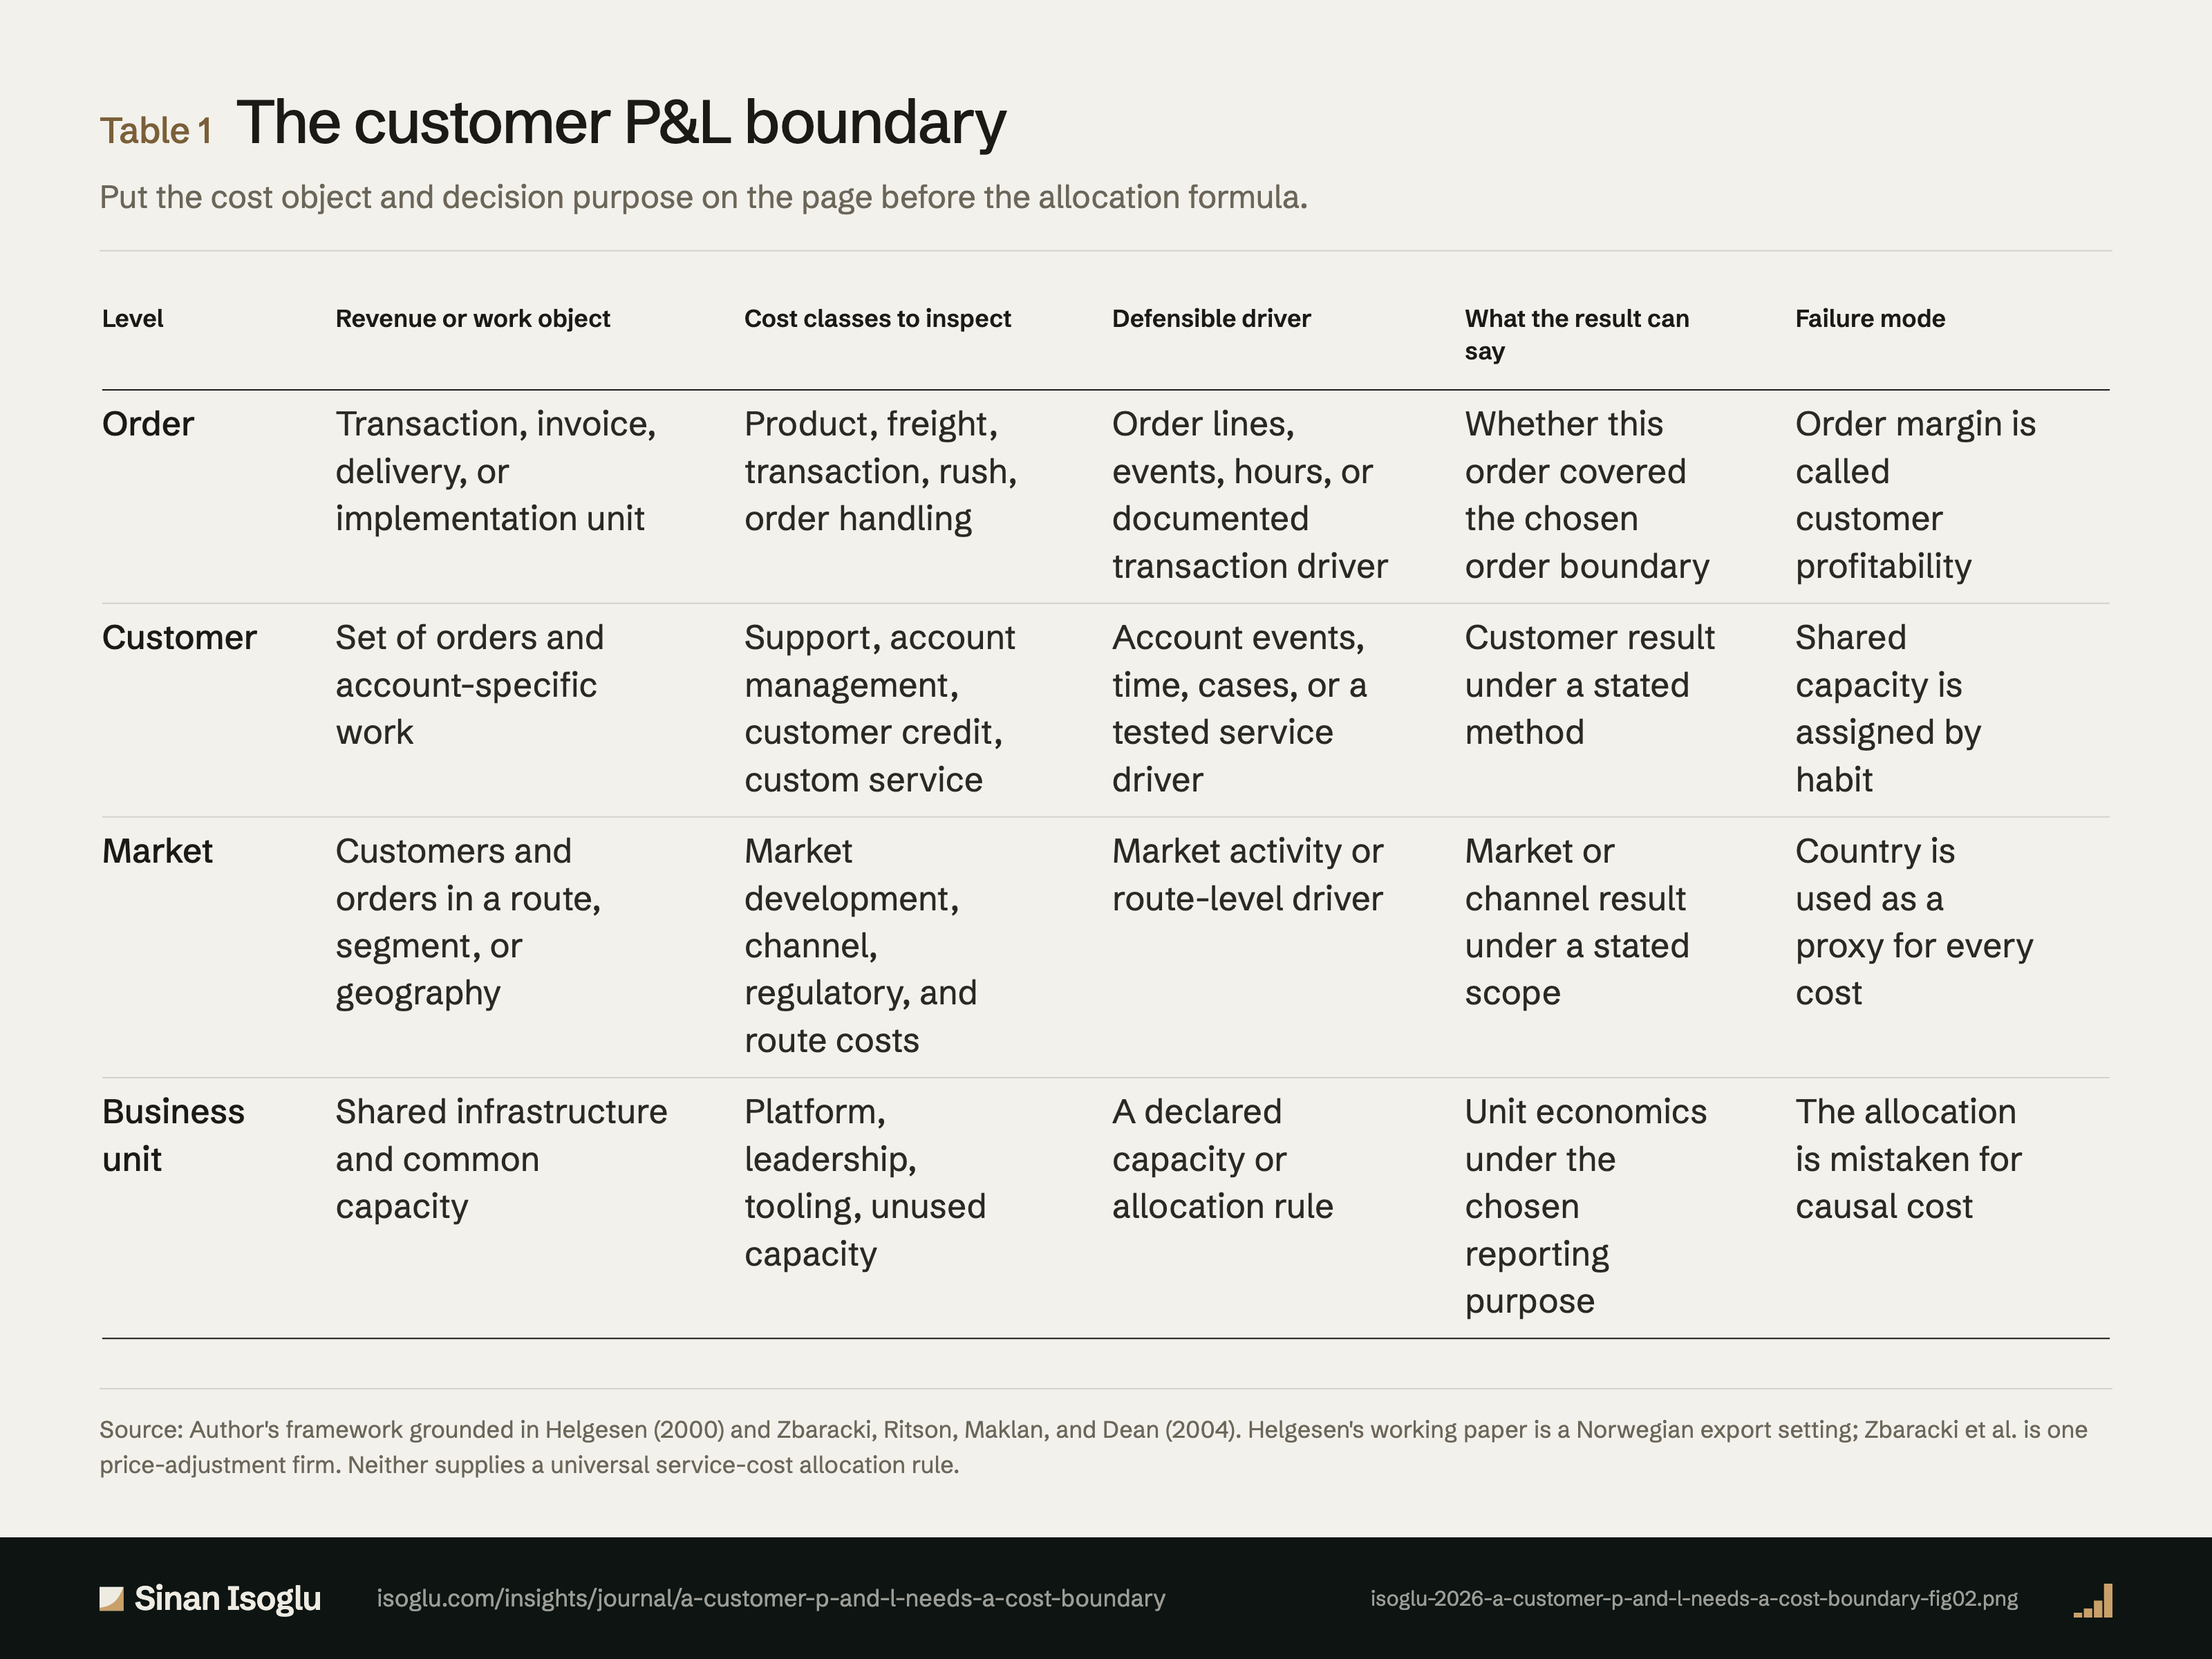
Die Grenze der Kunden-P&L
Kostenobjekt und Entscheidungszweck müssen vor der Zuweisungsformel sichtbar sein.
Tabelle 1Die Grenze der Kunden-P&L
| Ebene | Umsatz- oder Arbeitsobjekt | Zu prüfende Kostenklassen | Belastbarer Treiber | Was das Ergebnis sagen kann | Fehlerbild |
|---|---|---|---|---|---|
| Auftrag | Transaktion, Rechnung, Lieferung oder Implementierung | Produkt, Fracht, Transaktion, Eile, Auftragsbearbeitung | Auftragszeilen, Ereignisse, Stunden oder dokumentierter Auftragstreiber | Ob dieser Auftrag seine gewählte Grenze deckt | Auftragsmarge wird Kundenprofitabilität genannt |
| Kunde | Auftragsmenge und kontospezifische Arbeit | Support, Account Management, Kundenkredit, Sonderservice | Kontoevents, Zeit, Fälle oder geprüfter Servicetreiber | Kundenergebnis nach benannter Methode | Gemeinsame Kapazität wird aus Gewohnheit zugewiesen |
| Markt | Kunden und Aufträge einer Route, eines Segments oder einer Geografie | Marktentwicklung, Kanal, Regulierung und Route | Marktaktivität oder Routentreiber | Markt- oder Kanalergebnis im gewählten Rahmen | Land dient als Proxy für jede Kostenart |
| Geschäftseinheit | Gemeinsame Infrastruktur und Kapazität | Plattform, Führung, Werkzeuge, Leerkapazität | Deklarierte Kapazitäts- oder Zuweisungsregel | Unit Economics für den Berichtszweck | Zuweisung wird für kausale Kosten gehalten |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Eigener Rahmen auf Basis von Helgesen (2000) und Zbaracki, Ritson, Maklan und Dean (2004). Helgesens Working Paper betrifft norwegischen Export; Zbaracki et al. ein Unternehmen und Preisänderungen. Keine der Quellen liefert eine allgemeine Servicekostenregel.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- A HLG00-C1 The setting is one industry in one country: "Norwegian exporters of klipfish and frozen fish are chosen as a context"Helgesen. (2000)
- A HLG00-C2 The sample, verbatim: "the sample, consisting of 564 orders related to 176 customer and 36 geographical markets"Helgesen. (2000)
- A HLG00-C3 The rule is stated as a rule: "Costs are assigned to the level where they are incurred (orders, customers, markets, etc.). All the revenues are related to the order level", and "Then revenues and costs from orders are transferred to the customer level"Helgesen. (2000)
- A HLG00-C4 The paper says the method changes the answer: descriptive customer profitability can be built with "full costing (the absorp""tion method), (2) variable costing (the contribution margin method) or (3) activity based costing", and "These methods will of course tend to result in different designs of the specified accounts"Helgesen. (2000)
- A ZRLDB04-C1 "the managerial costs are more than 6 times and customer costs are more than 20 times the menu costs"zbaracki-etal-2004-price-adjustment-costs
- A ZRLDB04-C2 "in total the price adjustment costs comprise 1 22 of the company s revenue and 20 03 of the company s net margin": one firm, one periodzbaracki-etal-2004-price-adjustment-costs
- B B08-C1 A customer P&L boundary should follow the cost object and where the cost is incurred, not the reporting convenience of a revenue dashboardAuthor framework grounded in Helgesen (2000)
- B B08-C2 Service costs should be classified by order, customer, market, and business-unit level before a team decides whether to allocate them furtherAuthor framework grounded in Helgesen (2000) and Zbaracki et al. (2004)
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Wachstum, das sich potenziert
Eine Kunden-P&L braucht eine Kostengrenze
Umsatz ist keine Kundenprofitabilität. Ordne Kosten für Auftrag, Kunde, Markt und gemeinsame Kapazität dem Zweck der Entscheidung zu.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
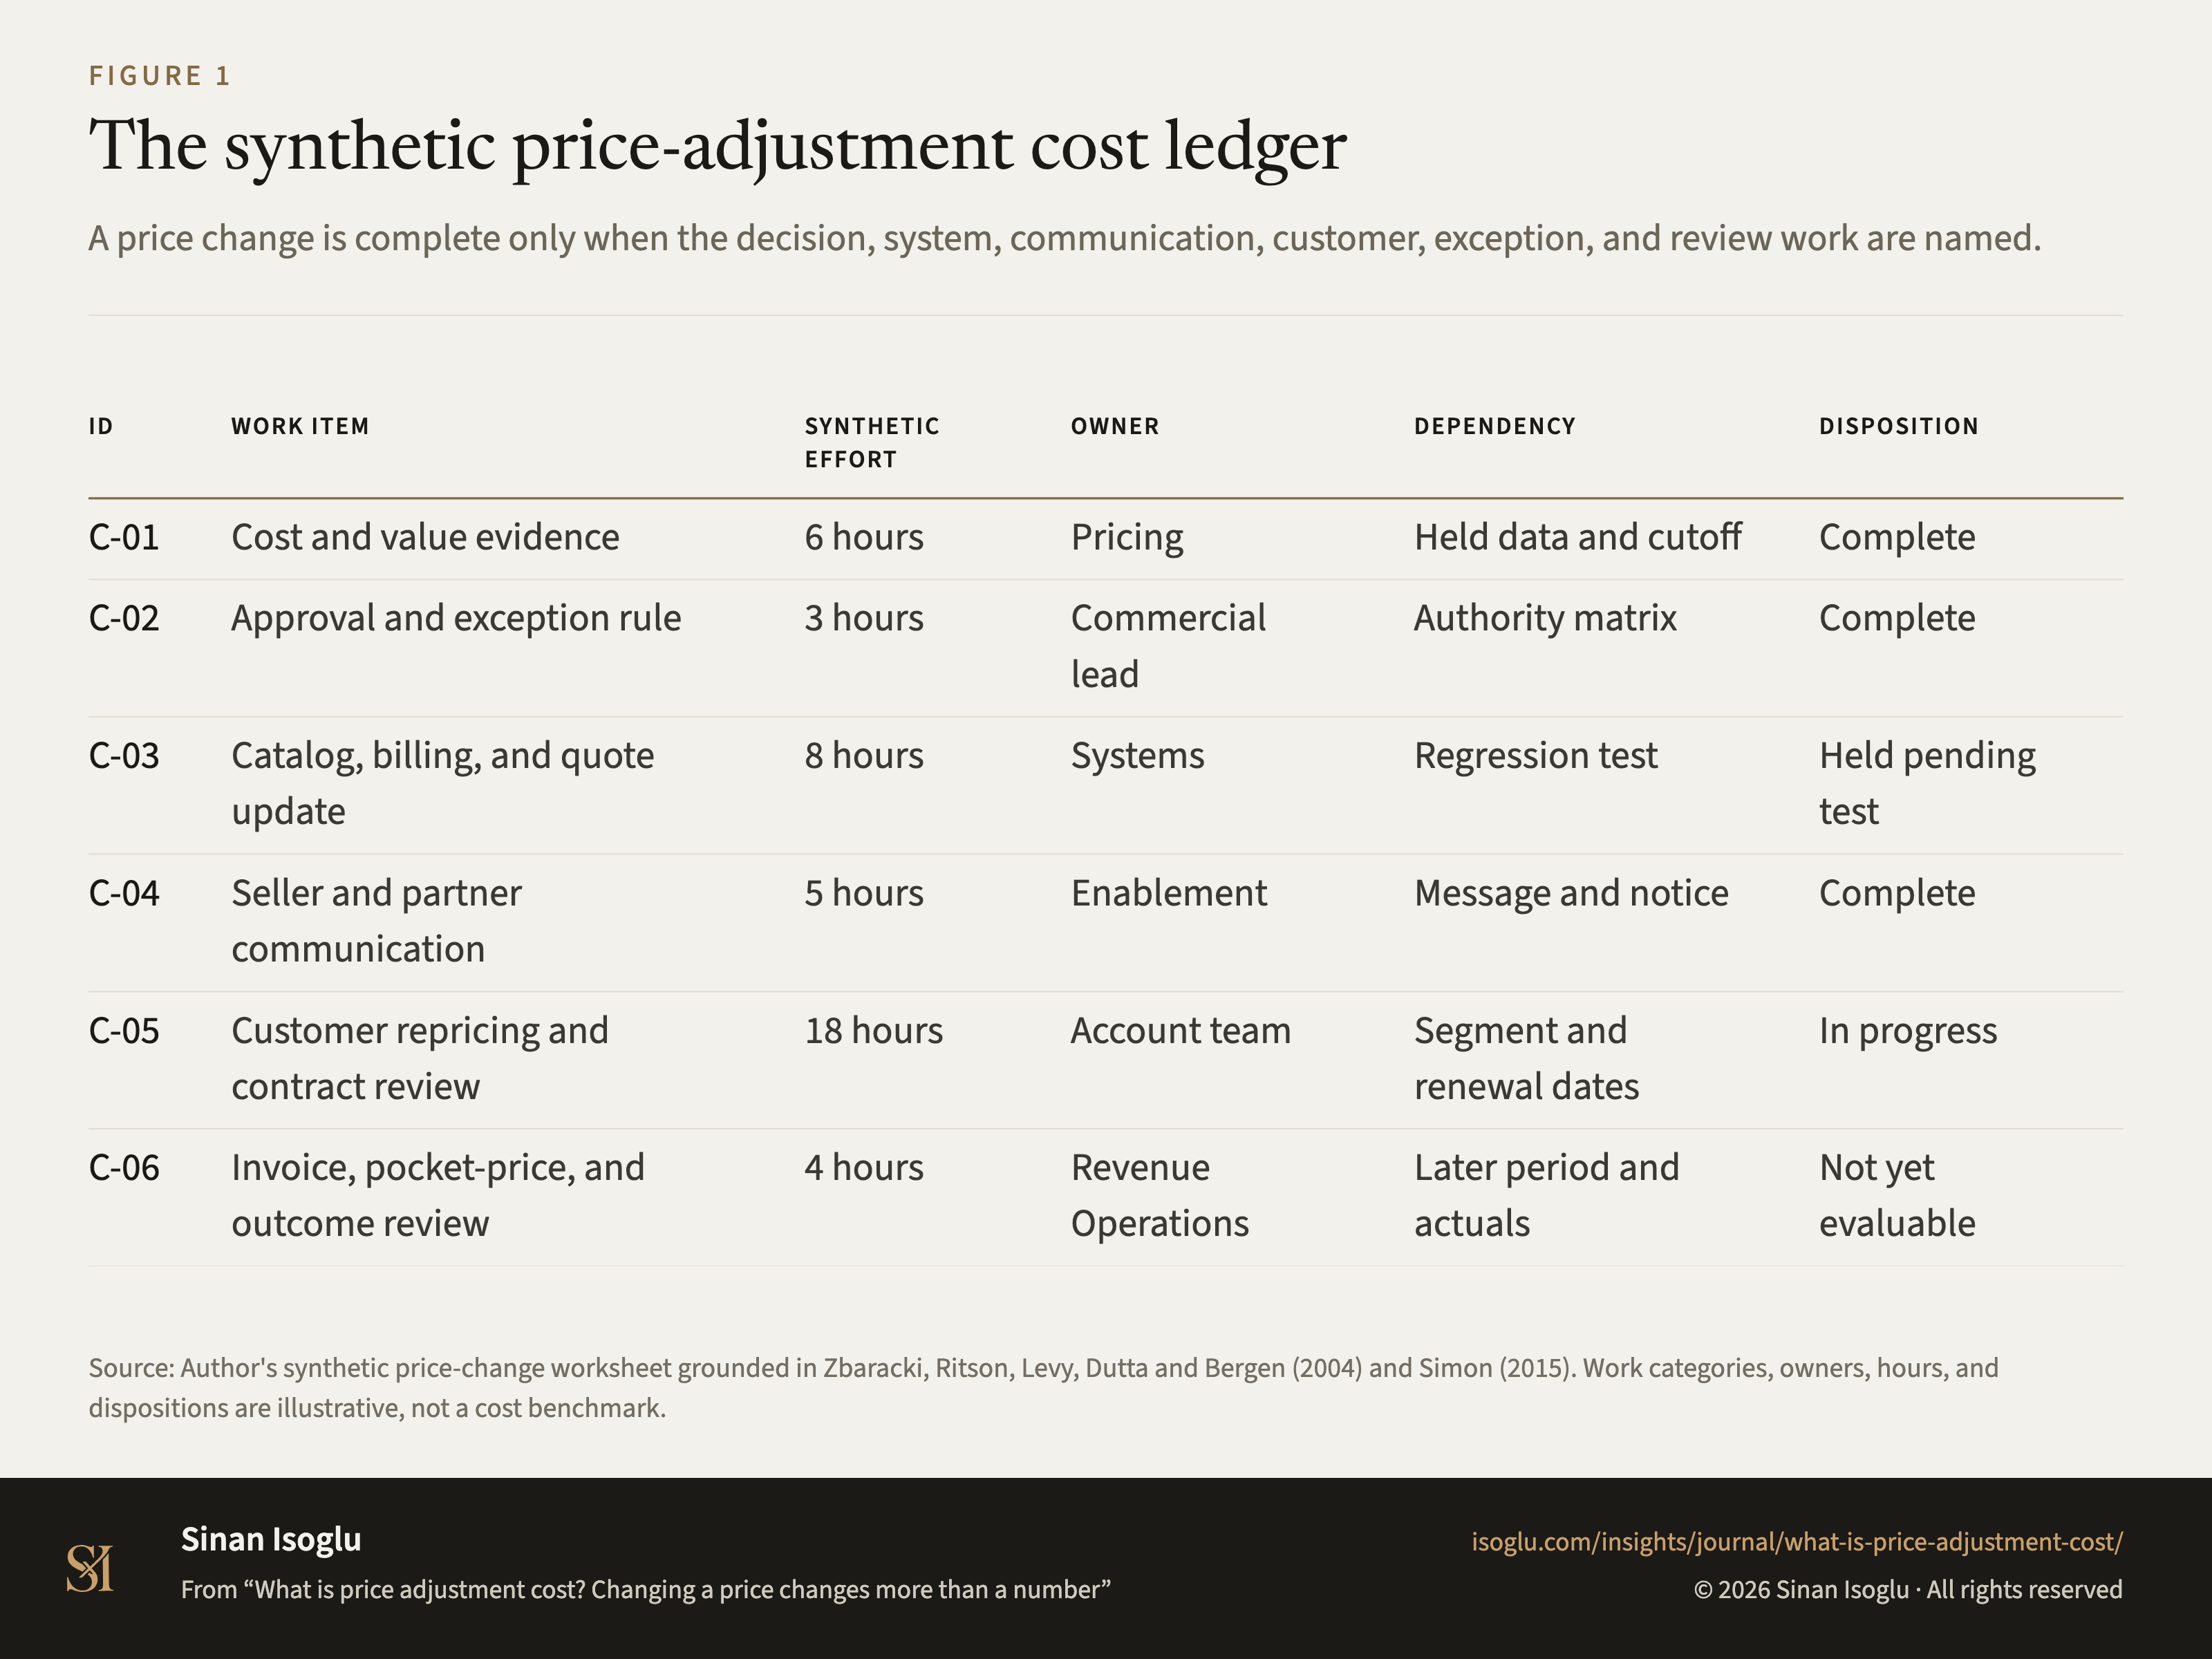
Abbildung 1Grafik
Das synthetische Kostenregister für Preisanpassung
Was sind Preisanpassungskosten? Eine Preisänderung verändert mehr als eine Zahl
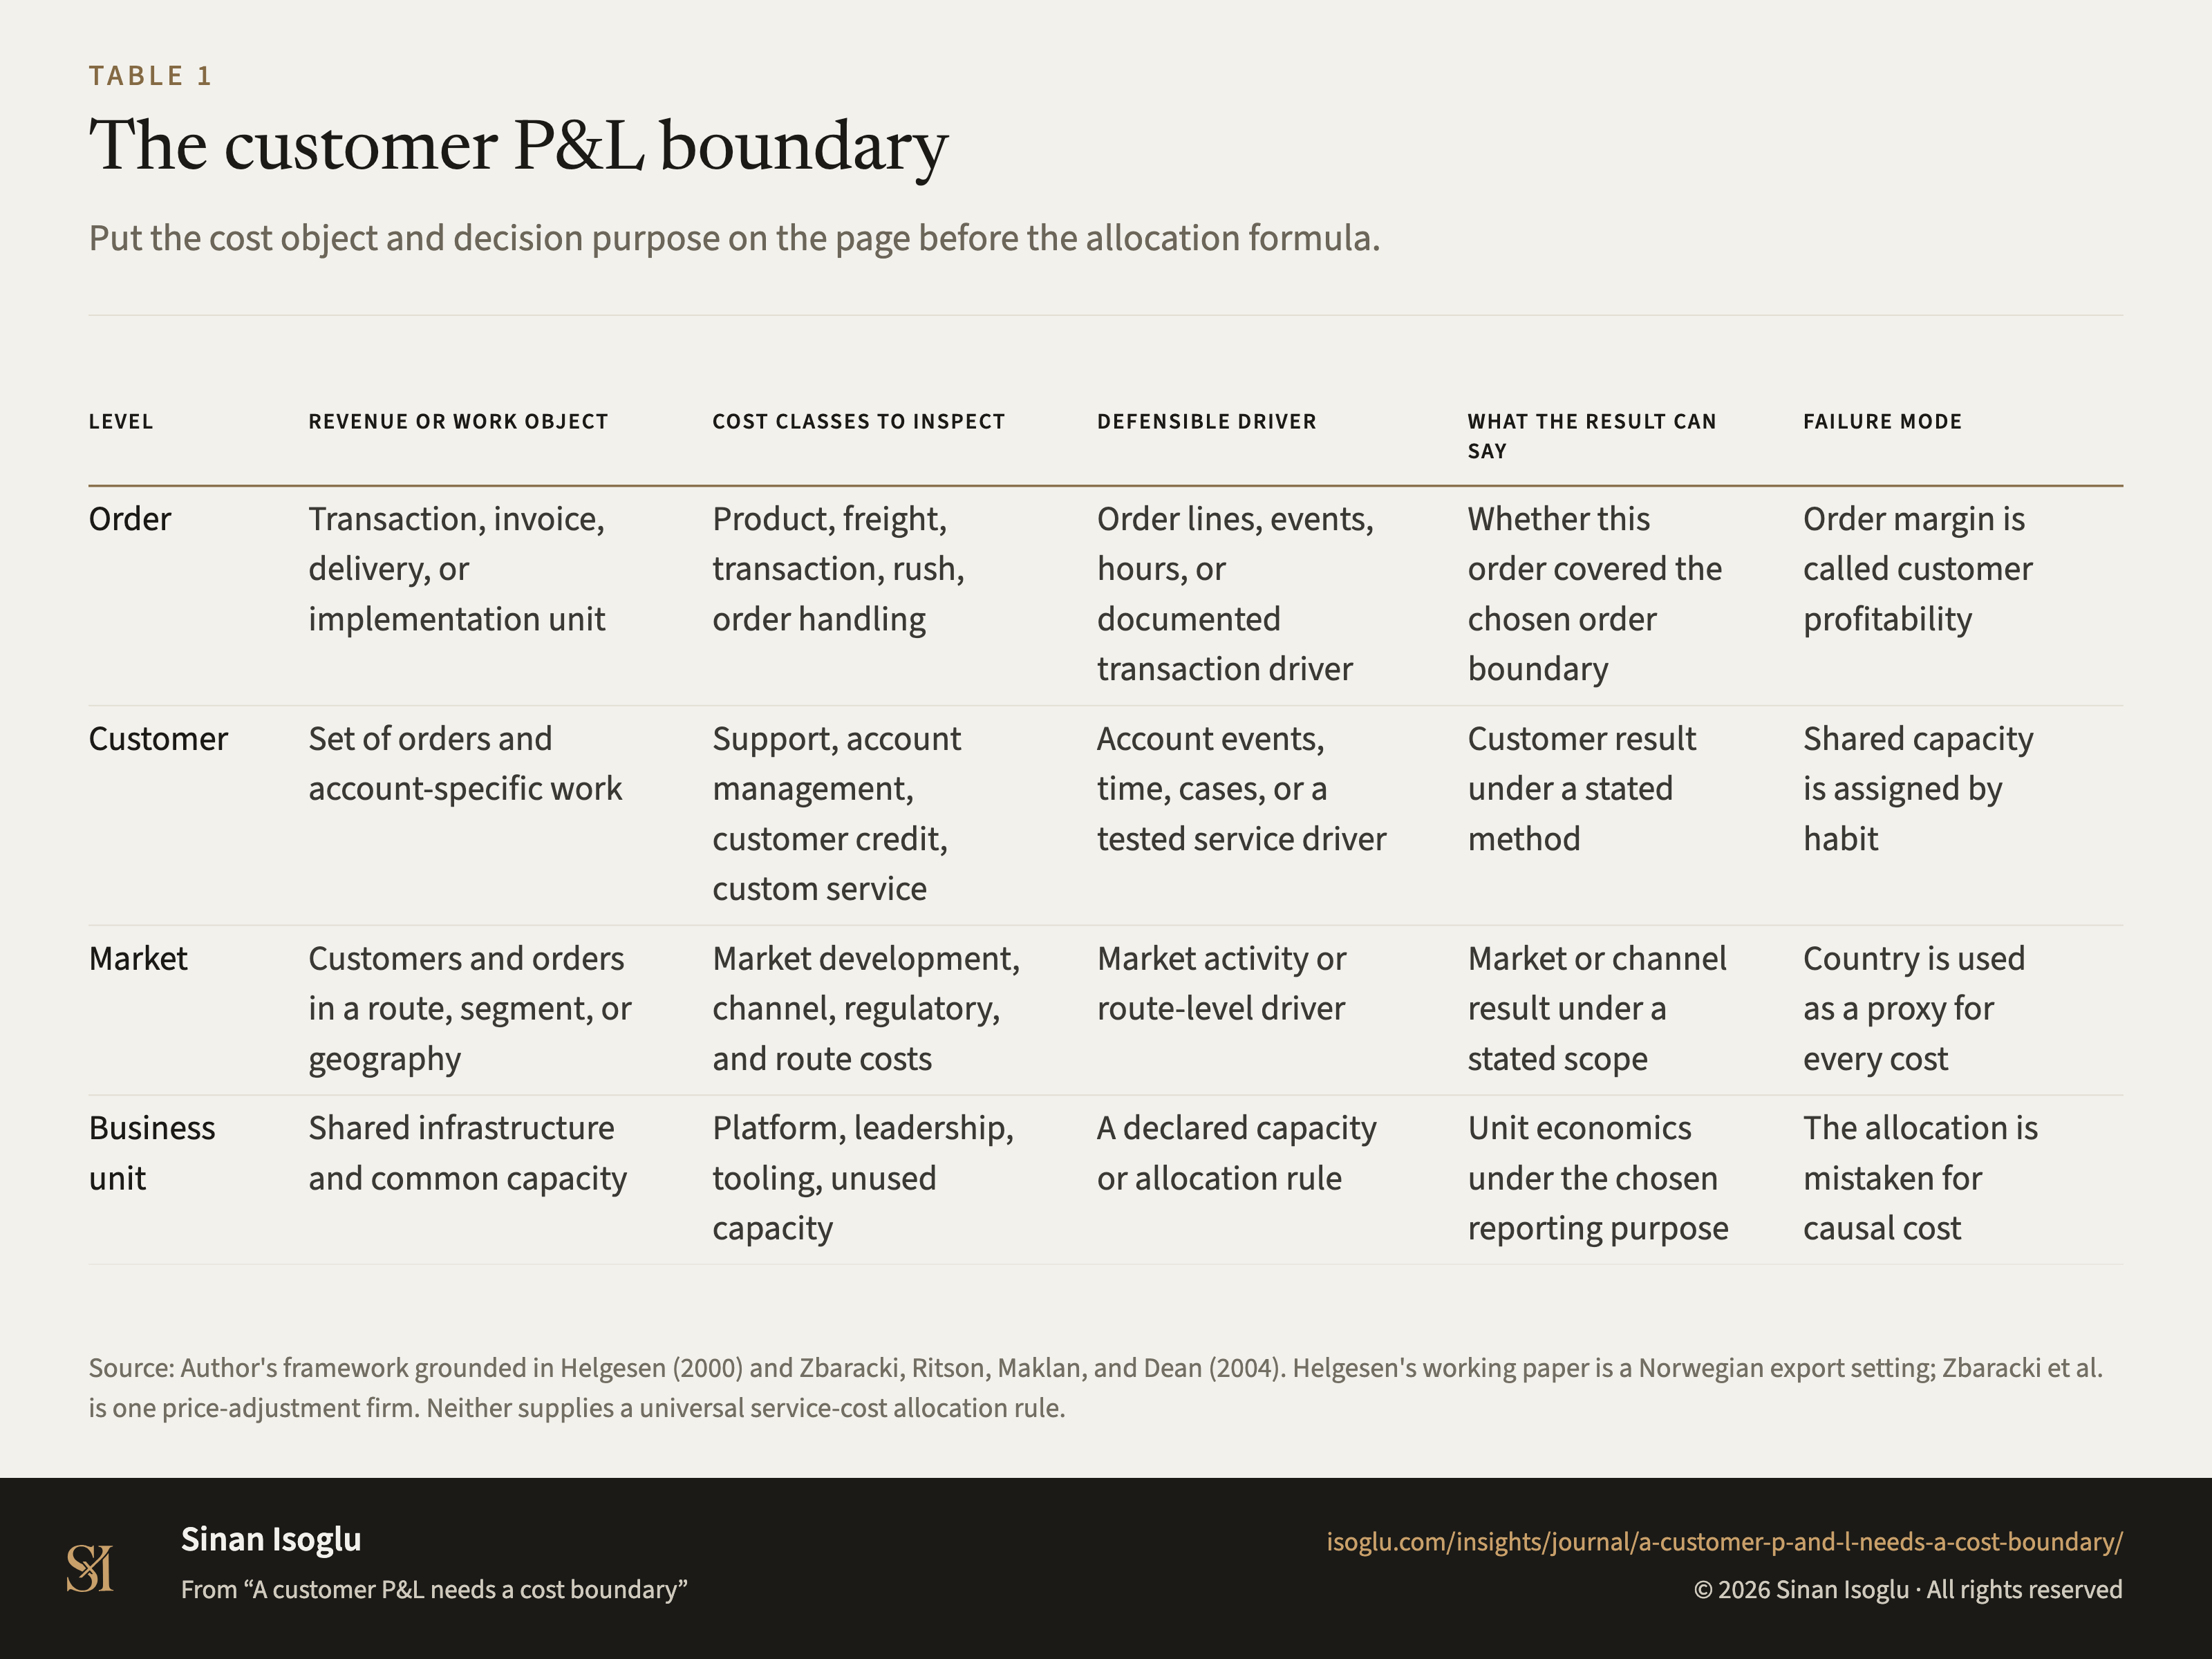
Tabelle 1Tabelle
Kundenprofitabilität Dashboard und Datenanforderungen
Eine Kunden-P&L braucht eine Kostengrenze
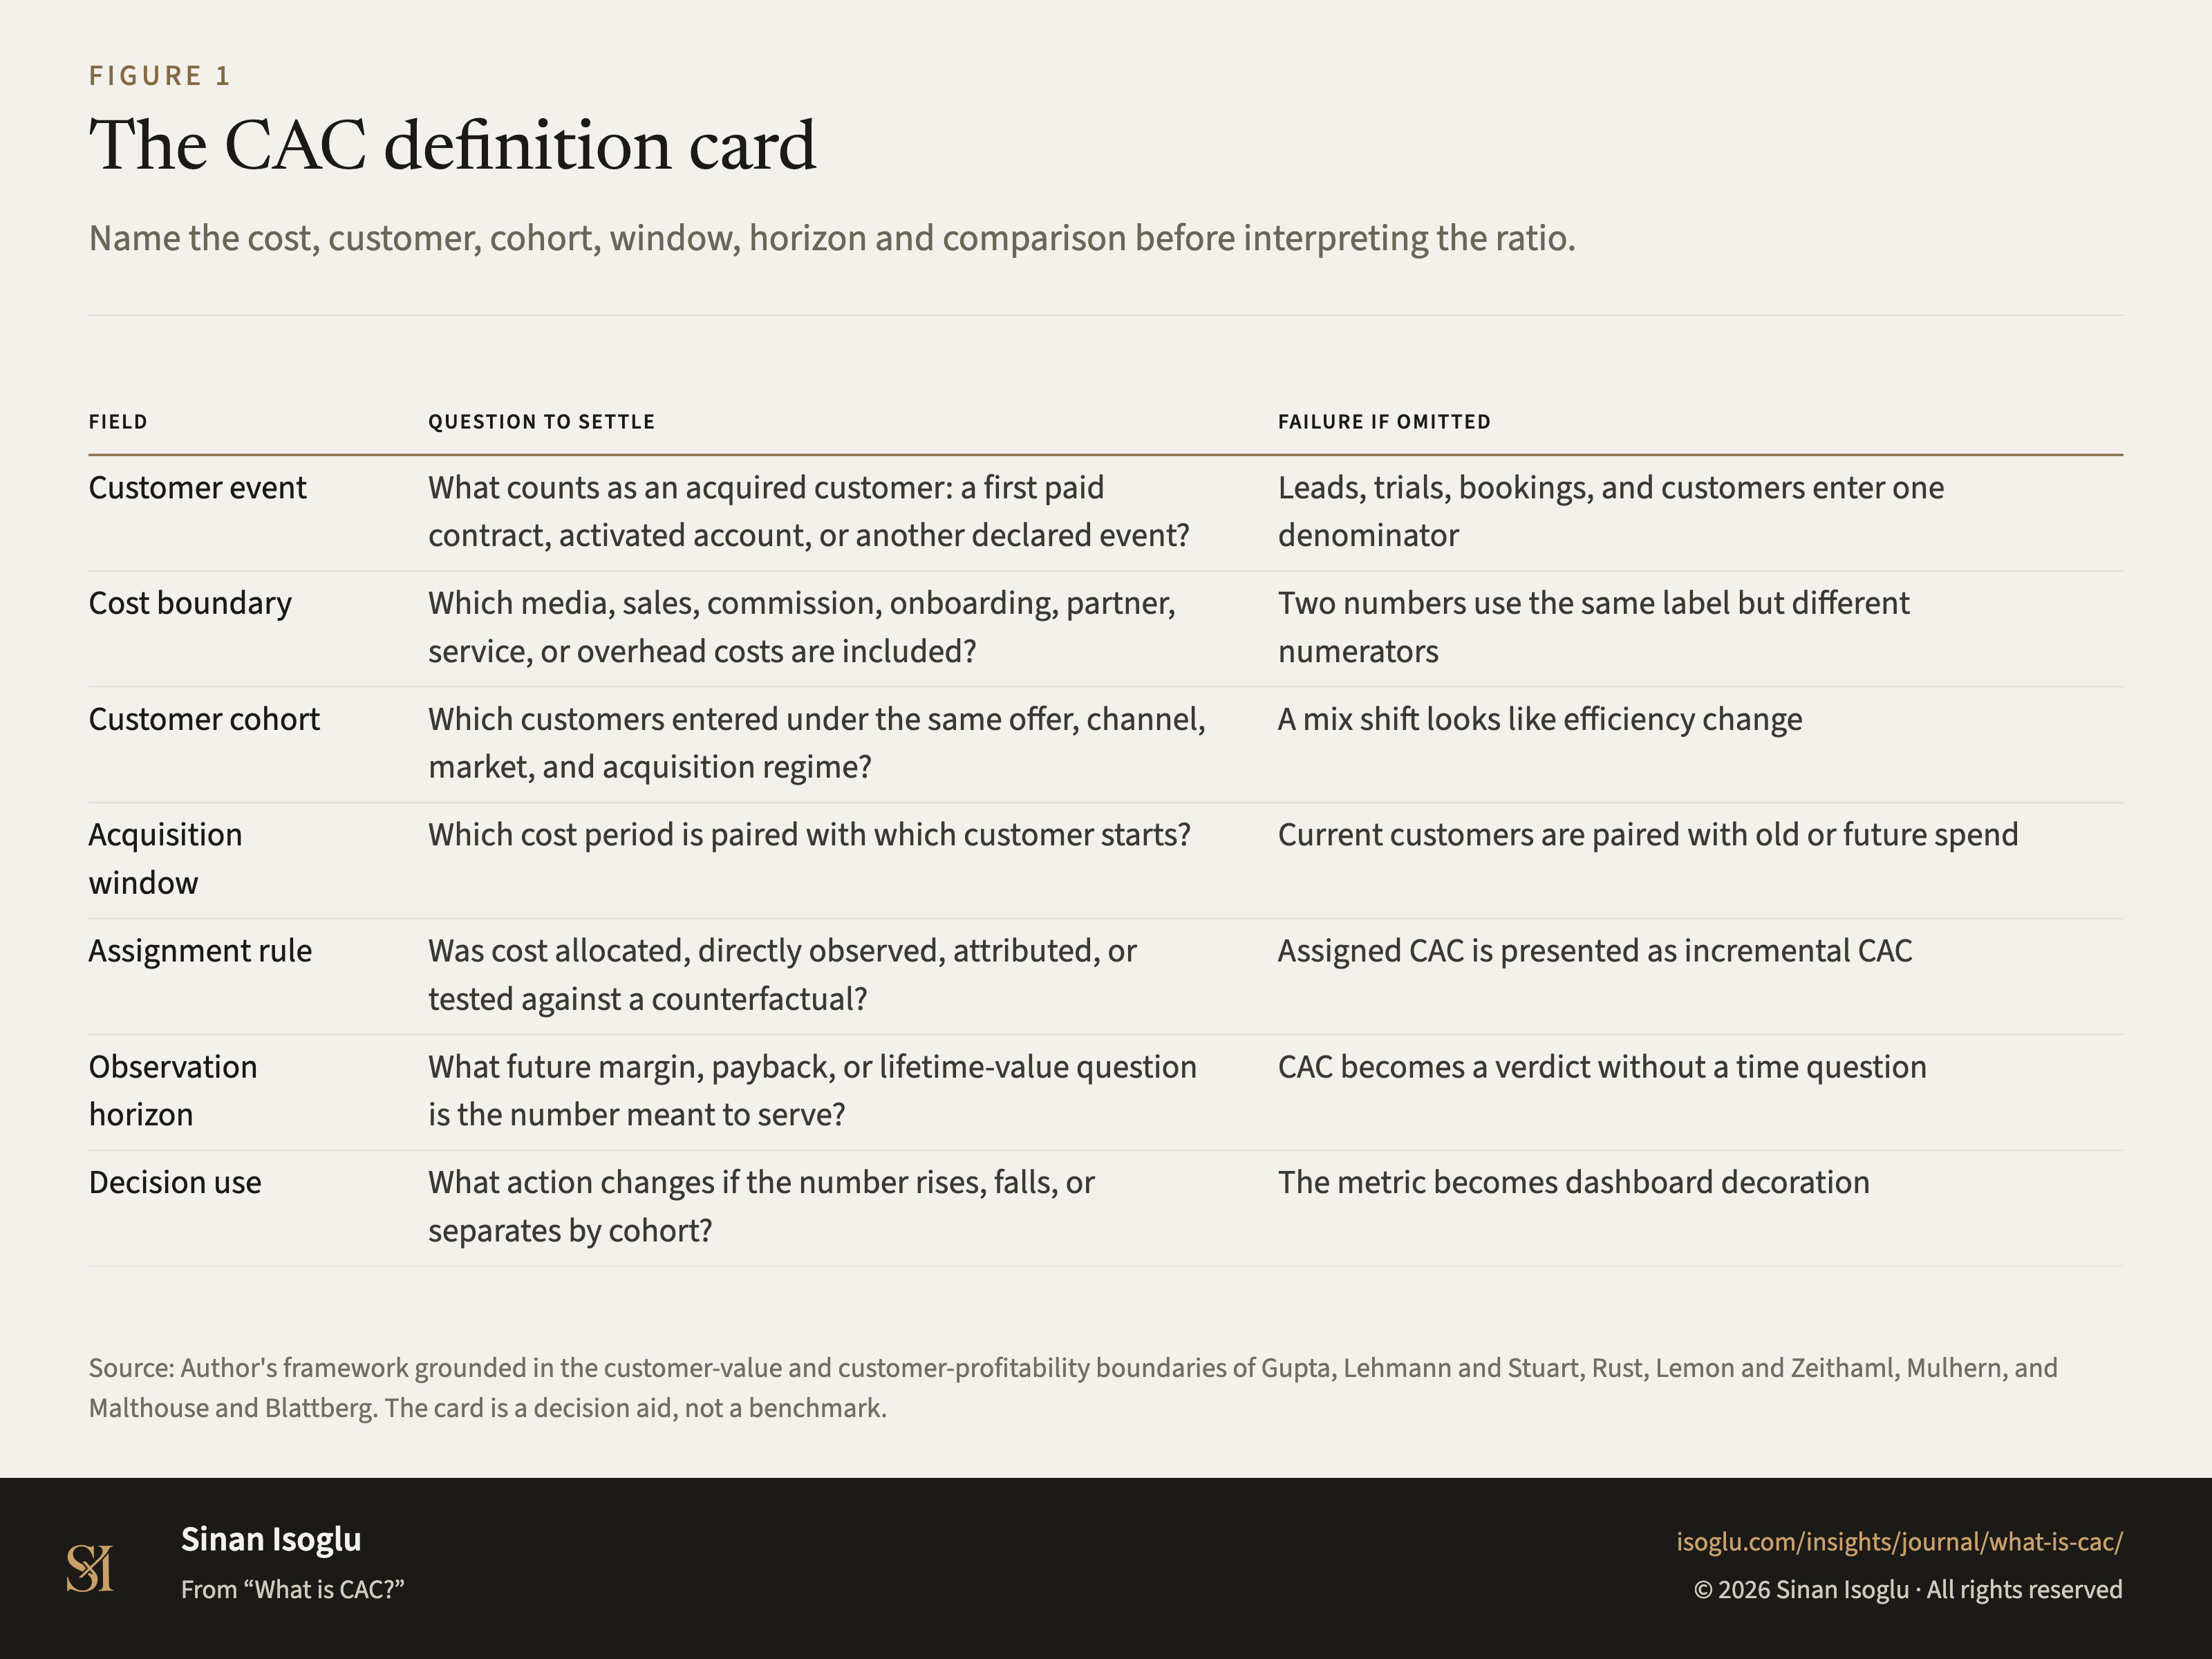
Abbildung 1Grafik
Die CAC-Abgrenzungskarte
Was sind Kundenakquisitionskosten?
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.