Abbildung 1Aus „Variable Vergütung ist Risikodesign bei unsichtbarem Aufwand“
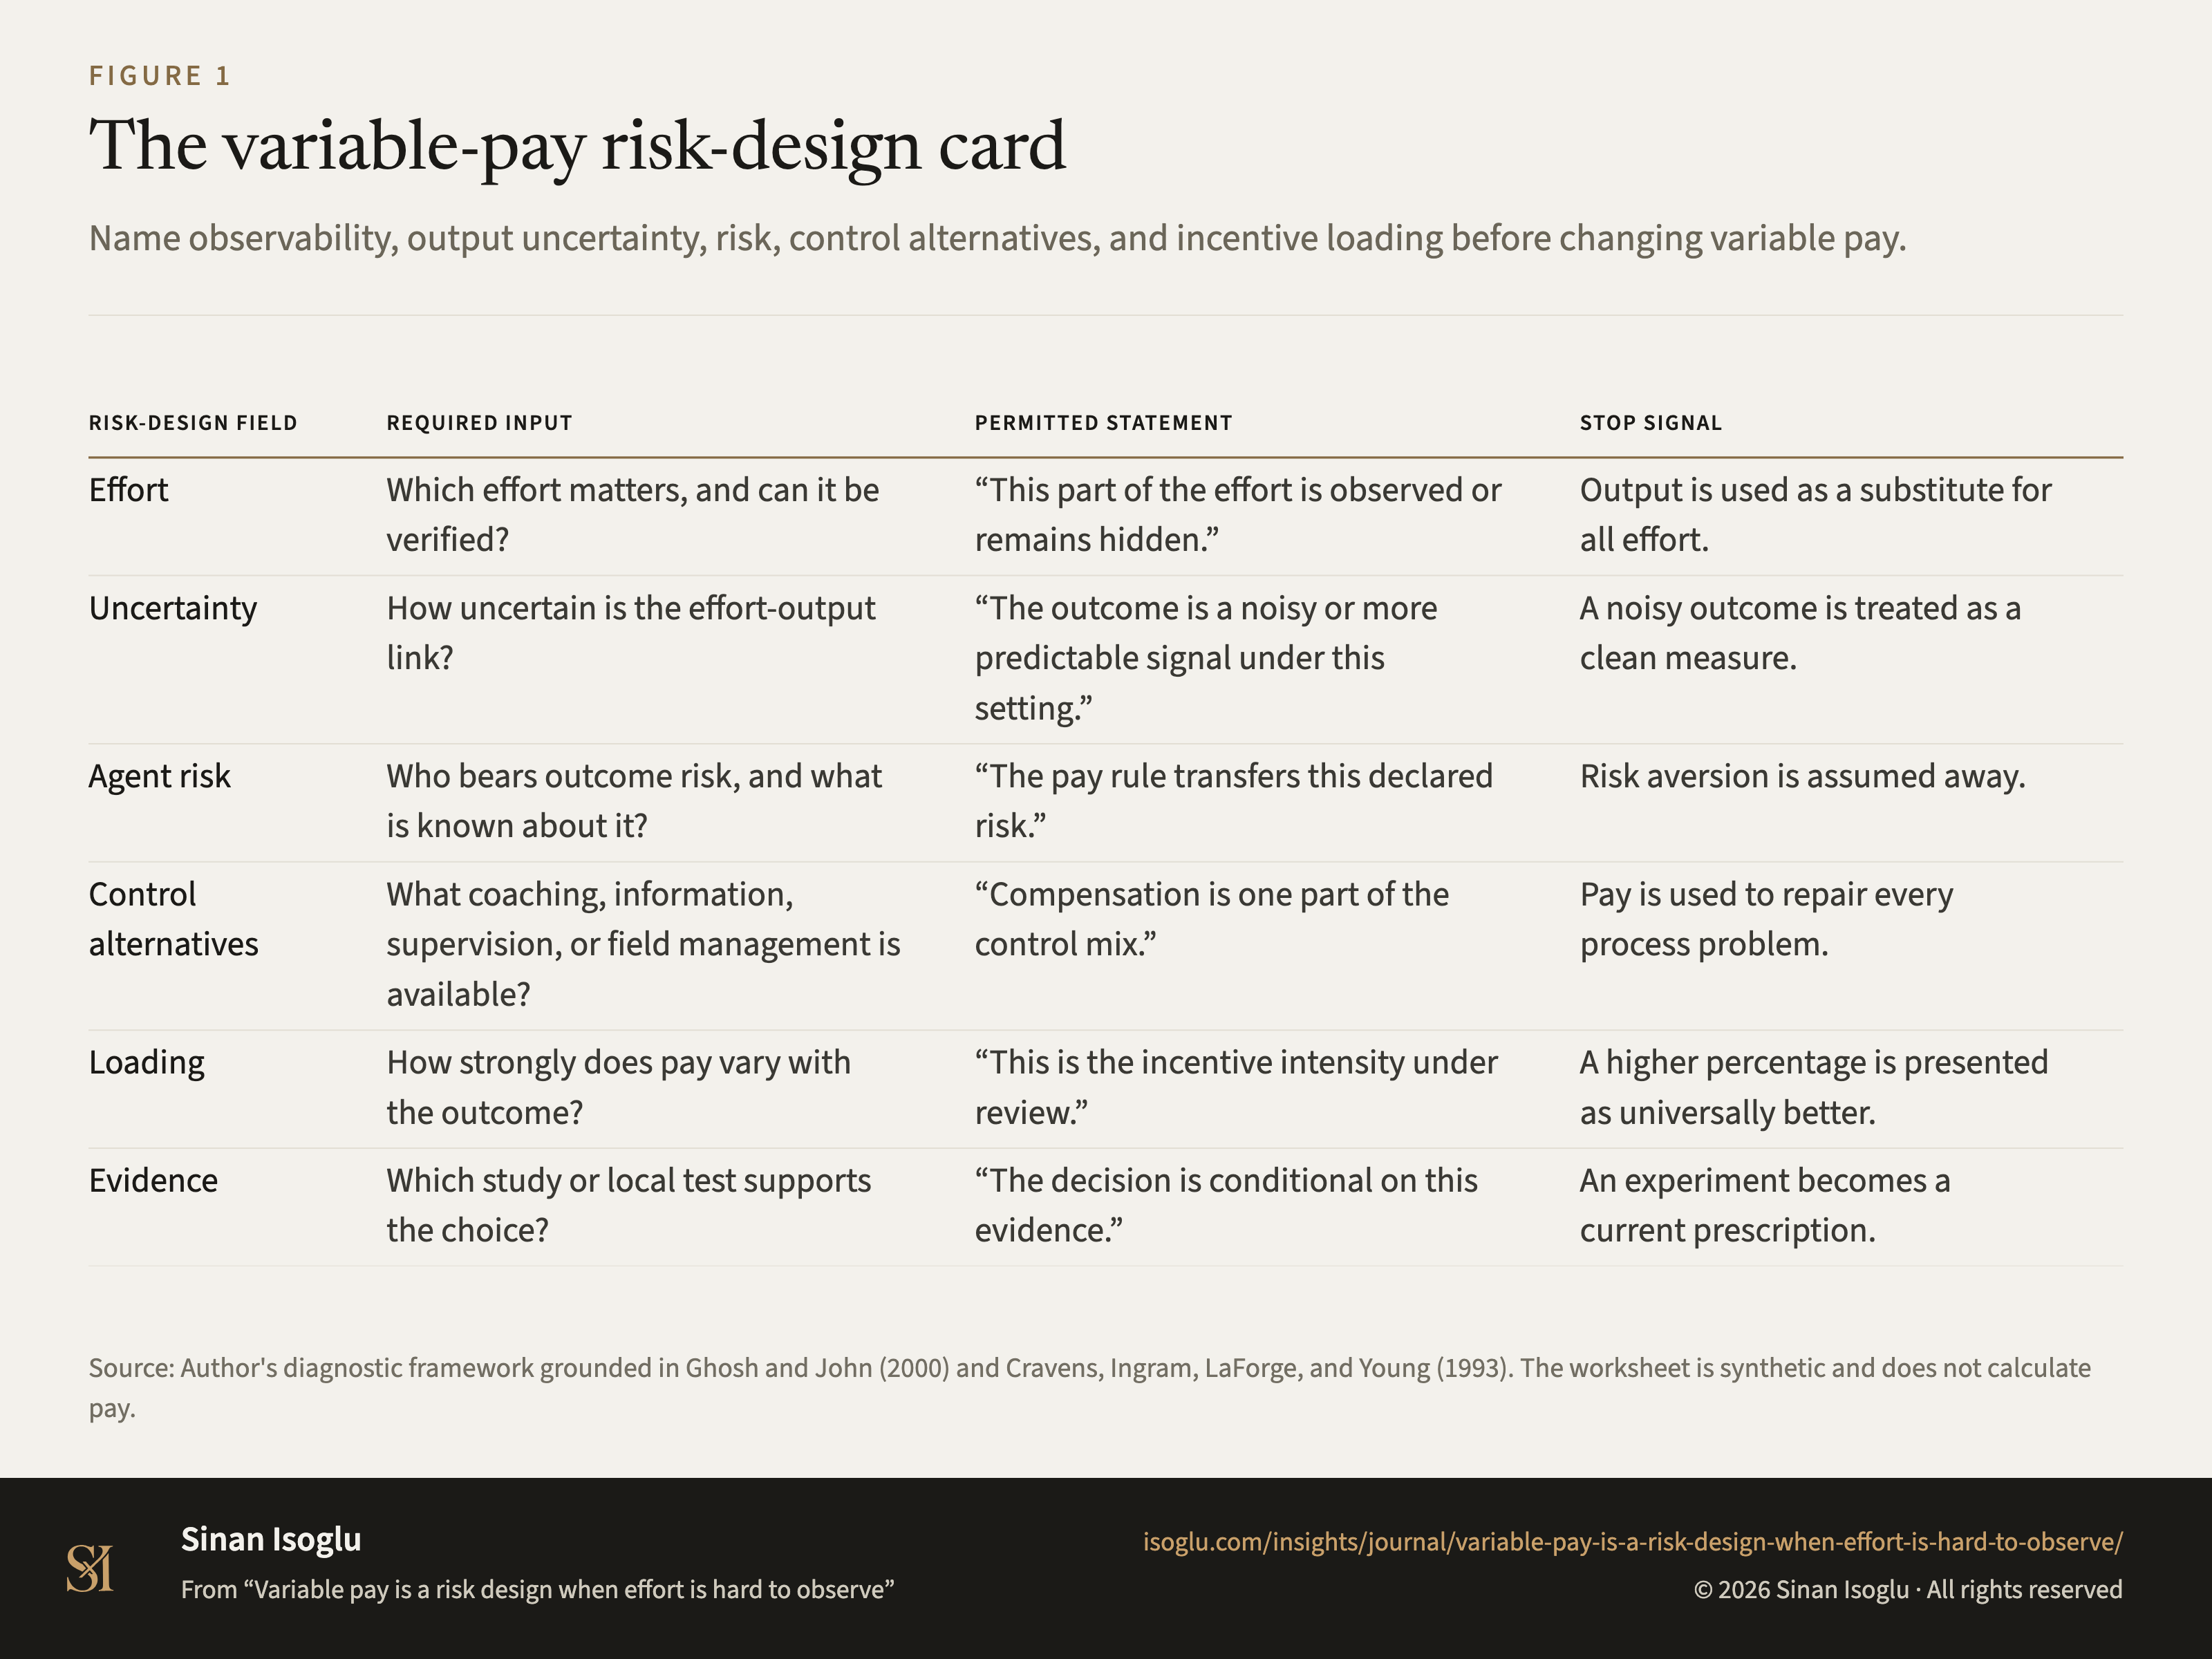
Die Risikokarte der variablen Vergütung
Benennen Sie Beobachtbarkeit, Ergebnisunsicherheit, Risiko, Steuerungsalternativen und Anreizintensität, bevor Sie variable Vergütung ändern.
Abbildung 1Die Risikokarte der variablen Vergütung
| Risikofeld | Erforderliche Eingabe | Zulässiger Satz | Abbruchsignal |
|---|---|---|---|
| Aufwand | Welche Anstrengung zählt und kann sie geprüft werden? | „Dieser Aufwand ist beobachtbar oder bleibt verborgen.“ | Ergebnis ersetzt alle Aufwandsinformationen. |
| Unsicherheit | Wie unsicher ist der Aufwand-Ergebnis-Zusammenhang? | „Das Ergebnis ist unter diesem Kontext ein rauschendes oder berechenbareres Signal.“ | Ein rauschendes Ergebnis wird als sauberes Maß behandelt. |
| Risiko | Wer trägt Ergebnisrisiko und was ist darüber bekannt? | „Die Regel überträgt dieses benannte Risiko.“ | Risikoaversion wird einfach angenommen. |
| Alternativen | Welche Führung, Information, Unterstützung oder Steuerung gibt es? | „Vergütung ist ein Teil des Steuerungsmixes.“ | Vergütung soll jedes Prozessproblem reparieren. |
| Intensität | Wie stark verändert sich die Vergütung mit dem Ergebnis? | „Dies ist die geprüfte Anreizintensität.“ | Ein höherer Prozentsatz gilt universell als besser. |
| Evidenz | Welche Studie oder welcher lokale Test stützt die Wahl? | „Die Entscheidung ist an diese Evidenz gebunden.“ | Experiment wird zur aktuellen Vorschrift. |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Diagnoserahmen des Autors auf Grundlage von Ghosh und John (2000) sowie Cravens, Ingram, LaForge und Young (1993). Das Arbeitsblatt ist synthetisch und berechnet keine Vergütung.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- A GJ00-C1 "we conducted three experiments to investigate three unresolved predictions involving the incentive-insurance trade-off posited in the model", against a literature where "empirical support remains sketchy"Ghosh & John. (2000)
- A GJ00-C2 The first prediction, and the condition it needs: "compensation should be less incentive loaded with greater effort-output uncertainty so as to provide additional insurance to a risk-averse agent", supported "but only when risk-averse agents undertook nonverifiable effort"Ghosh & John. (2000)
- A GJ00-C3 The second prediction failed: "when verifiable effort made incentives moot, as is the case for the second prediction, the model failed to order the data", which is why this is conditional support and not a ruleGhosh & John. (2000)
- A CLY93-C2 The finding runs against the intuition: "the results imply a limited role for incen"tive compensation "in salesforce control systems"Cravens, Ingram, LaForge & Young. (1993)
- A CLY93-C3 And what they call for instead: "they also suggest the need for a proper blend between field sales management and compensation control and identify important avenues for future research"Cravens, Ingram, LaForge & Young. (1993)
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Revenue Operations & KI
Variable Vergütung ist Risikodesign bei unsichtbarem Aufwand
Wenn Aufwand verborgen und Ergebnis unsicher ist, bleibt Anreizintensität konditional: Trennen Sie Beobachtbarkeit, Risiko, Unsicherheit und Steuerung.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
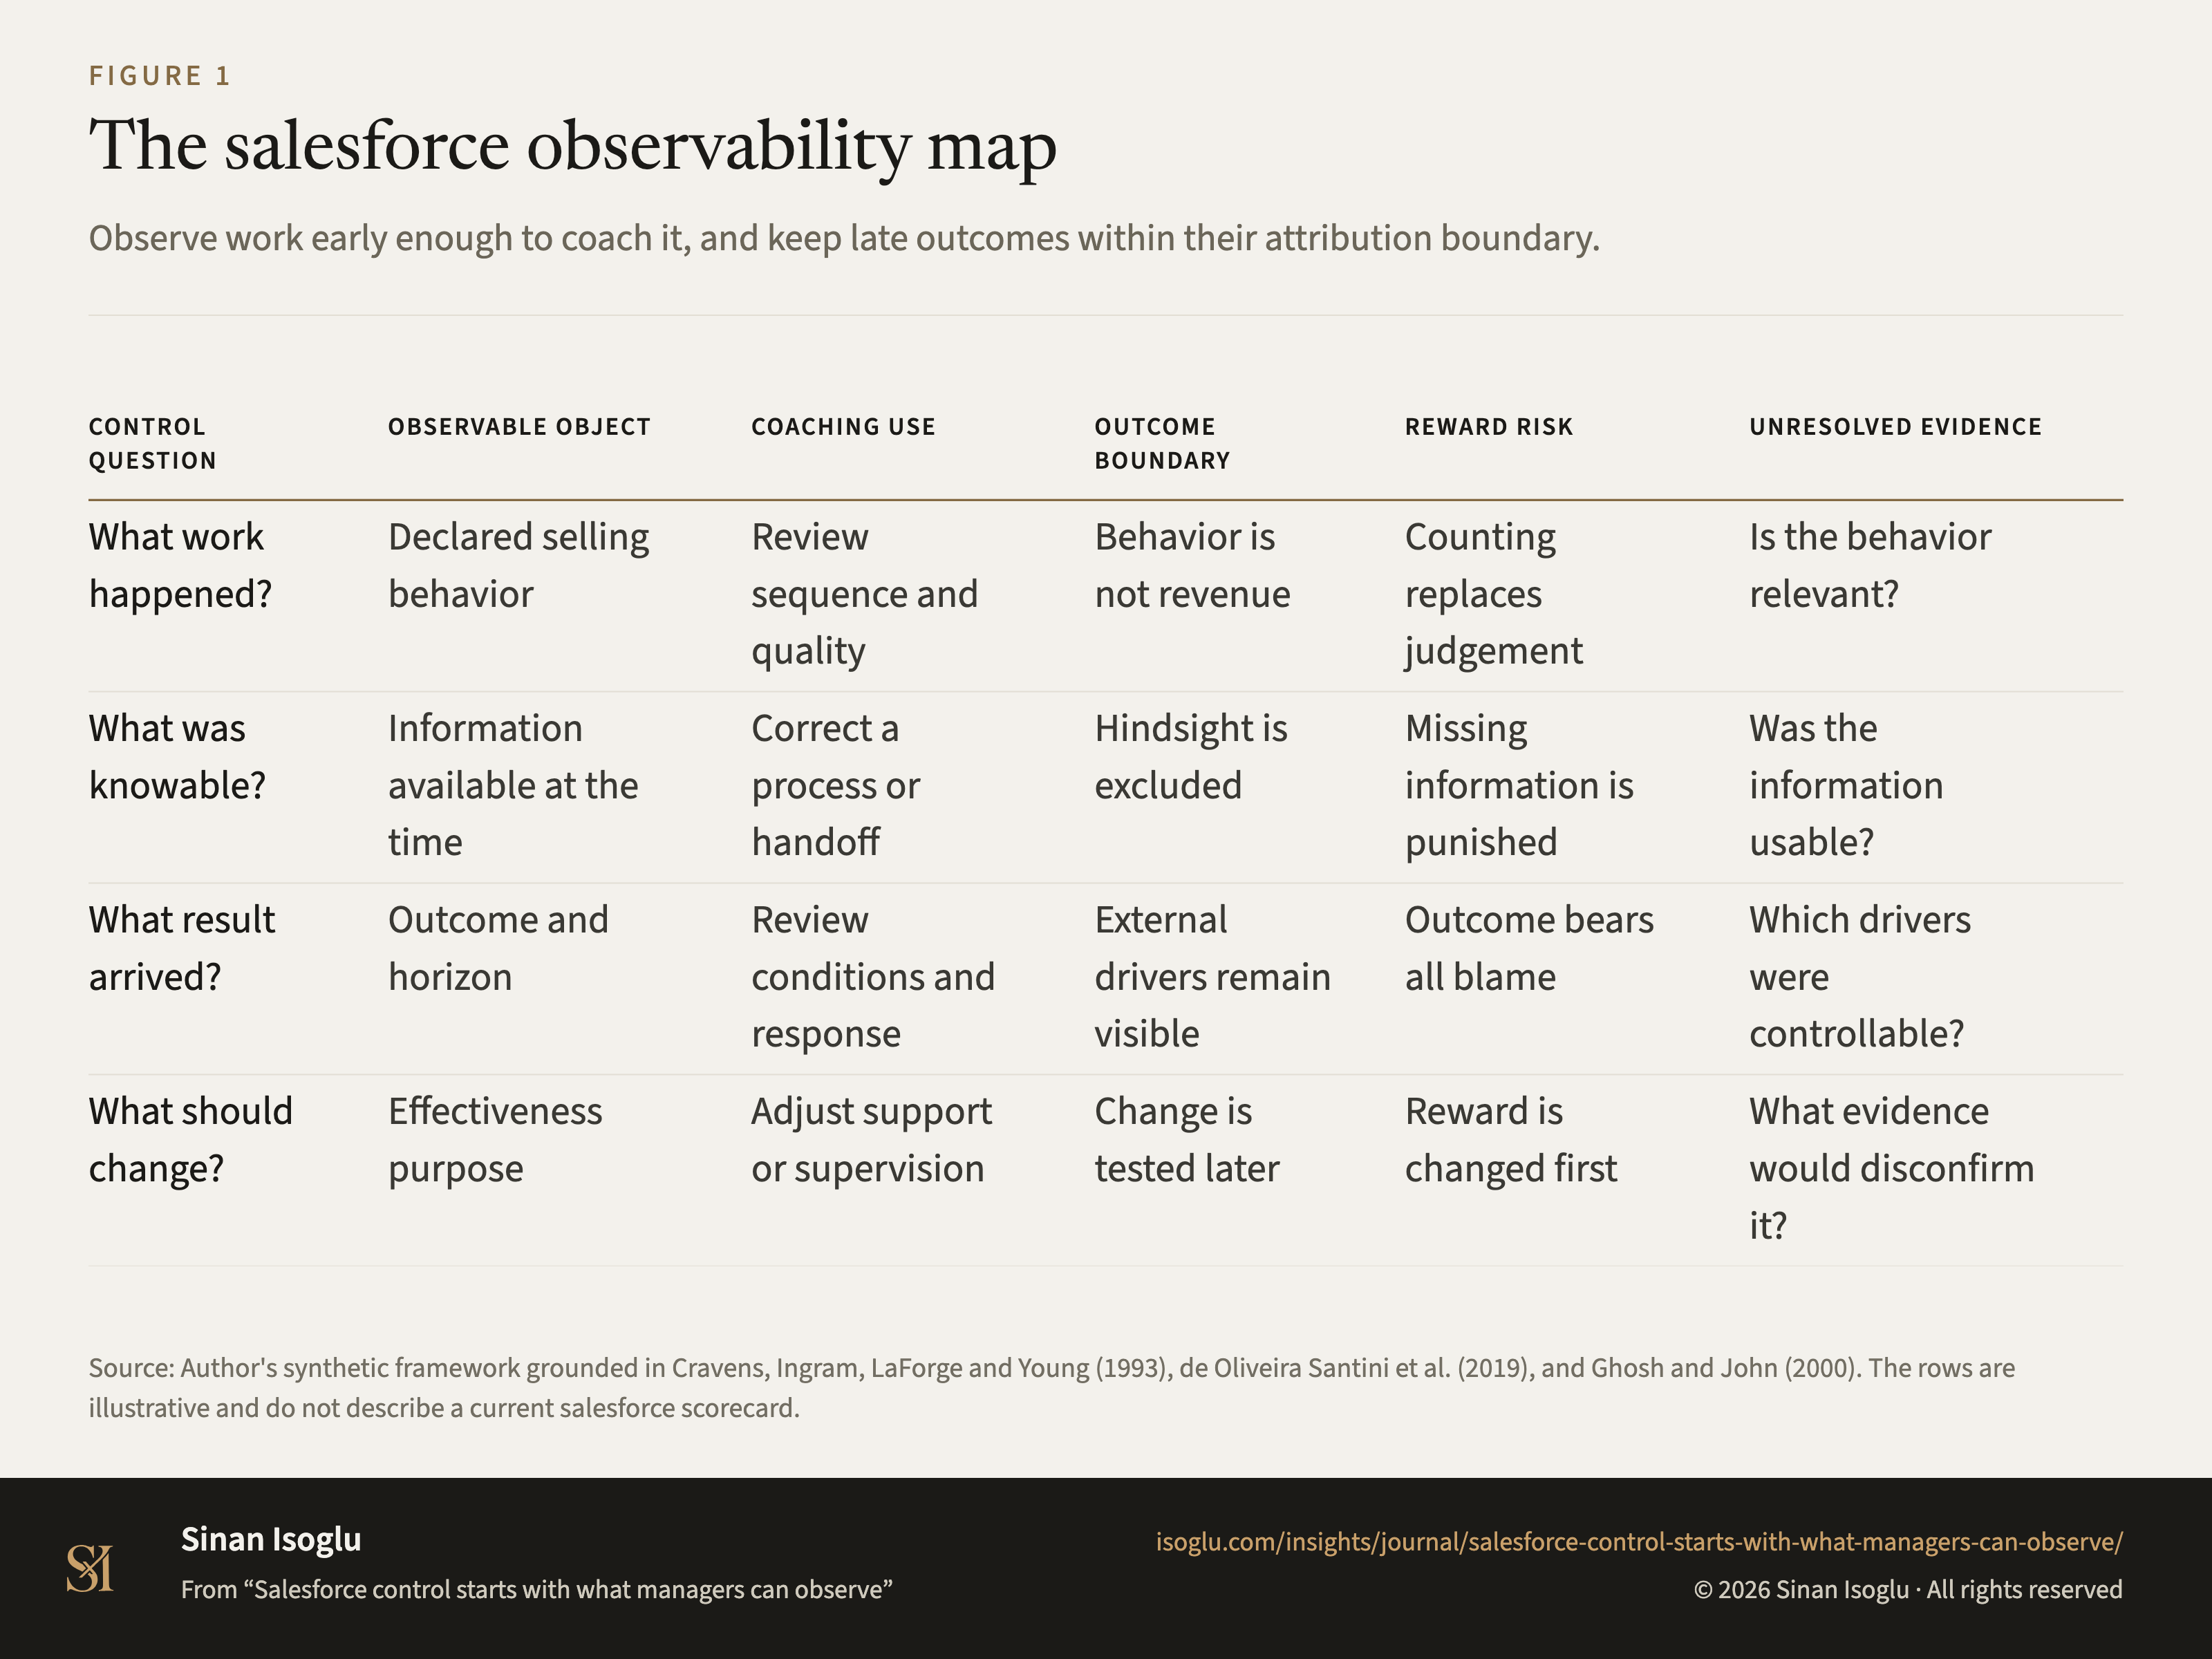
Abbildung 1Grafik
Die Beobachtungskarte der Vertriebssteuerung
Vertriebssteuerung beginnt mit dem, was Manager beobachten können
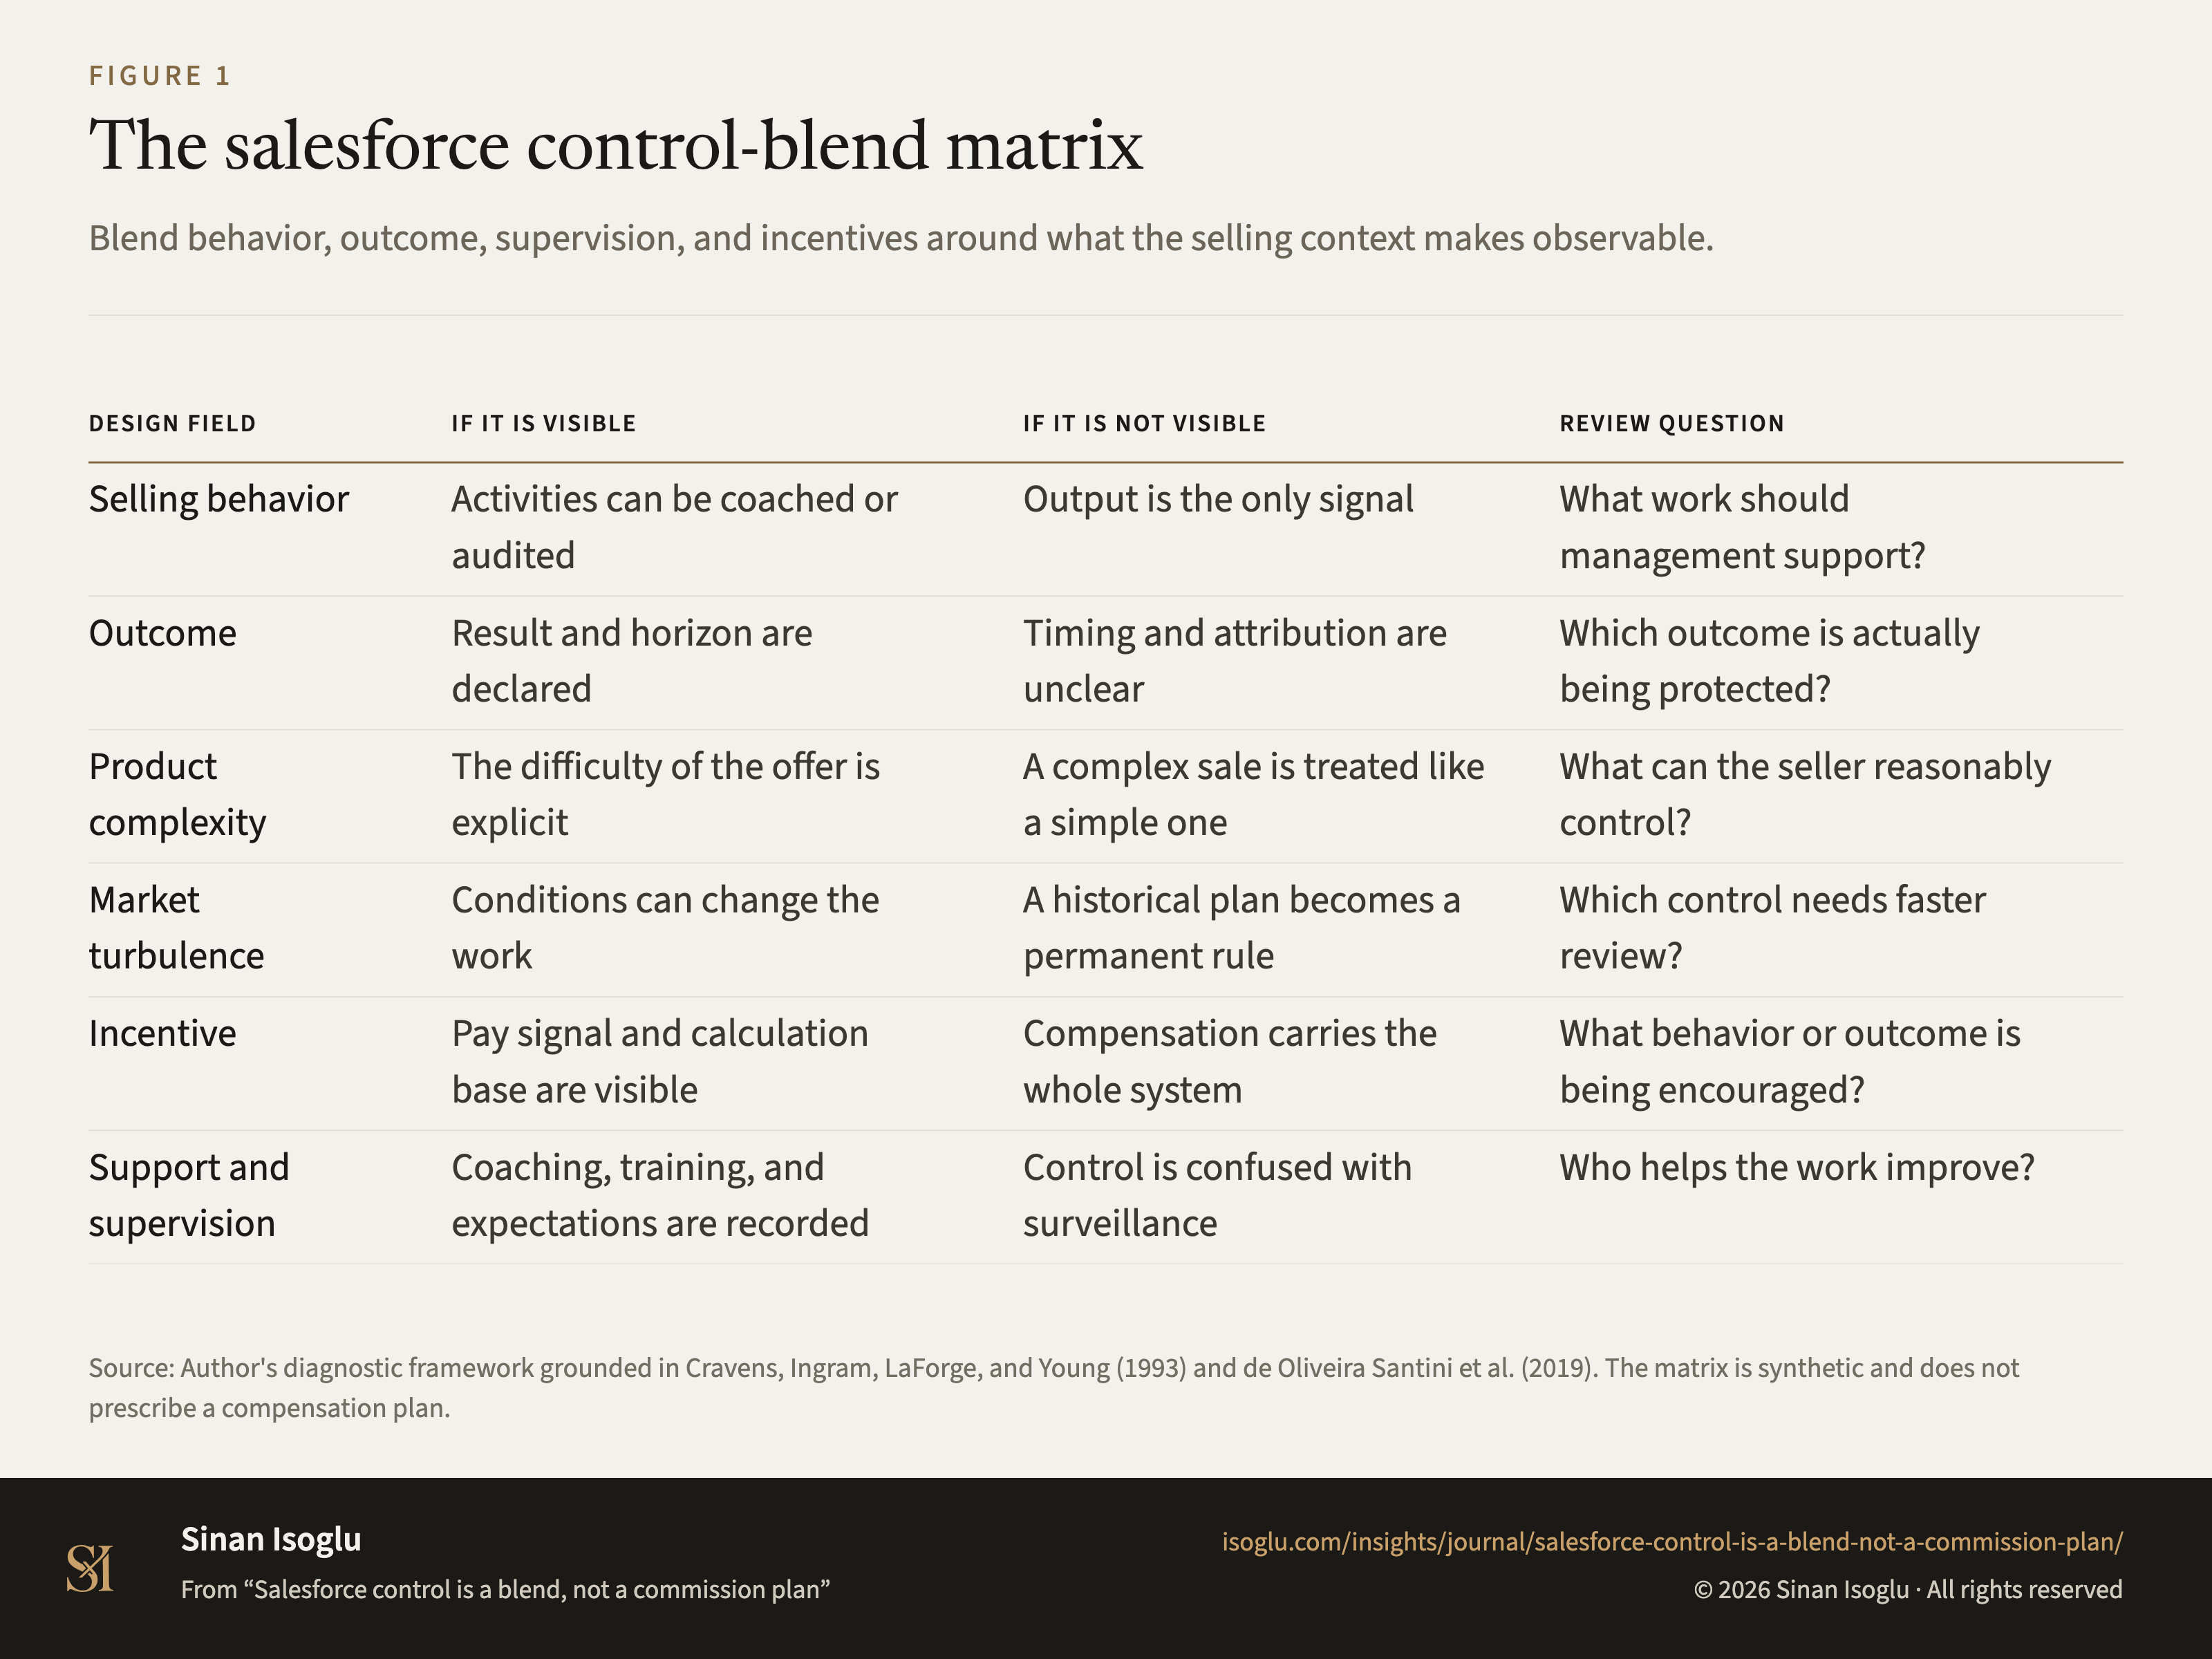
Abbildung 1Grafik
Die Mix-Matrix der Vertriebssteuerung
Vertriebssteuerung ist ein Mix, kein Provisionsplan
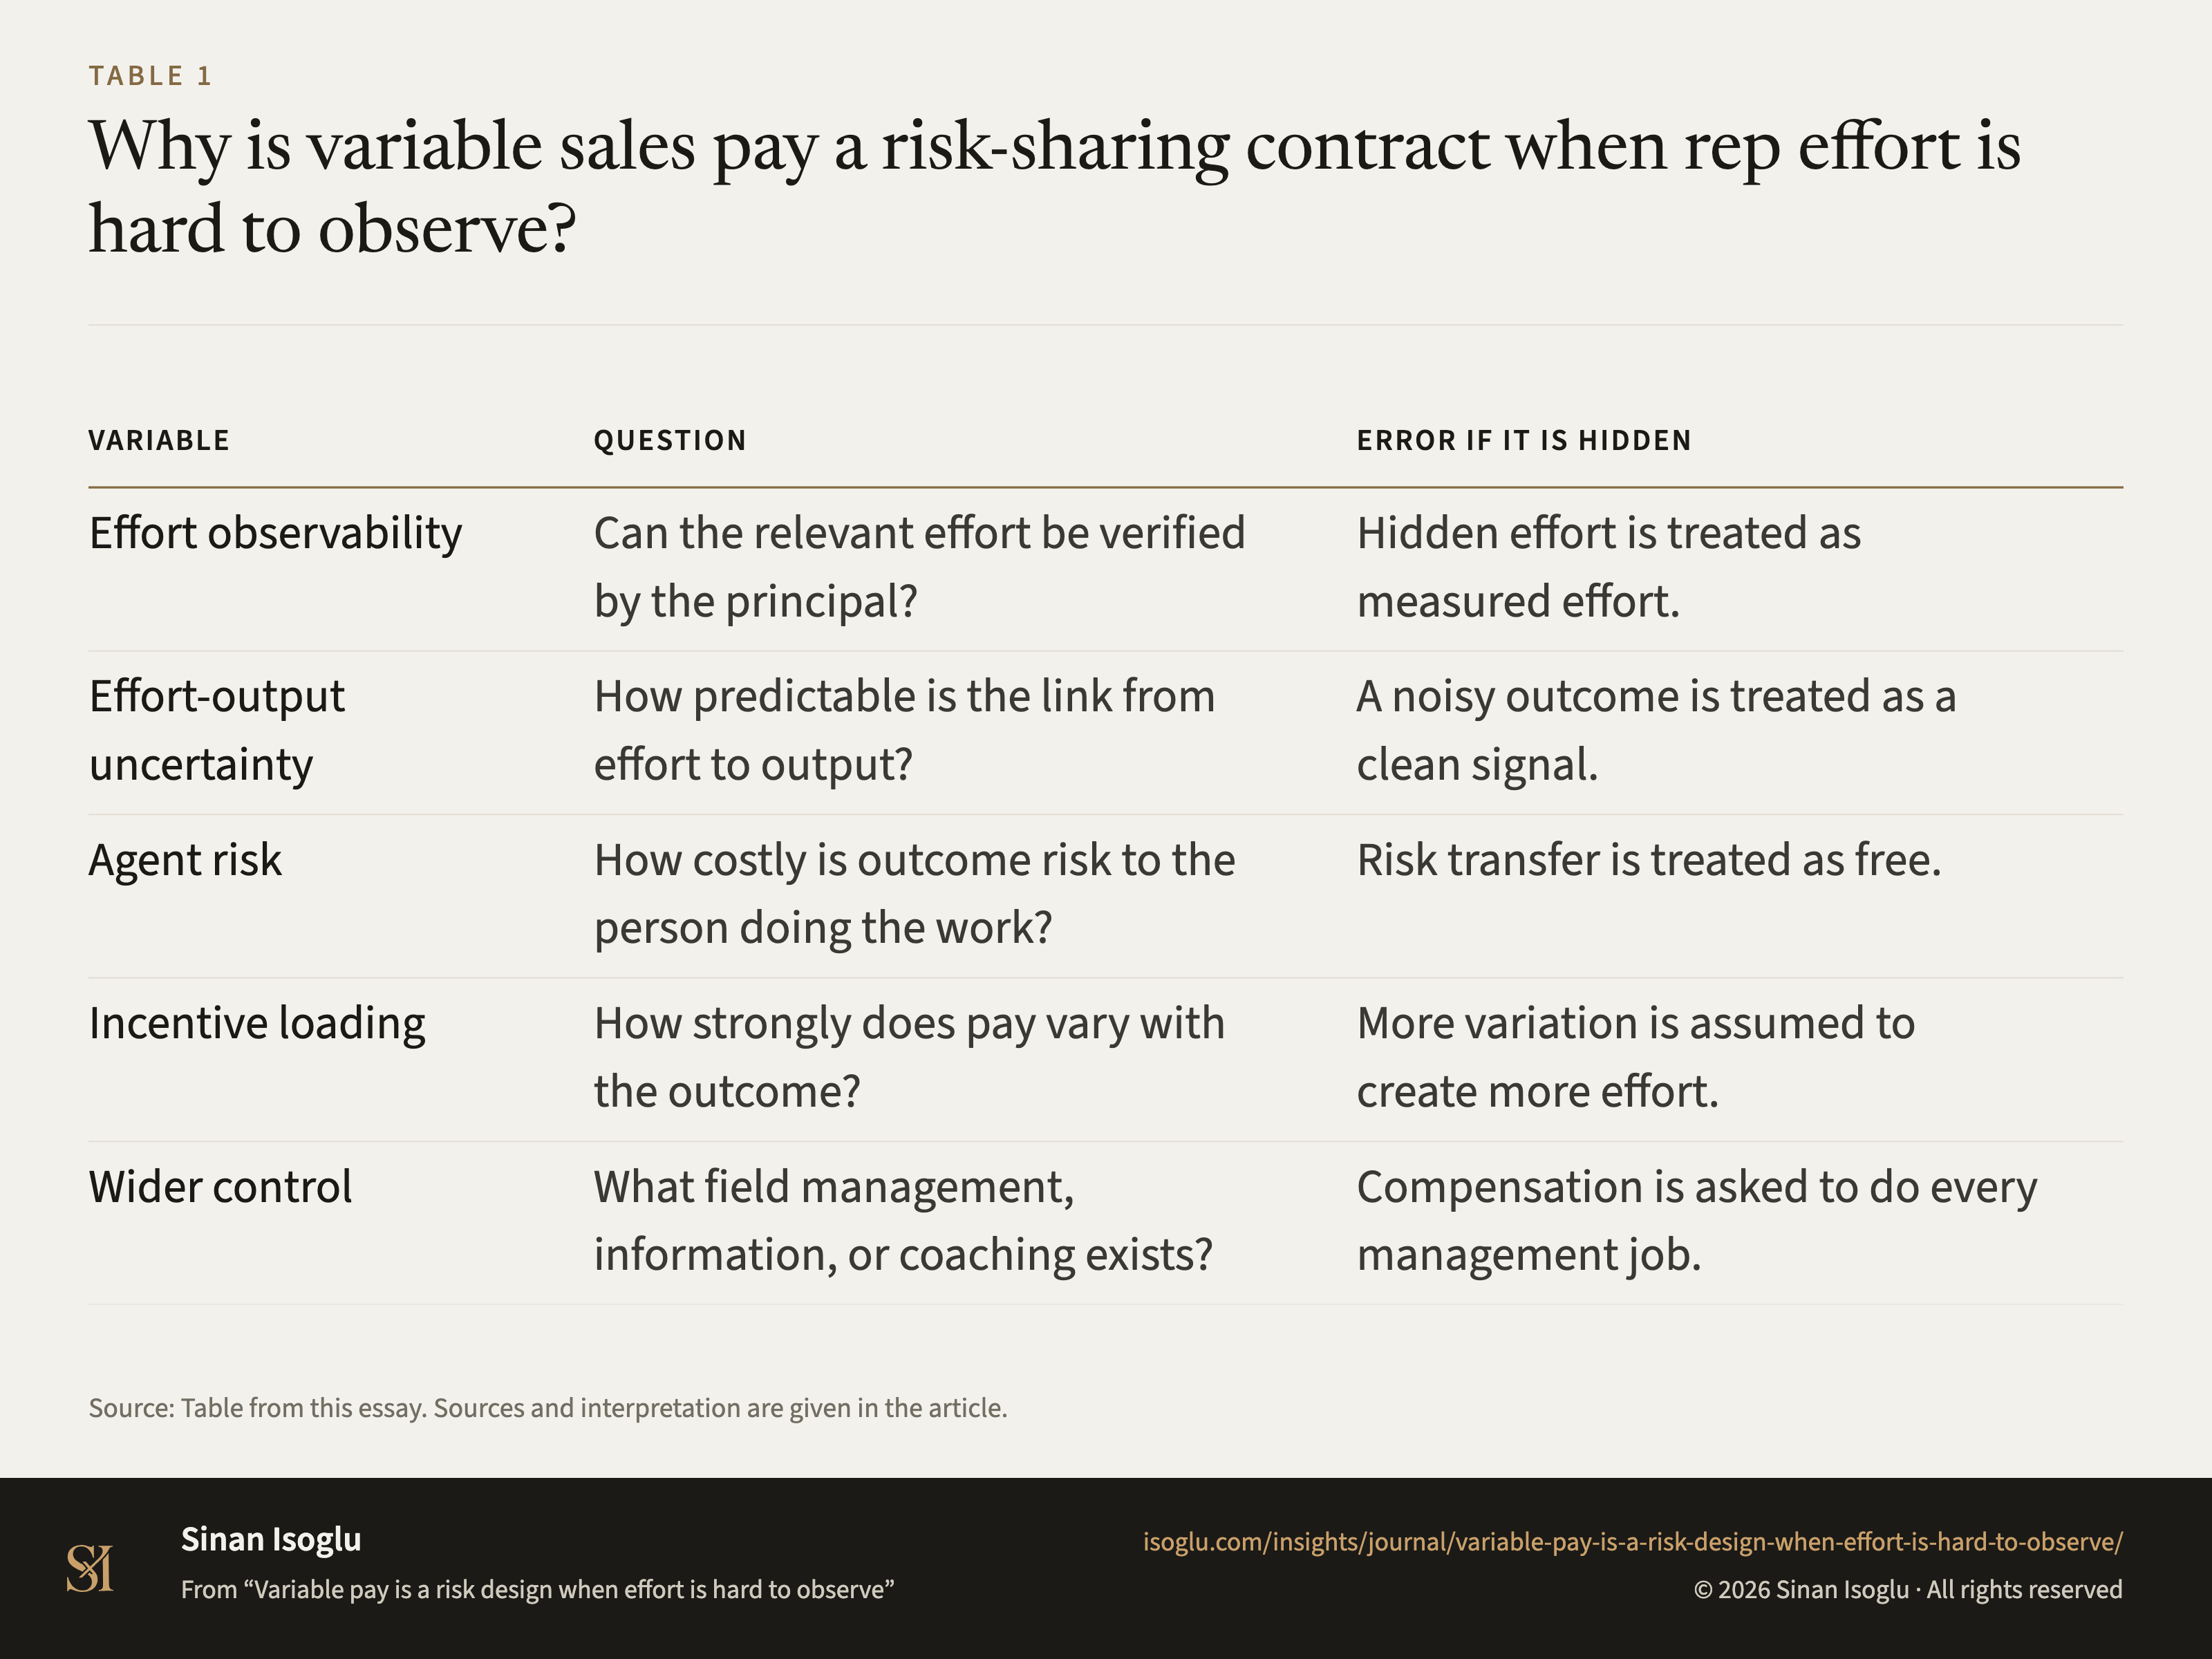
Tabelle 1Tabelle
Warum ist variable Vergütung ein Risikovertrag bei schwer beobachtbarem Aufwand?
Variable Vergütung ist Risikodesign bei unsichtbarem Aufwand
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.