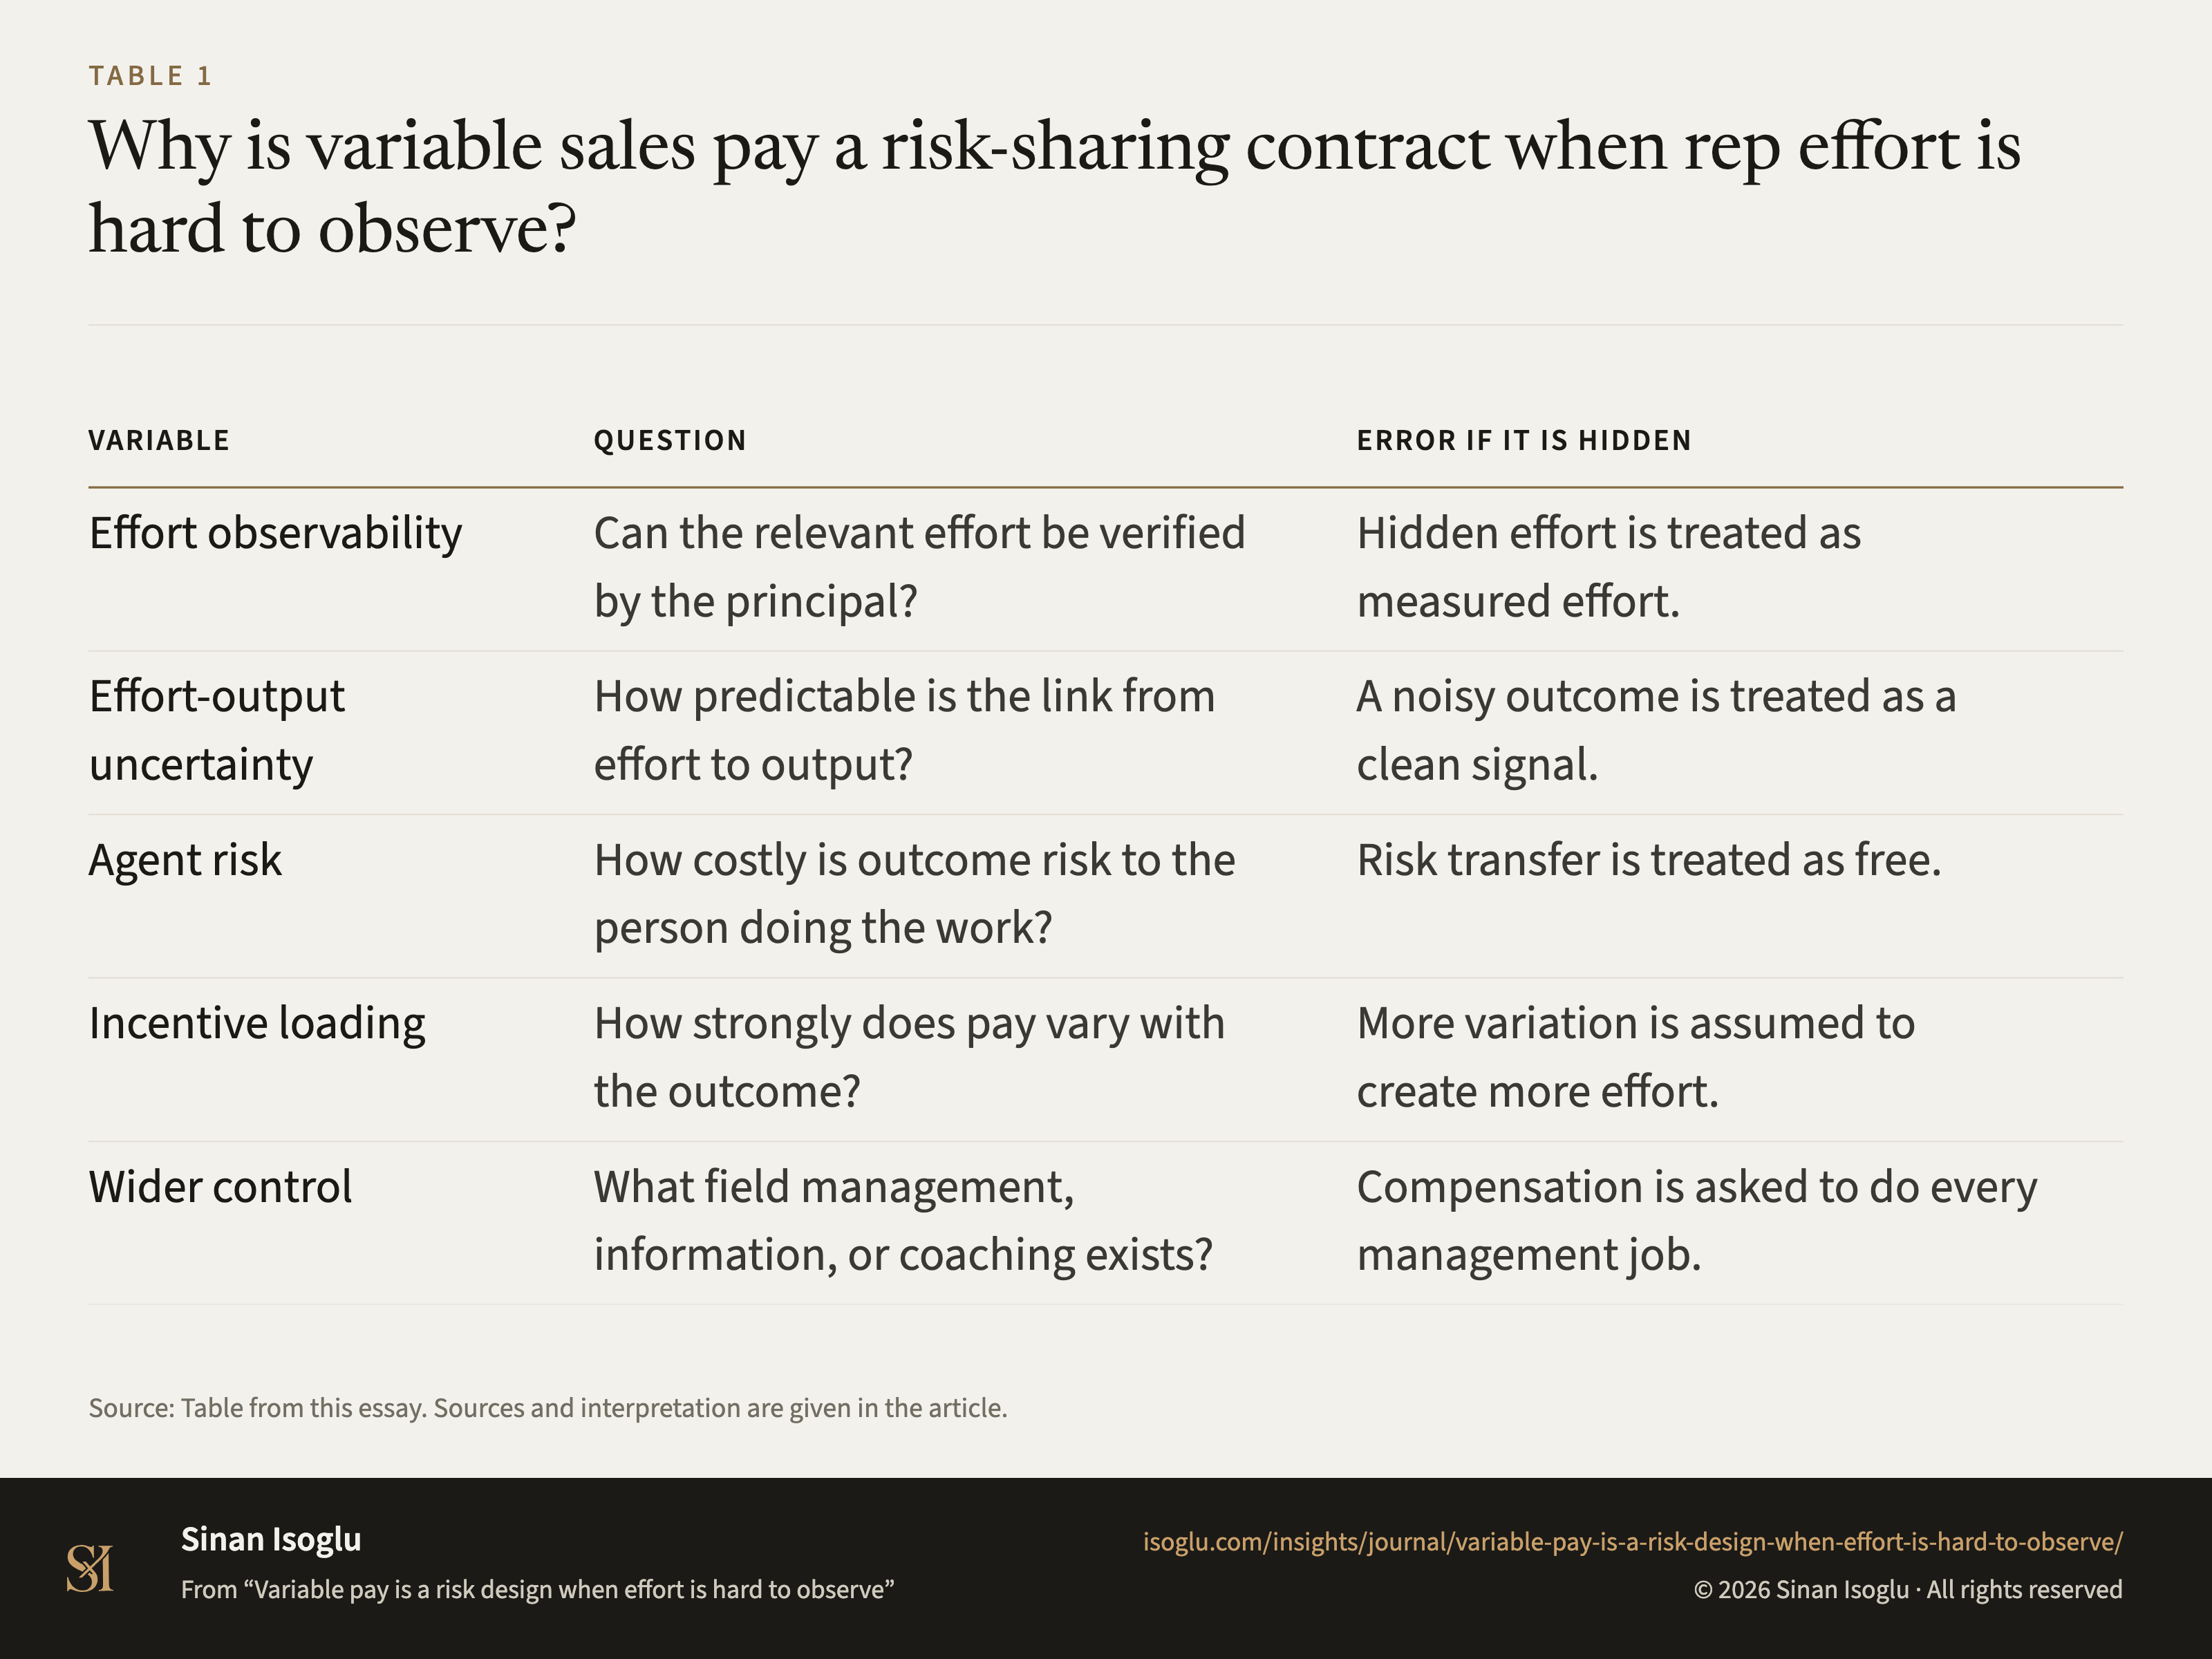
Tabelle 1Aus „Variable Vergütung ist Risikodesign bei unsichtbarem Aufwand“
Warum ist variable Vergütung ein Risikovertrag bei schwer beobachtbarem Aufwand?
Tabelle 1Warum ist variable Vergütung ein Risikovertrag bei schwer beobachtbarem Aufwand?
| Variable | Frage | Fehler, wenn sie verborgen bleibt |
|---|---|---|
| Beobachtbarkeit des Aufwands | Kann die relevante Anstrengung durch die Prinzipalrolle geprüft werden? | Verborgener Aufwand wird als gemessen behandelt. |
| Unsicherheit des Aufwand-Ergebnisses | Wie vorhersehbar ist der Zusammenhang von Aufwand und Ergebnis? | Ein verrauschtes Ergebnis wird als sauberes Signal gelesen. |
| Risiko der handelnden Person | Wie teuer ist Ergebnisrisiko für die Person? | Risikotransfer wird als kostenlos behandelt. |
| Anreizintensität | Wie stark verändert sich Vergütung mit dem Ergebnis? | Mehr Schwankung gilt automatisch als mehr Aufwand. |
| Breitere Steuerung | Welche Führung, Information oder welches Coaching existiert? | Vergütung soll jede Managementaufgabe übernehmen. |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Tabelle aus diesem Essay. Quellen und Einordnung stehen im Beitrag.
Aus dem Beitrag
Revenue Operations & KI
Variable Vergütung ist Risikodesign bei unsichtbarem Aufwand
Wenn Aufwand verborgen und Ergebnis unsicher ist, bleibt Anreizintensität konditional: Trennen Sie Beobachtbarkeit, Risiko, Unsicherheit und Steuerung.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
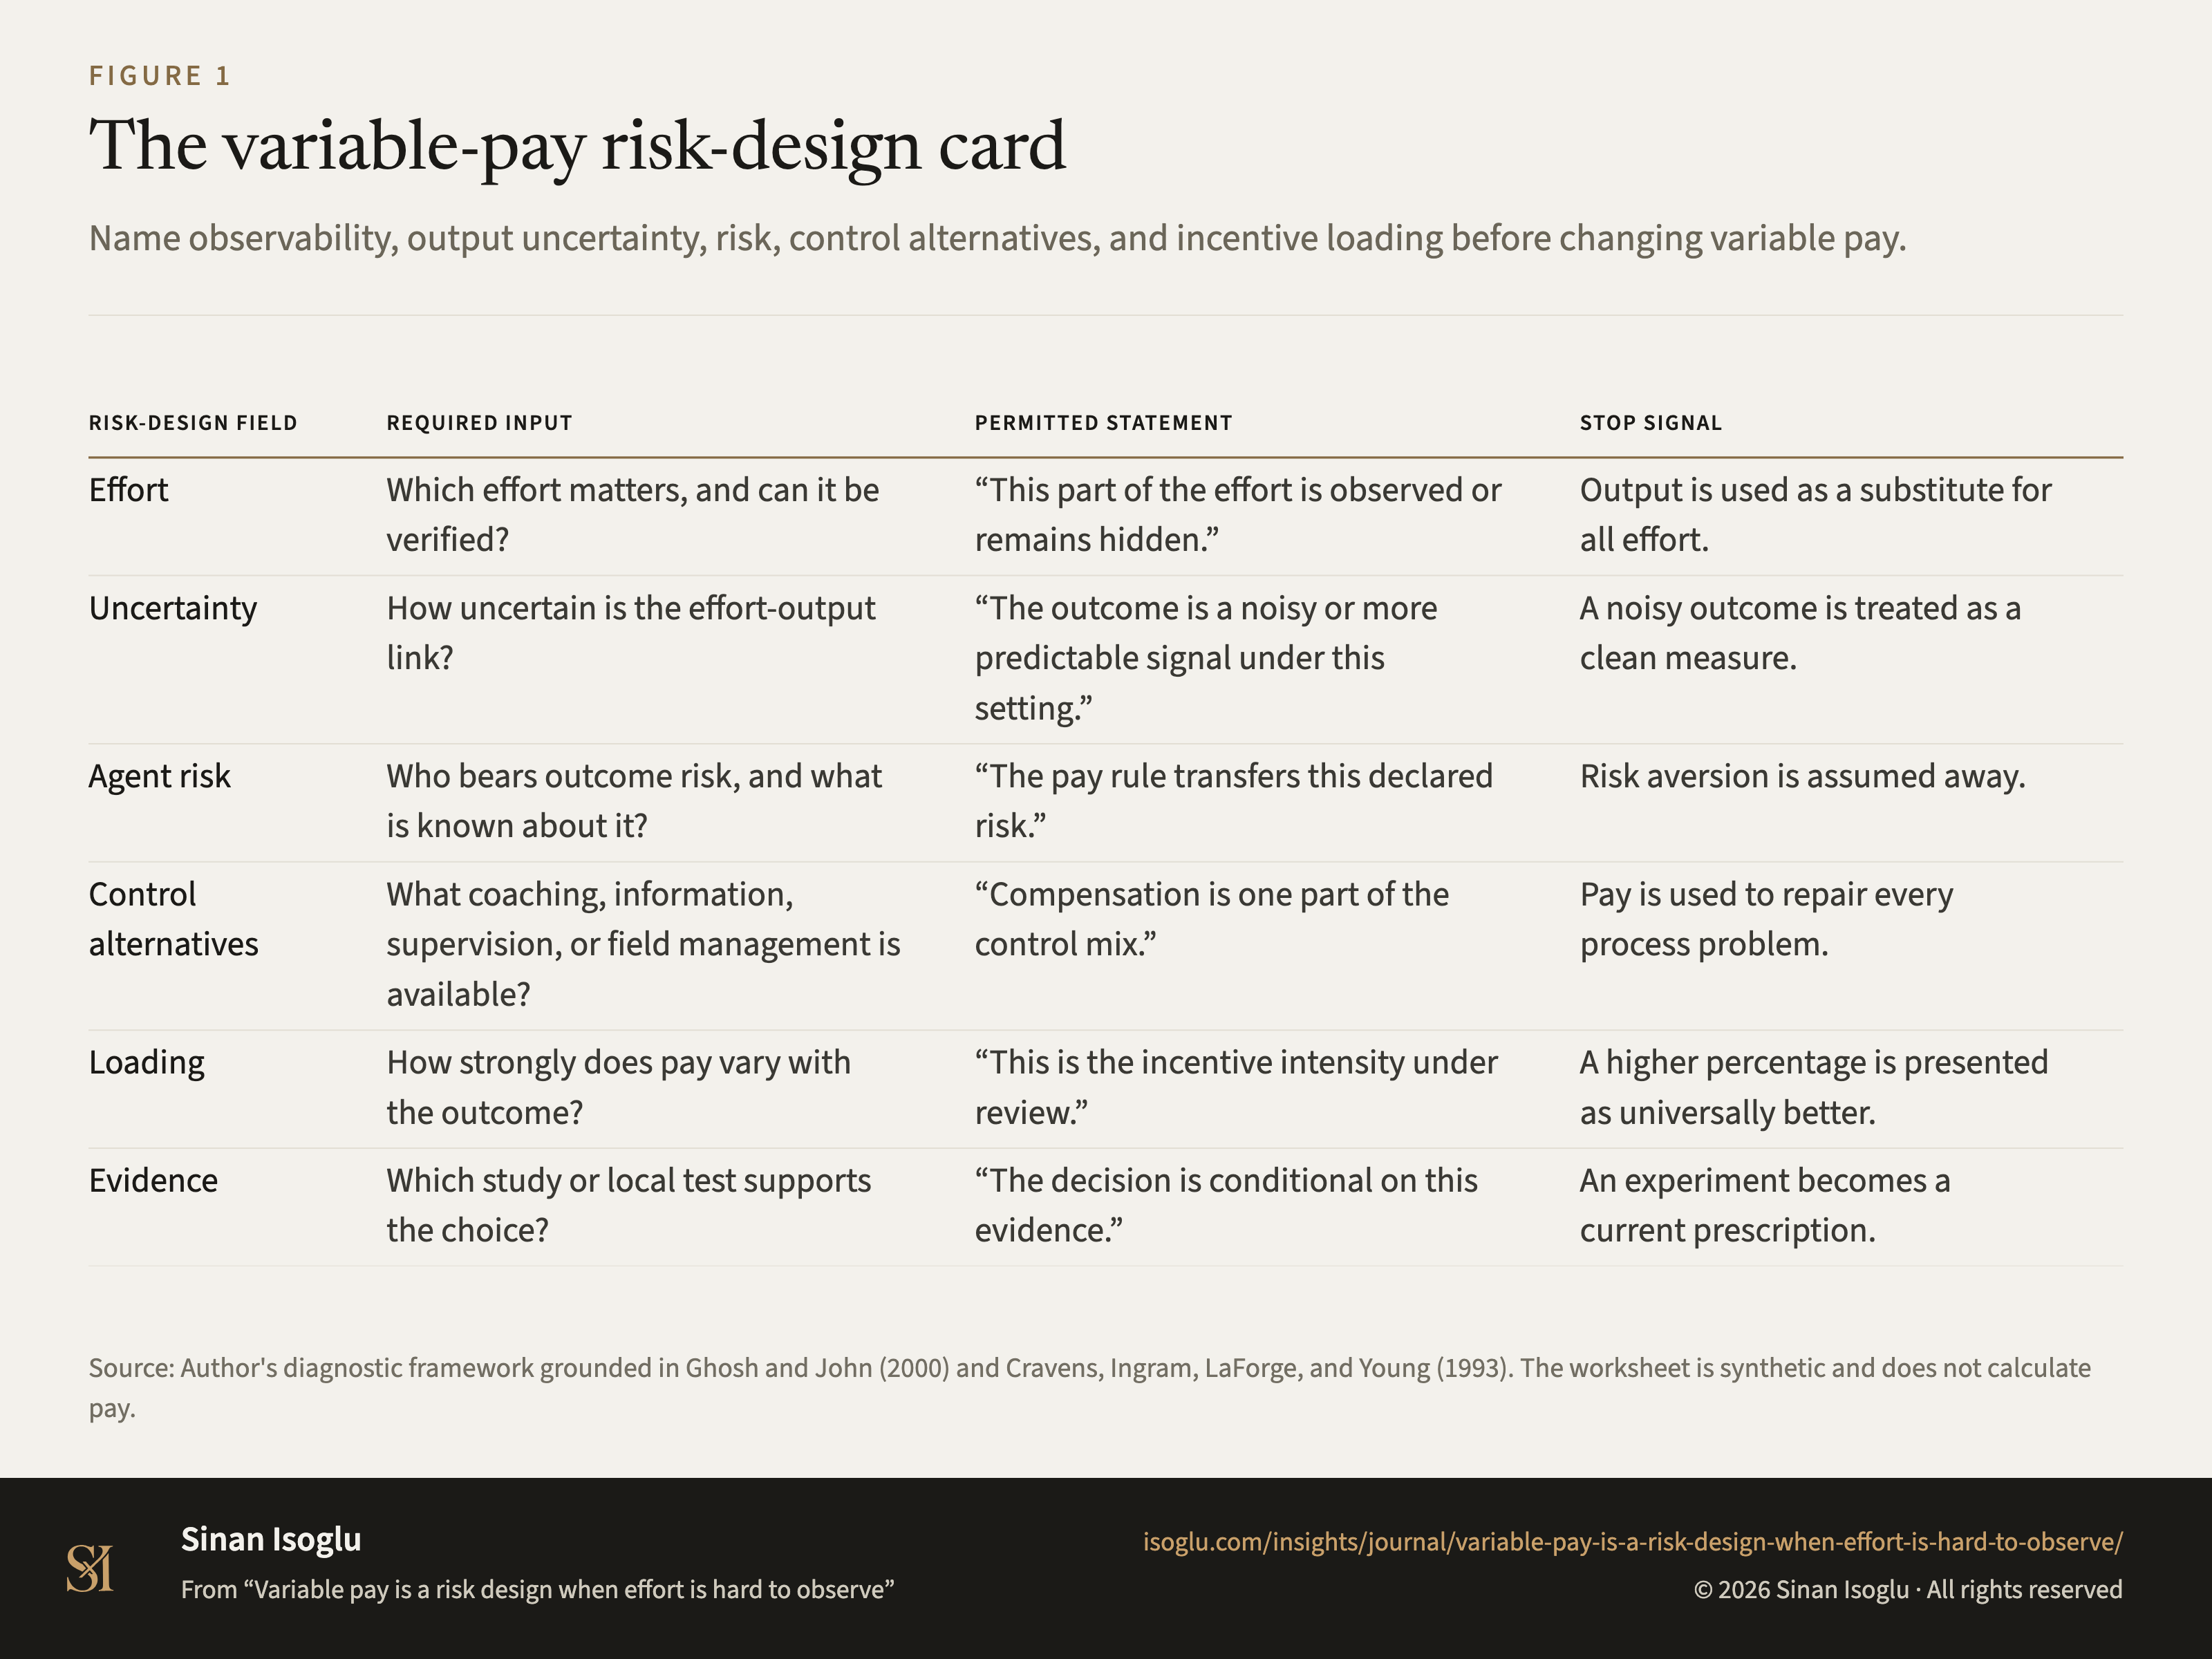
Abbildung 1Grafik
Die Risikokarte der variablen Vergütung
Variable Vergütung ist Risikodesign bei unsichtbarem Aufwand
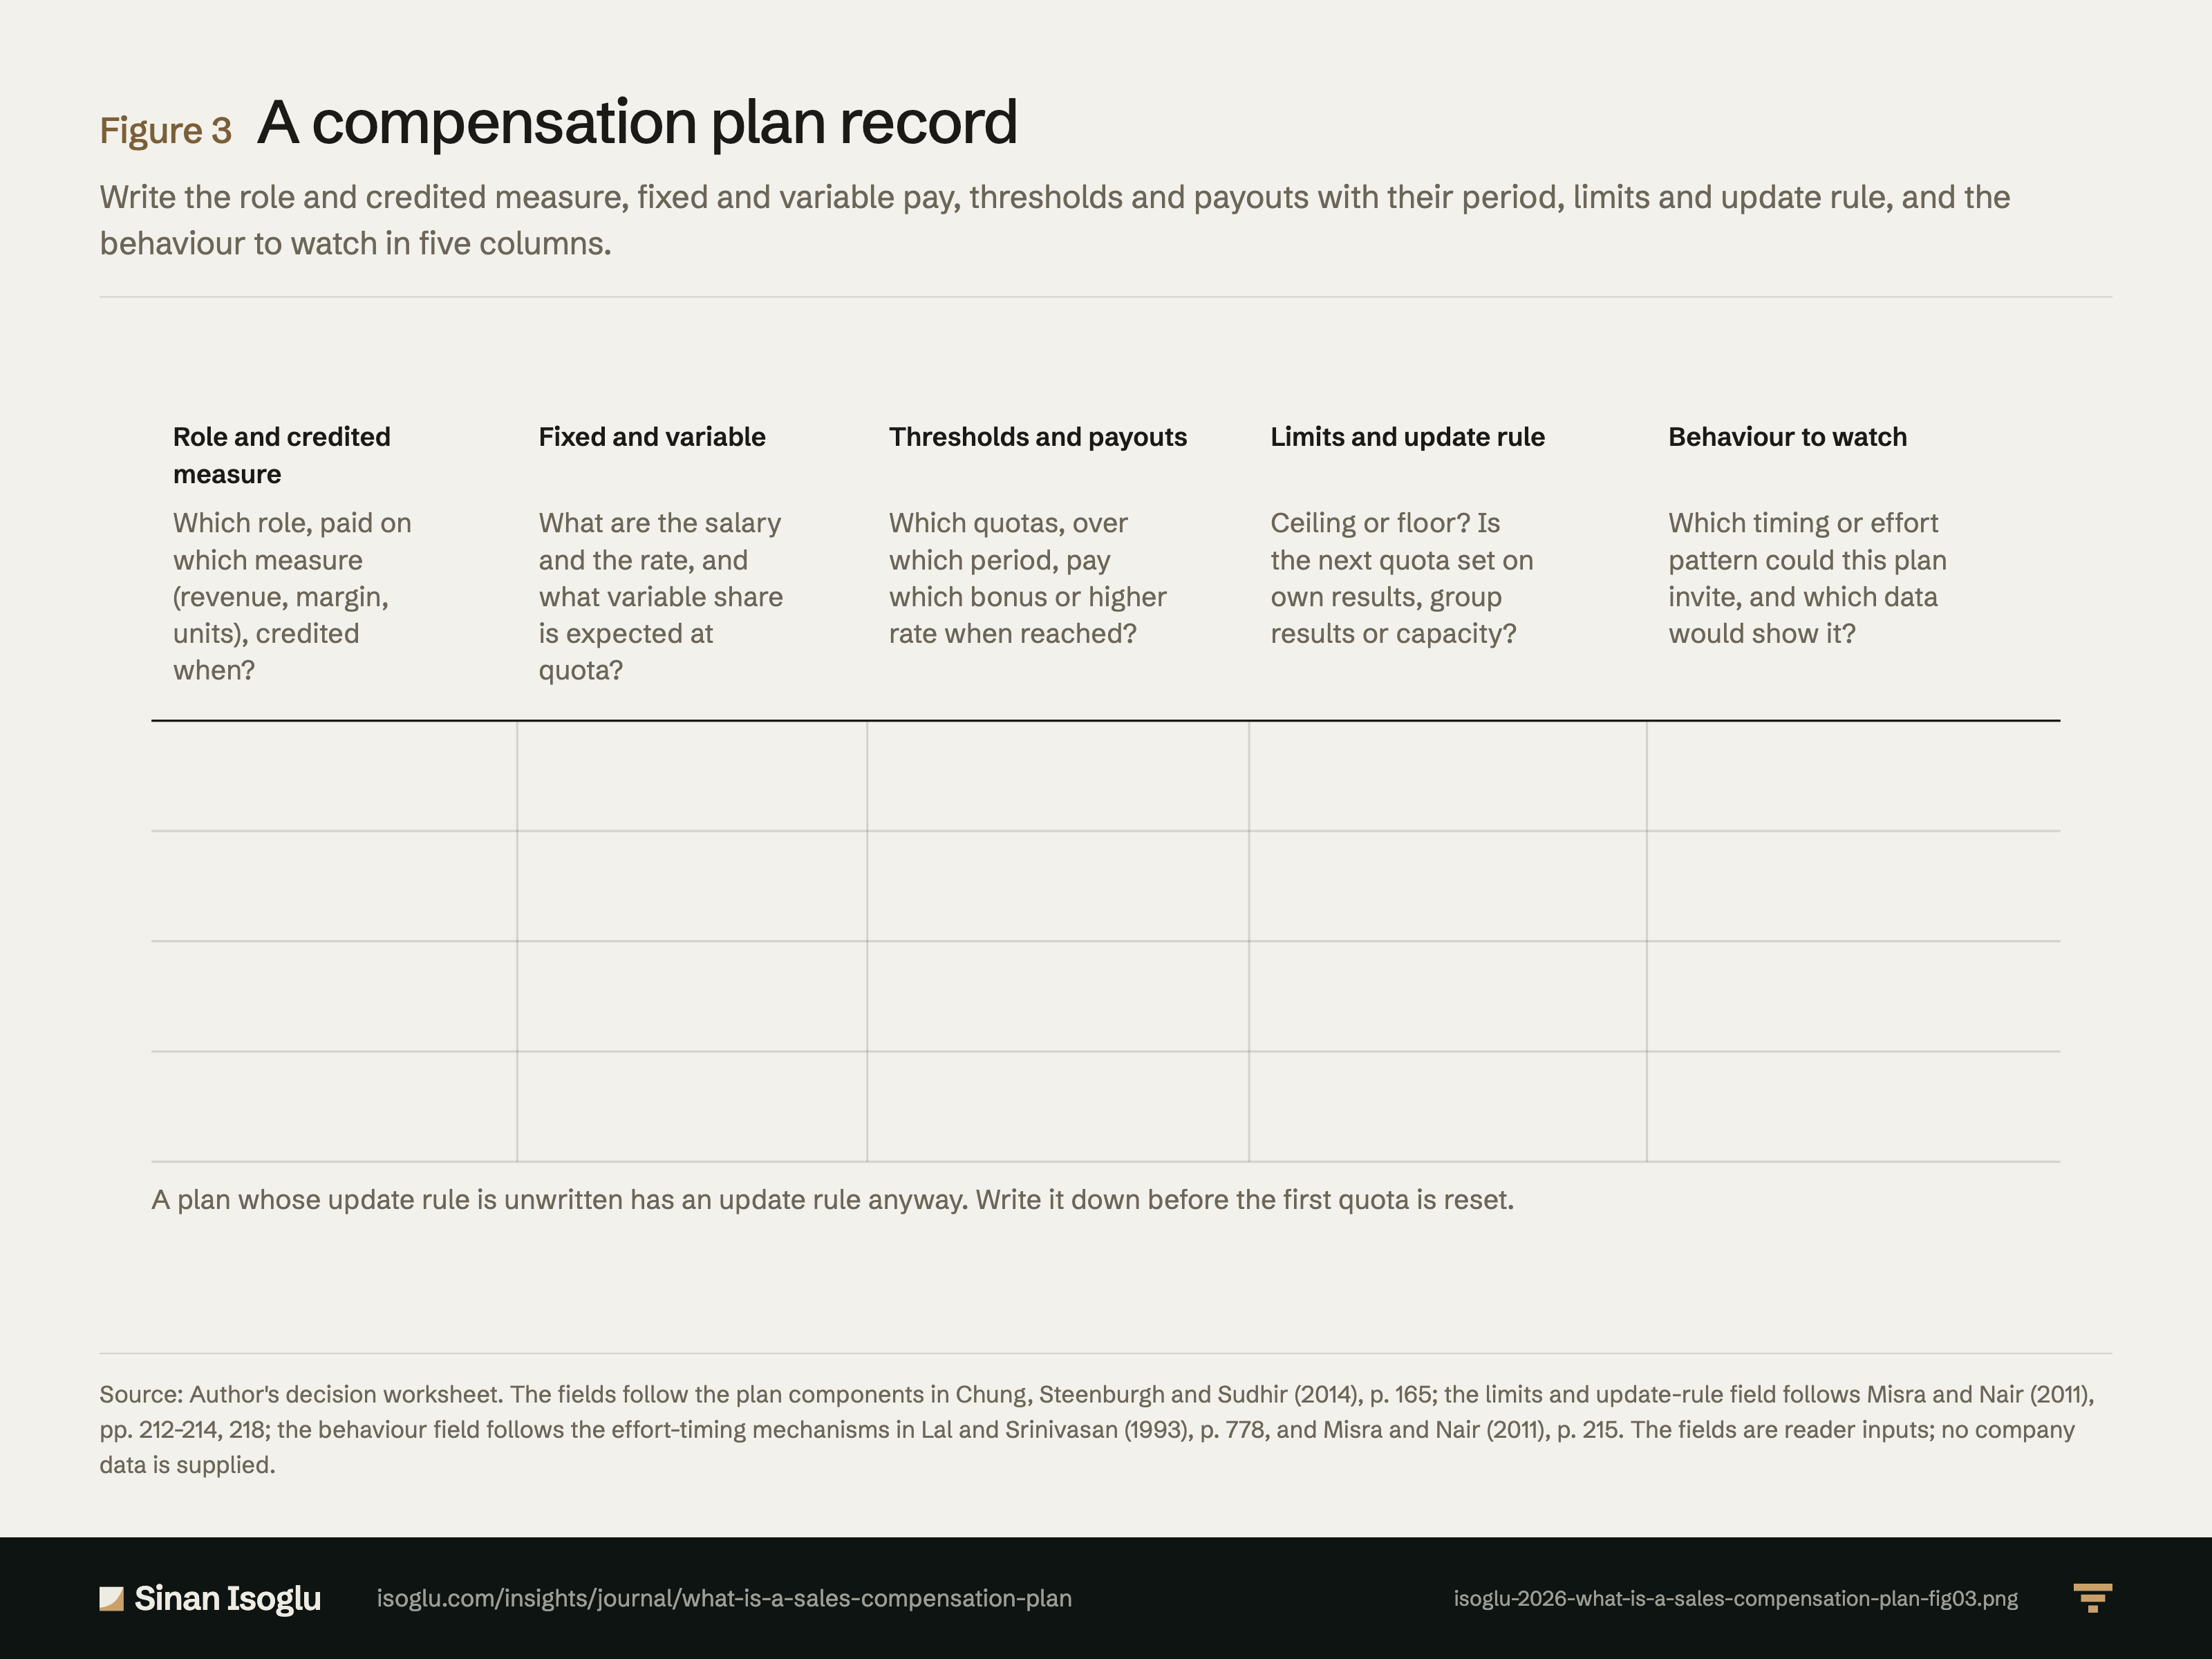
Abbildung 3Grafik
Blatt für einen Vergütungsplan
Was ist ein Vergütungsplan im Vertrieb?
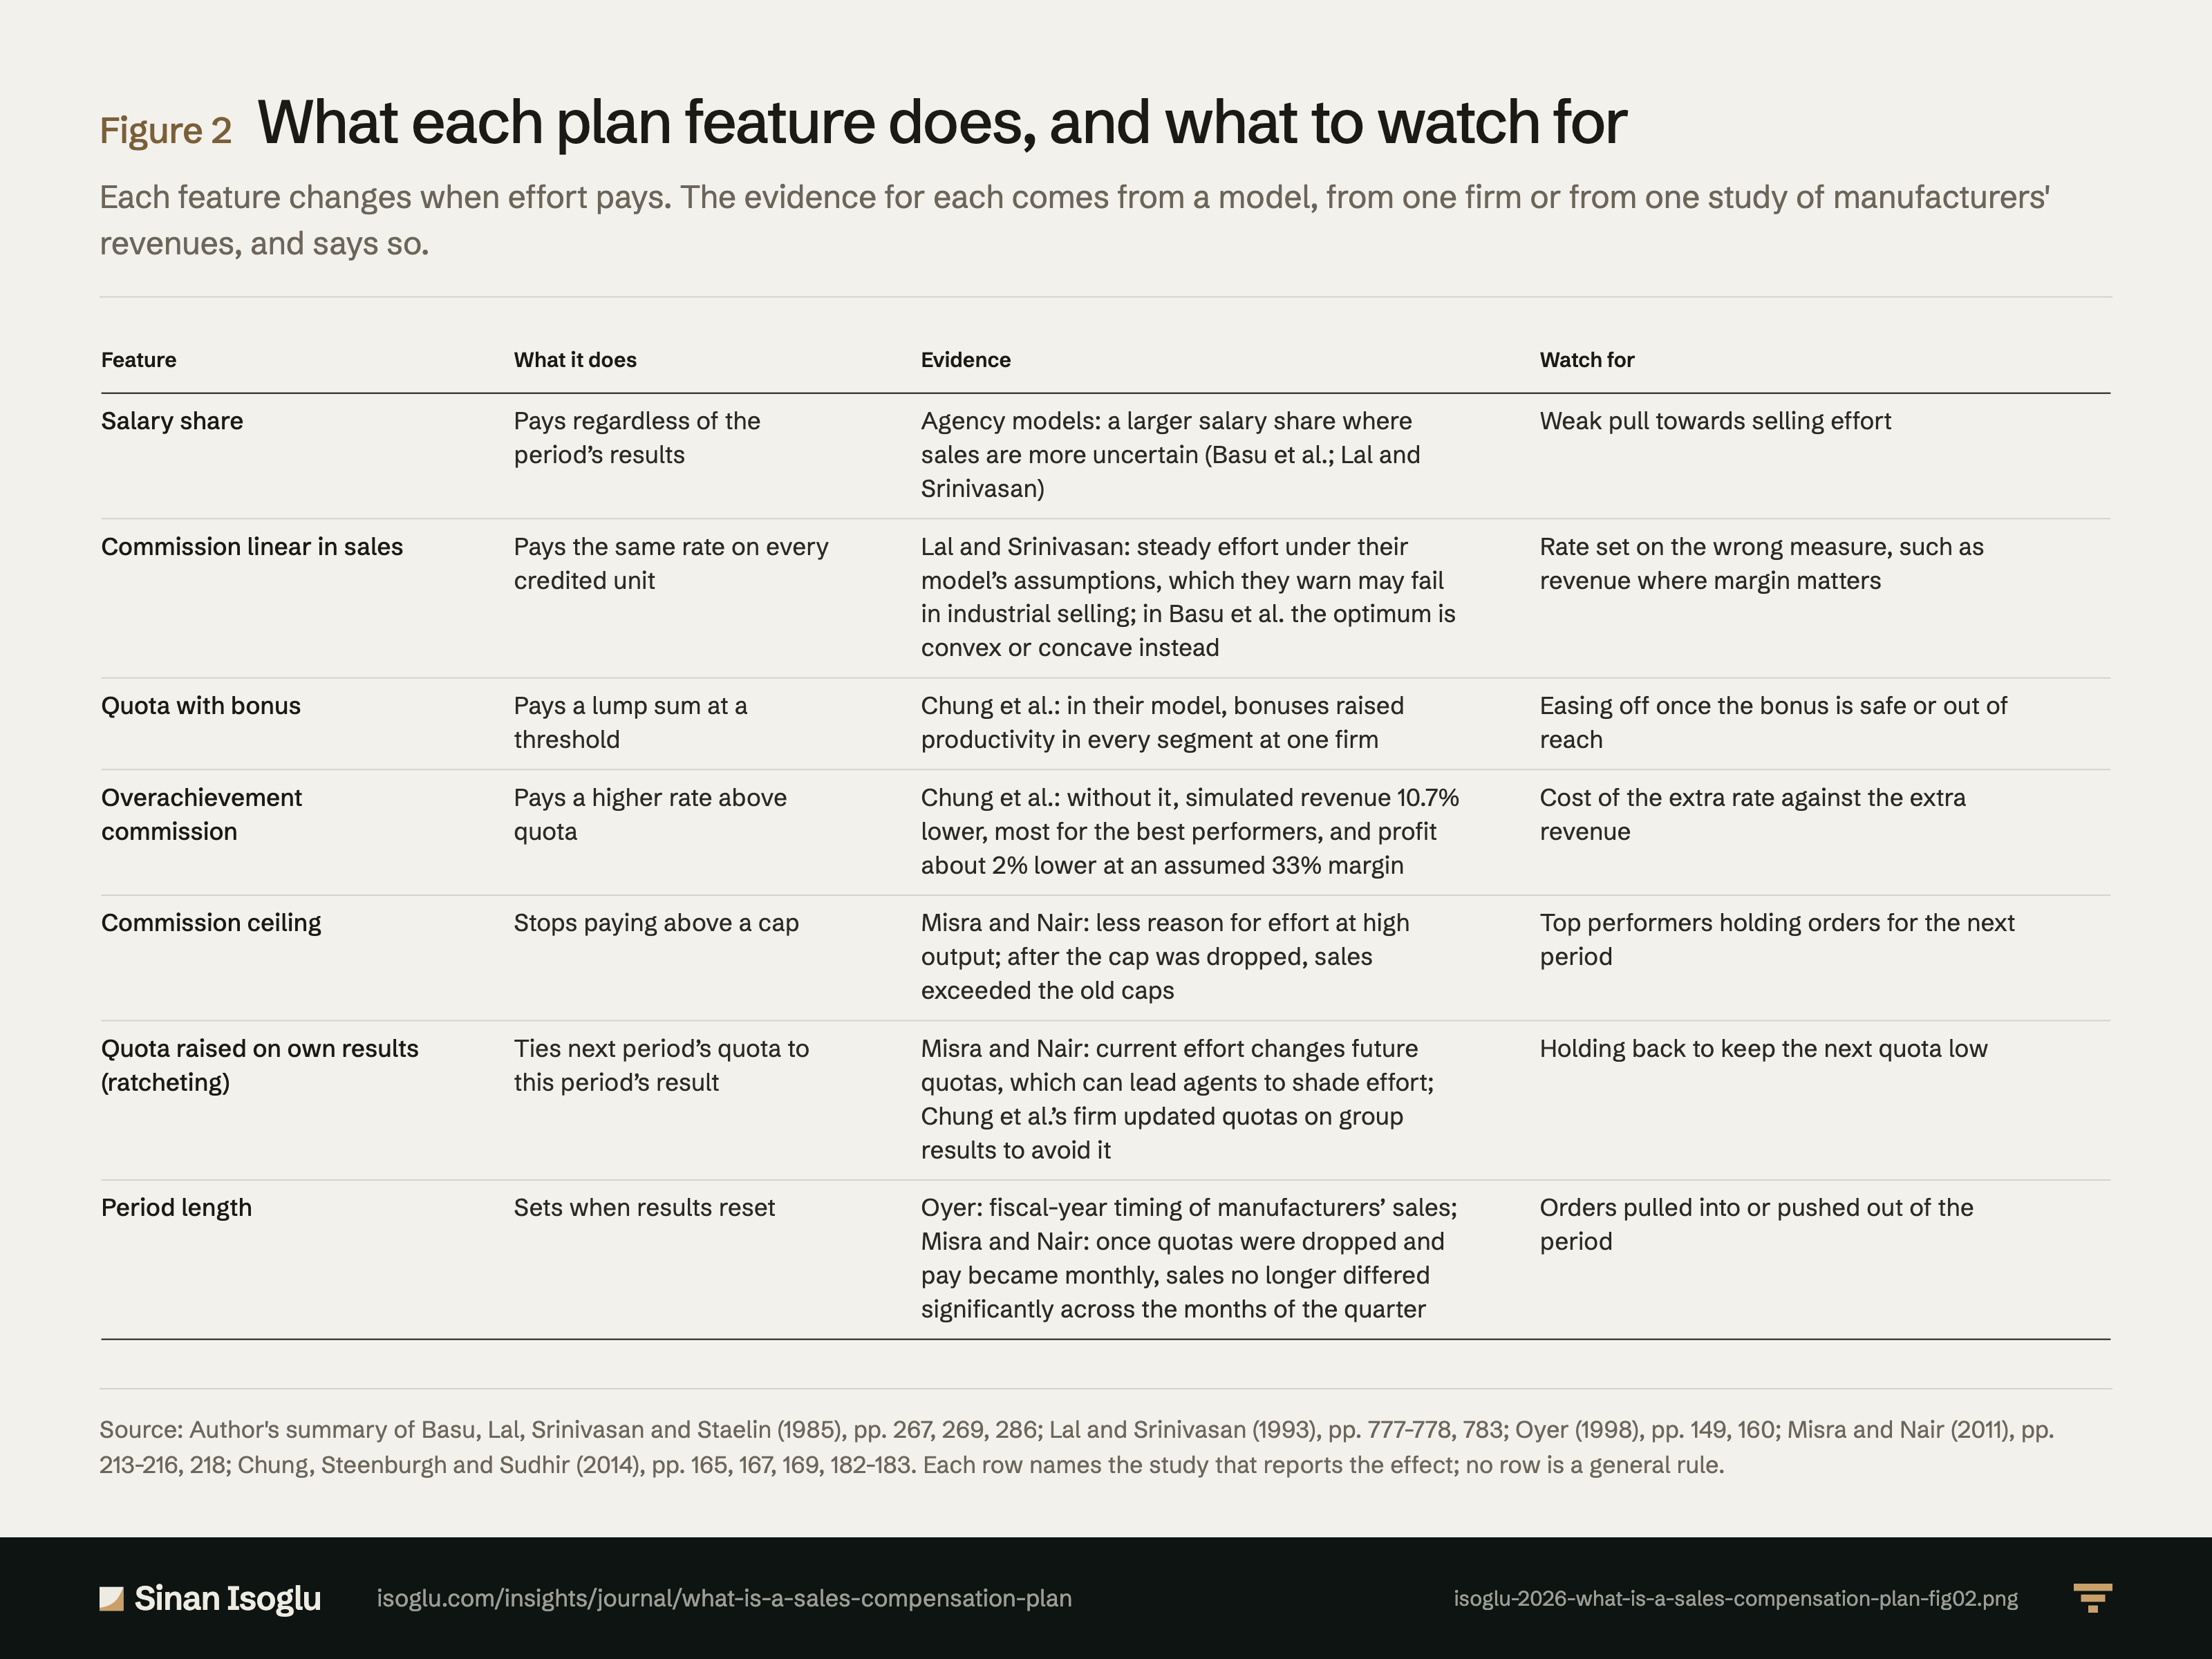
Abbildung 2Grafik
Was jedes Planmerkmal bewirkt und worauf zu achten ist
Was ist ein Vergütungsplan im Vertrieb?
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.