Tabelle 1Aus „Jedes Wachstumsbudget ist eine Bruttozahl“
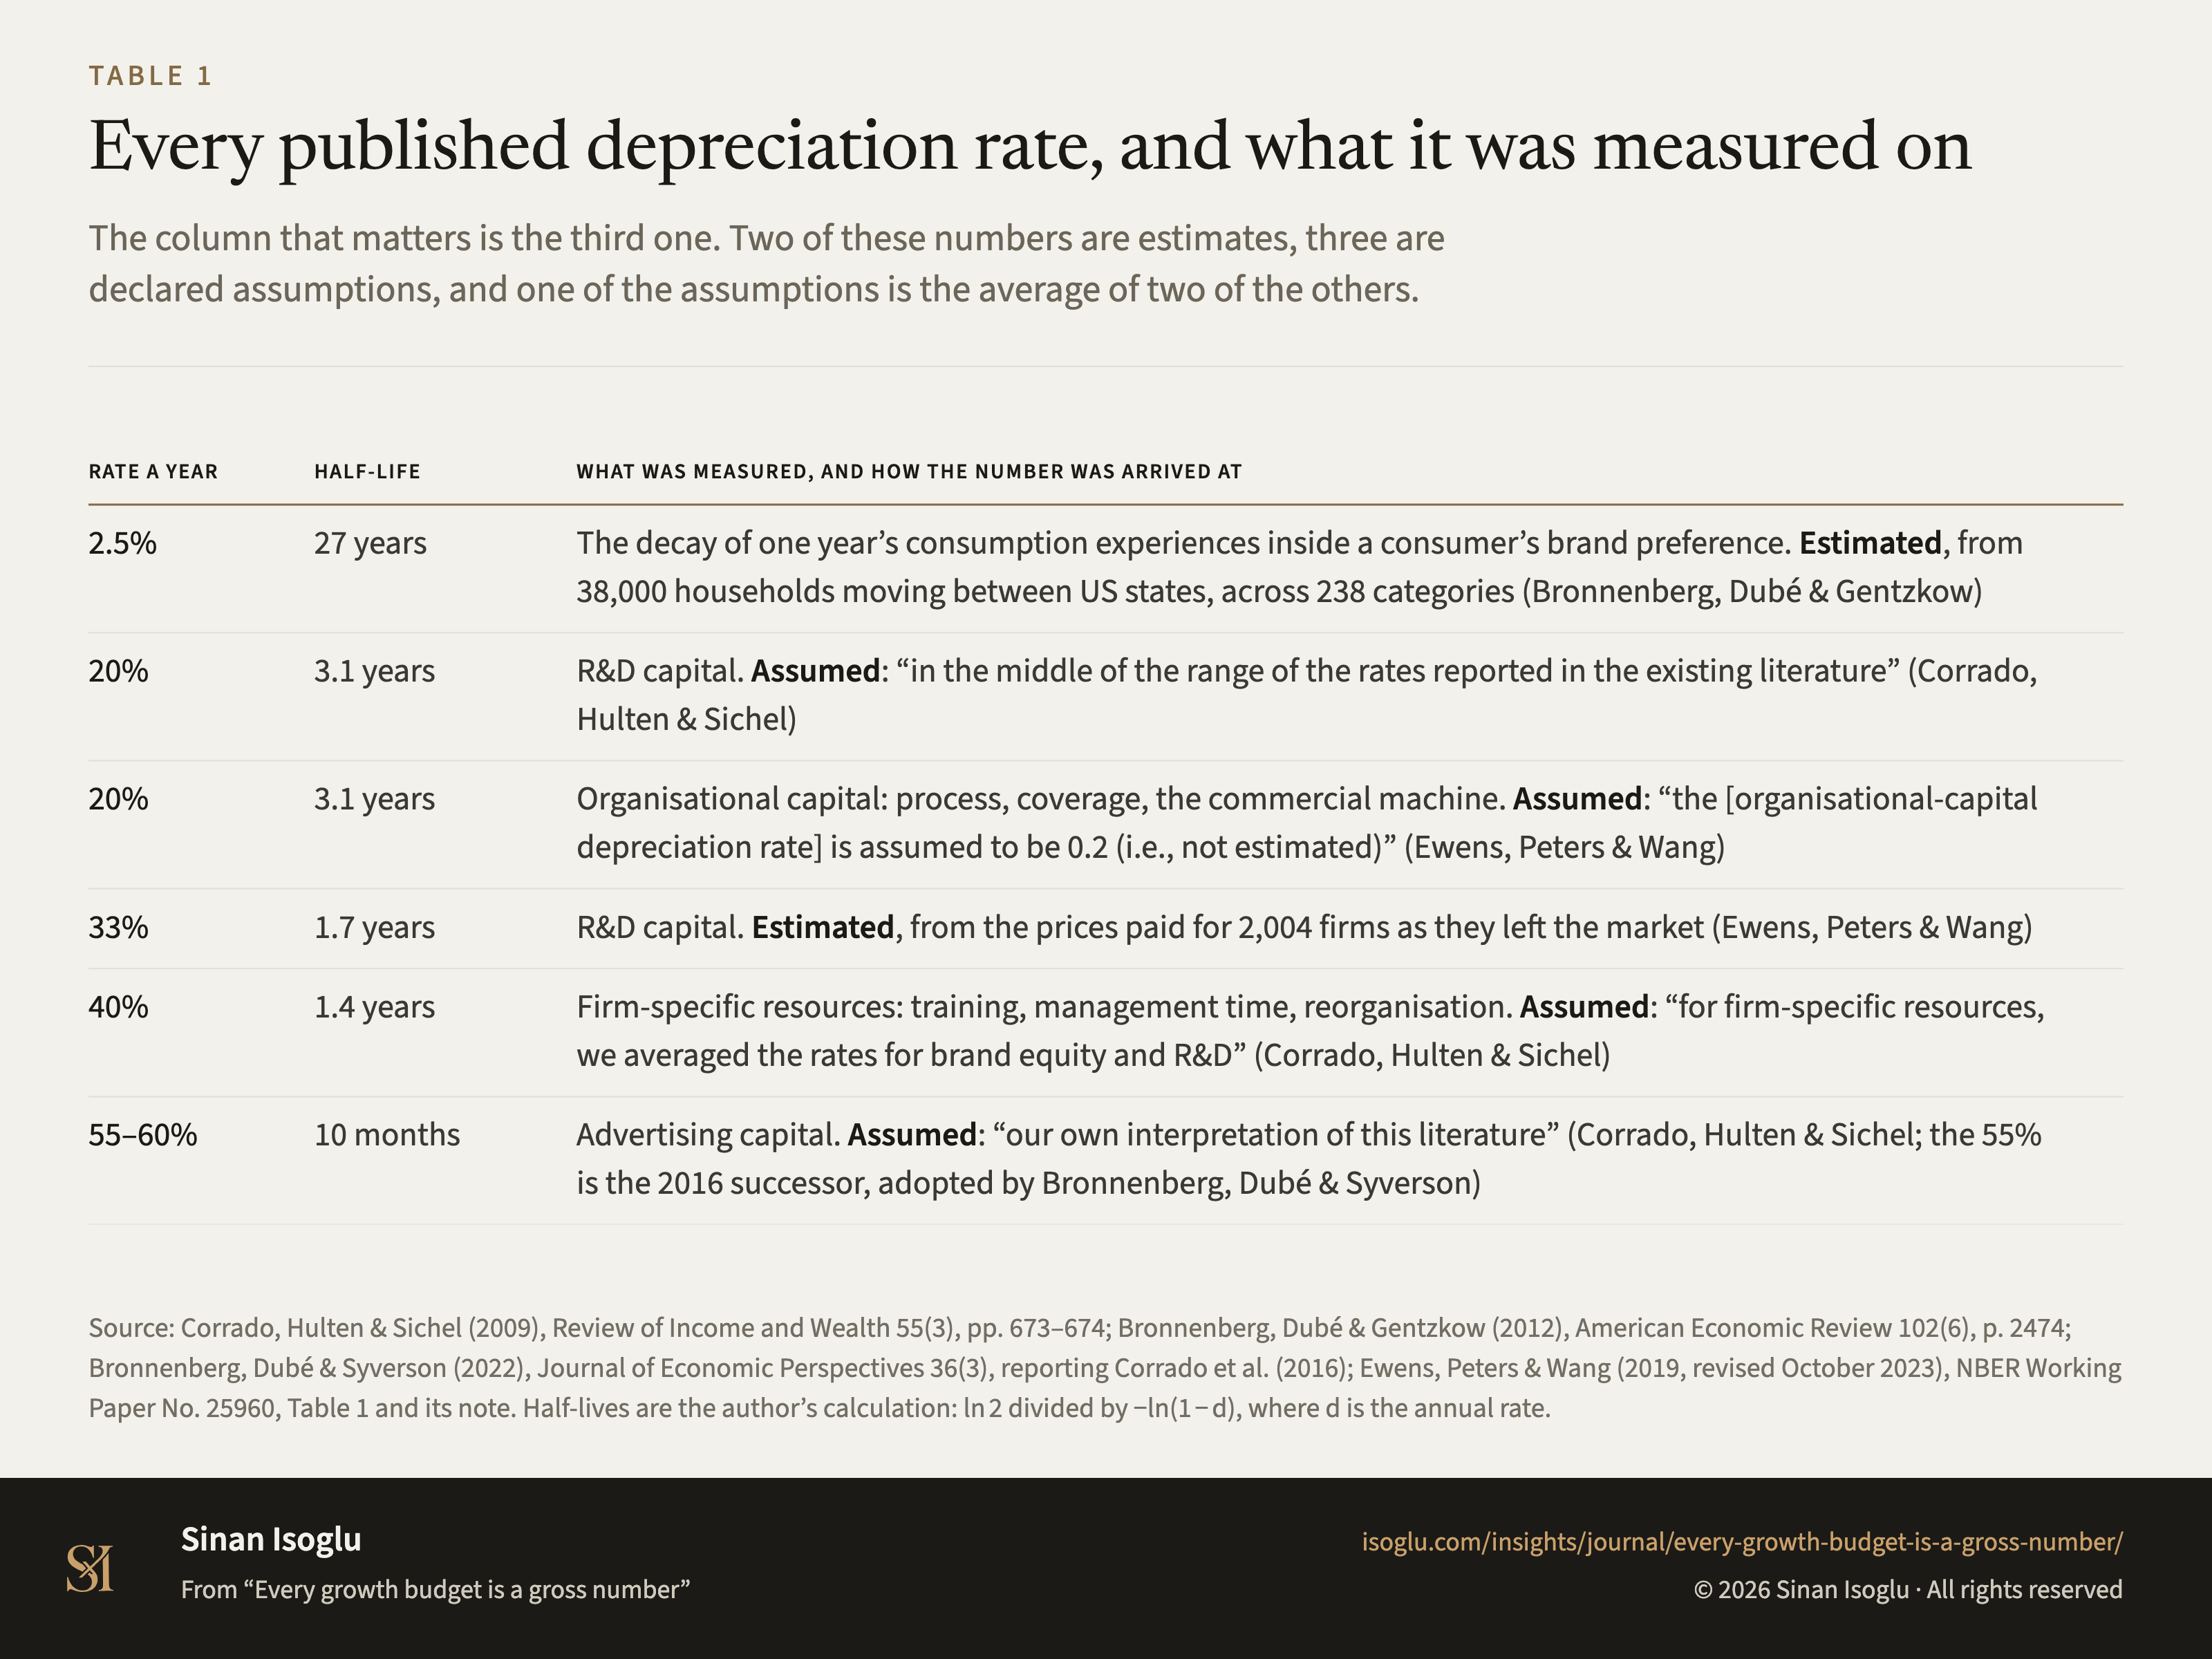
Jede veröffentlichte Abschreibungsrate und woran sie gemessen wurde
Entscheidend ist die dritte Spalte. Zwei dieser Zahlen sind Schätzungen, drei sind erklärte Annahmen – und eine der Annahmen ist der Mittelwert zweier anderer.
Tabelle 1Jede veröffentlichte Abschreibungsrate und woran sie gemessen wurde
| Rate pro Jahr | Halbwertszeit | Was gemessen wurde und wie die Zahl zustande kam |
|---|---|---|
| 2,5 % | 27 Jahre | Der Wertverlust der Konsumerfahrungen eines Jahres in der Markenpräferenz. Geschätzt, an 38.000 Haushalten, die zwischen US-Bundesstaaten umgezogen sind, über 238 Kategorien (Bronnenberg, Dubé & Gentzkow) |
| 20 % | 3,1 Jahre | F&E-Kapital. Angenommen – „in the middle of the range of the rates reported in the existing literature“ (Corrado, Hulten & Sichel) |
| 20 % | 3,1 Jahre | Organisationskapital – Prozess, Abdeckung, die kommerzielle Maschine. Angenommen: „the [organisational-capital depreciation rate] is assumed to be 0.2 (i.e., not estimated)“ (Ewens, Peters & Wang) |
| 33 % | 1,7 Jahre | F&E-Kapital. Geschätzt, aus den Preisen für 2.004 Unternehmen beim Marktaustritt (Ewens, Peters & Wang) |
| 40 % | 1,4 Jahre | Unternehmensspezifische Ressourcen – Weiterbildung, Managementzeit, Reorganisation. Angenommen: „for firm-specific resources, we averaged the rates for brand equity and R&D“ (Corrado, Hulten & Sichel) |
| 55–60 % | 10 Monate | Werbekapital. Angenommen – „our own interpretation of this literature“ (Corrado, Hulten & Sichel; die 55 % sind der Nachfolgewert von 2016, übernommen von Bronnenberg, Dubé & Syverson) |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Corrado, Hulten & Sichel (2009), Review of Income and Wealth 55(3), S. 673–674; Bronnenberg, Dubé & Gentzkow (2012), American Economic Review 102(6), S. 2474; Bronnenberg, Dubé & Syverson (2022), Journal of Economic Perspectives 36(3), mit Bezug auf Corrado et al. (2016); Ewens, Peters & Wang (2019, revidiert Oktober 2023), NBER Working Paper Nr. 25960, Tabelle 1 und Tabellenanmerkung. Halbwertszeiten: eigene Berechnung, ln 2 geteilt durch −ln(1 − d), wobei d die Jahresrate ist.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- A CHS09-C1 The rates are assumed because they are not known: "relatively little is known about depreciation rates for intangibles". They are assumptions, not estimatesCorrado, Hulten & Sichel (2009), pp. 673-674
- A CHS09-C2 The assumed rates, verbatim from the table: "computerized information other than software 33 r d scientific 20 r d non scientific 20 brand equity 60 firm specific resources 40" percentCorrado, Hulten & Sichel (2009), Table at p. 673
- A CHS09-C3 The firm-specific resources rate is the mean of the brand equity and R&D ratesCorrado, Hulten & Sichel (2009), p. 674
- A CHS09-C4 The advertising rate is the authors' interpretation of a contested literatureCorrado, Hulten & Sichel (2009), p. 674
- A BDG12-C1 The 2.5% rate measures decay of one year's consumption experiences in brand preference, not advertising capitalBronnenberg, Dube & Gentzkow (2012), p. 2474
- A BDG12-C2 The study covers 238 consumer packaged-goods categories and more than 38,000 householdsBronnenberg, Dube & Gentzkow (2012), Table 2
- A BDS22-C1 The advertising-capital decay debate remains unresolved after decades of studyBronnenberg, Dube & Syverson (2022), section II
- A BDS22-C2 They adopt a 55% annual advertising-capital depreciation rate from Corrado et al. (2016)Bronnenberg, Dube & Syverson (2022), section II
- A EPW24-C1 The organisational-capital depreciation rate is assumed rather than estimated, which is why the paper's own contrast is with the estimated R&D rate: "The results of our parameter estimation imply an average 33% annual depreciation rate for R&D versus 23% for BEA R&D depreciation rates where industry coverage is available"Ewens, Peters & Wang (2019, revised 2023), note to Table 1
- A EPW24-C5 R&D depreciation is estimated, not assumed, and it moves with R&D intensity: "we find a significantly higher depreciation rate for the two industries with the highest R&D intensity: healthcare (33% vs 17%) and high-tech (42% vs 28%)"Ewens, Peters & Wang (2019, revised 2023), Table 1
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Wachstum, das sich potenziert
Jedes Wachstumsbudget ist eine Bruttozahl
Ein Budget erfasst, was ausgegeben wird – nicht, was verschleißt. Erst diese zweite Zahl zeigt, ob das Jahr tatsächlich nachhaltigen Wert aufgebaut hat.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
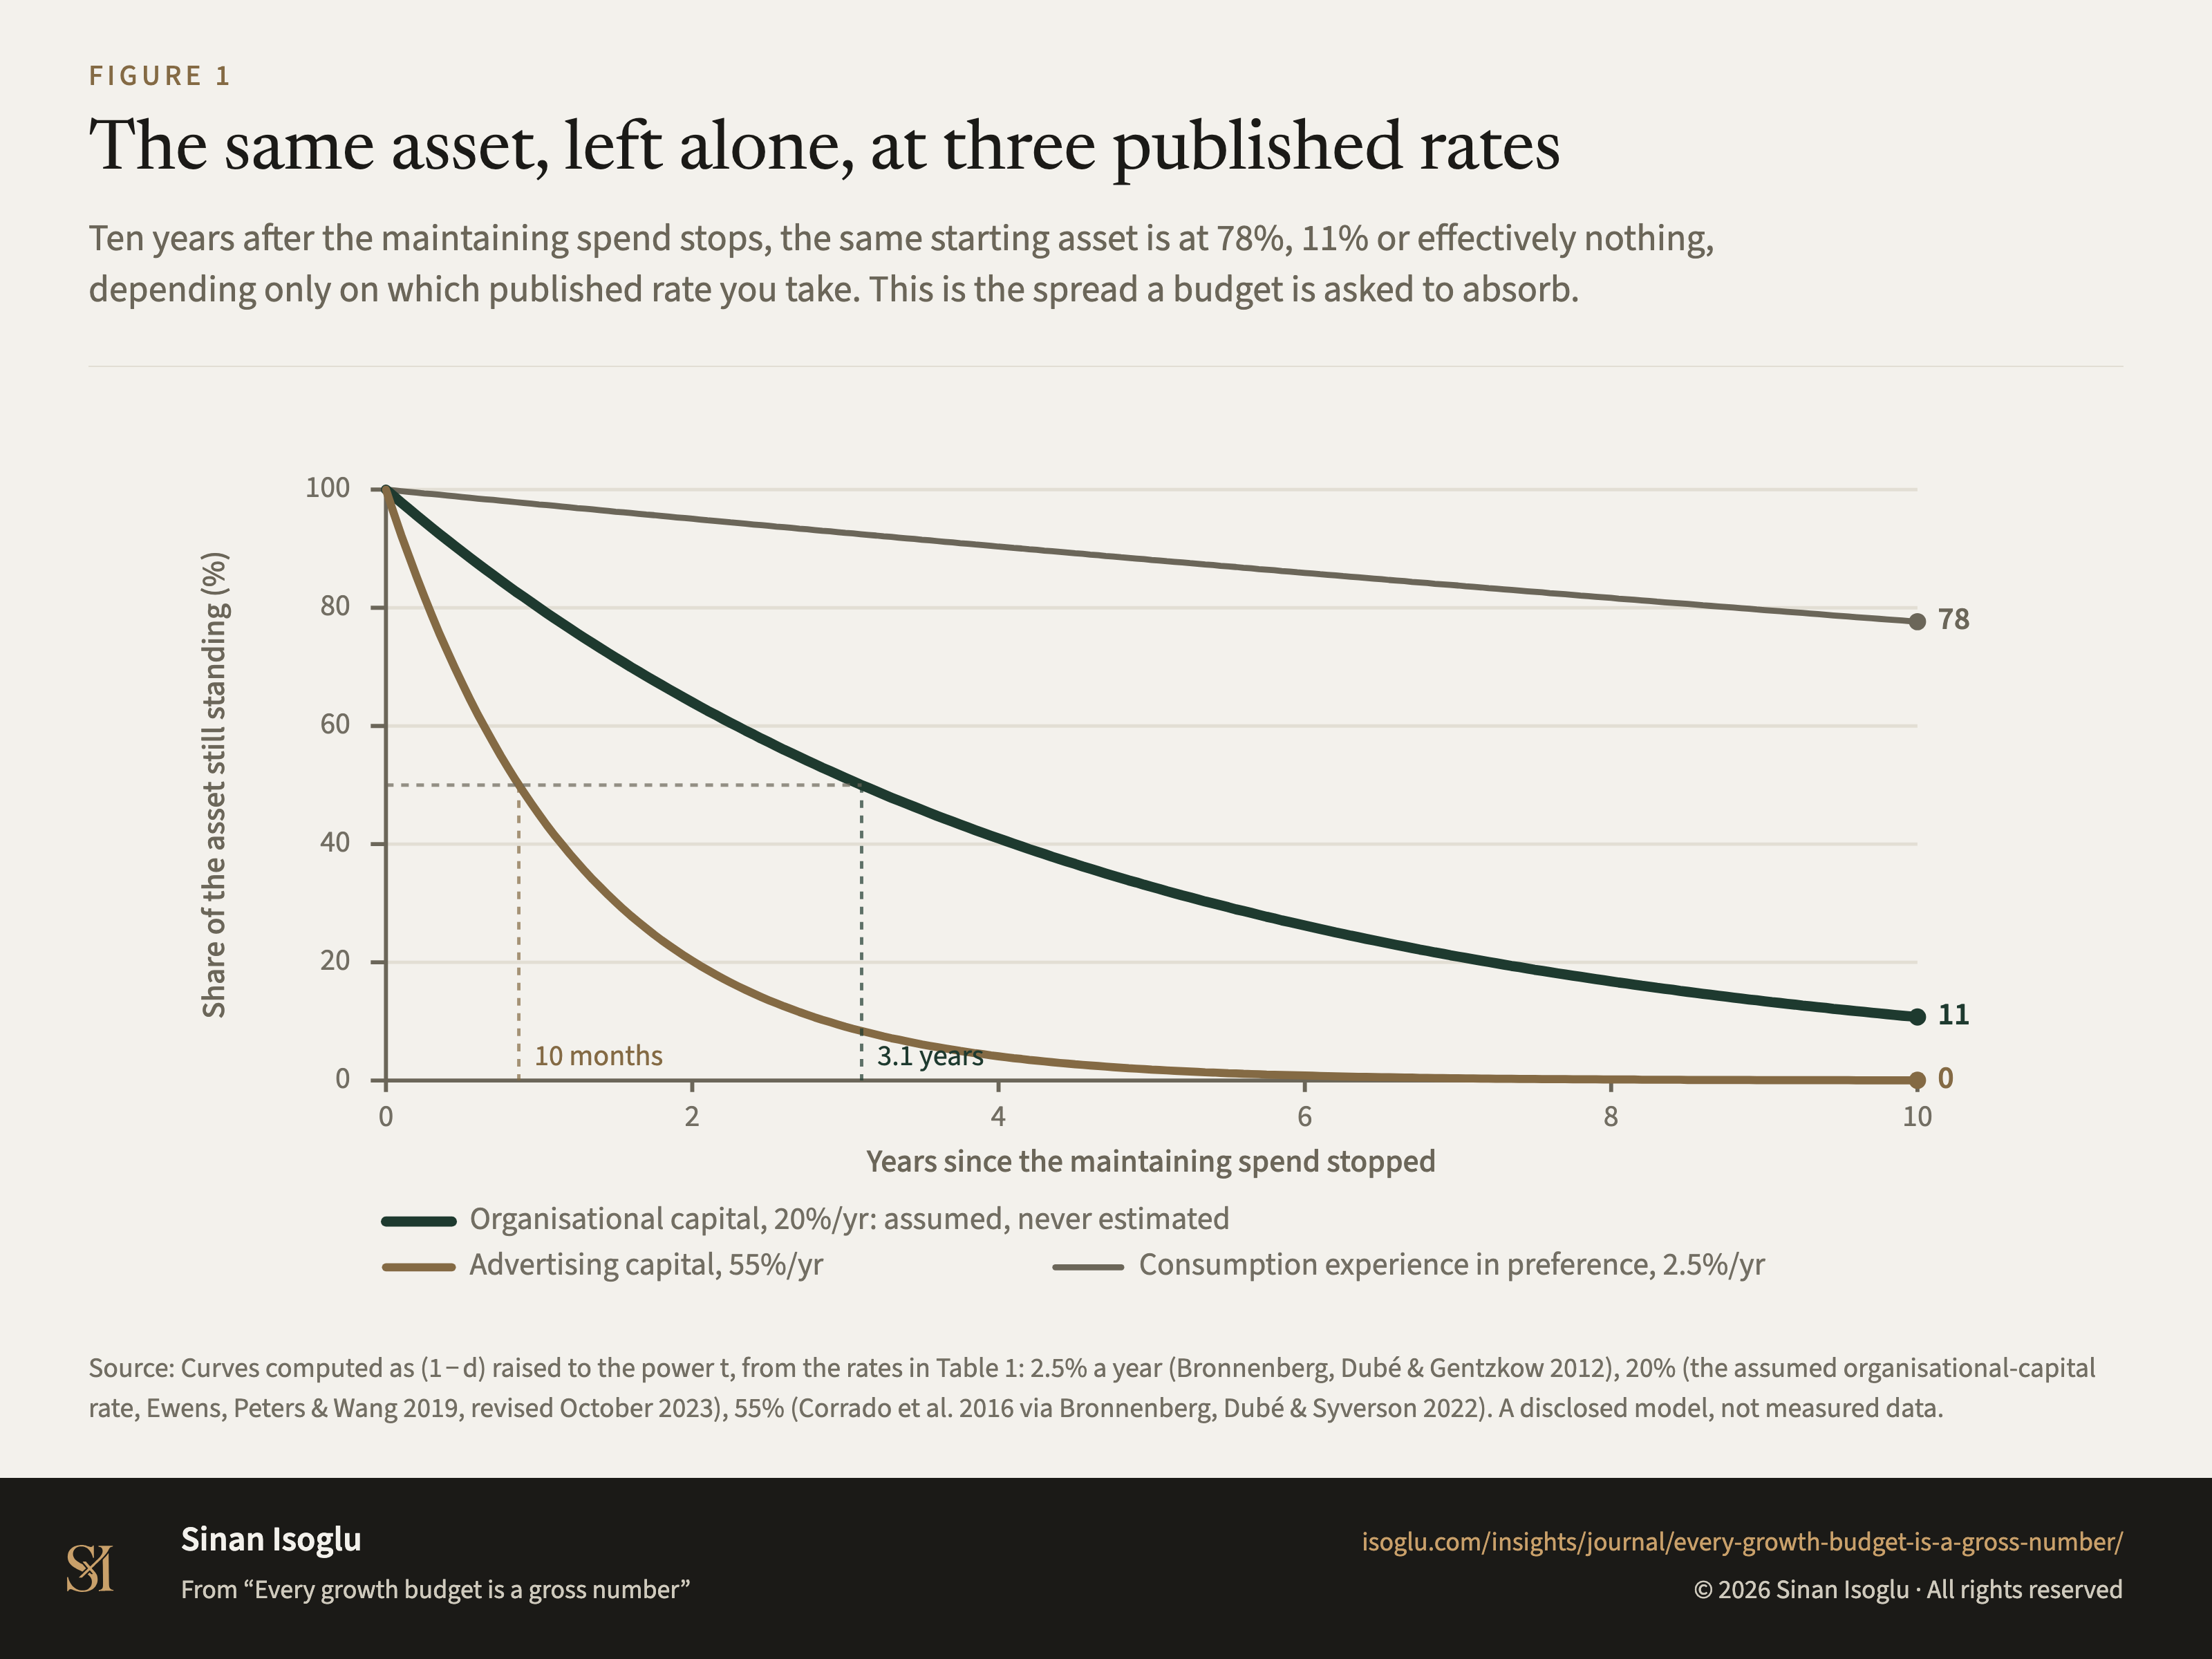
Abbildung 1Grafik
Derselbe Vermögenswert, sich selbst überlassen, bei drei veröffentlichten Raten
Jedes Wachstumsbudget ist eine Bruttozahl
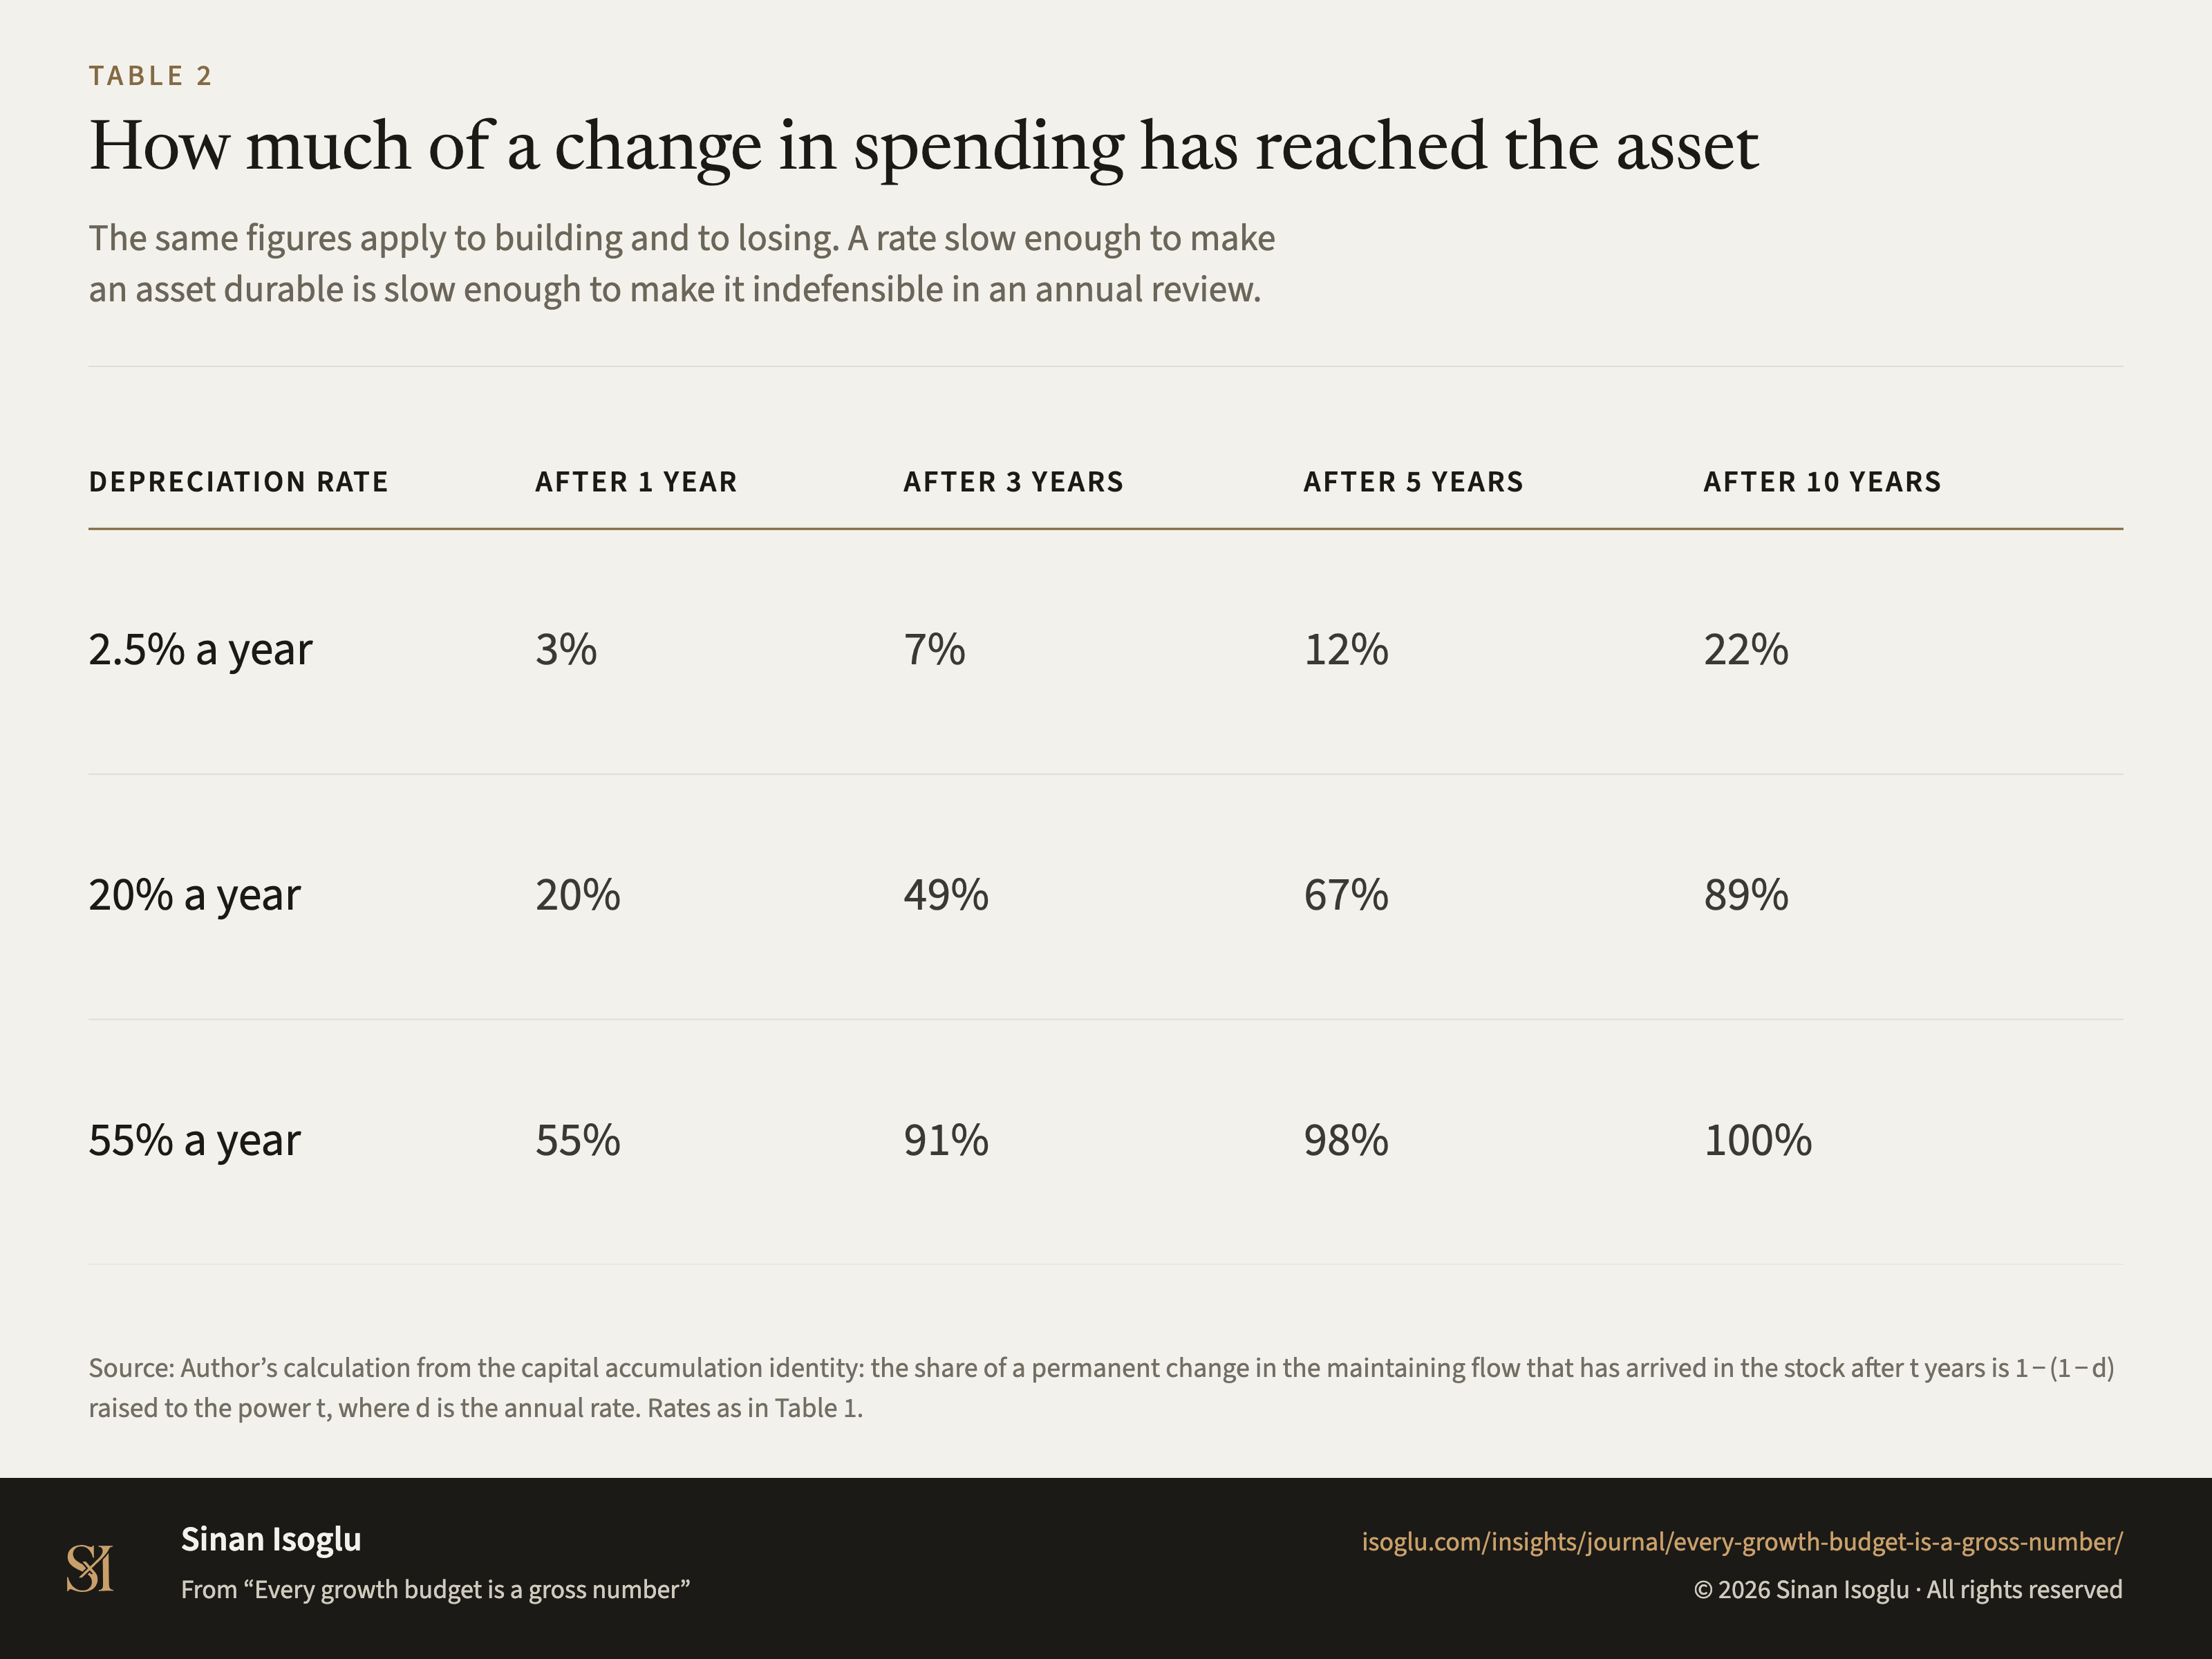
Tabelle 2Tabelle
Wie viel einer Ausgabenänderung im Vermögenswert angekommen ist
Jedes Wachstumsbudget ist eine Bruttozahl
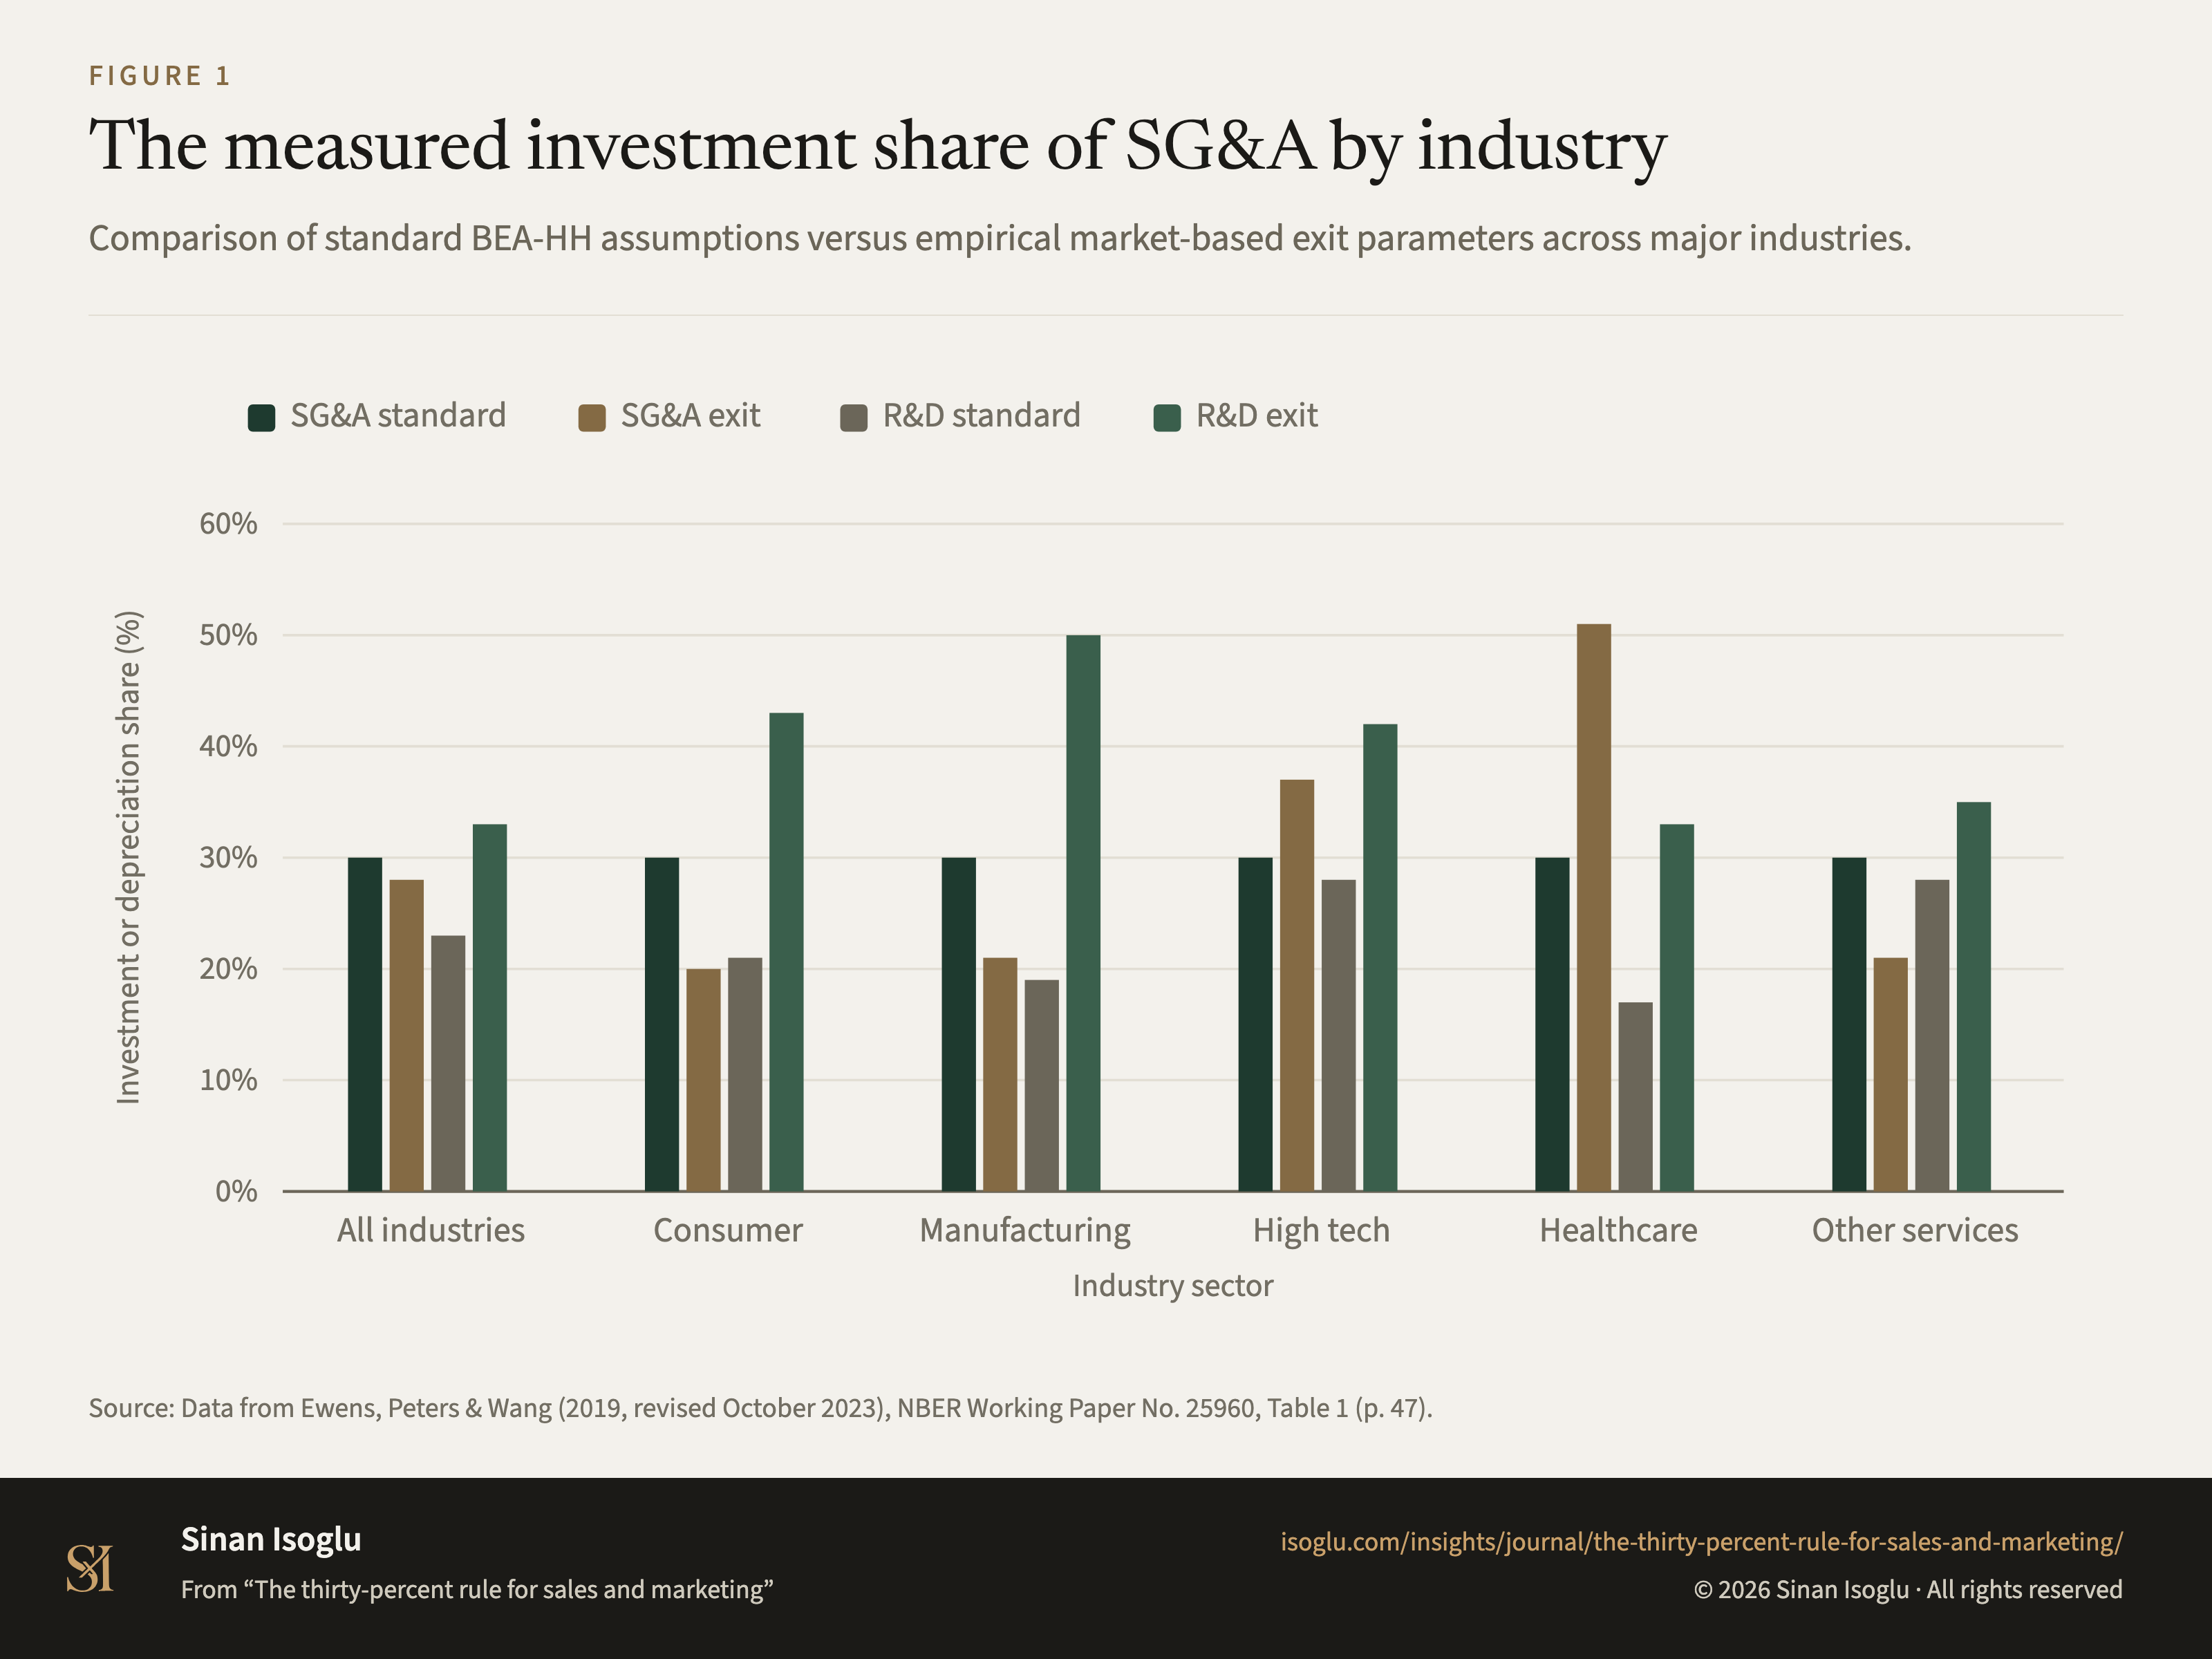
Abbildung 1Grafik
Der gemessene Investitionsanteil der Vertriebskosten nach Branche
Die Dreißig-Prozent-Regel für Vertrieb und Marketing
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.