Abbildung 1Aus „Bruttomarge ist nicht Deckungsbeitrag“
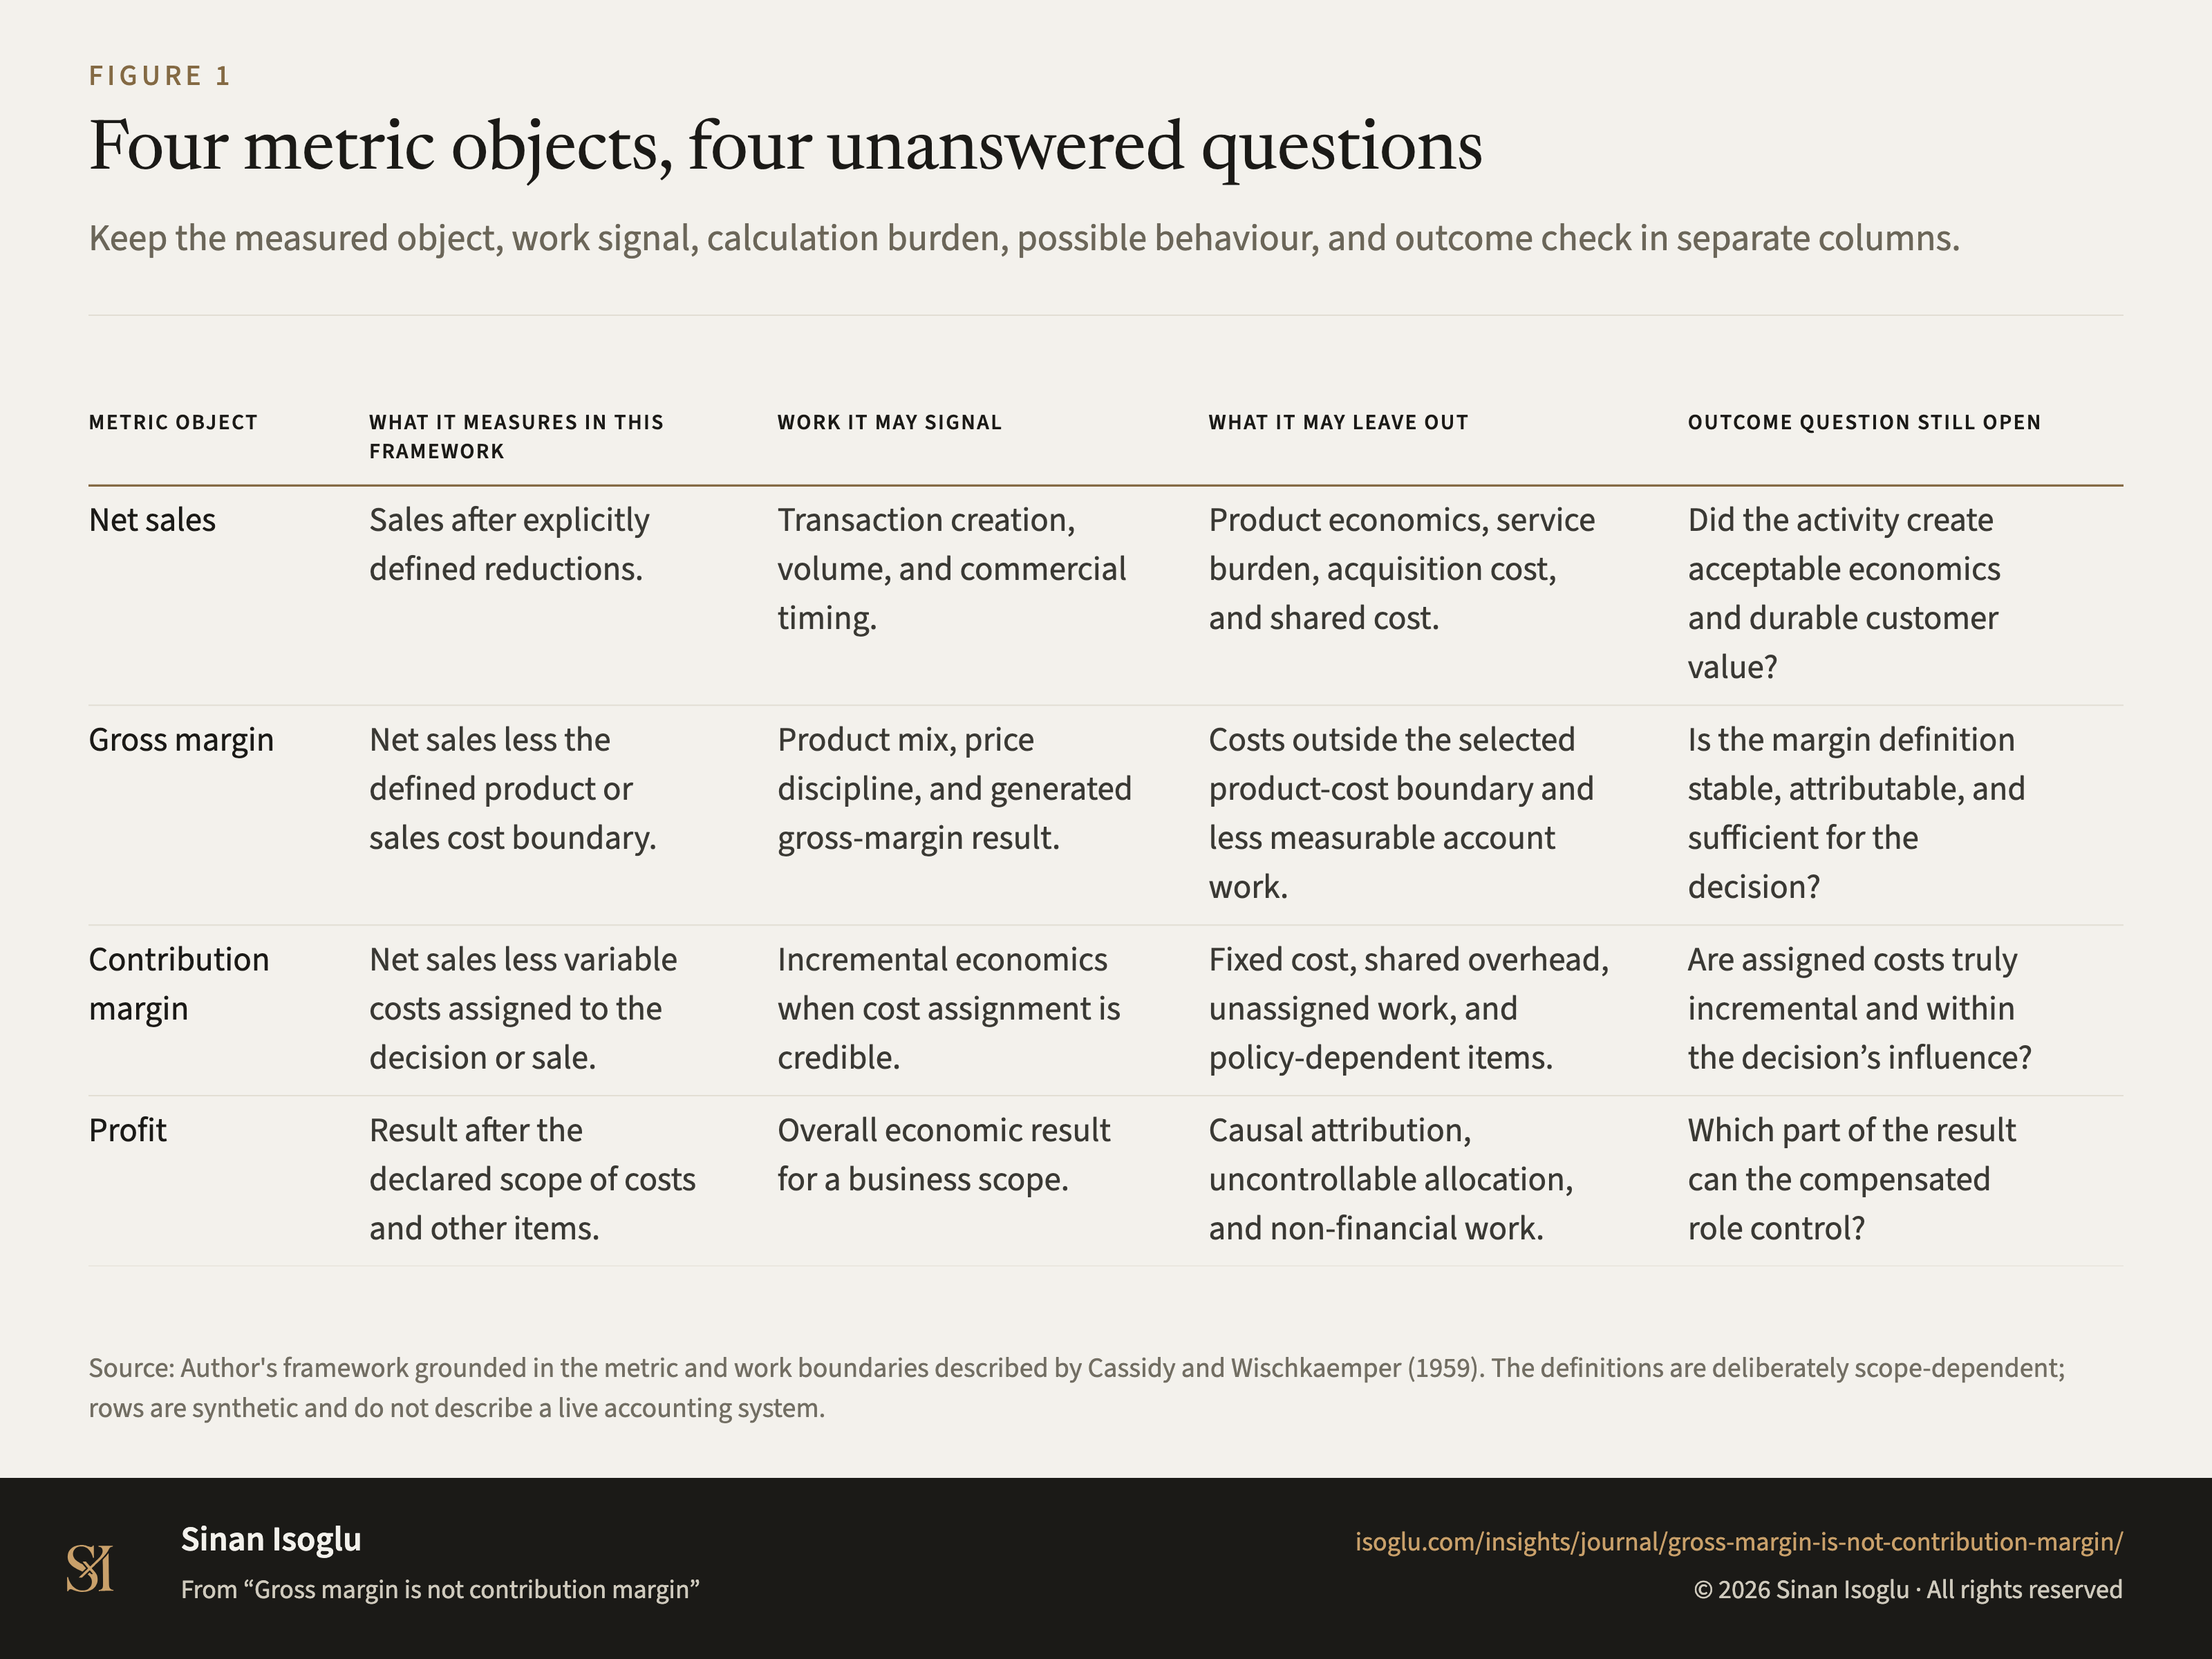
Vier Messobjekte, vier offene Fragen
Messobjekt, Arbeitssignal, Berechnungsaufwand, mögliche Verhaltenswirkung und Ergebnisprüfung bleiben getrennt.
Abbildung 1Vier Messobjekte, vier offene Fragen
| Messobjekt | Was es in diesem Rahmen misst | Arbeit, die es signalisieren kann | Was fehlen kann | Welche Ergebnisfrage offen bleibt |
|---|---|---|---|---|
| Nettoumsatz | Umsatz nach ausdrücklich definierten Minderungen. | Schaffung von Transaktionen, Volumen und kommerziellem Zeitpunkt. | Produktökonomie, Serviceaufwand, Akquisitionskosten und gemeinsame Kosten. | Hat die Aktivität akzeptable Ökonomie und dauerhaften Kundenwert erzeugt? |
| Bruttomarge | Nettoumsatz abzüglich der definierten Produkt- oder Absatzkostengrenze. | Produktmix, Preisdiziplin und erzeugtes Bruttomargenergebnis. | Kosten außerhalb der Produktkostengrenze und weniger messbare Account-Arbeit. | Ist die Definition stabil, zurechenbar und für die Entscheidung ausreichend? |
| Deckungsbeitrag | Nettoumsatz abzüglich der der Entscheidung oder dem Verkauf zugeordneten variablen Kosten. | Inkrementelle Ökonomie bei glaubwürdiger Kostenzuordnung. | Fixkosten, gemeinsame Gemeinkosten, nicht zugeordnete Arbeit und politikabhängige Positionen. | Sind die zugeordneten Kosten tatsächlich inkrementell und beeinflussbar? |
| Gewinn | Ergebnis nach dem erklärten Umfang von Kosten und anderen Positionen. | Gesamtergebnis für einen erklärten Geschäftsbereich. | Kausale Zurechnung, nicht beeinflussbare Umlagen und nicht finanzielle Arbeit. | Welchen Teil des Ergebnisses kann die vergütete Rolle kontrollieren? |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Arbeitsmodell des Autors, begründet mit den Mess- und Arbeitsgrenzen bei Cassidy und Wischkaemper (1959). Die Definitionen sind bewusst umfangsabhängig; die Zeilen sind synthetisch und beschreiben kein aktuelles Rechnungslegungssystem.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- B CW59-C2 The report's own enumeration: "The three basic sales compensation systems used by the wholesalers were: (1) Commission on generated gross margin; (2) commission on net sales; and (3) salary, commission, and bonus", and "Three basic sales compensation systems were used by the wholesalers, but within each type there was some variation"cassidy-wischkaemper-1959-institutional-wholesale-grocers
- B CW59-C3 The count is the report's: "The compensation system used by four wholesalers in the study was commis"sion on each salesperson's generated gross margincassidy-wischkaemper-1959-institutional-wholesale-grocers
- B CW59-C4 Four wholesalers used net-sales commission, with variation including a single rate, graduated rates, and commodity categories based on gross-margin yieldcassidy-wischkaemper-1959-institutional-wholesale-grocers
- B CW59-C5 One wholesaler combined salary, net-sales commission, and a bonus tied to average daily generated gross margin, and the report says the plan would not fit every situationcassidy-wischkaemper-1959-institutional-wholesale-grocers
- B CW59-C6 The scope is nine purposively selected firms in 1959: "Case studies were made of nine selected wholesaling firms whose annual sales to food service operators ranged from slightly less than" one million dollars to almost five million, which is a historical description and not a benchmarkcassidy-wischkaemper-1959-institutional-wholesale-grocers
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Revenue Operations & KI
Bruttomarge ist nicht Deckungsbeitrag
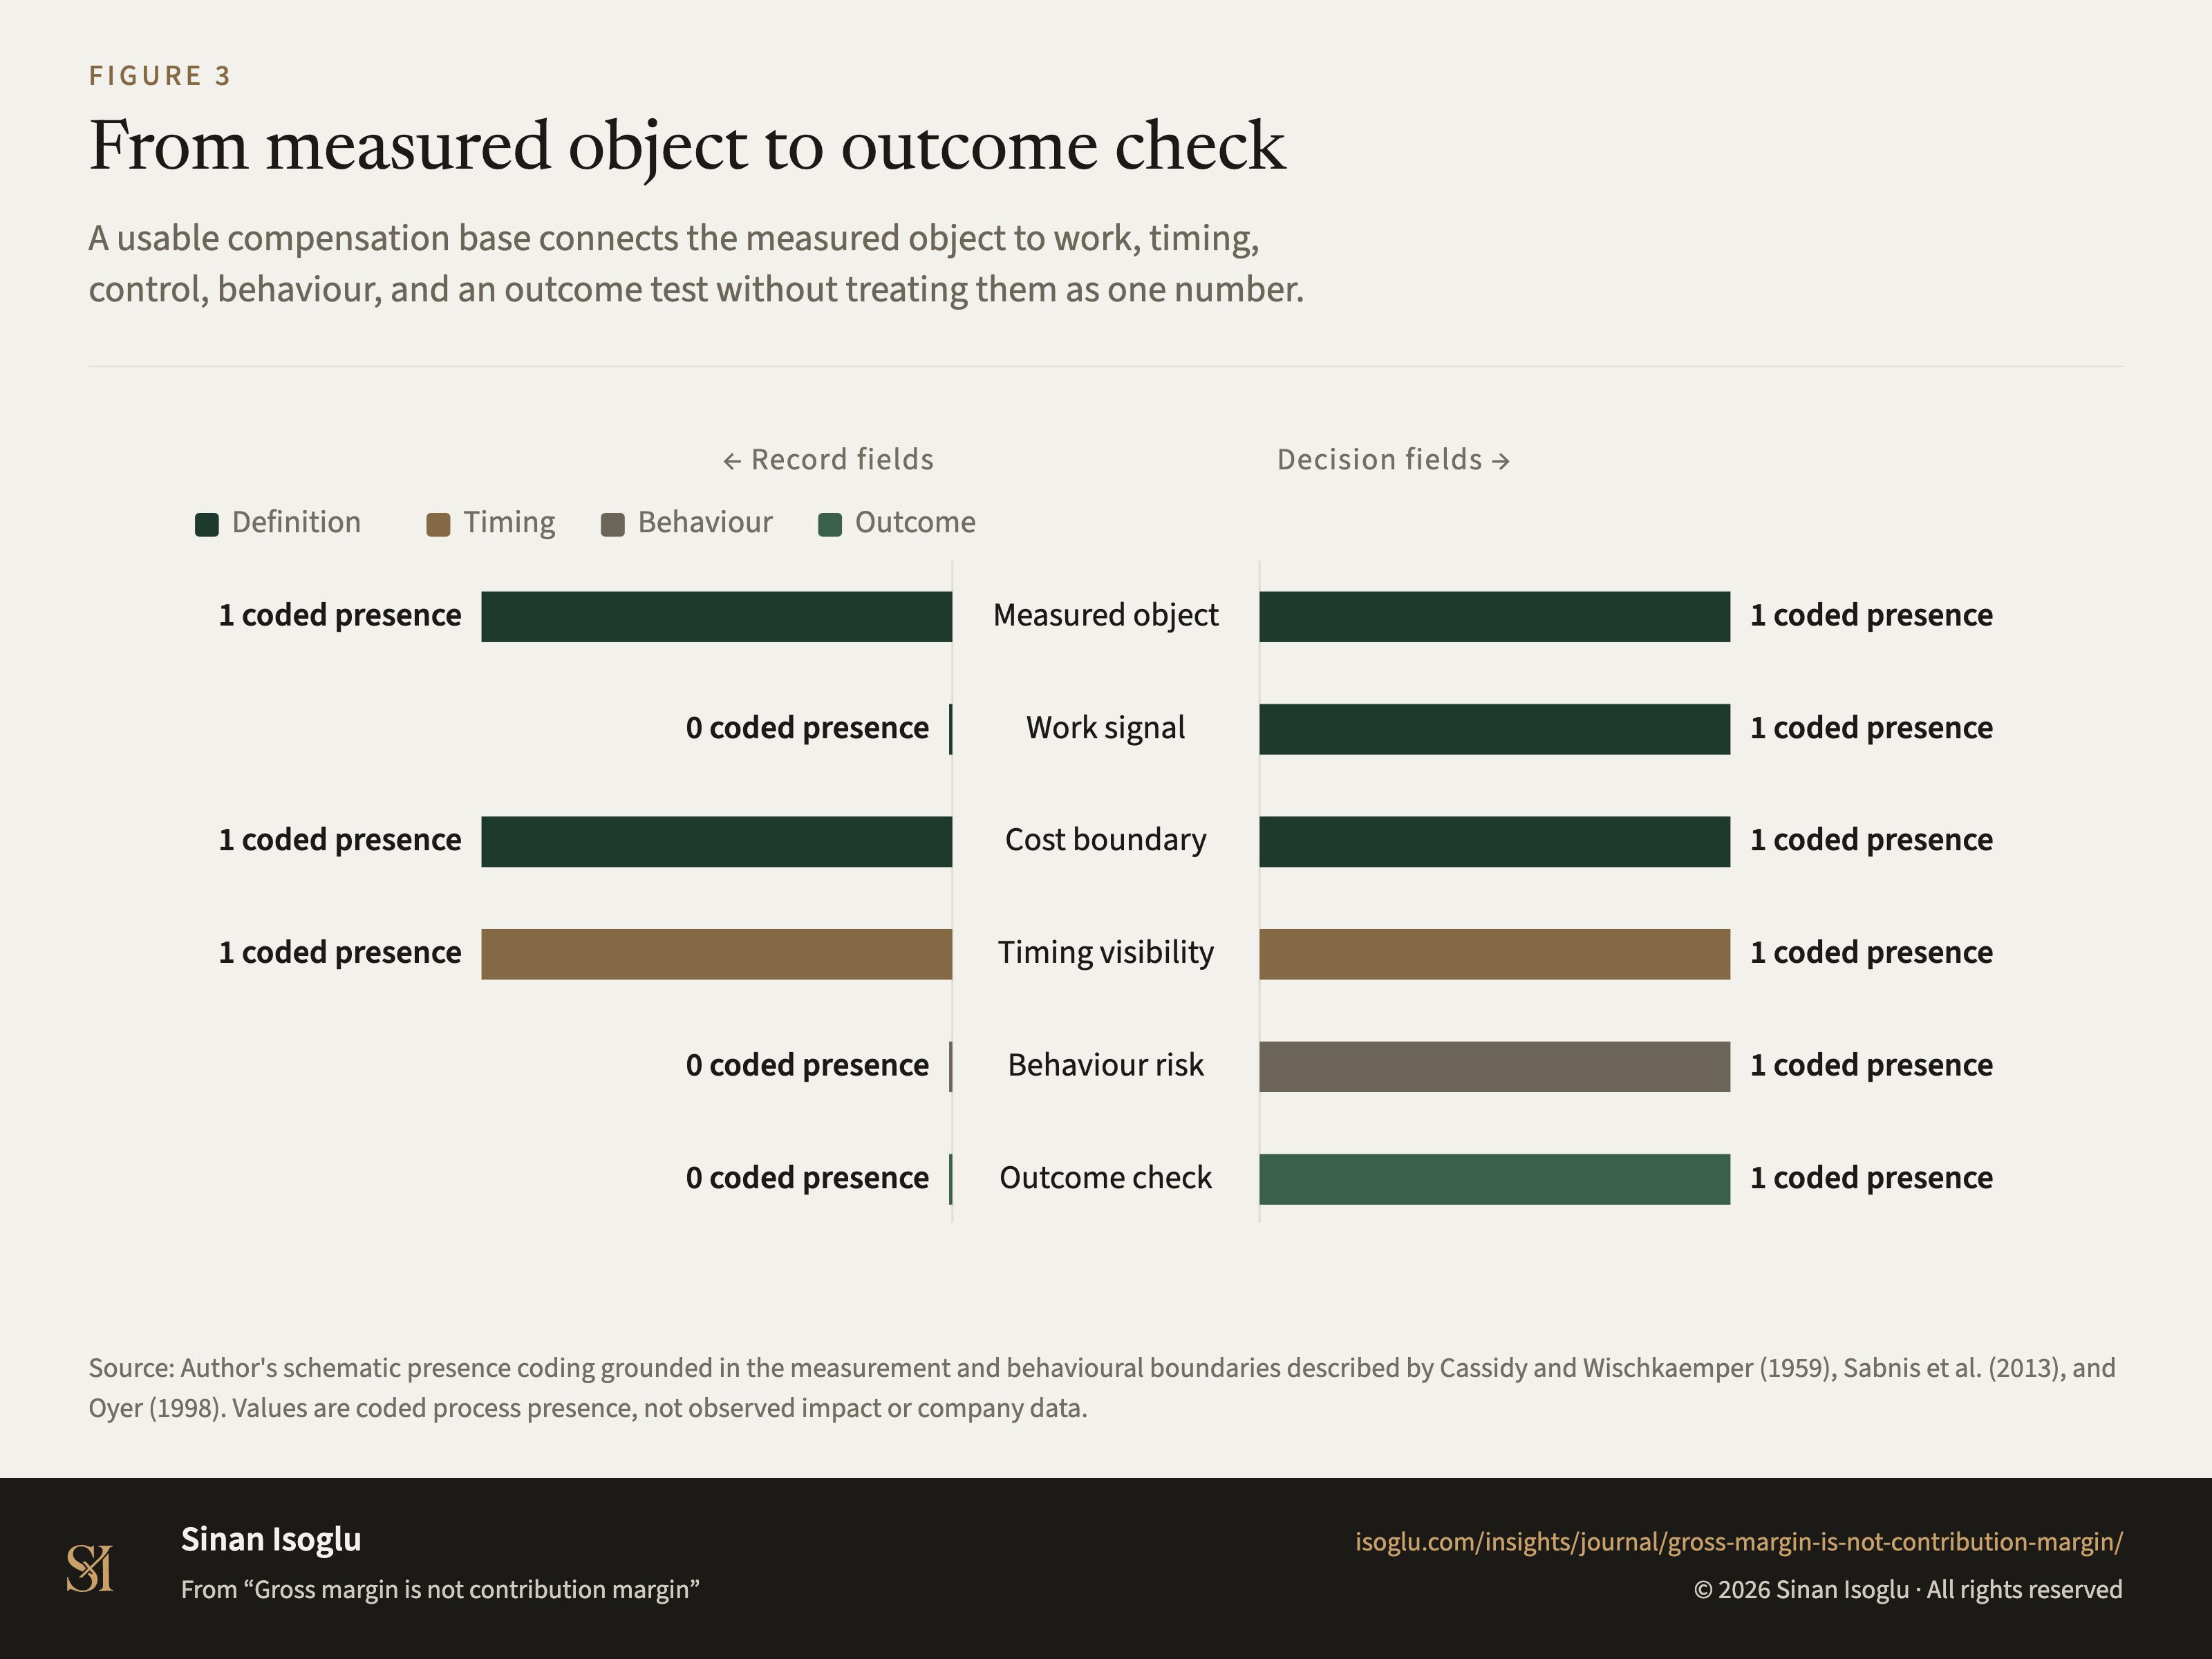
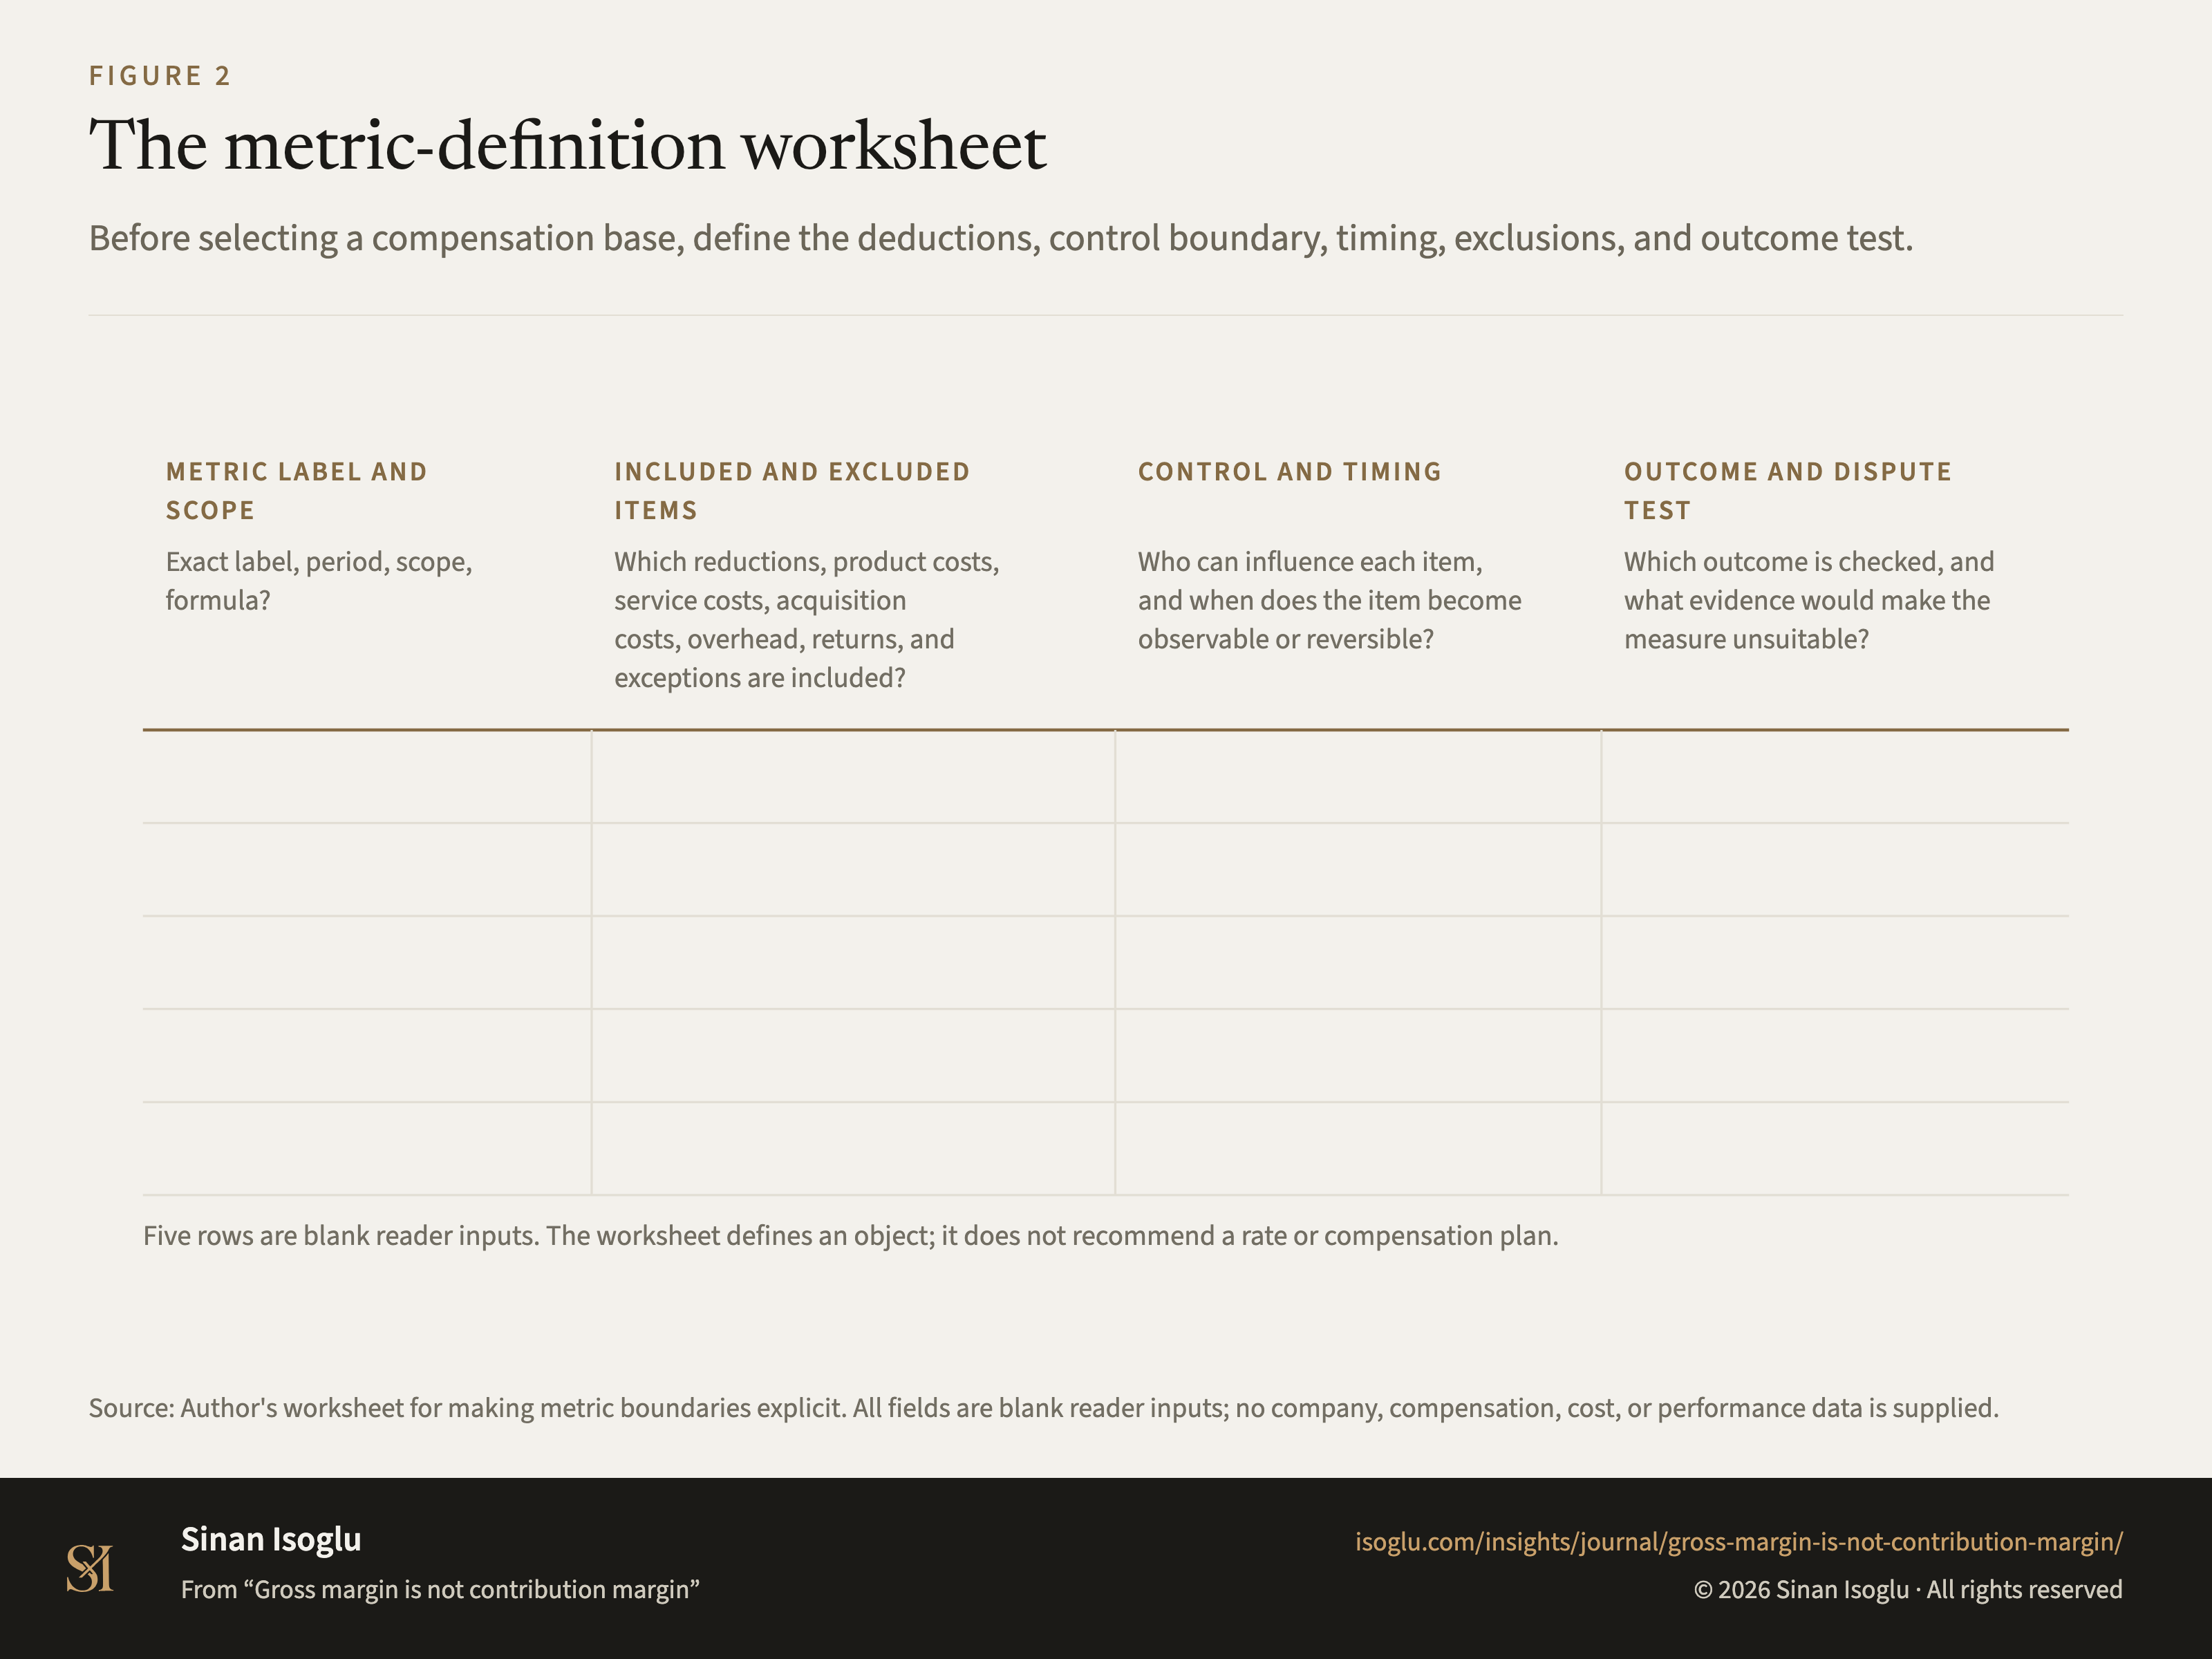
Bruttomarge, Deckungsbeitrag, Nettoumsatz und Gewinn messen verschiedene Objekte; eine Vergütungsbasis kann sie nicht ersetzen.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.