Abbildung 3Aus „Bruttomarge ist nicht Deckungsbeitrag“
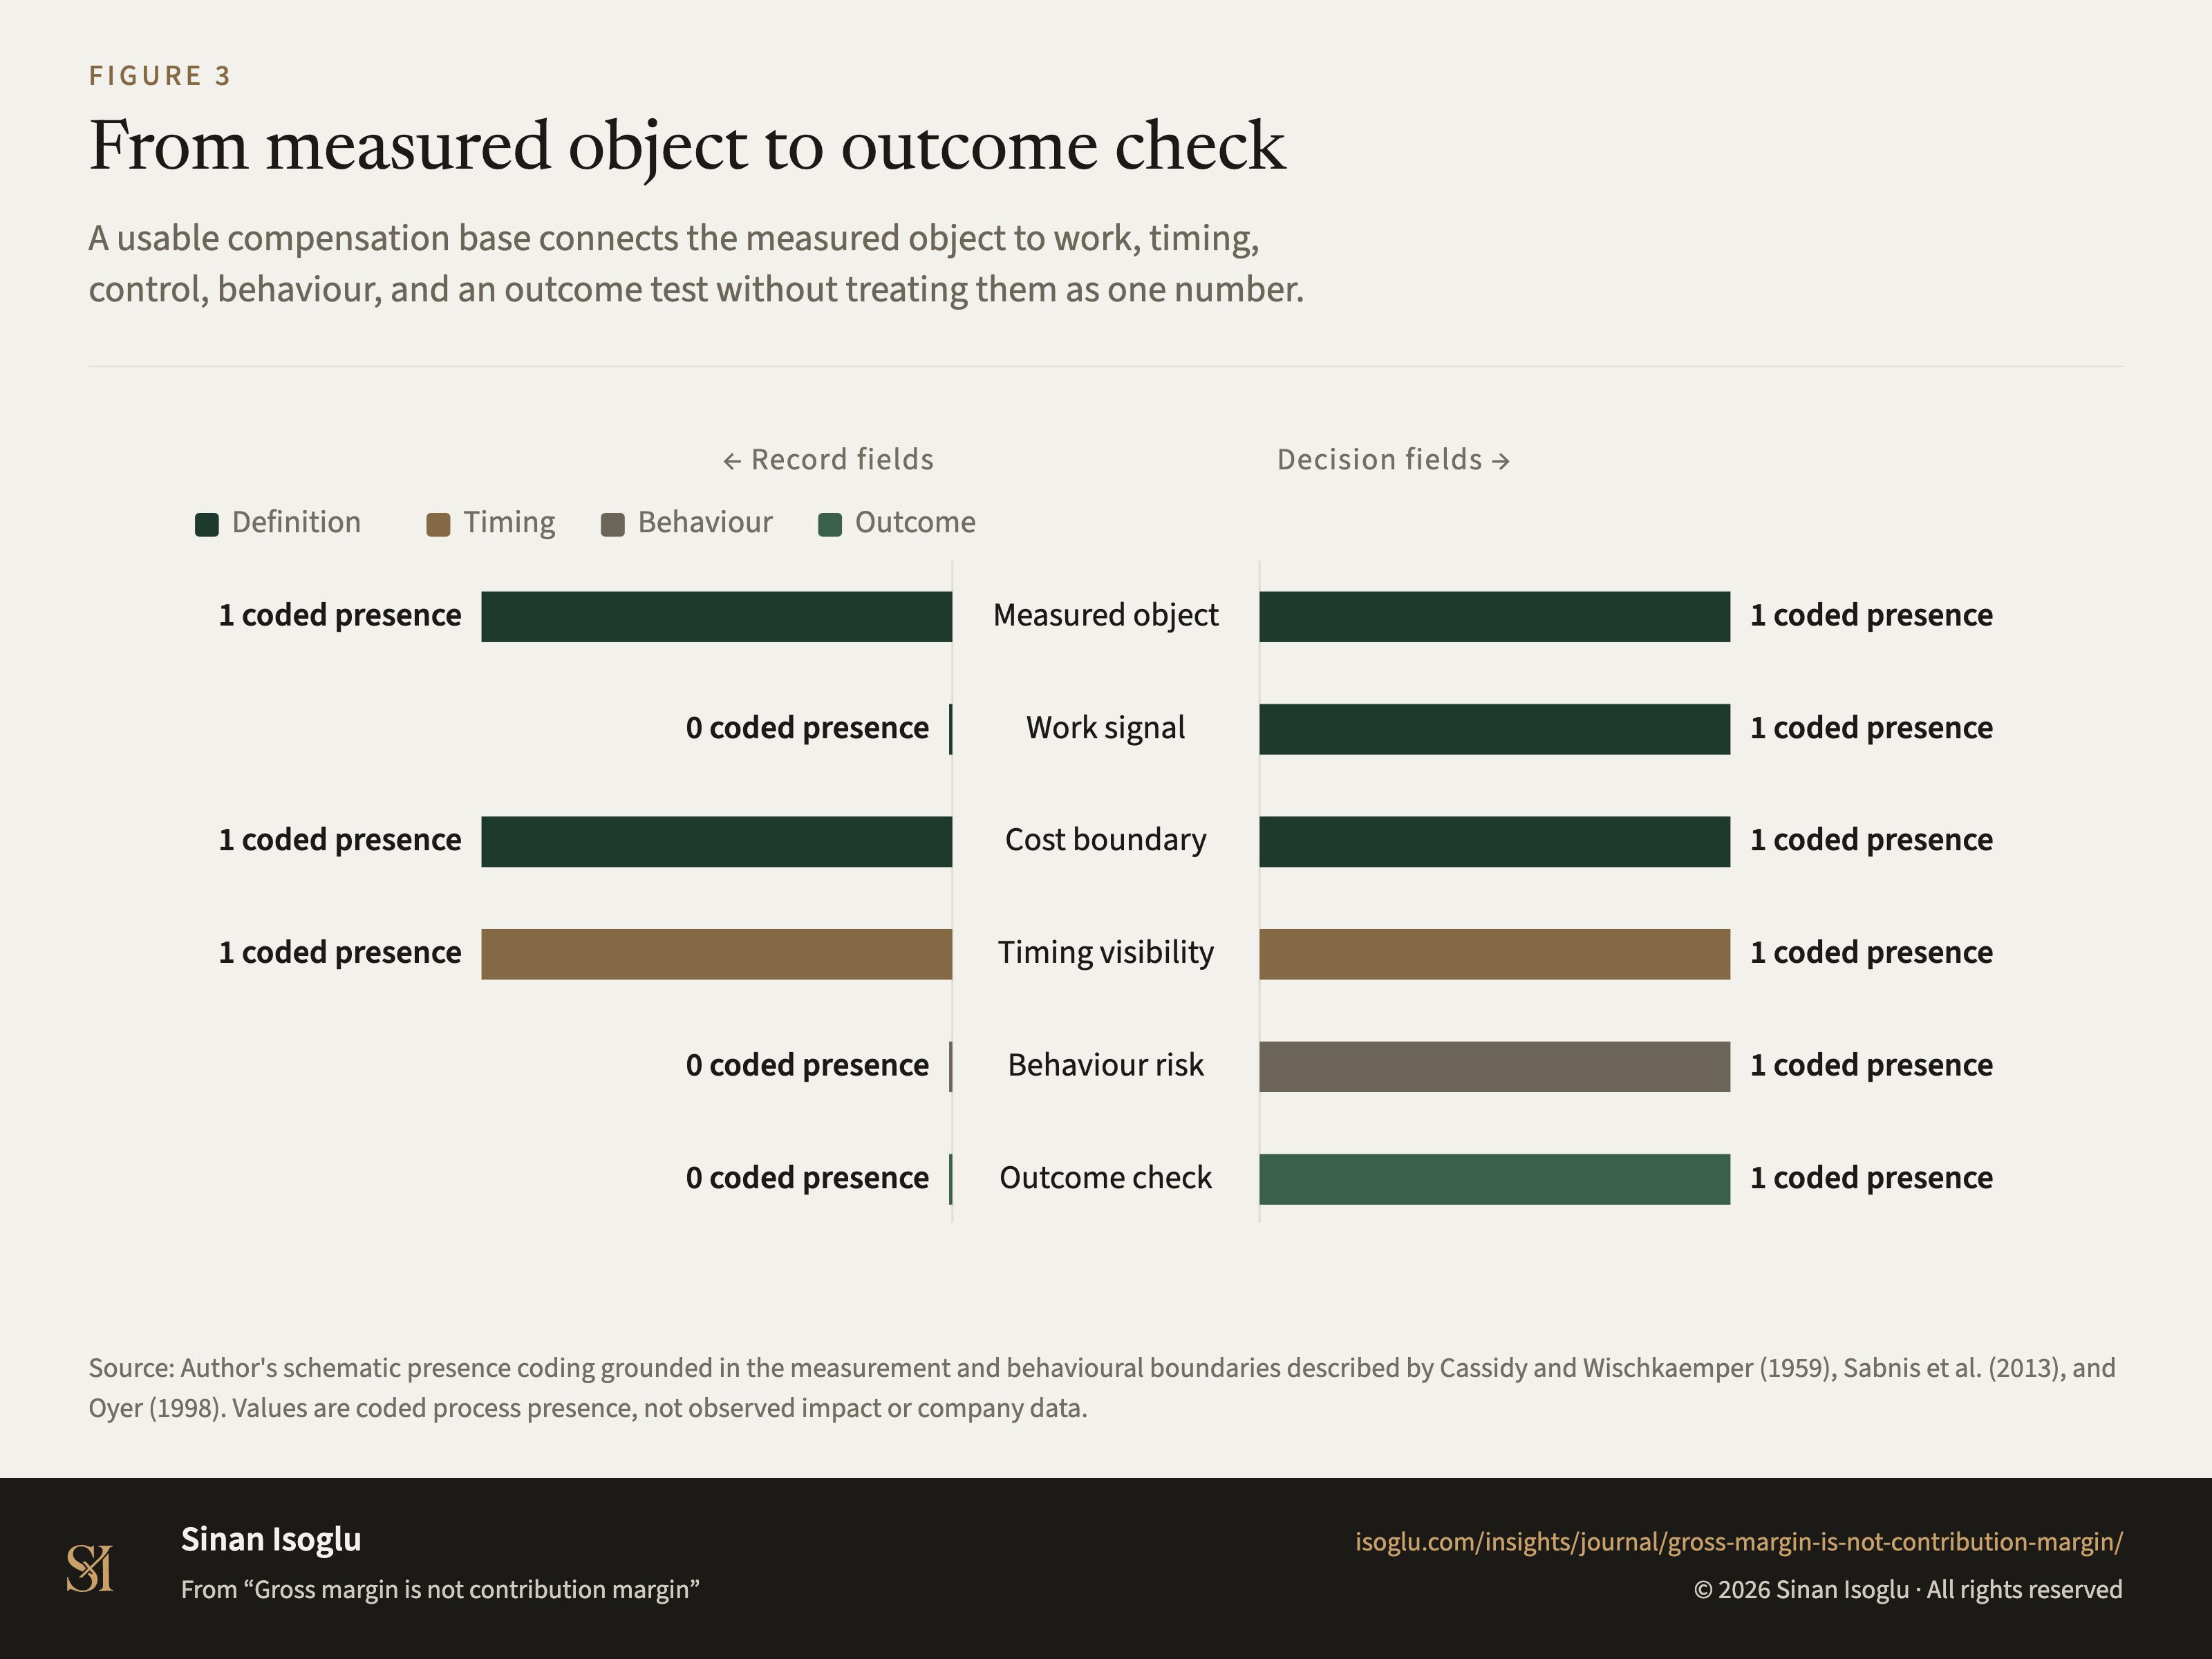
Vom Messobjekt zur Ergebnisprüfung
Eine nutzbare Vergütungsbasis verbindet Messobjekt mit Arbeit, Zeitpunkt, Kontrolle, Verhalten und Ergebnistest, ohne sie zu einer Zahl zu machen.
Abbildung 3Vom Messobjekt zur Ergebnisprüfung
Quelle: Schematische Feldpräsenz des Autors, begründet mit den Mess- und Verhaltensgrenzen bei Cassidy und Wischkaemper (1959), Sabnis et al. (2013) und Oyer (1998). Die Werte sind codierte Prozesspräsenz, keine beobachtete Wirkung und keine Unternehmensdaten.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- B CW59-C6 The scope is nine purposively selected firms in 1959: "Case studies were made of nine selected wholesaling firms whose annual sales to food service operators ranged from slightly less than" one million dollars to almost five million, which is a historical description and not a benchmarkcassidy-wischkaemper-1959-institutional-wholesale-grocers
- A SCCL13-C1 The sample, from the paper: "we received 562 surveys for a response rate of" 21.08%, "we retained 500 usable responses", and the analysis uses "data from 461 sales reps from four firms". The 70% in the same abstract is guarded by FUN-X1 and never travels with this rowSabnis et al. (2013)
- A SCCL13-C2 The compensation context, verbatim: "The compensation schemes in all four firms were based primarily on quota achievement, commissions, and bonuses for top-line sales", and "no component explicitly rewarded following up on marketing leads"Sabnis et al. (2013)
- A SCCL13-C5 Time allocation is the mechanism: "the proportion of time that sales reps devote to marketing leads depends on organizational lead prequalification"Sabnis et al. (2013)
- A OYER98-C1 Nonlinear pay gives salespeople and executives "incentive to manipulate prices, influence the timing of customer purchases, and vary effort over their firms' fiscal years"oyer-1998-fiscal-year-ends
- A OYER98-C4 The panel, verbatim: "A total of 31,936 quarterly observations are available, covering 981 manufacturers", and the data "cover firms' 1985 to 1993 fiscal years"oyer-1998-fiscal-year-ends
- A OYER98-C5 The author bounds his own result: "This analysis is not meant to determine the optimal compensation plan, to esti"mate structural parameters or to establish an indisputable causal relationship, and "the evidence on the link between incentive contracts and fiscal-year effects is circum"stantialoyer-1998-fiscal-year-ends
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Revenue Operations & KI
Bruttomarge ist nicht Deckungsbeitrag
Bruttomarge, Deckungsbeitrag, Nettoumsatz und Gewinn messen verschiedene Objekte; eine Vergütungsbasis kann sie nicht ersetzen.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
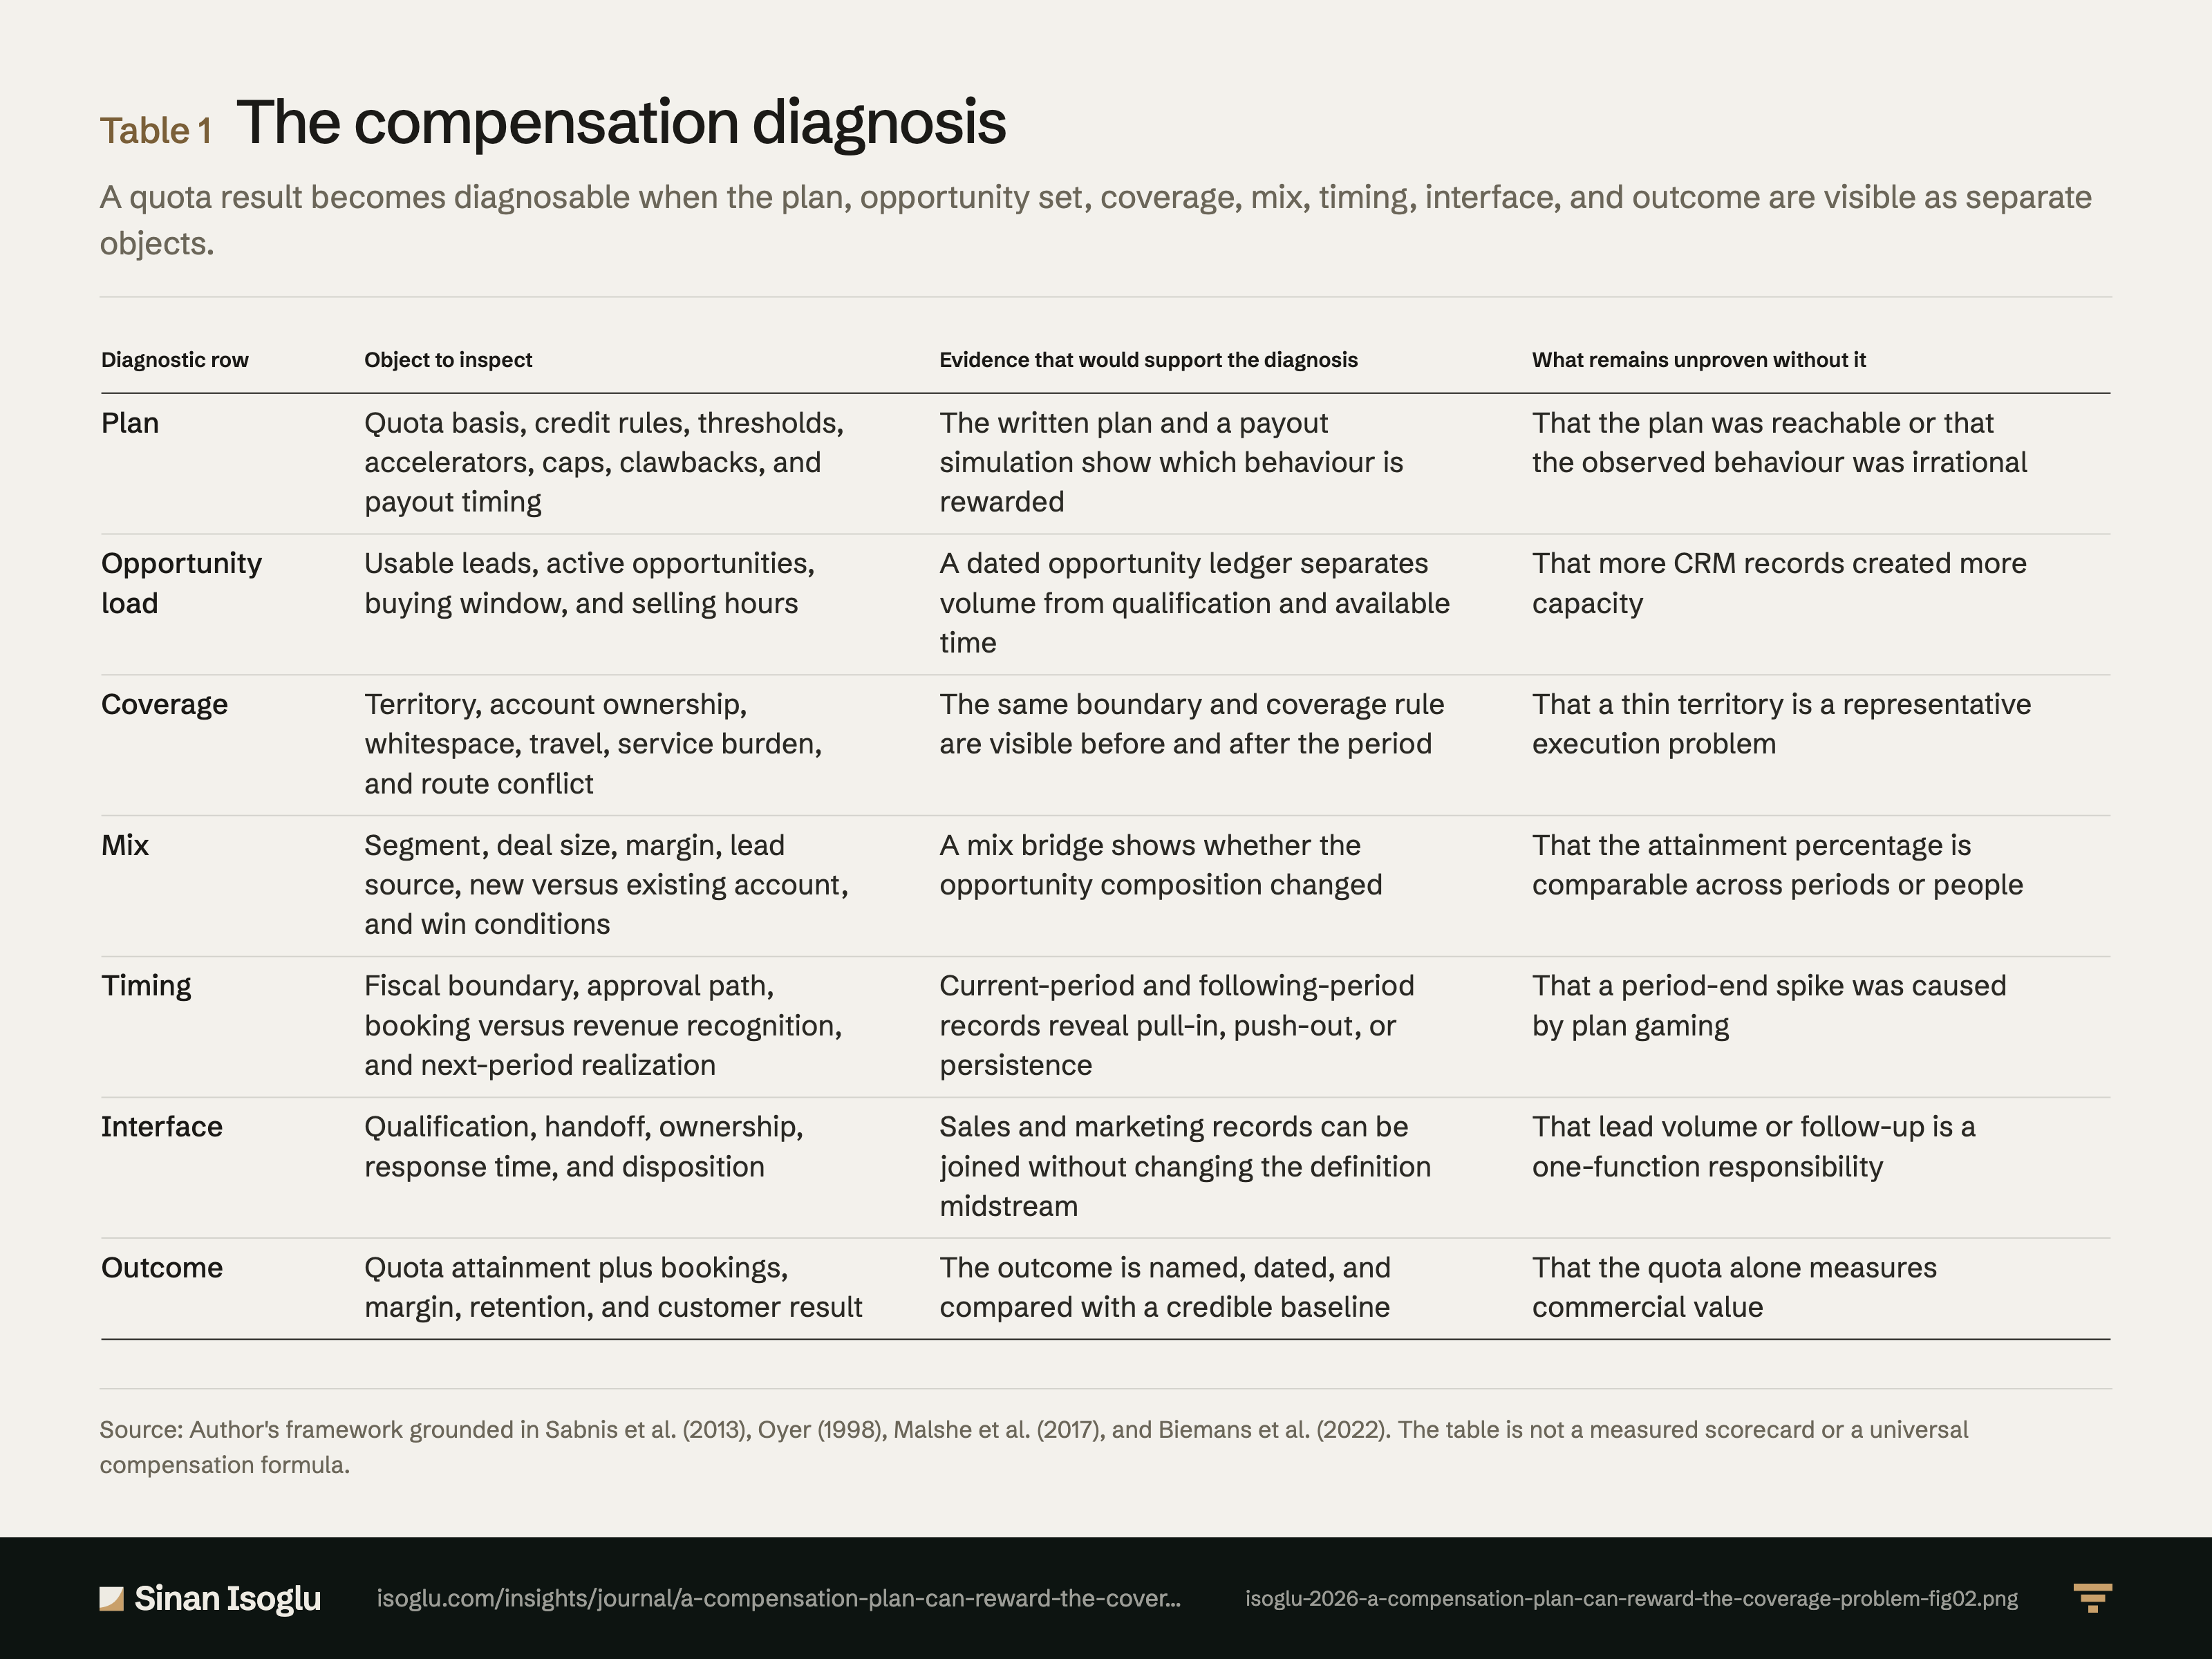
Tabelle 1Tabelle
Die Vergütungsdiagnose
Ein Vergütungsplan kann das Abdeckungsproblem belohnen, das er erzeugt hat
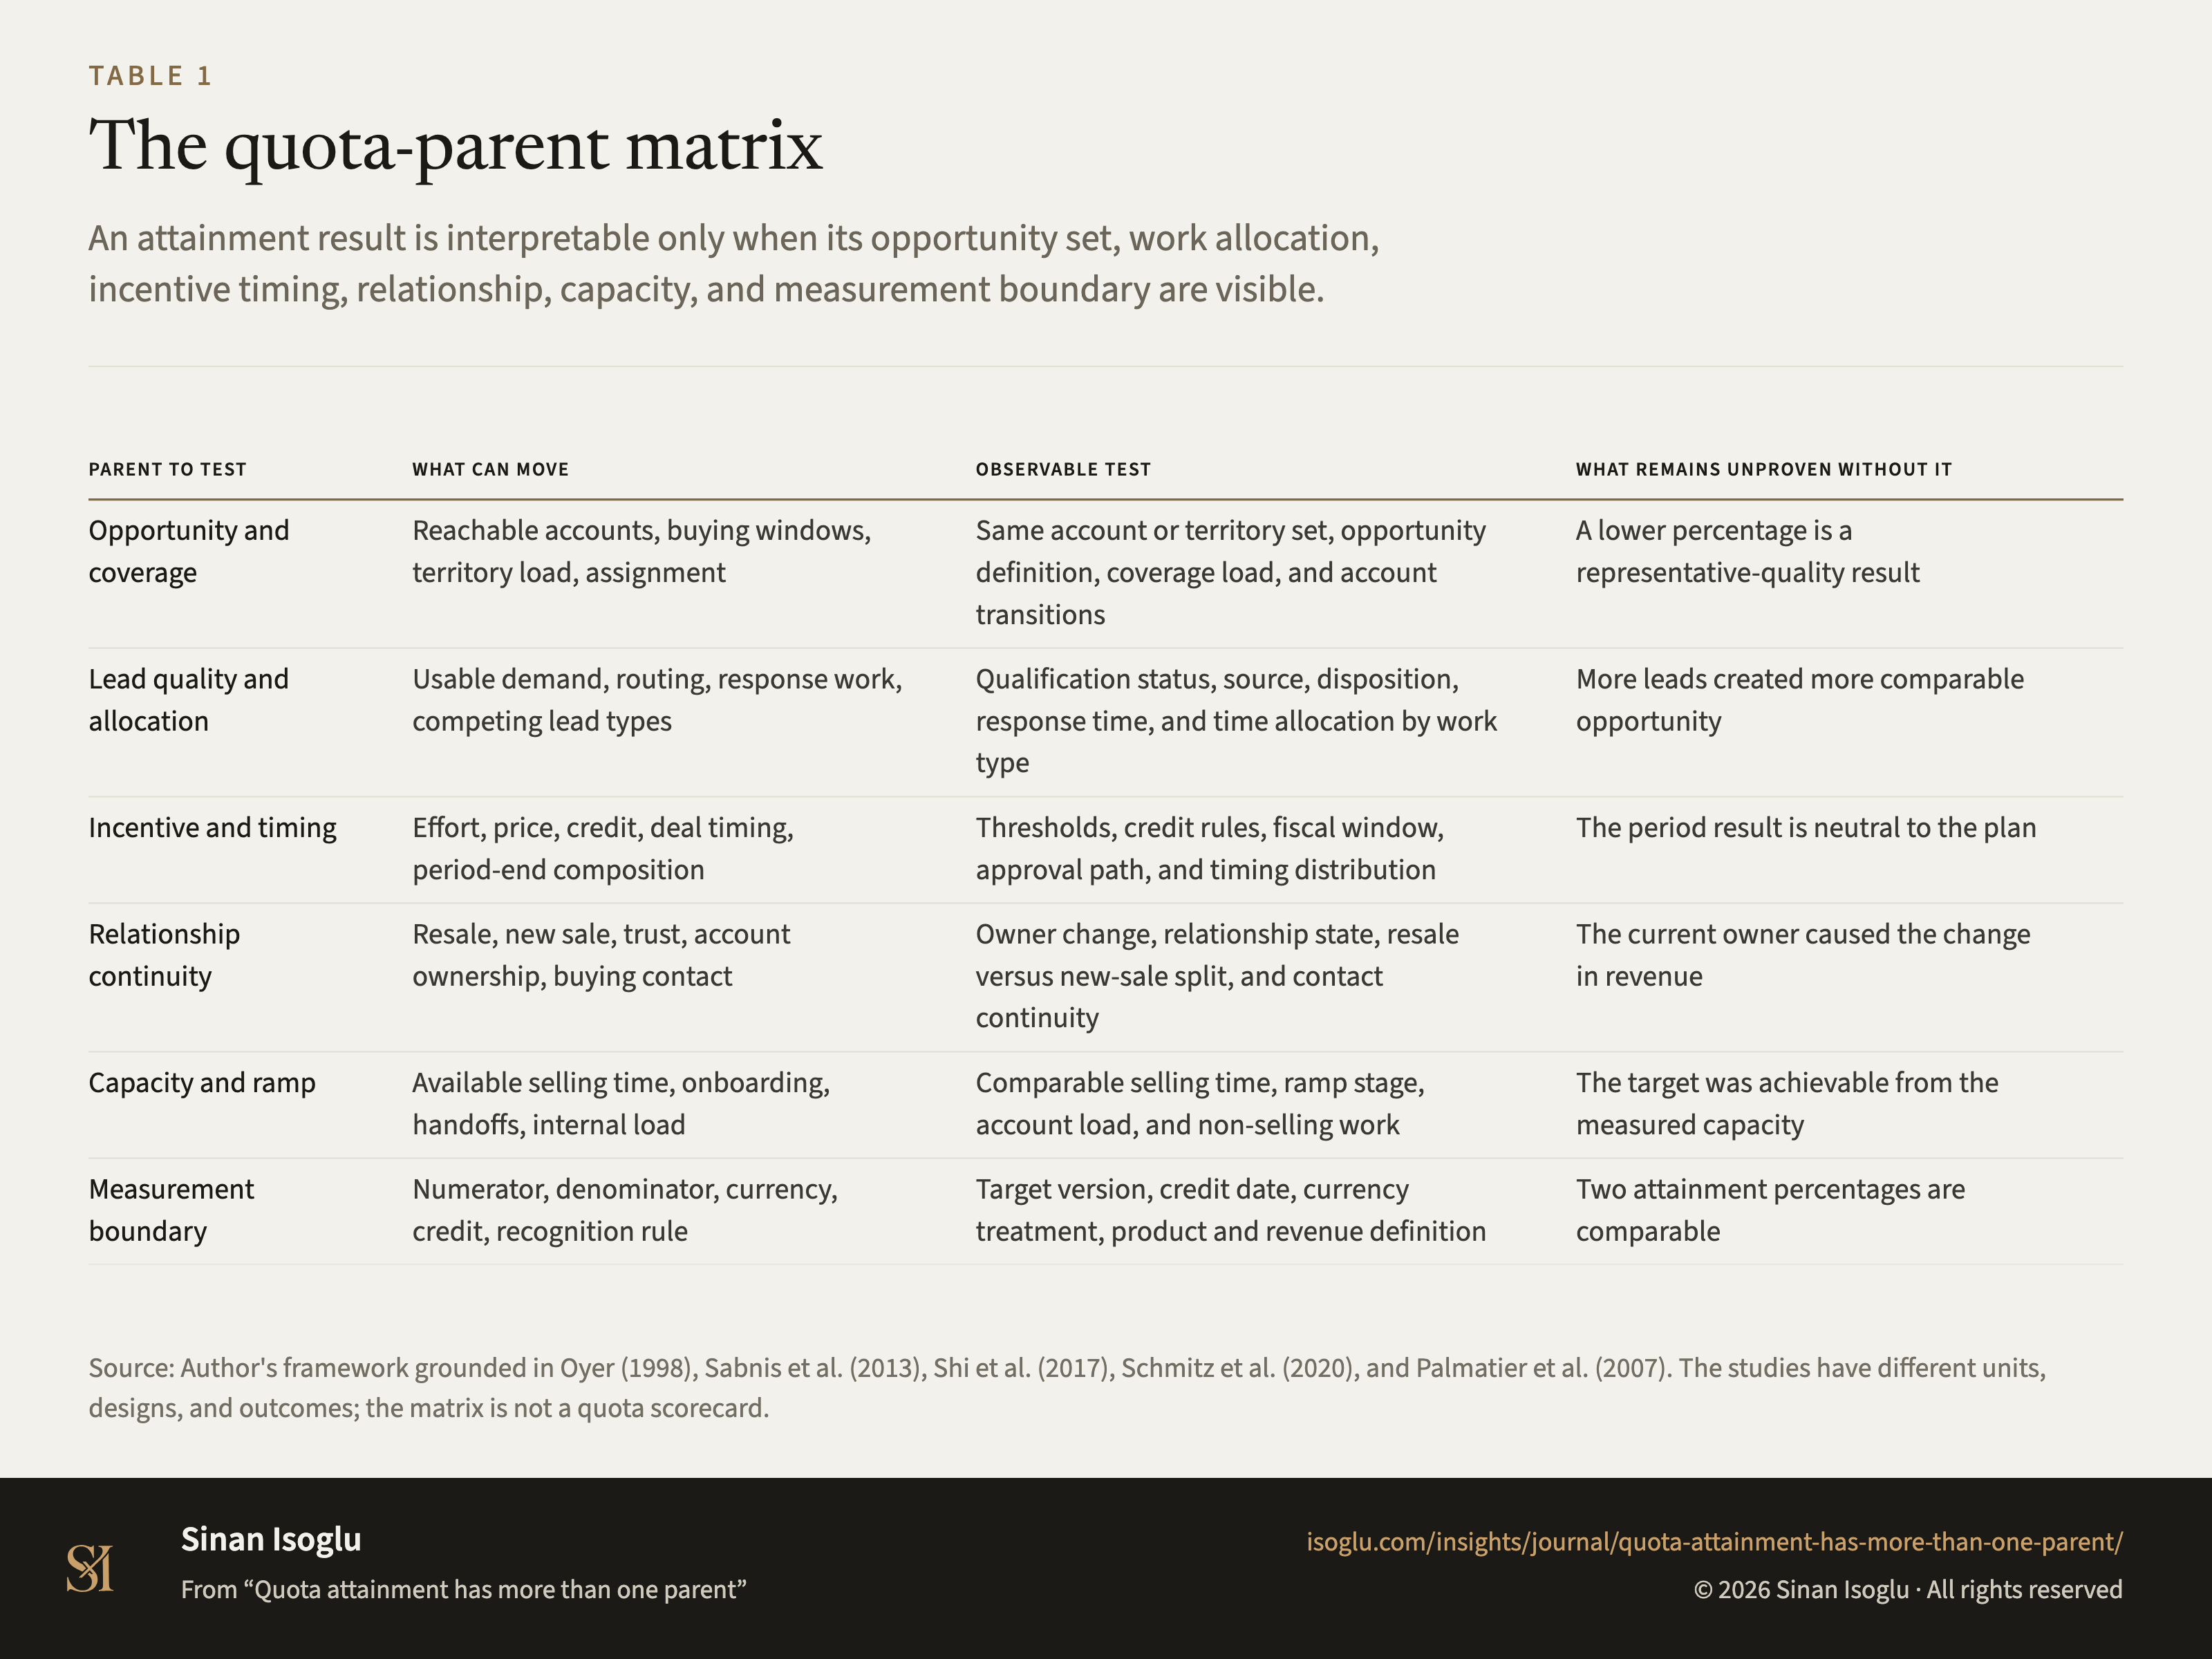
Tabelle 1Tabelle
Die Ursachenmatrix der Quotenerreichung
Quotenerreichung hat mehr als eine Ursache
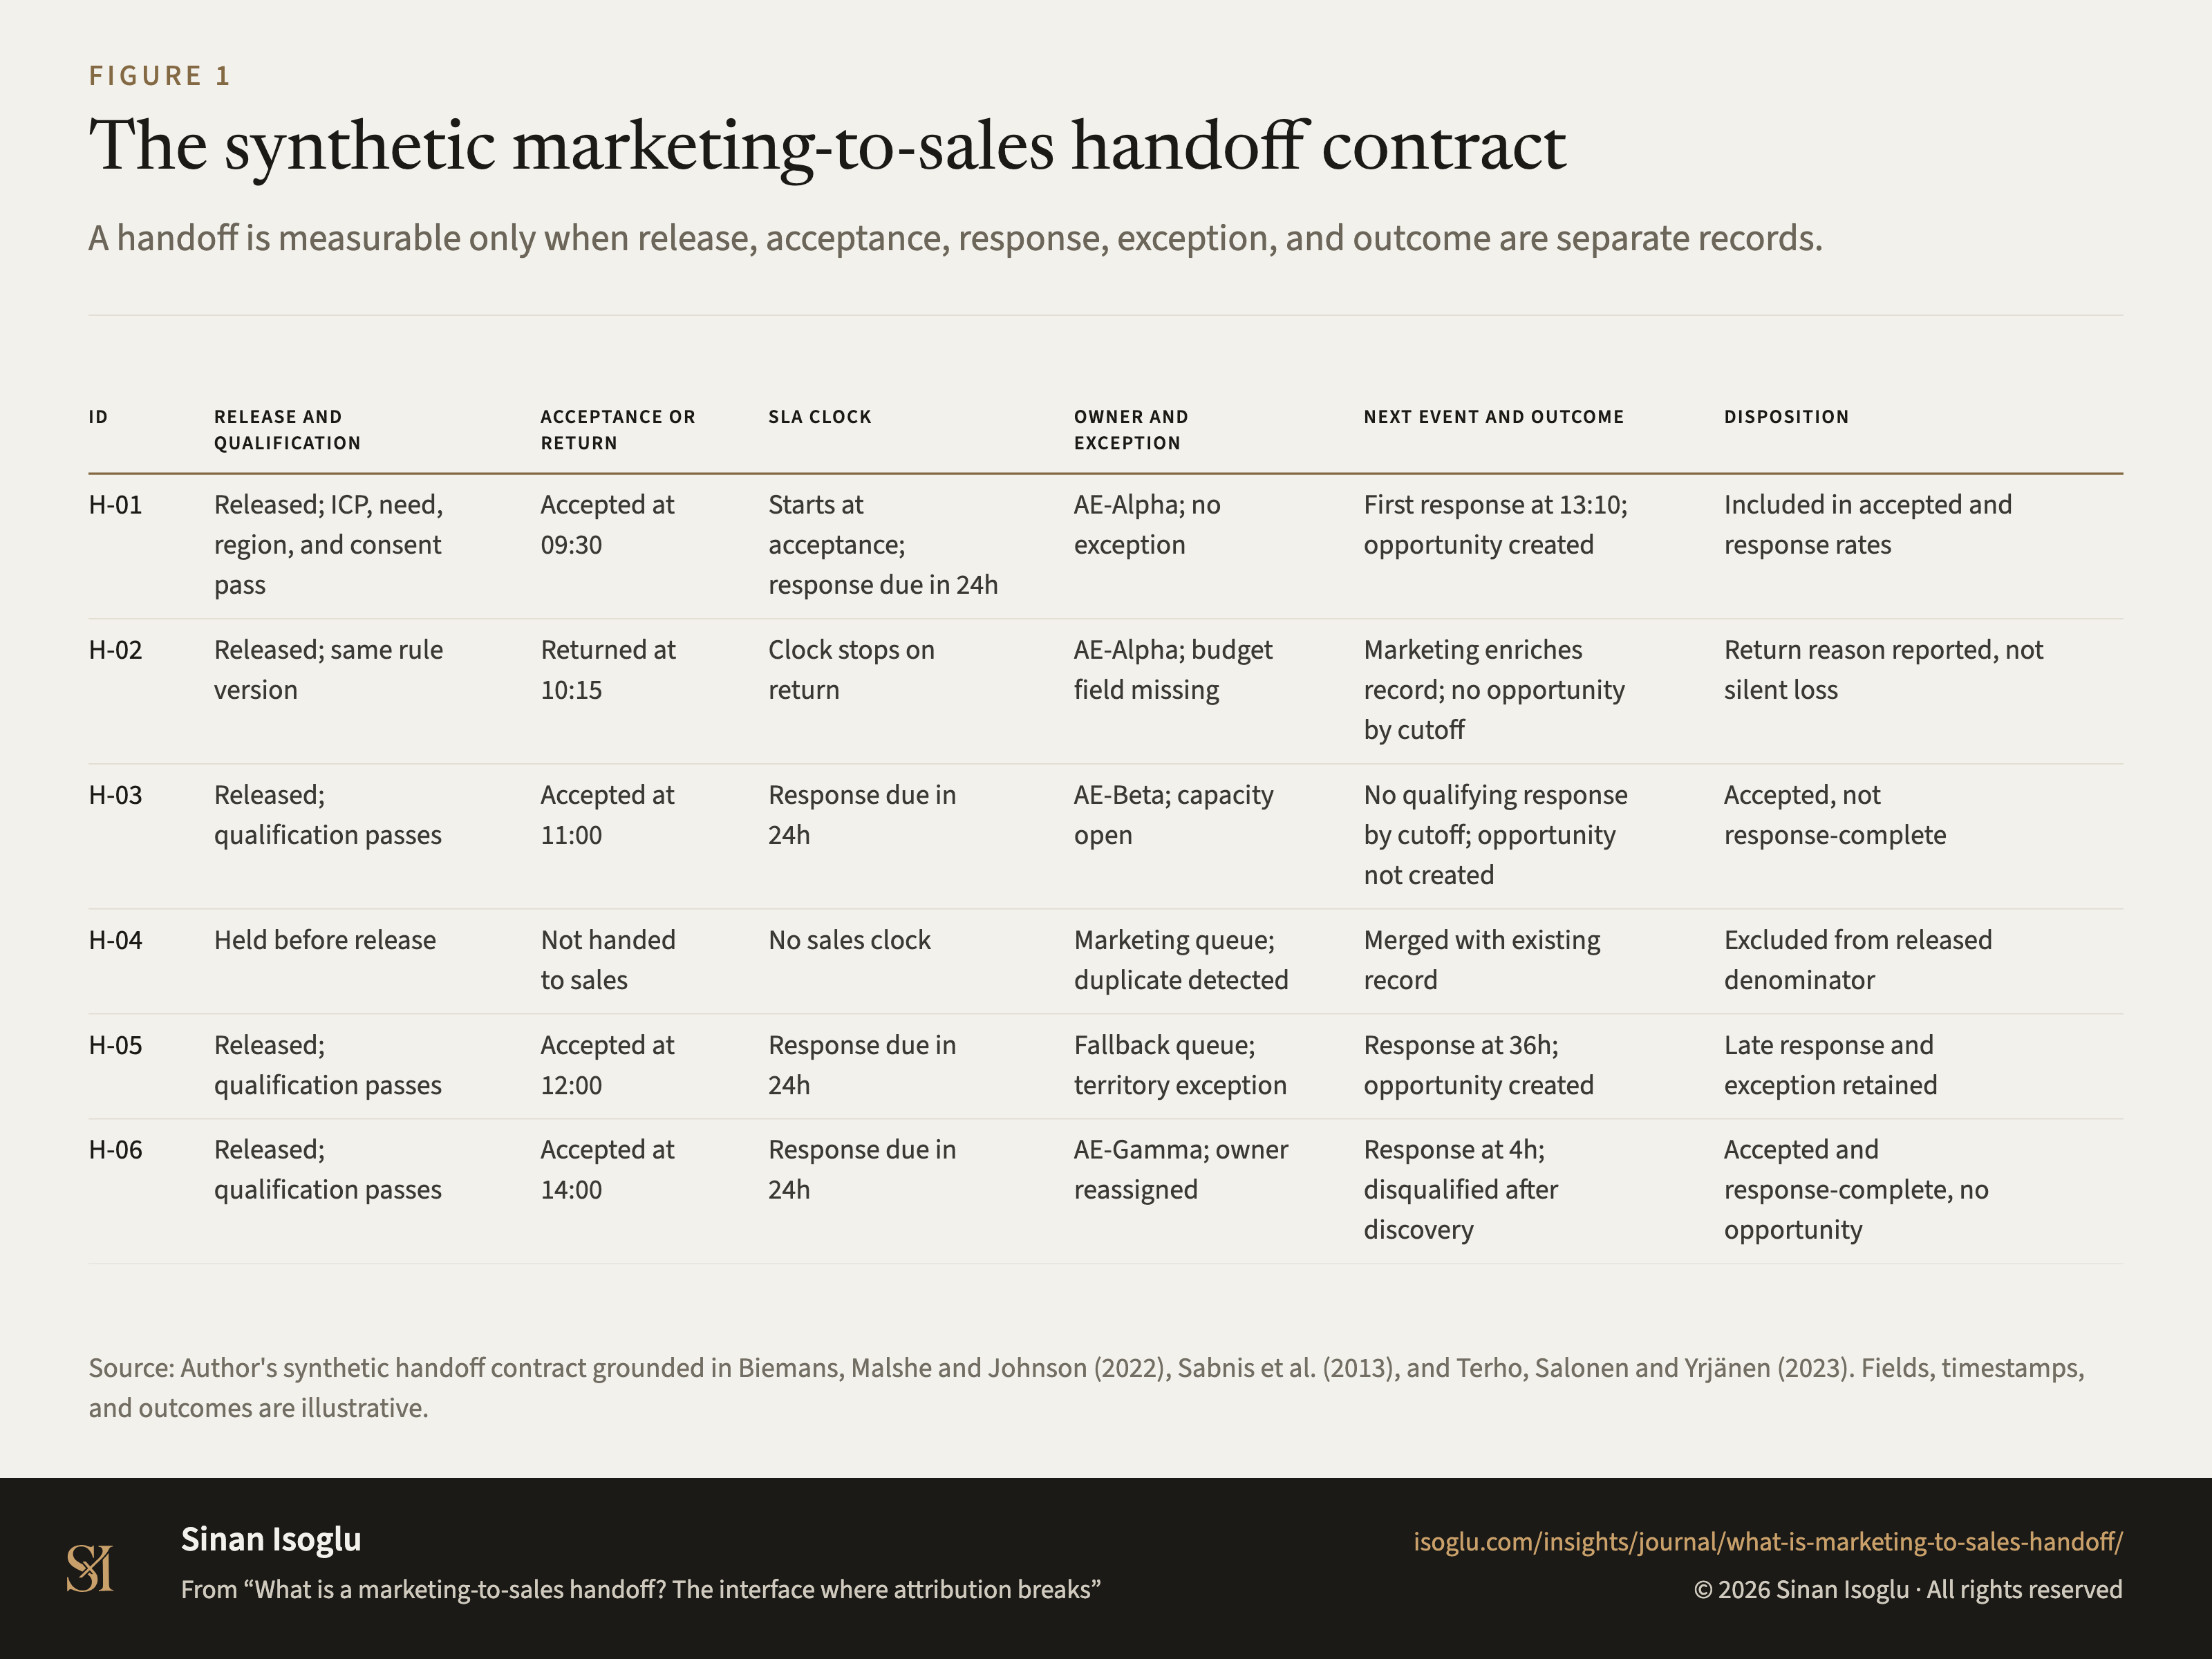
Abbildung 1Grafik
Der synthetische Übergabevertrag von Marketing an Vertrieb
Was ist die Übergabe von Marketing an Vertrieb? Die Schnittstelle, an der Attribution bricht
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.