Tabelle 6Aus „Was ist CRM-Daten-Governance? Umsatzkontrolle vor dem Reporting“
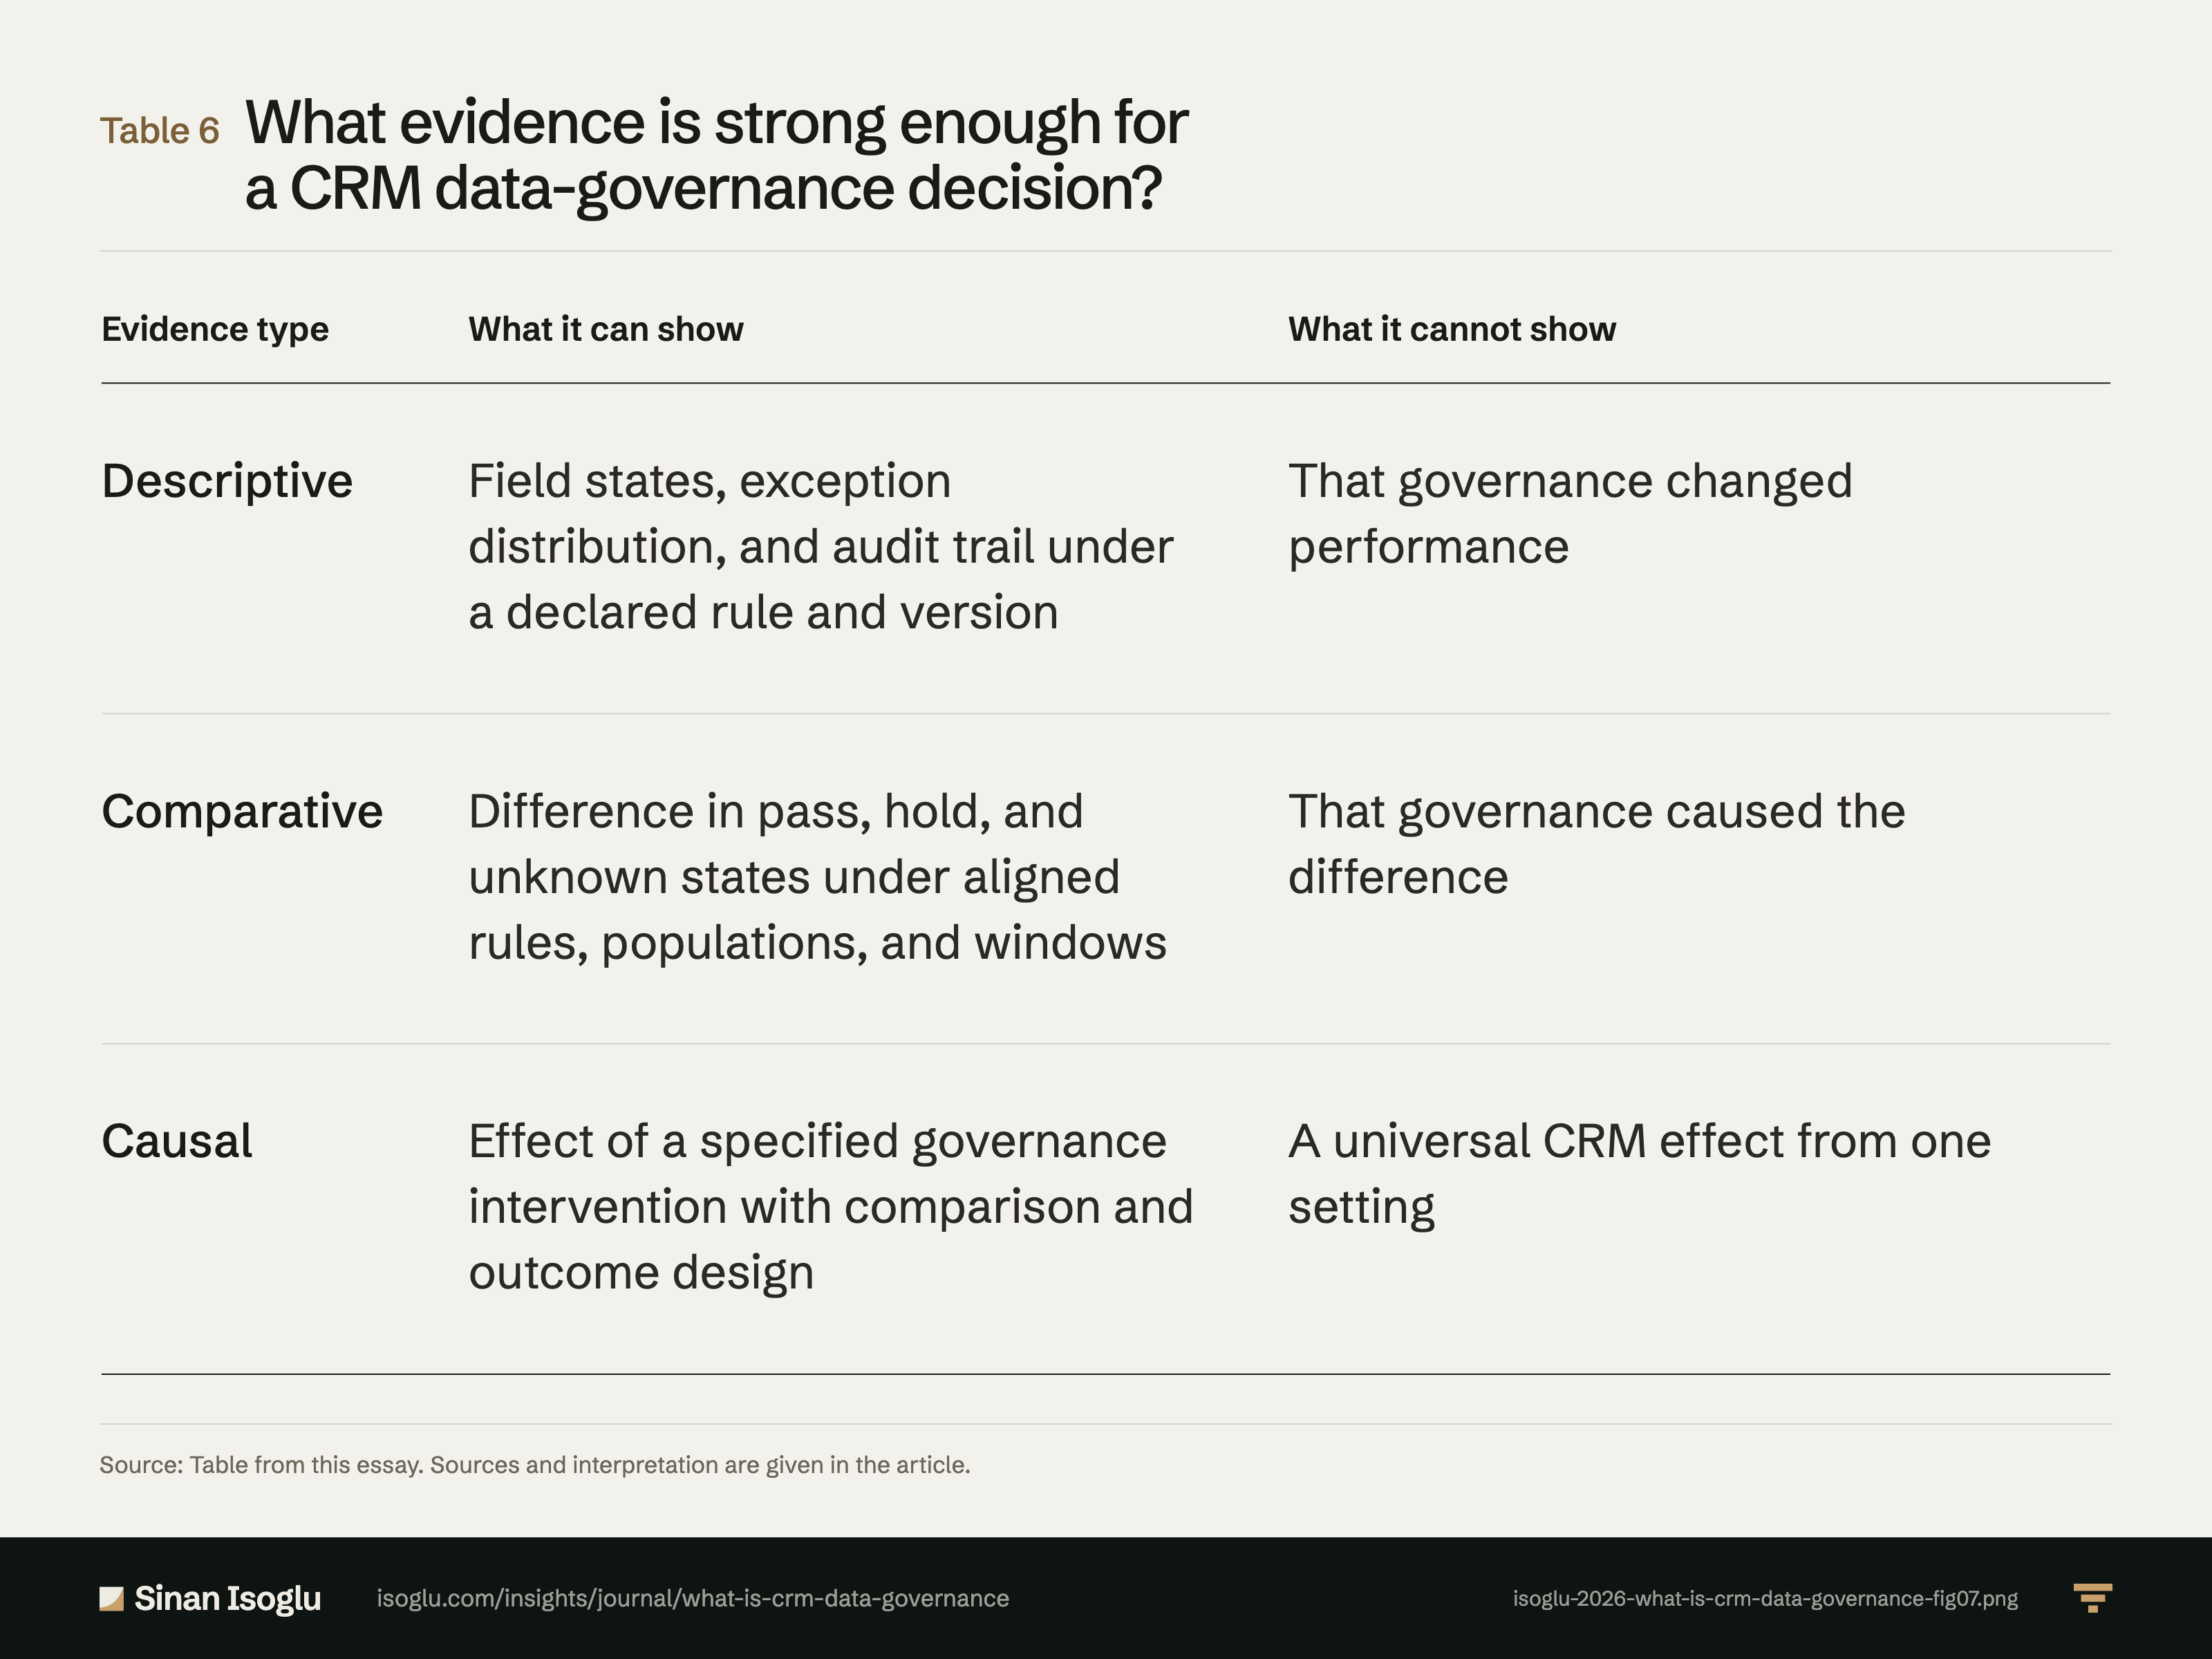
Welche Evidenz ist für eine CRM-Daten-Governance-Entscheidung belastbar genug?
Tabelle 6Welche Evidenz ist für eine CRM-Daten-Governance-Entscheidung belastbar genug?
| Evidenztyp | Was sie zeigen kann | Was sie nicht zeigen kann |
|---|---|---|
| Deskriptiv | Feldzustände, Ausnahmeverteilung und Prüfspur unter einer erklärten Regel und Version | Dass Governance die Leistung verändert hat |
| Vergleichend | Unterschied in Pass-, Zurückhaltungs- und Unbekannt-Zuständen bei ausgerichteten Regeln, Populationen und Zeitfenstern | Dass Governance den Unterschied verursacht hat |
| Kausal | Wirkung einer bestimmten Governance-Intervention mit Vergleichs- und Ergebnisdesign | Eine universelle CRM-Wirkung aus einem einzelnen Kontext |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Tabelle aus diesem Essay. Quellen und Einordnung stehen im Beitrag.
Aus dem Beitrag
Revenue Operations & KI
Was ist CRM-Daten-Governance? Umsatzkontrolle vor dem Reporting
CRM-Daten-Governance bestimmt Eigentum, Prüfregeln und Ausnahmen, bevor ein CRM-Datensatz in die Umsatzsteuerung gelangen darf.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
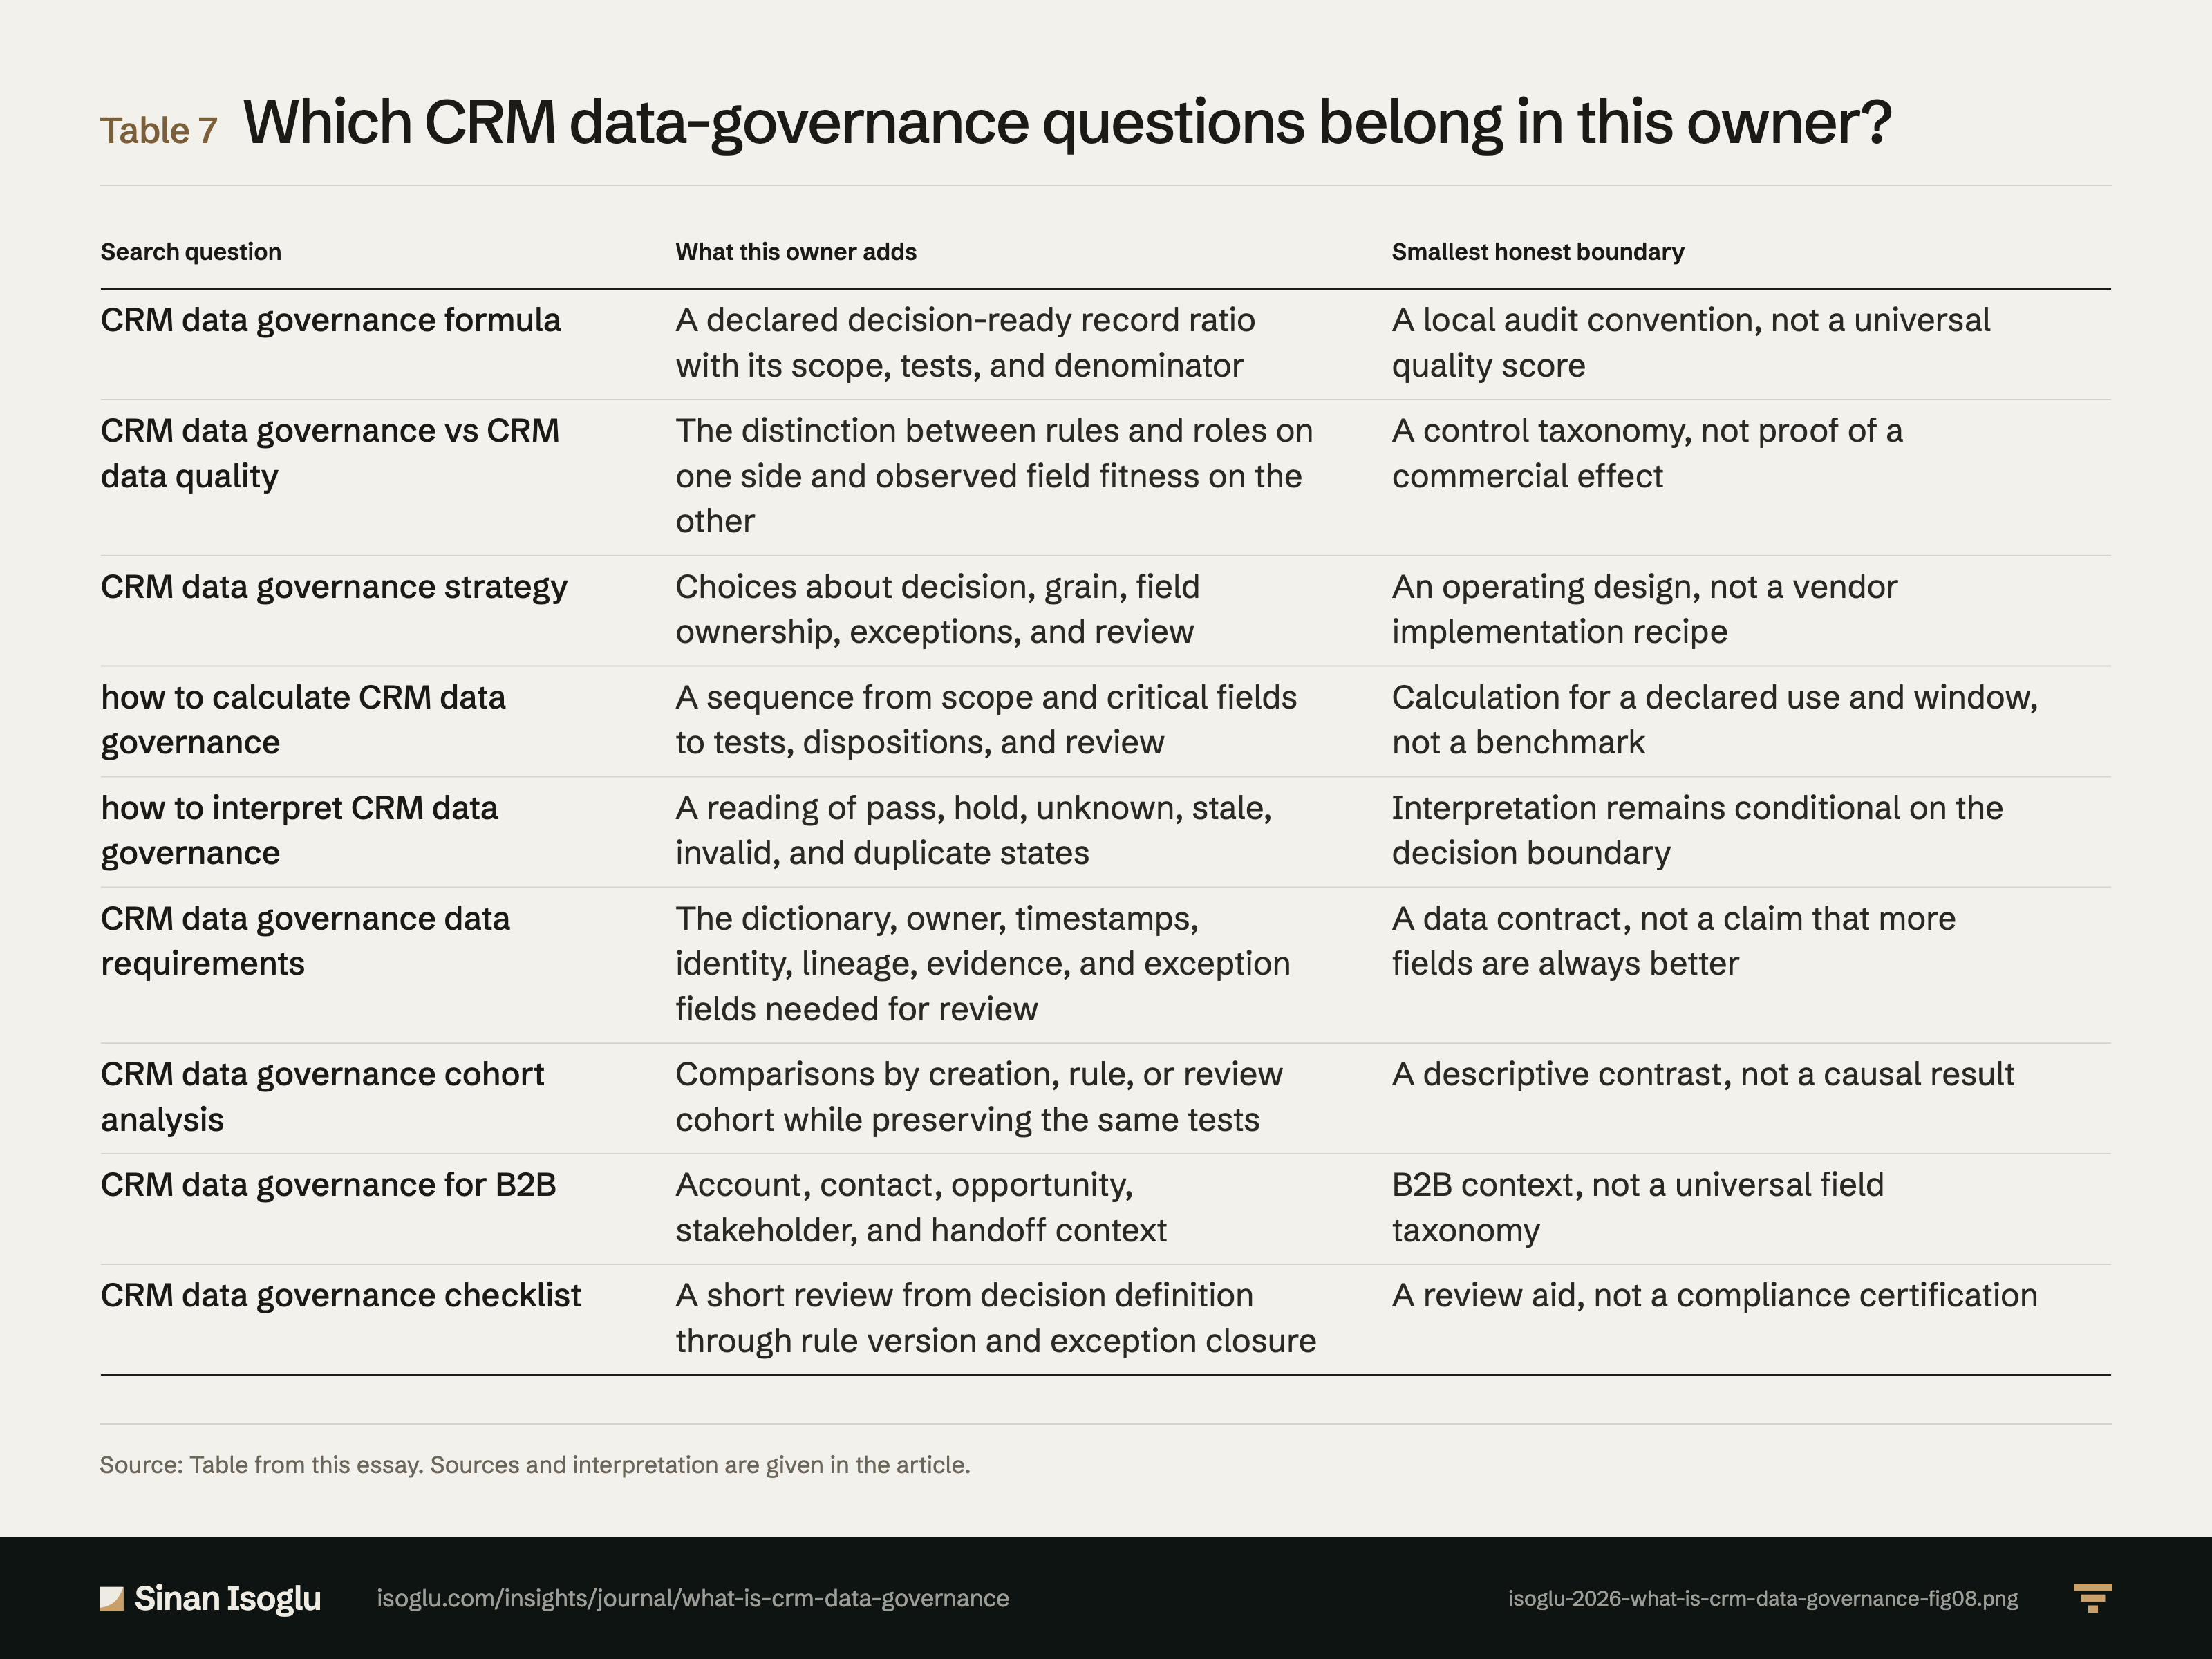
Tabelle 7Tabelle
Welche Fragen zu CRM-Daten-Governance gehören zu diesem Eigentümer?
Was ist CRM-Daten-Governance? Umsatzkontrolle vor dem Reporting
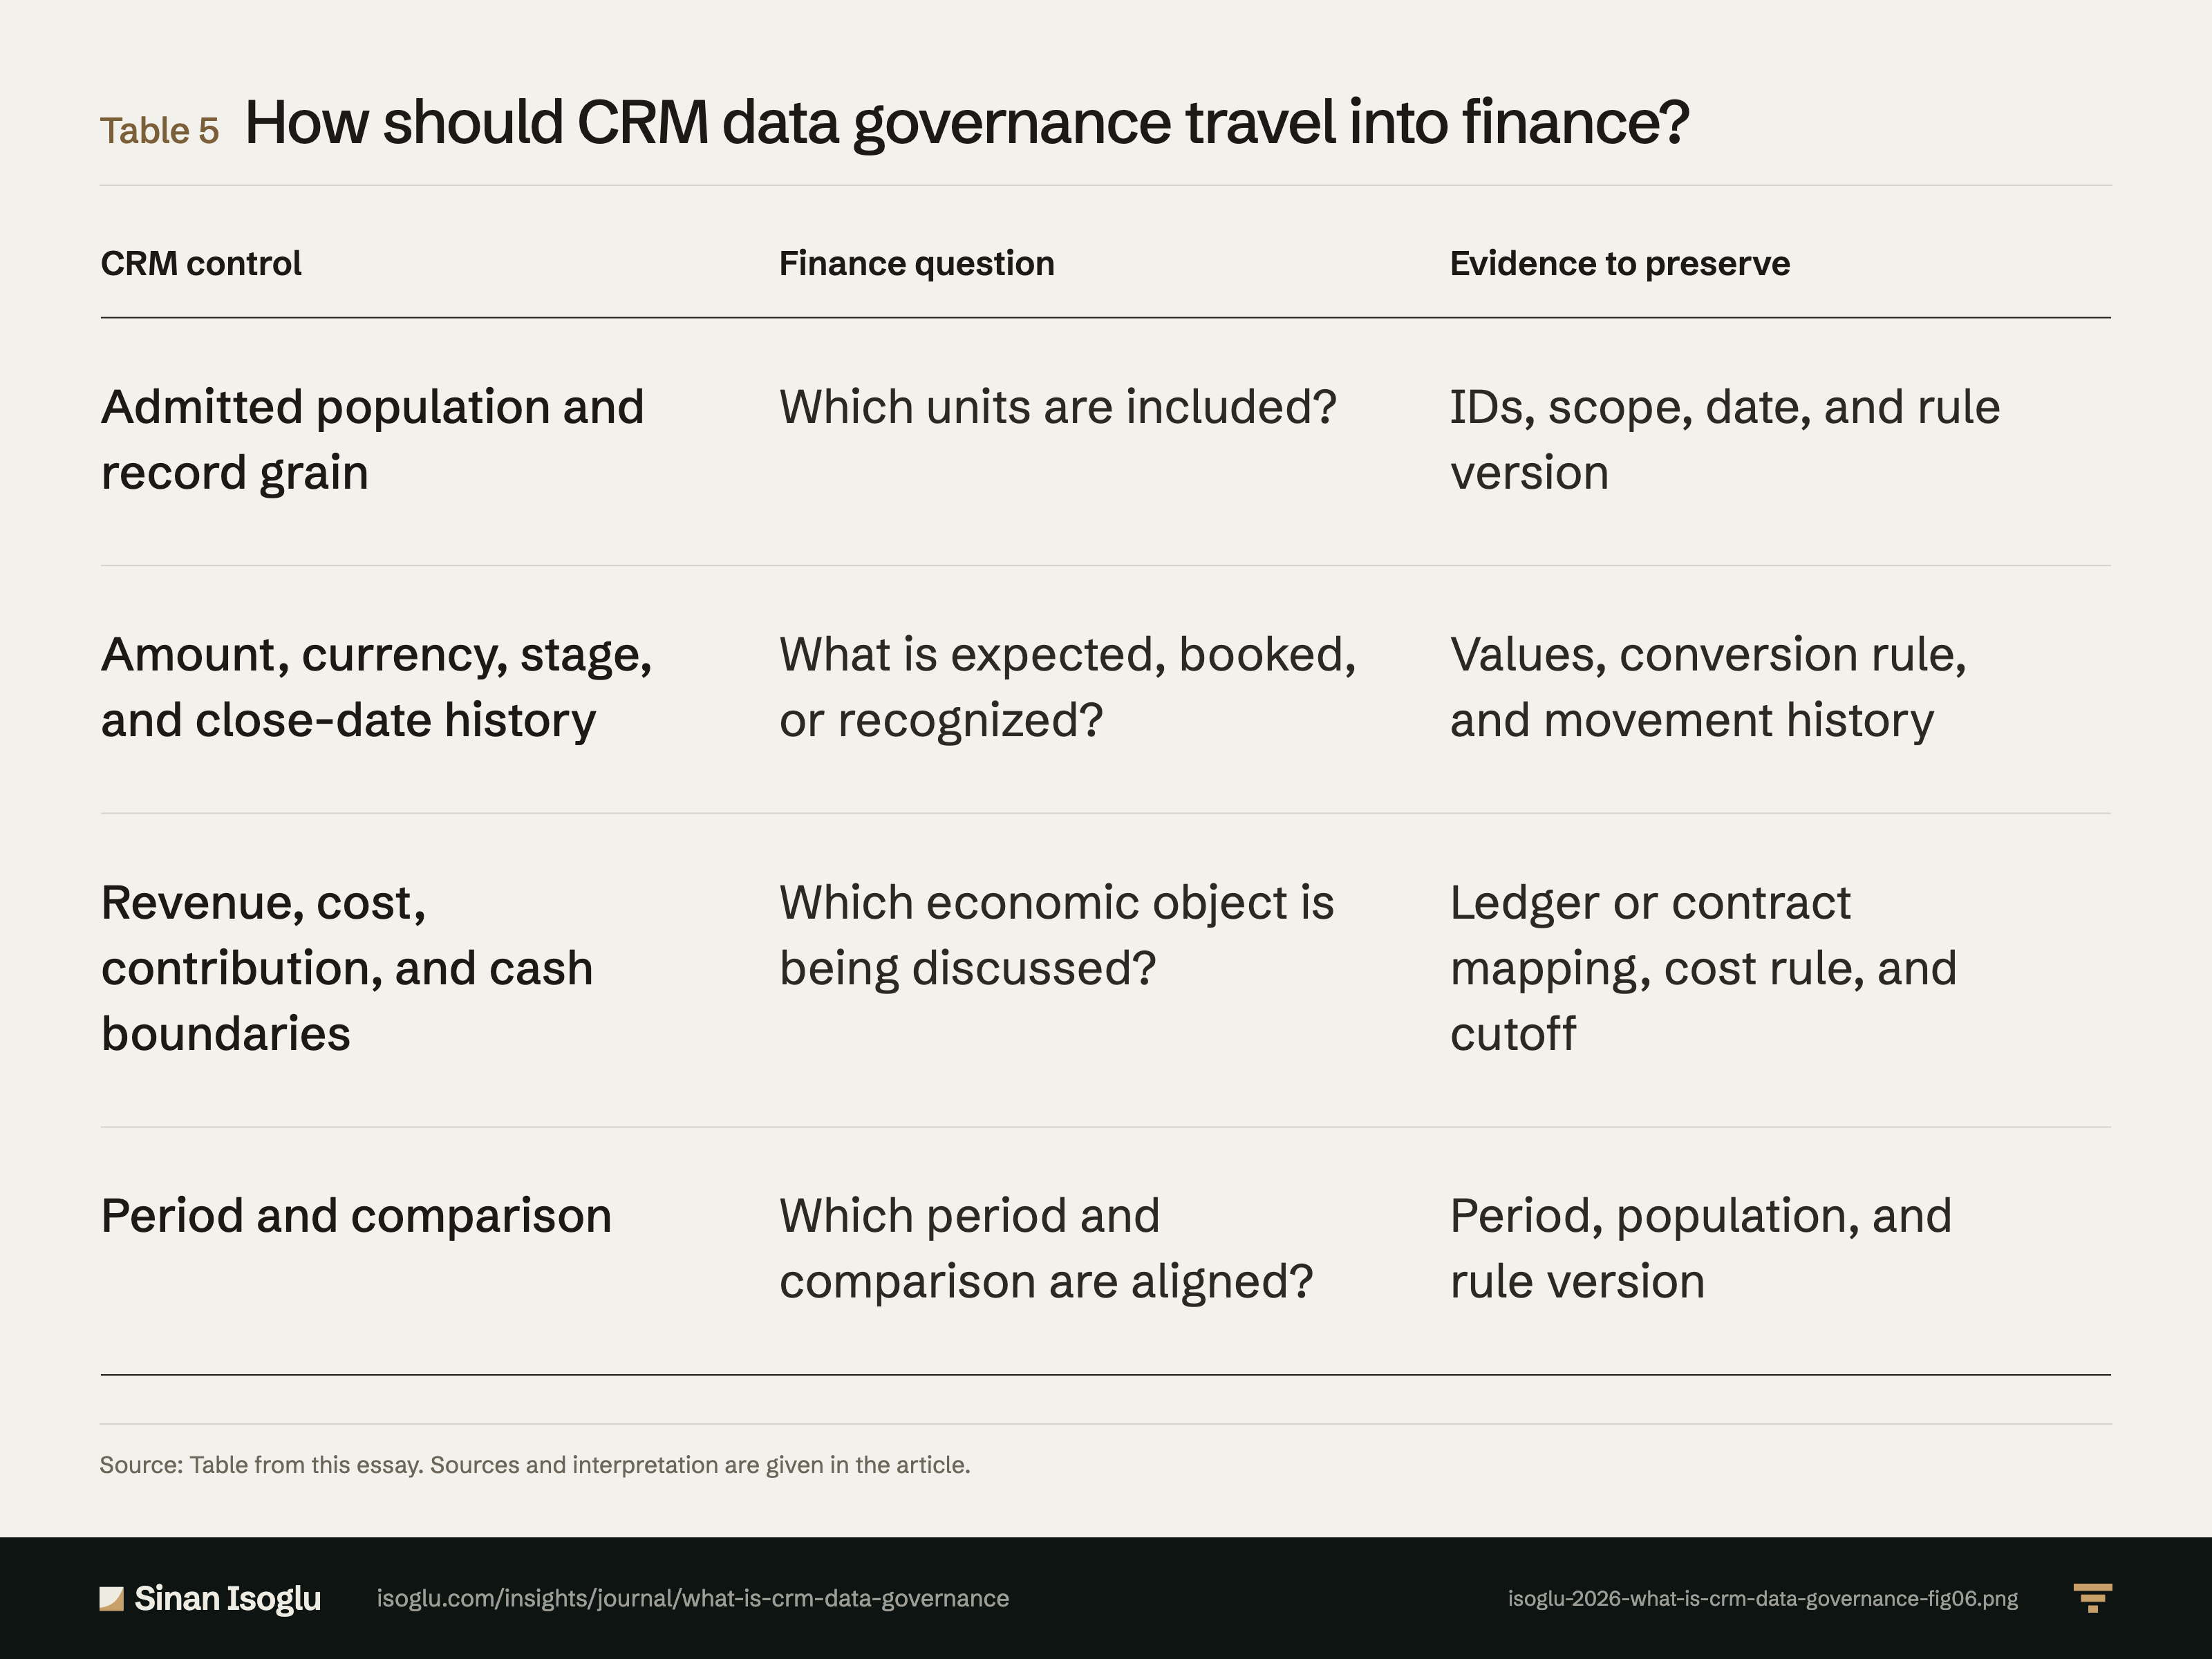
Tabelle 5Tabelle
Wie gelangt CRM-Daten-Governance in Finance?
Was ist CRM-Daten-Governance? Umsatzkontrolle vor dem Reporting
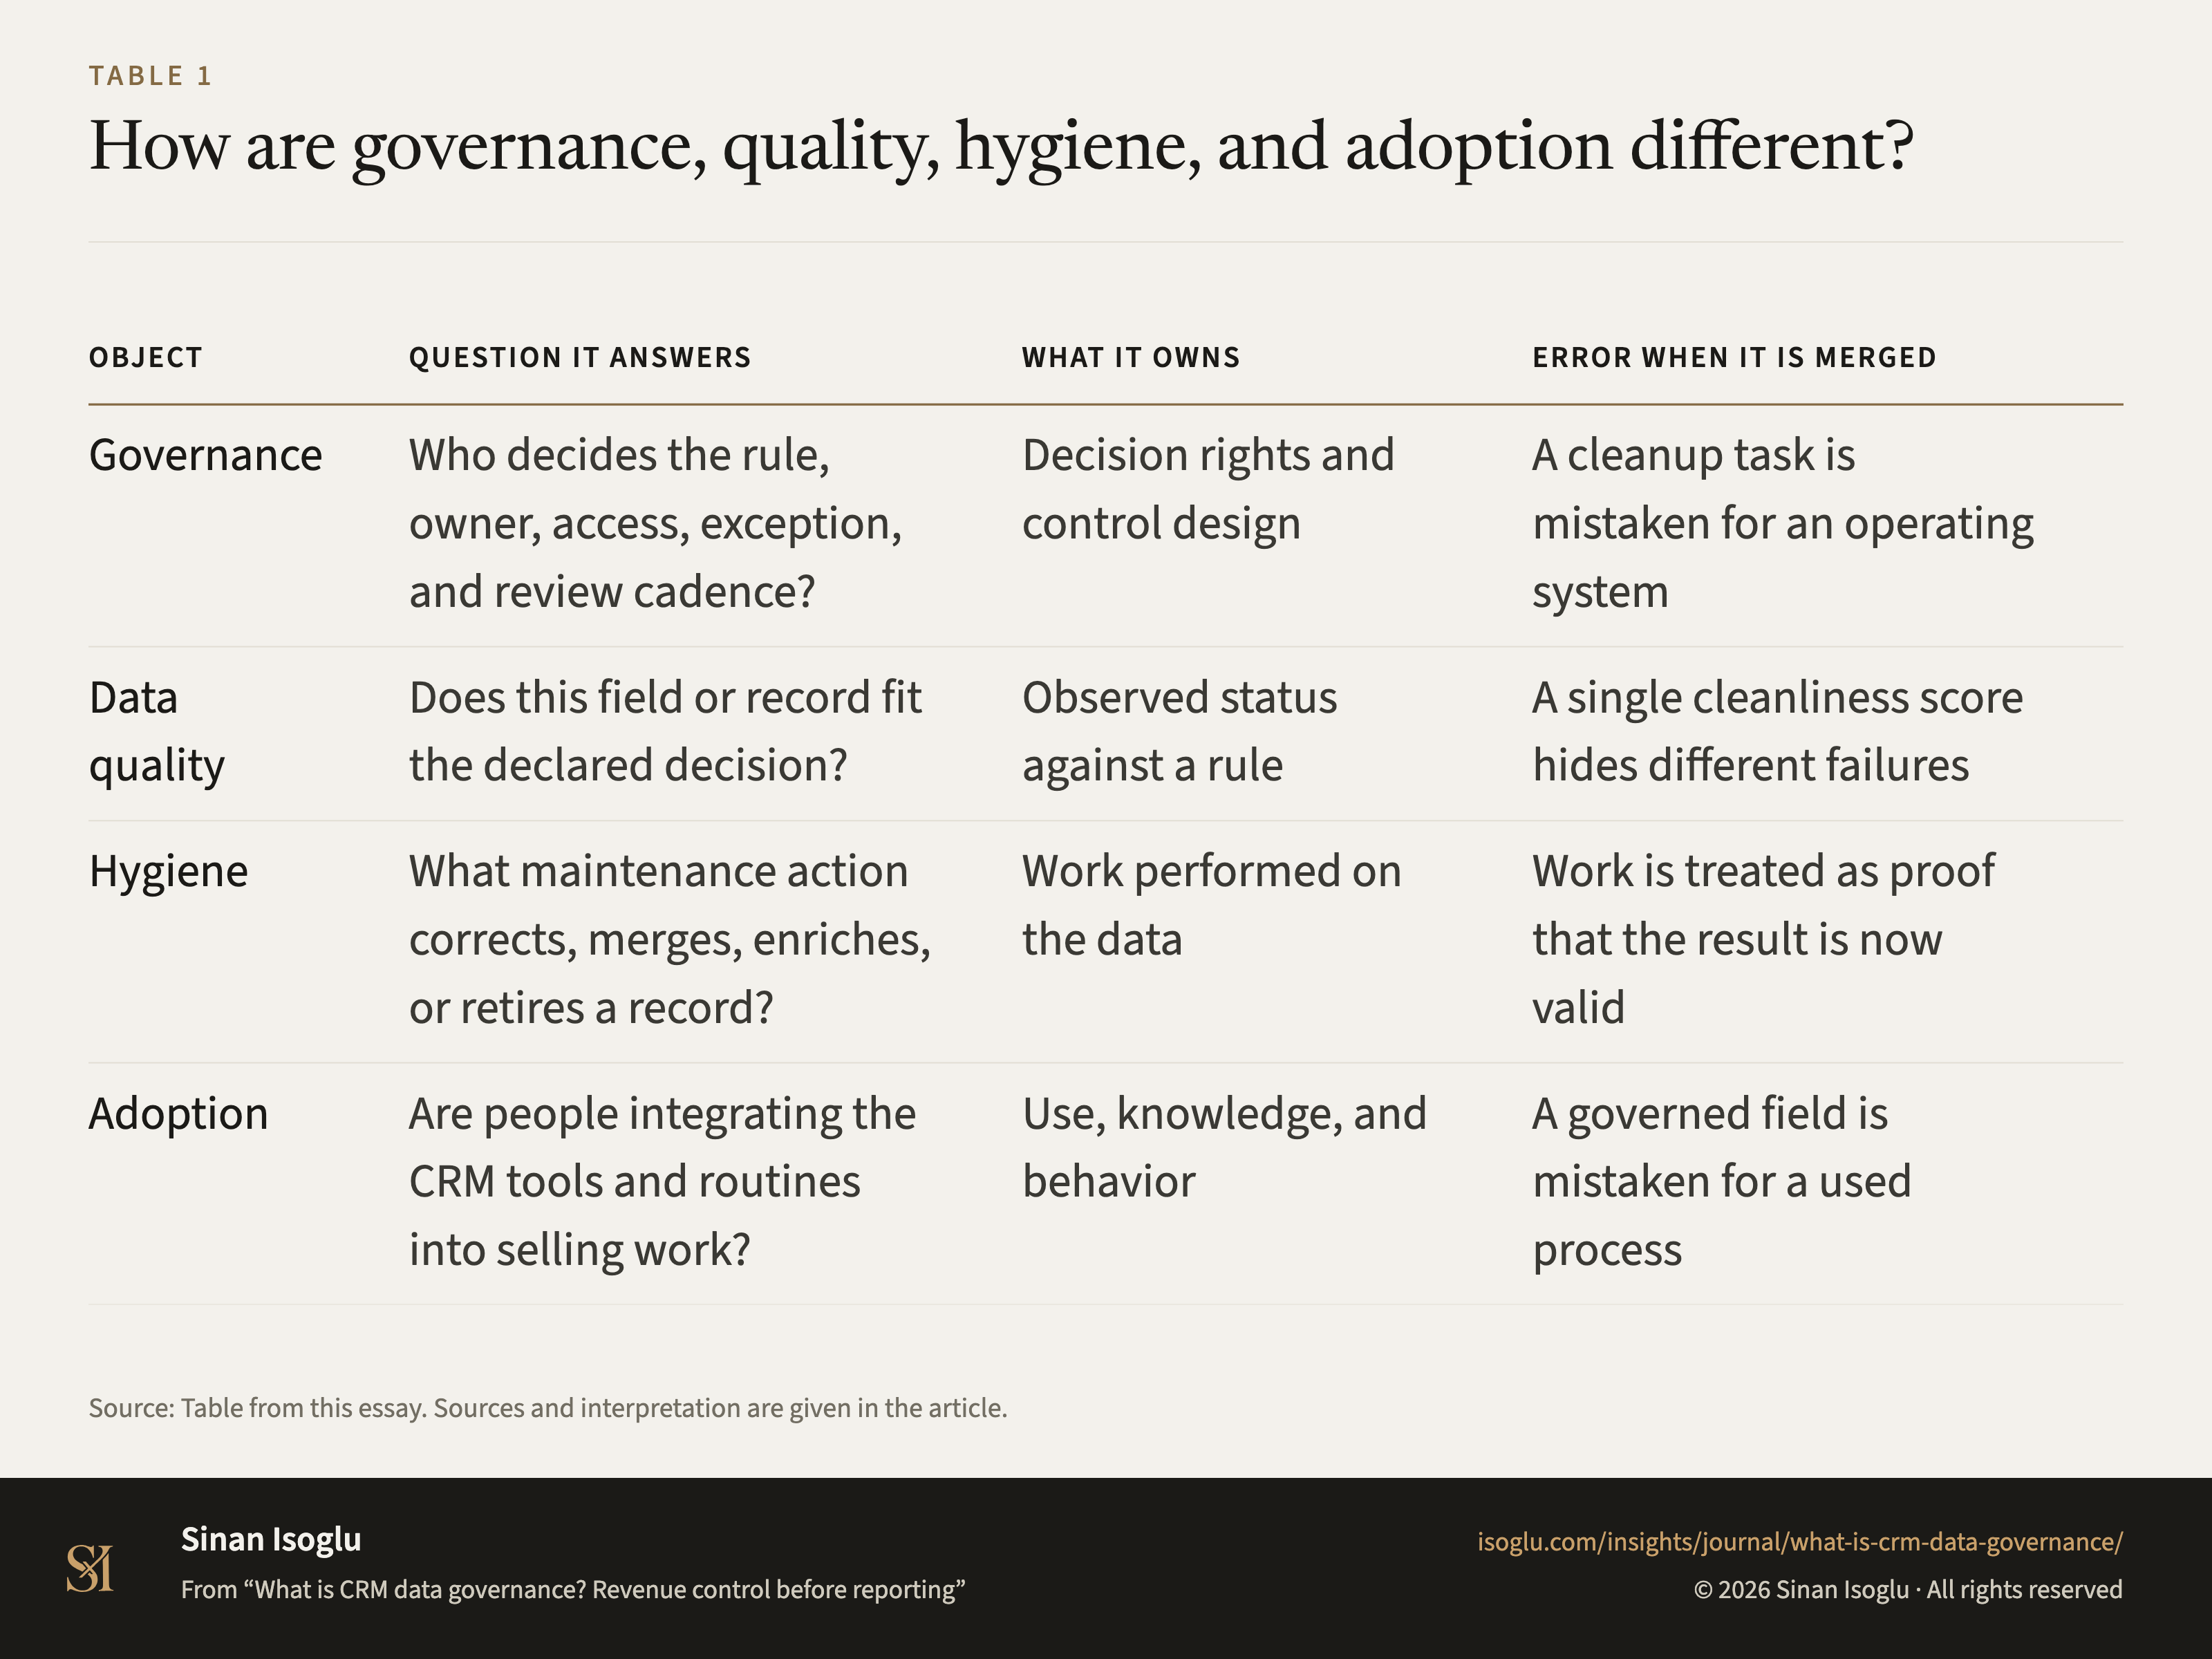
Tabelle 1Tabelle
Wie unterscheiden sich Governance, Qualität, Hygiene und Adoption?
Was ist CRM-Daten-Governance? Umsatzkontrolle vor dem Reporting
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.