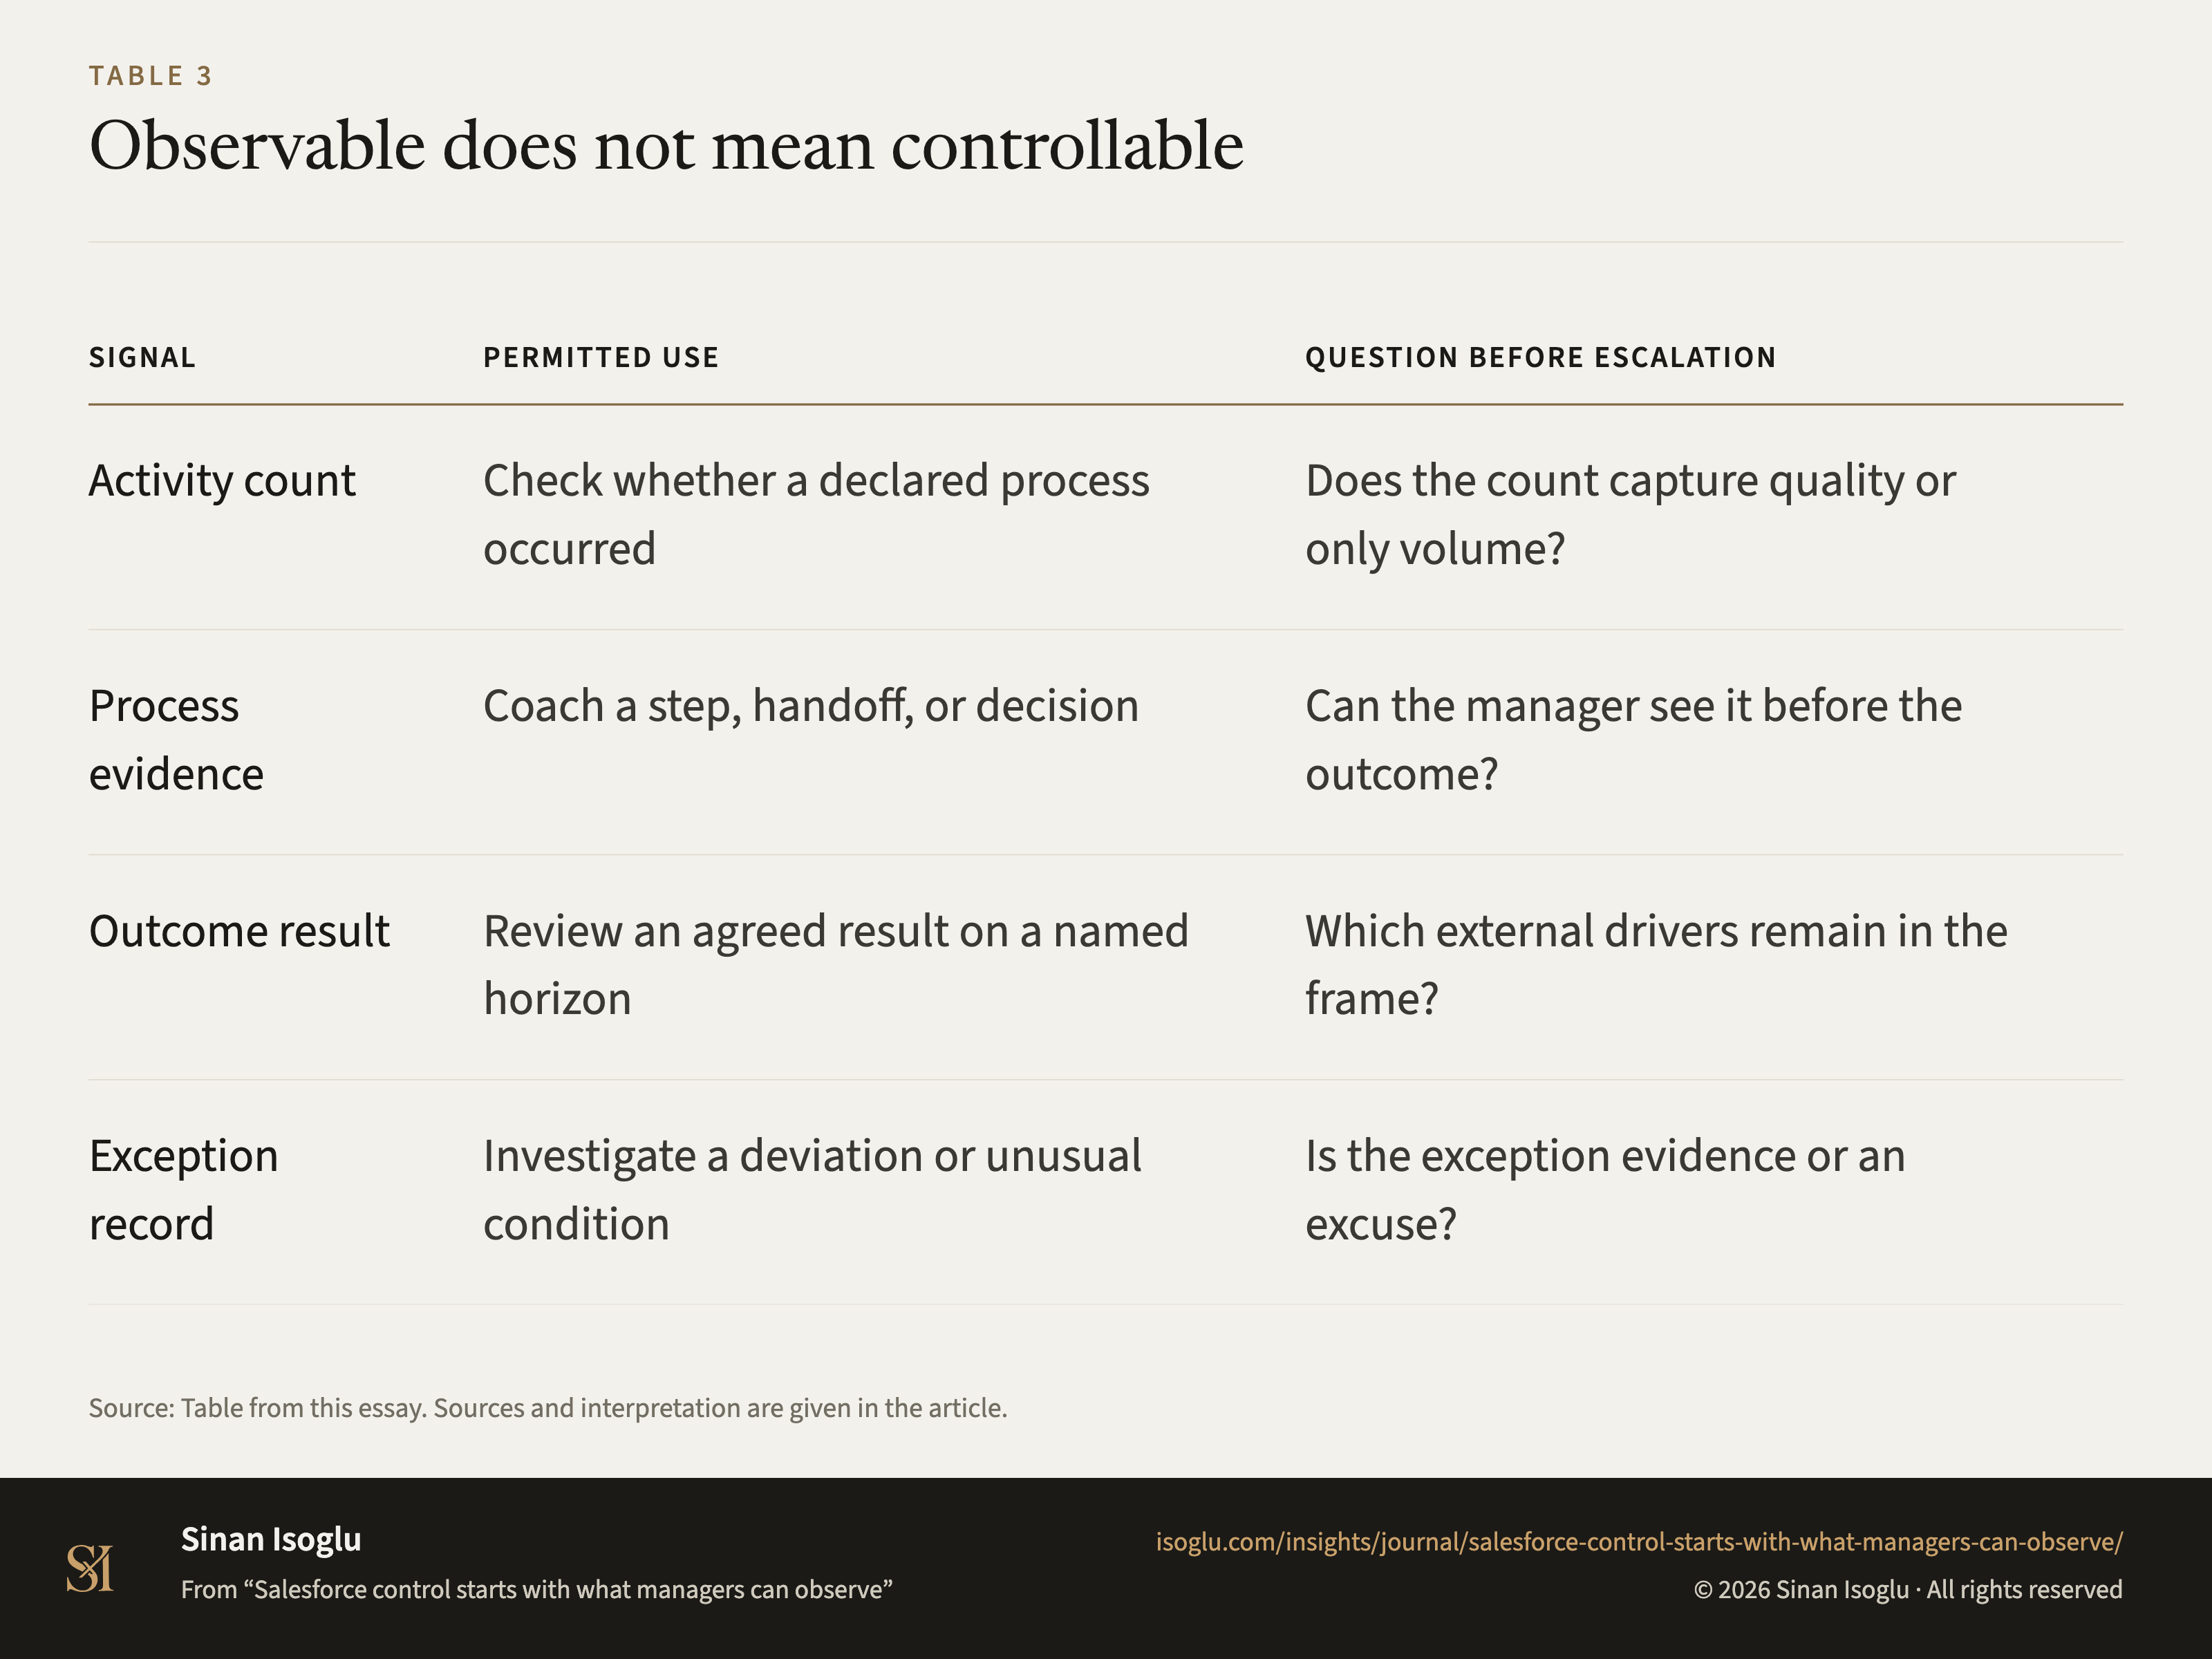
Tabelle 2Aus „Vertriebssteuerung beginnt mit dem, was Manager beobachten können“
Beobachtbar heißt nicht kontrollierbar
Tabelle 2Beobachtbar heißt nicht kontrollierbar
| Signal | Erlaubter Zweck | Frage vor einer Eskalation |
|---|---|---|
| Aktivitätszahl | Prüfen, ob ein definierter Prozess stattfand | Erfasst die Zahl Qualität oder nur Volumen? |
| Prozessevidenz | Schritt, Übergang oder Entscheidung coachen | Ist sie vor dem Ergebnis sichtbar? |
| Ergebnis | Vereinbartes Ergebnis in einem benannten Horizont prüfen | Welche externen Treiber bleiben enthalten? |
| Ausnahmeprotokoll | Abweichung oder ungewöhnliche Bedingung untersuchen | Ist die Ausnahme Evidenz oder Entschuldigung? |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Tabelle aus diesem Essay. Quellen und Einordnung stehen im Beitrag.
Aus dem Beitrag
Revenue Operations & KI
Vertriebssteuerung beginnt mit dem, was Manager beobachten können
Vertriebssteuerung beginnt vor dem Ergebnis: Definieren Sie beobachtbare Arbeit, Zeithorizont, Coachingzweck und Belohnungsrisiko.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
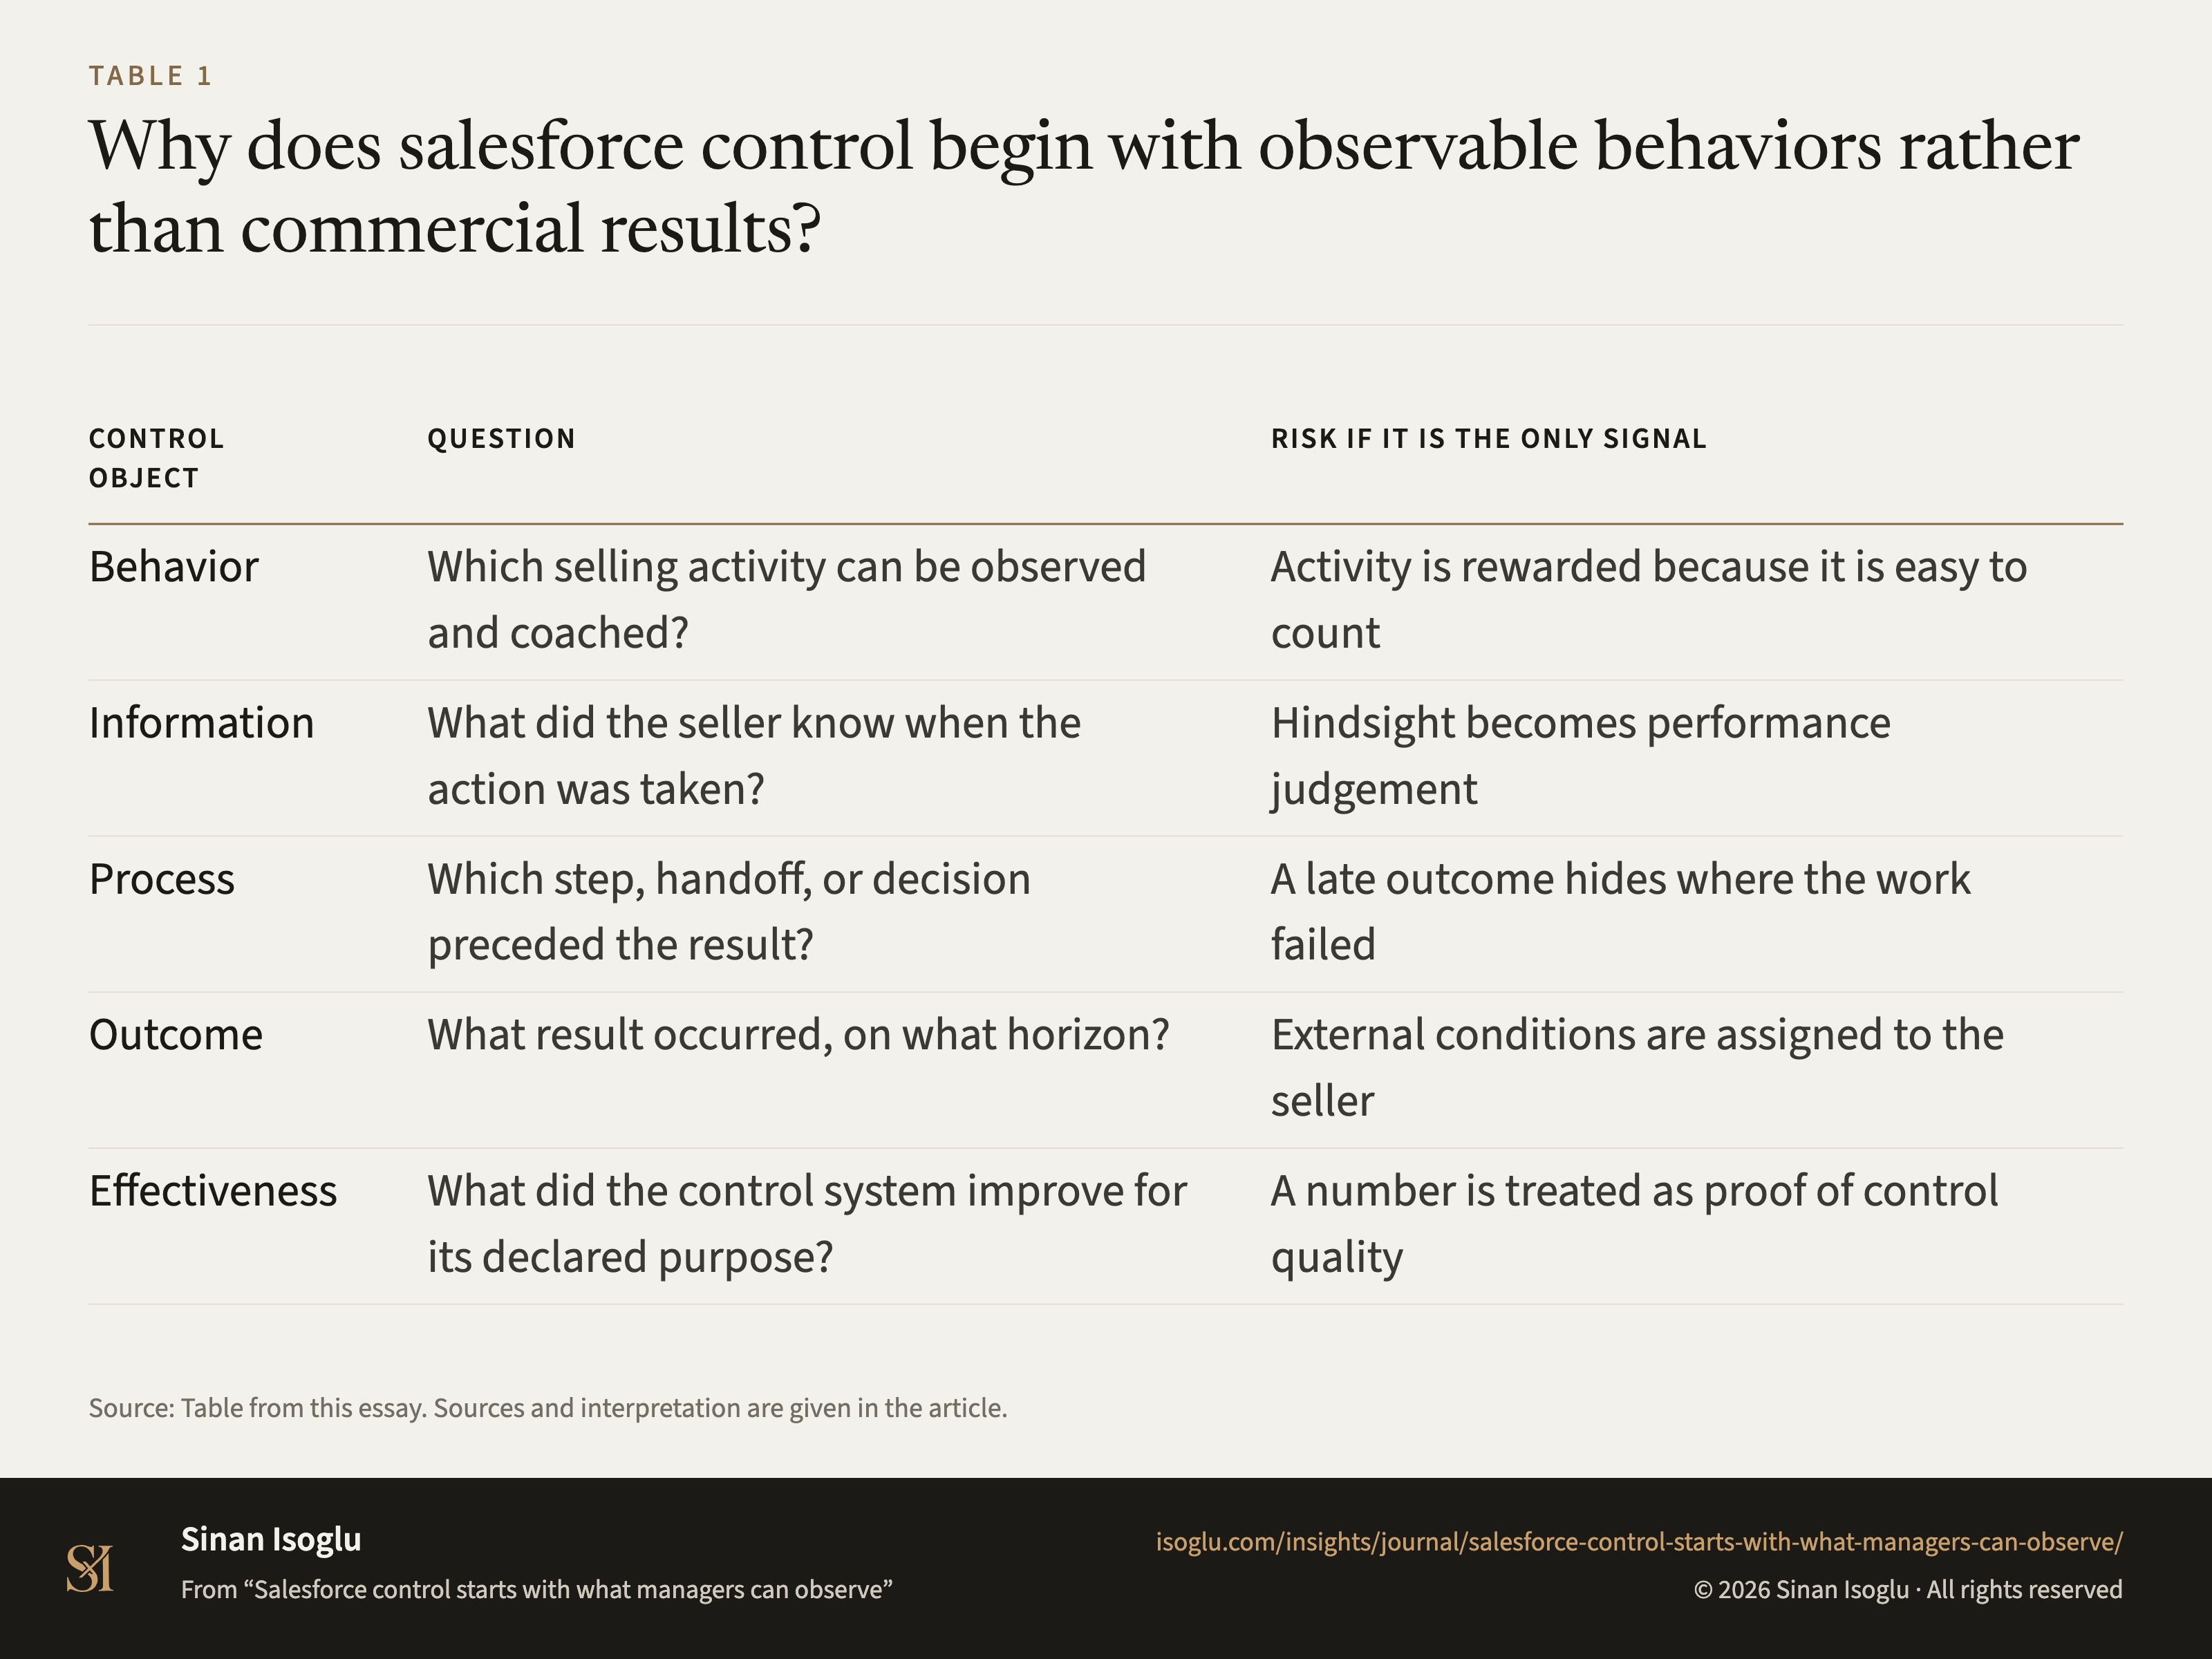
Tabelle 1Tabelle
Warum beginnt Vertriebssteuerung bei beobachtbarem Verhalten statt bei Ergebnissen?
Vertriebssteuerung beginnt mit dem, was Manager beobachten können
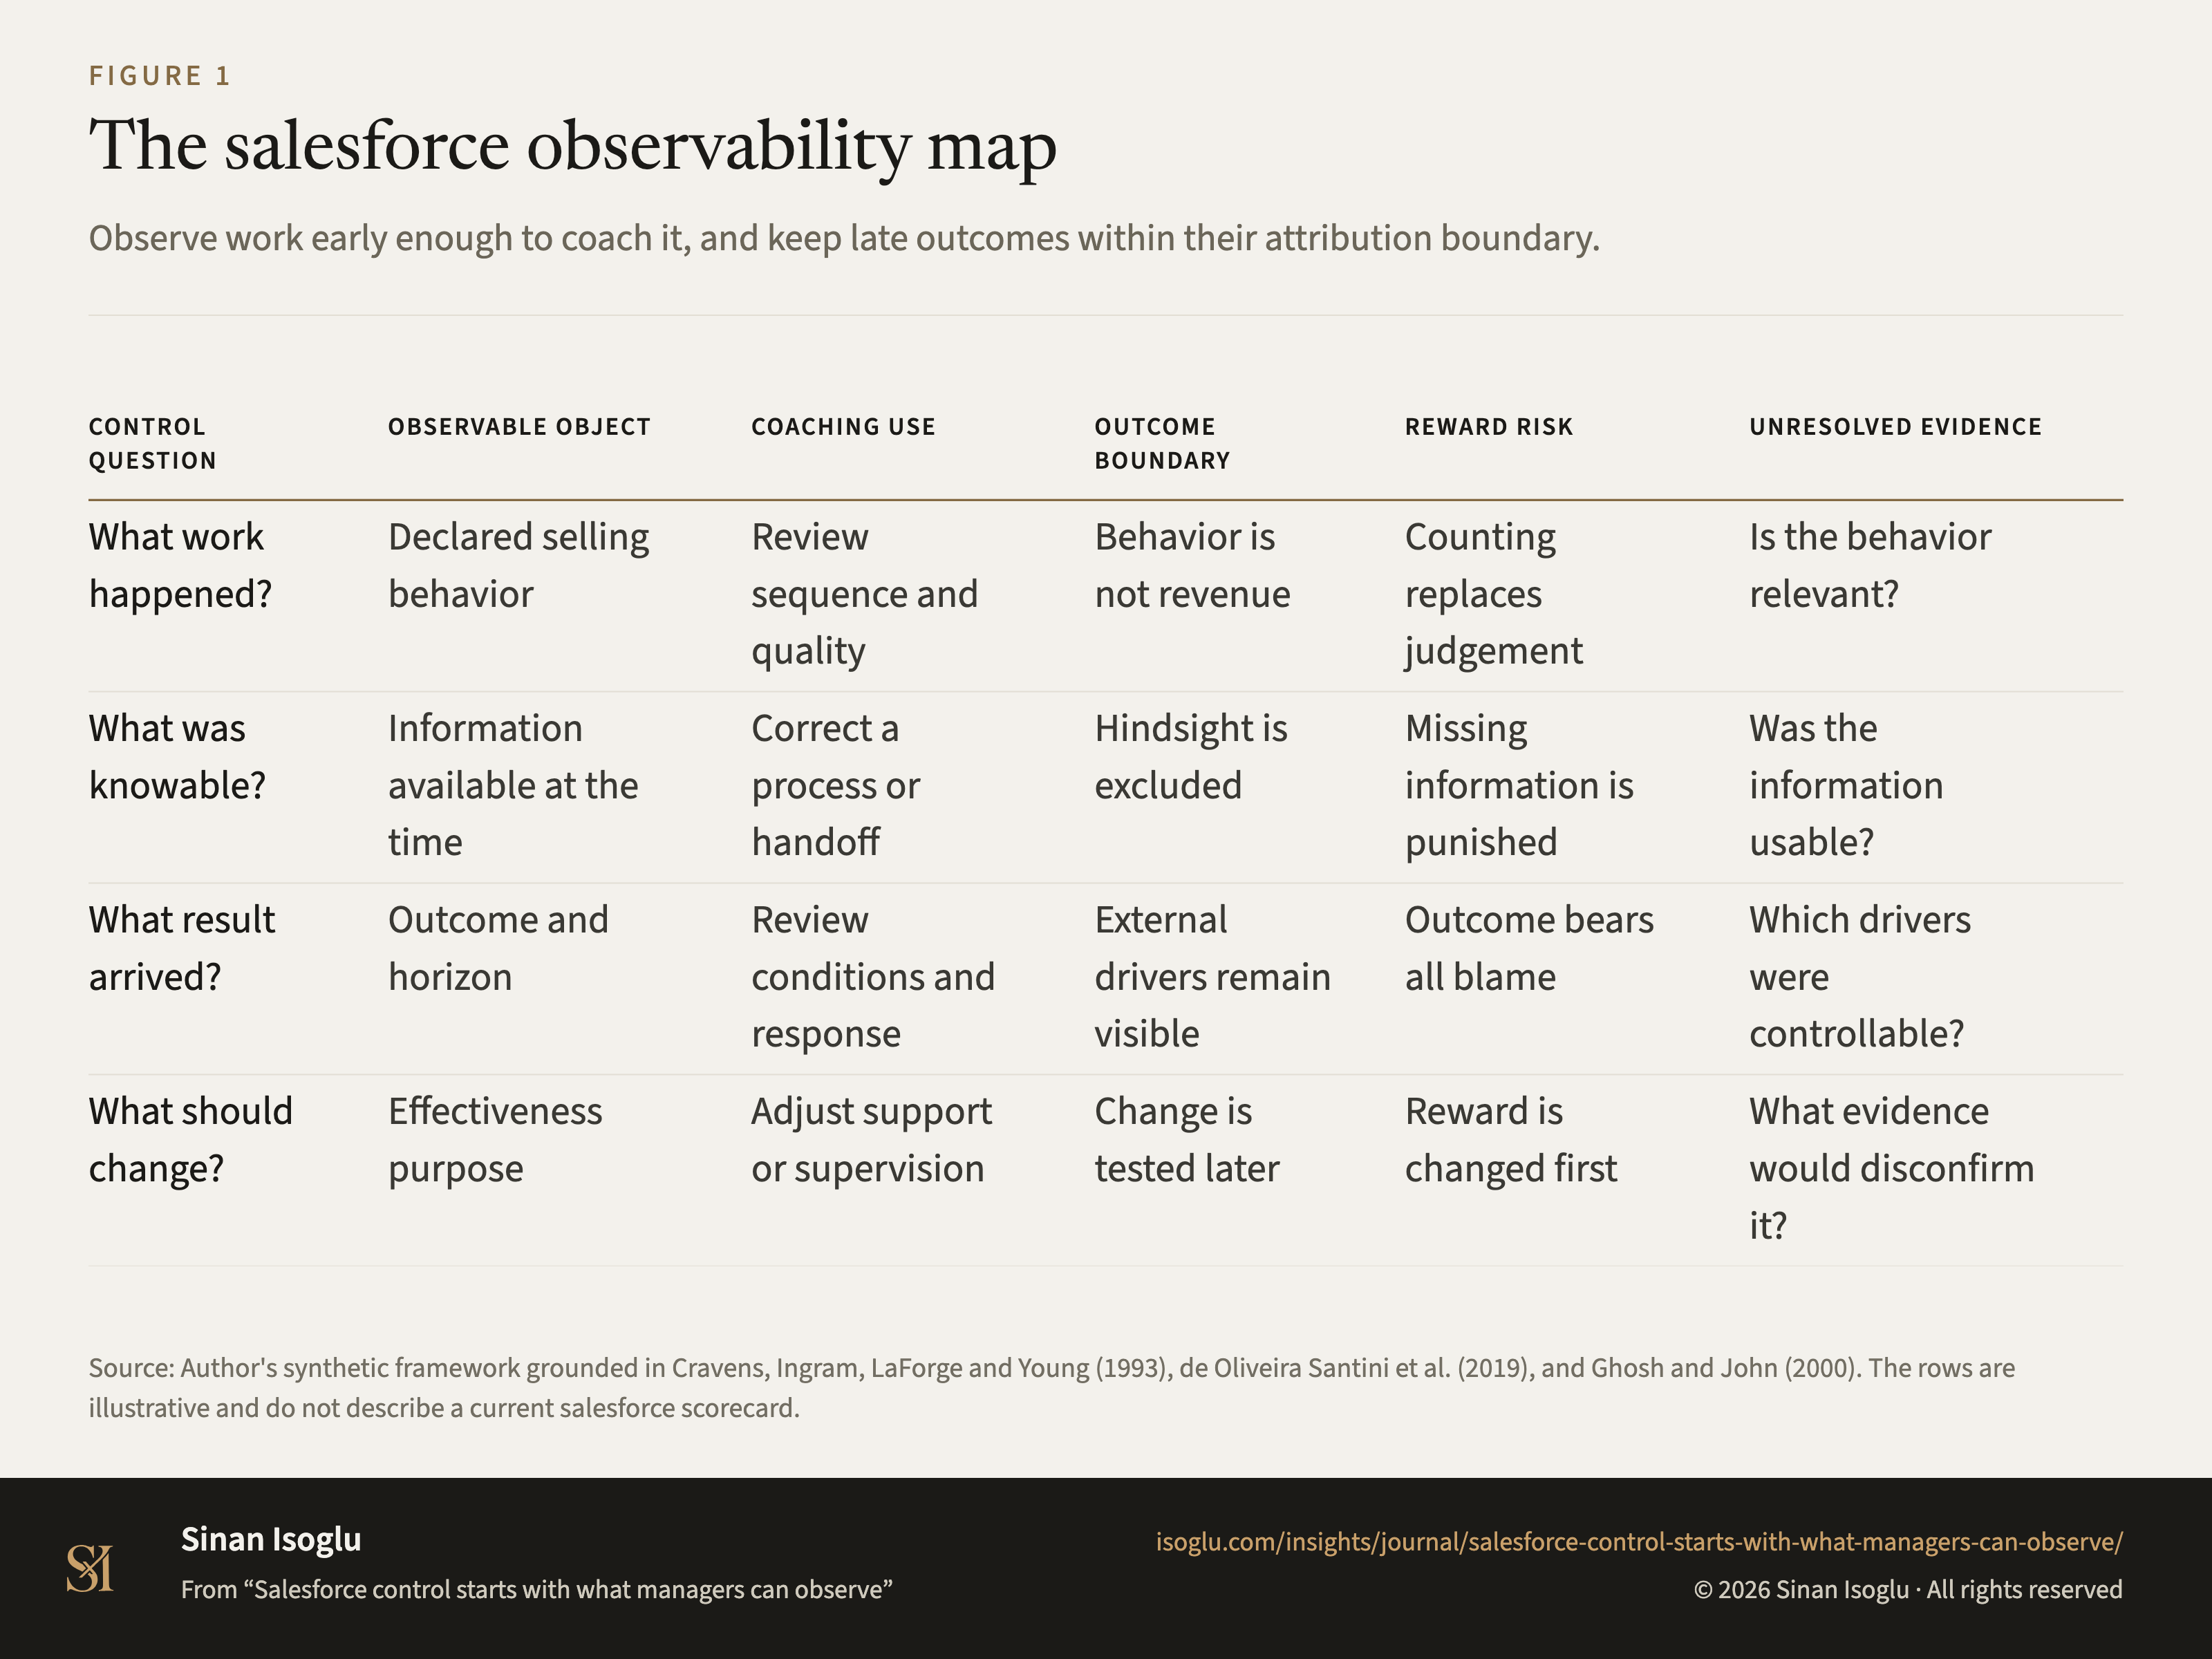
Abbildung 1Grafik
Die Beobachtungskarte der Vertriebssteuerung
Vertriebssteuerung beginnt mit dem, was Manager beobachten können
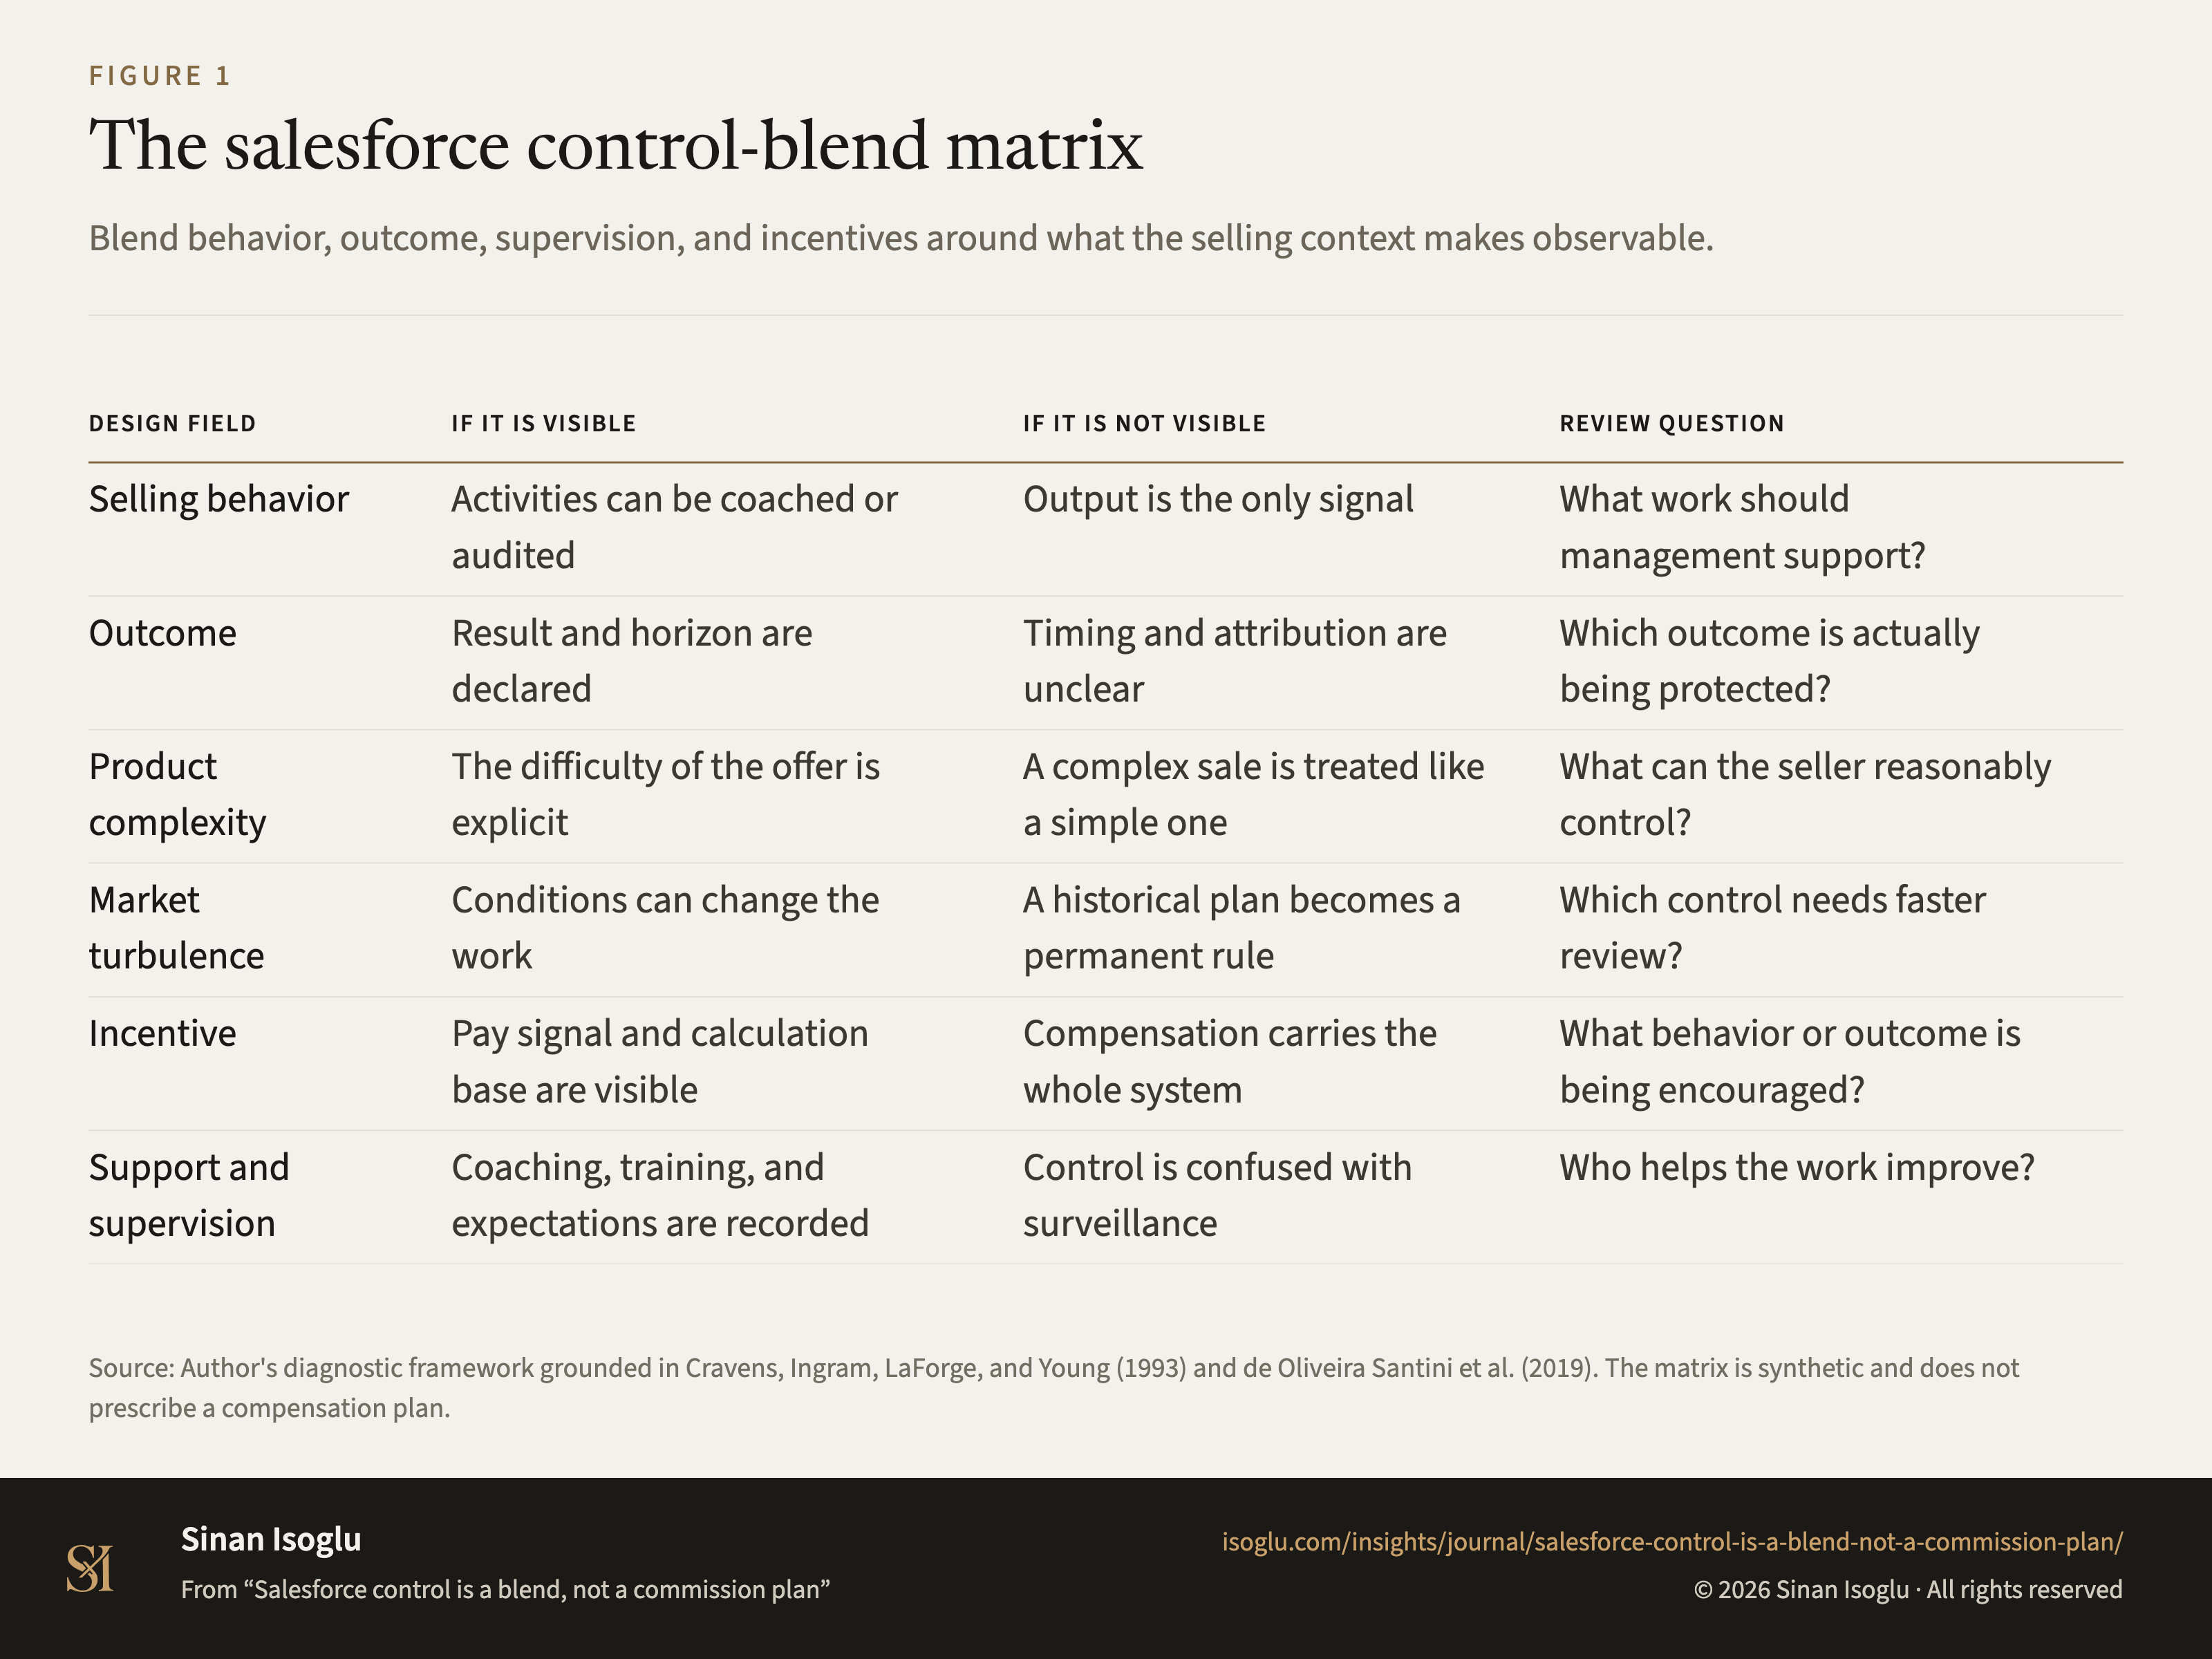
Abbildung 1Grafik
Die Mix-Matrix der Vertriebssteuerung
Vertriebssteuerung ist ein Mix, kein Provisionsplan
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.