Tabelle 1Aus „Vertriebssteuerung beginnt mit dem, was Manager beobachten können“
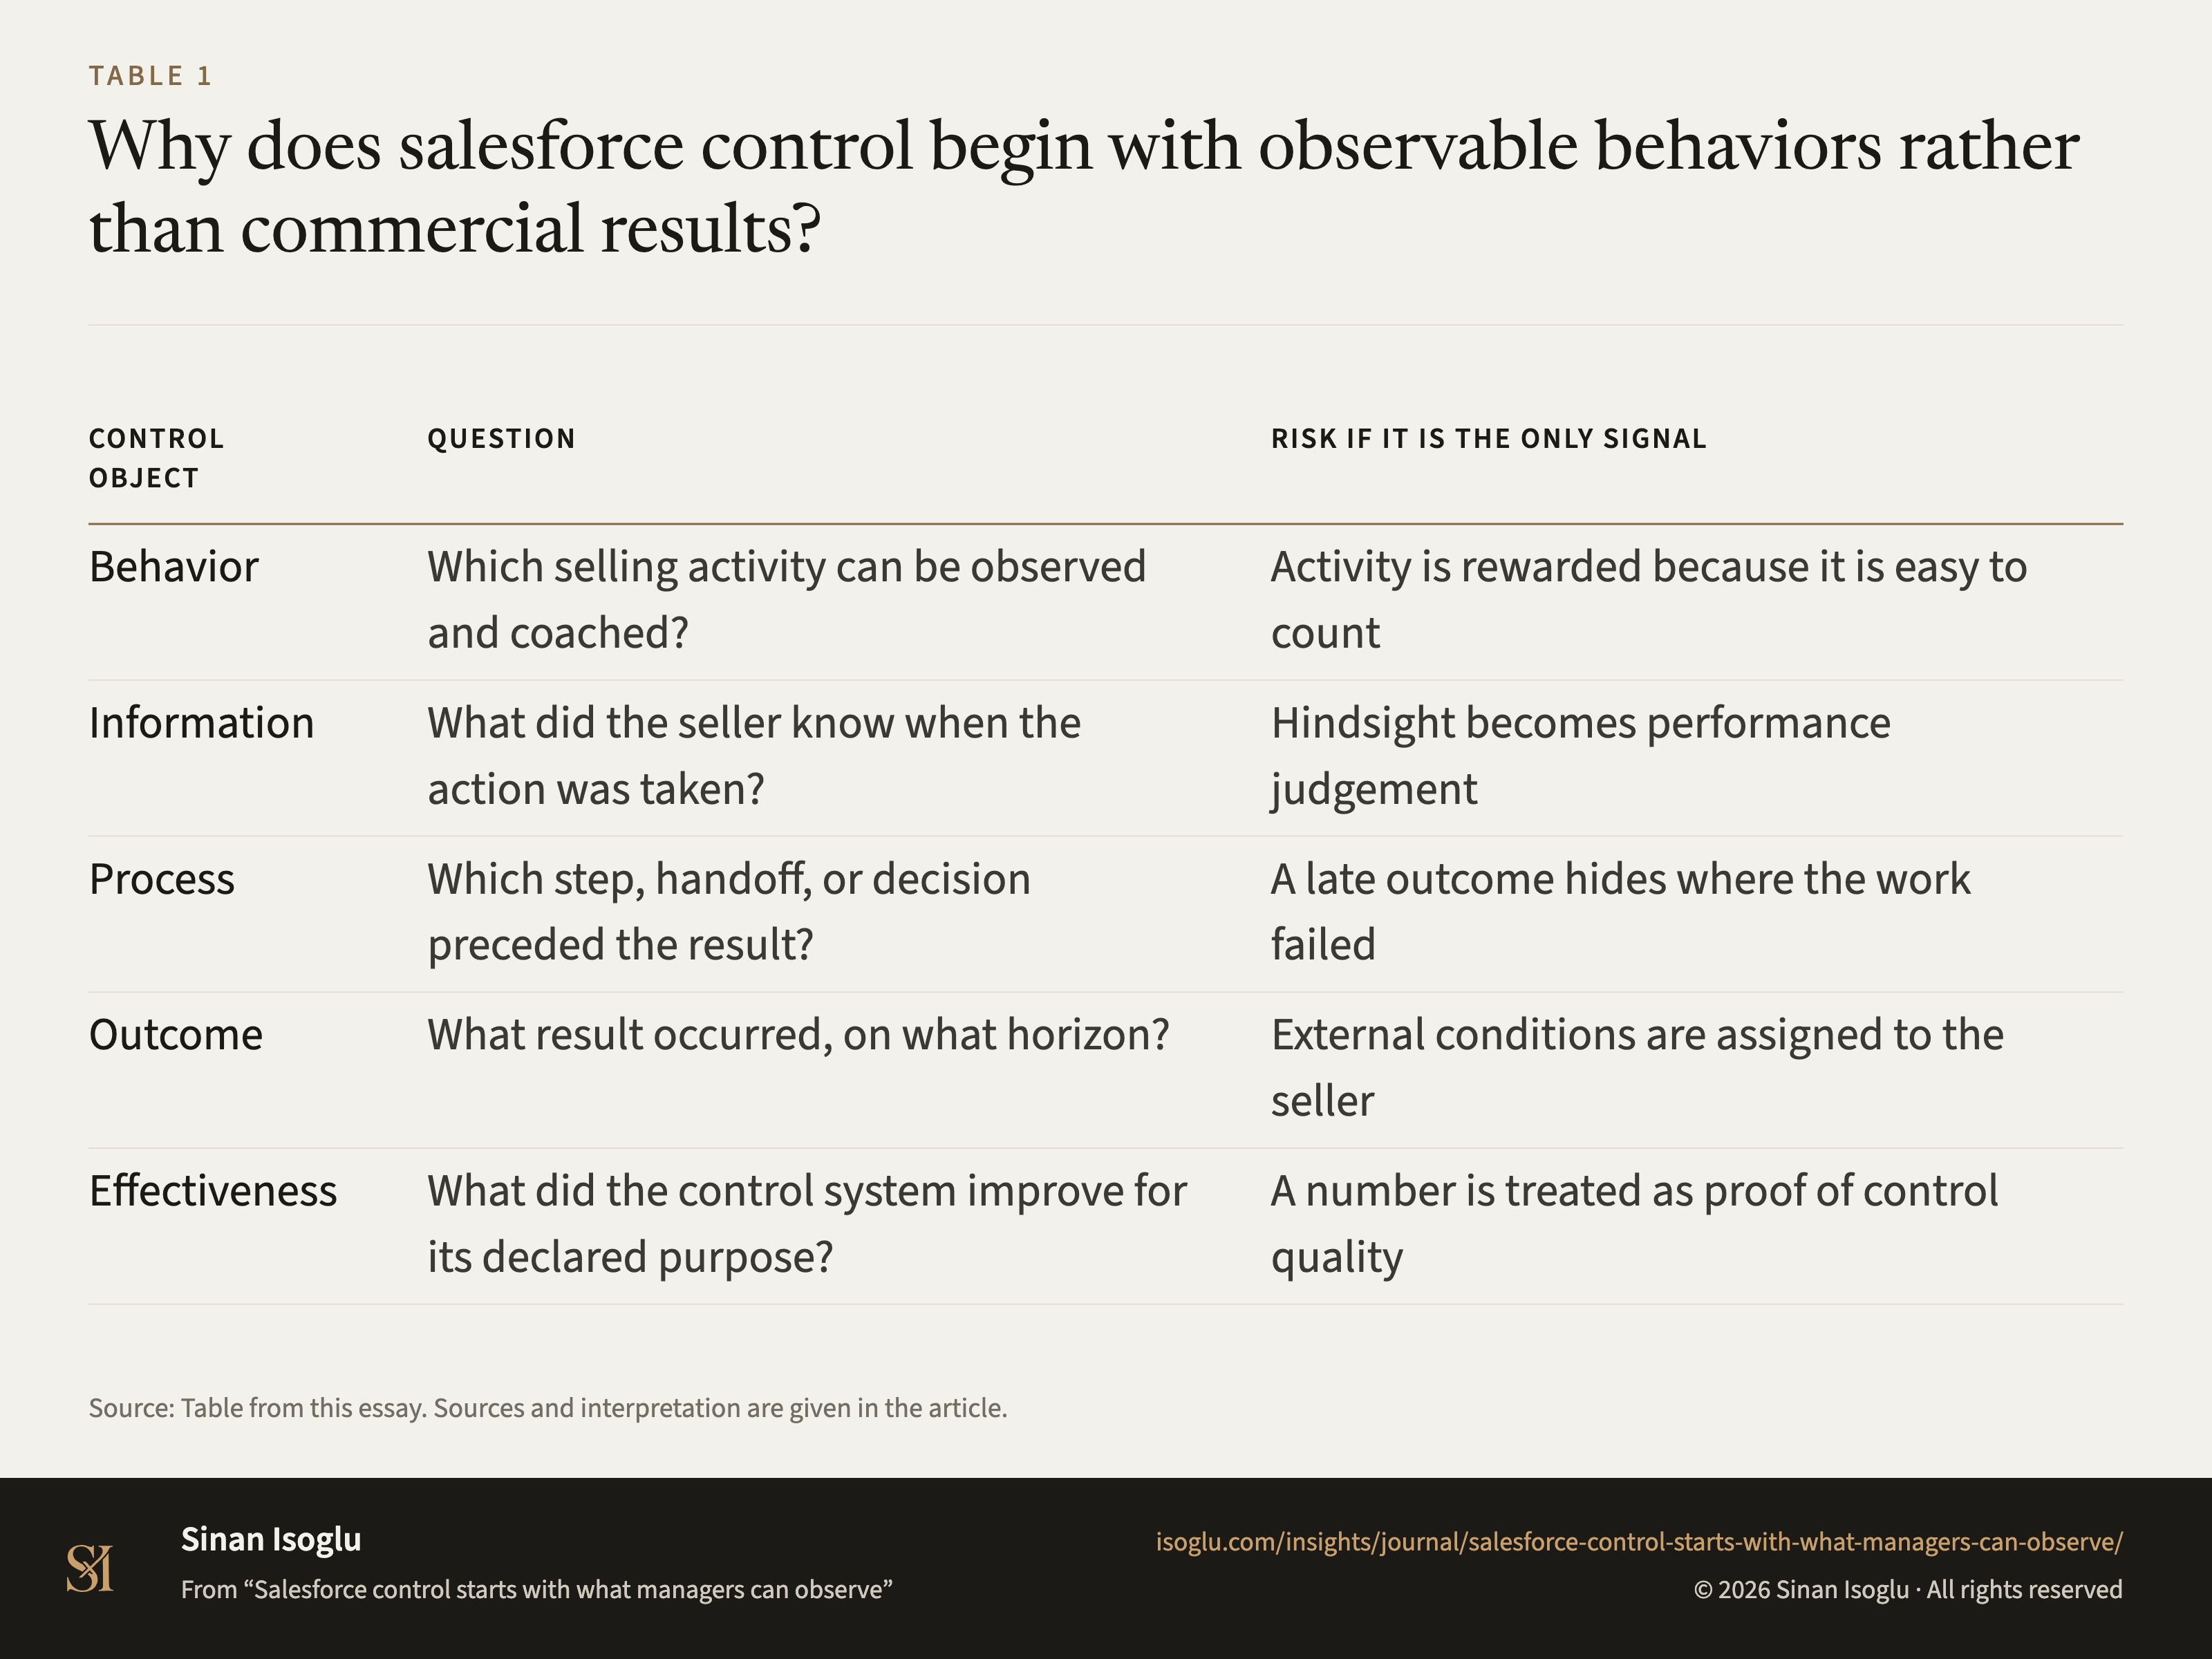
Warum beginnt Vertriebssteuerung bei beobachtbarem Verhalten statt bei Ergebnissen?
Tabelle 1Warum beginnt Vertriebssteuerung bei beobachtbarem Verhalten statt bei Ergebnissen?
| Steuerungsobjekt | Frage | Risiko als einziges Signal |
|---|---|---|
| Verhalten | Welche Vertriebsaktivität kann beobachtet und gecoacht werden? | Aktivität wird belohnt, weil sie leicht zählbar ist |
| Information | Was wusste der Verkäufer zum Zeitpunkt der Handlung? | Rückschau wird zur Leistungsbewertung |
| Prozess | Welcher Schritt, Übergang oder welche Entscheidung ging dem Ergebnis voraus? | Ein spätes Ergebnis verbirgt den Fehlerort |
| Ergebnis | Welches Ergebnis trat in welchem Horizont ein? | Externe Bedingungen werden dem Verkäufer zugerechnet |
| Effektivität | Was verbesserte das Steuerungssystem für seinen erklärten Zweck? | Eine Zahl gilt als Beweis guter Steuerung |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Tabelle aus diesem Essay. Quellen und Einordnung stehen im Beitrag.
Aus dem Beitrag
Revenue Operations & KI
Vertriebssteuerung beginnt mit dem, was Manager beobachten können
Vertriebssteuerung beginnt vor dem Ergebnis: Definieren Sie beobachtbare Arbeit, Zeithorizont, Coachingzweck und Belohnungsrisiko.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
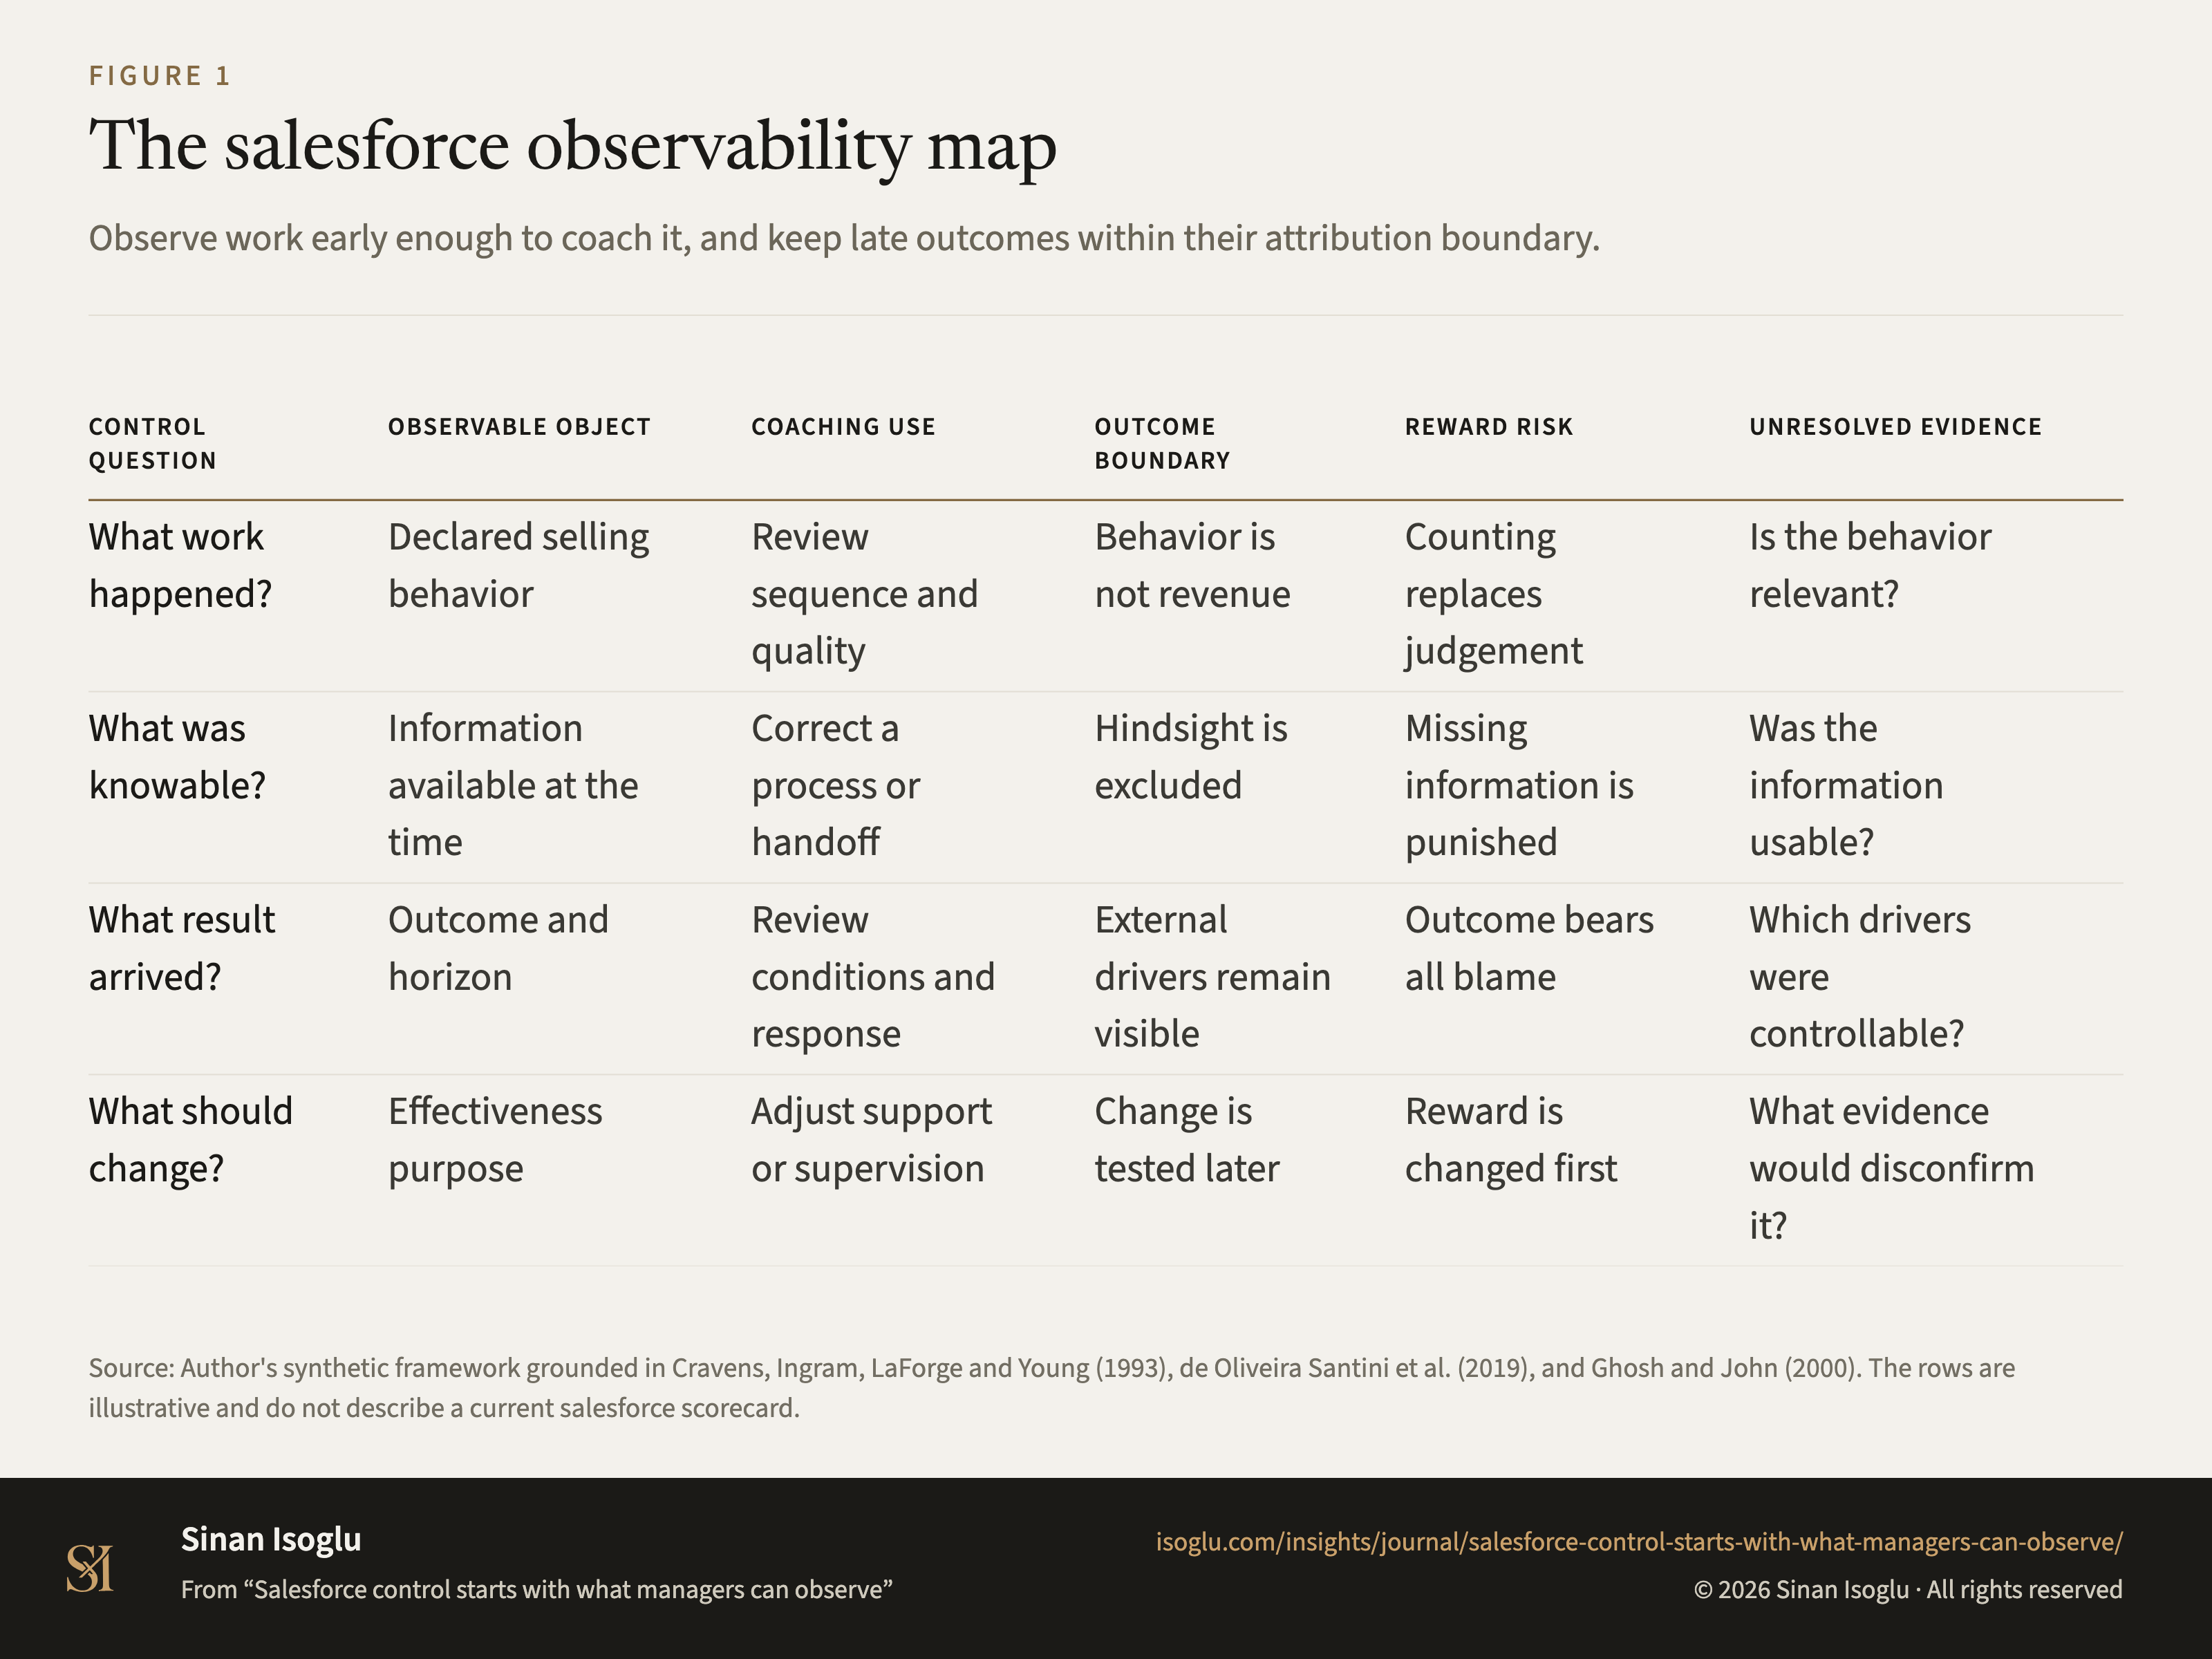
Abbildung 1Grafik
Die Beobachtungskarte der Vertriebssteuerung
Vertriebssteuerung beginnt mit dem, was Manager beobachten können
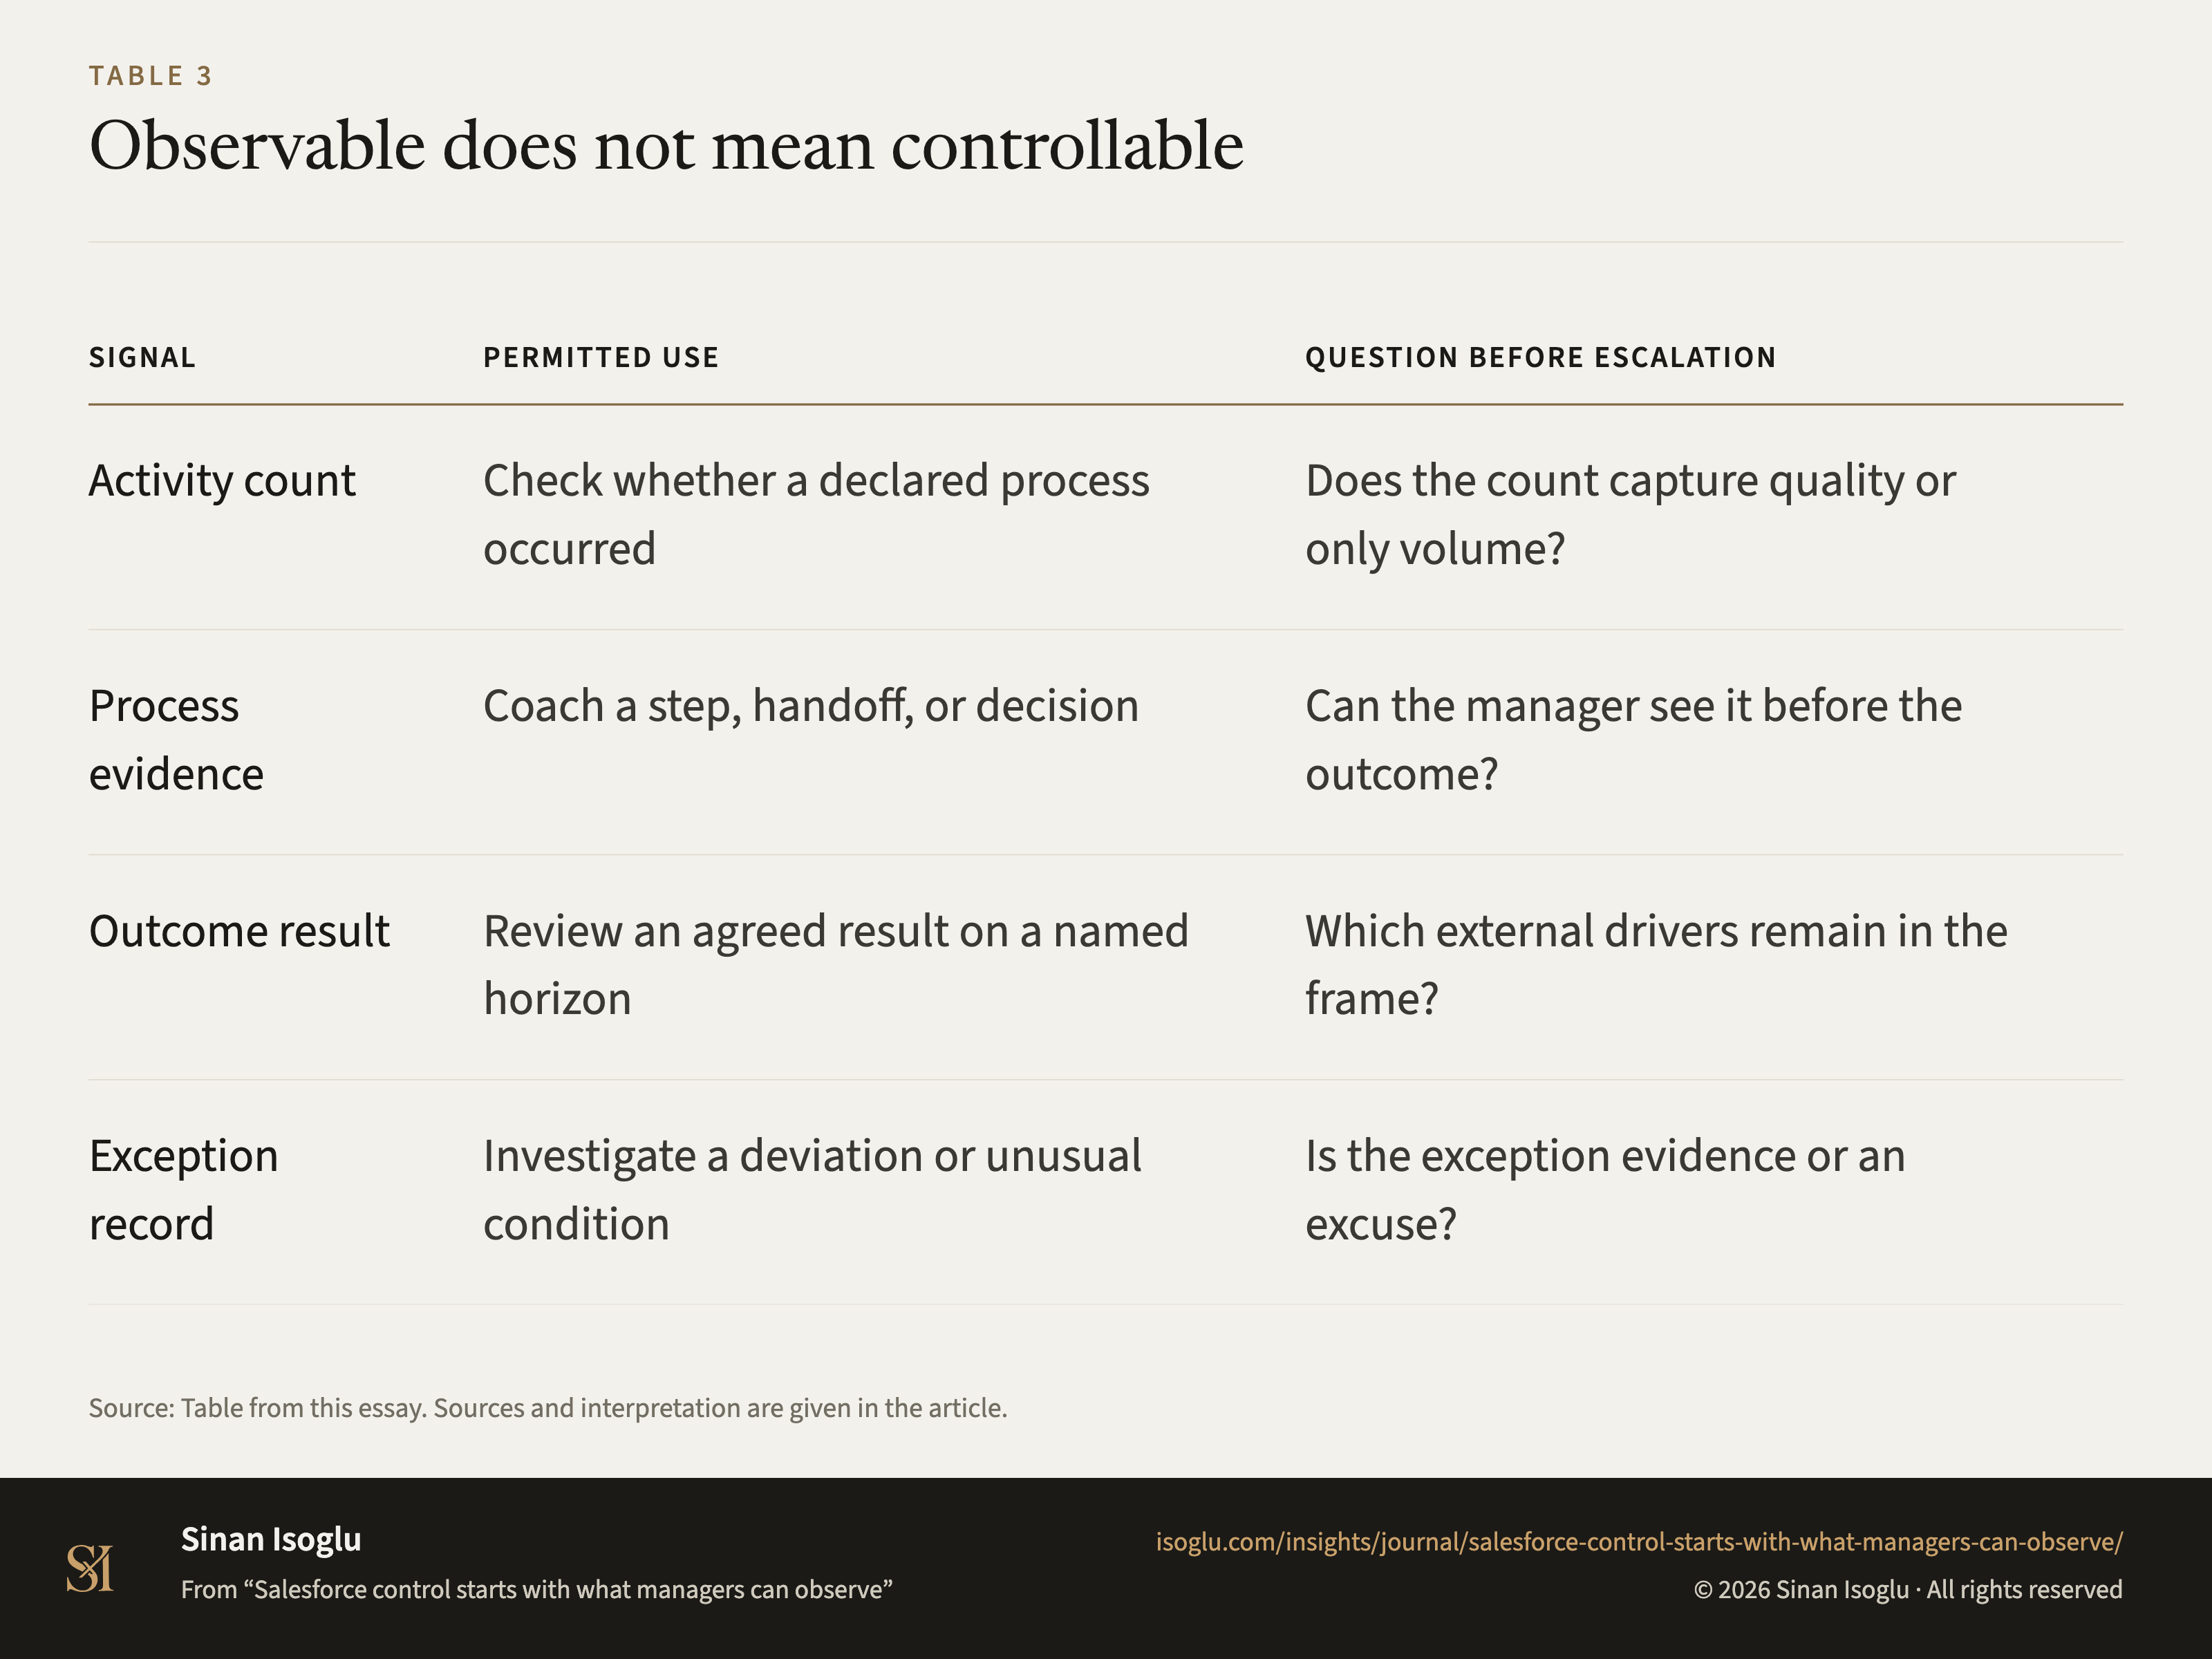
Tabelle 2Tabelle
Beobachtbar heißt nicht kontrollierbar
Vertriebssteuerung beginnt mit dem, was Manager beobachten können
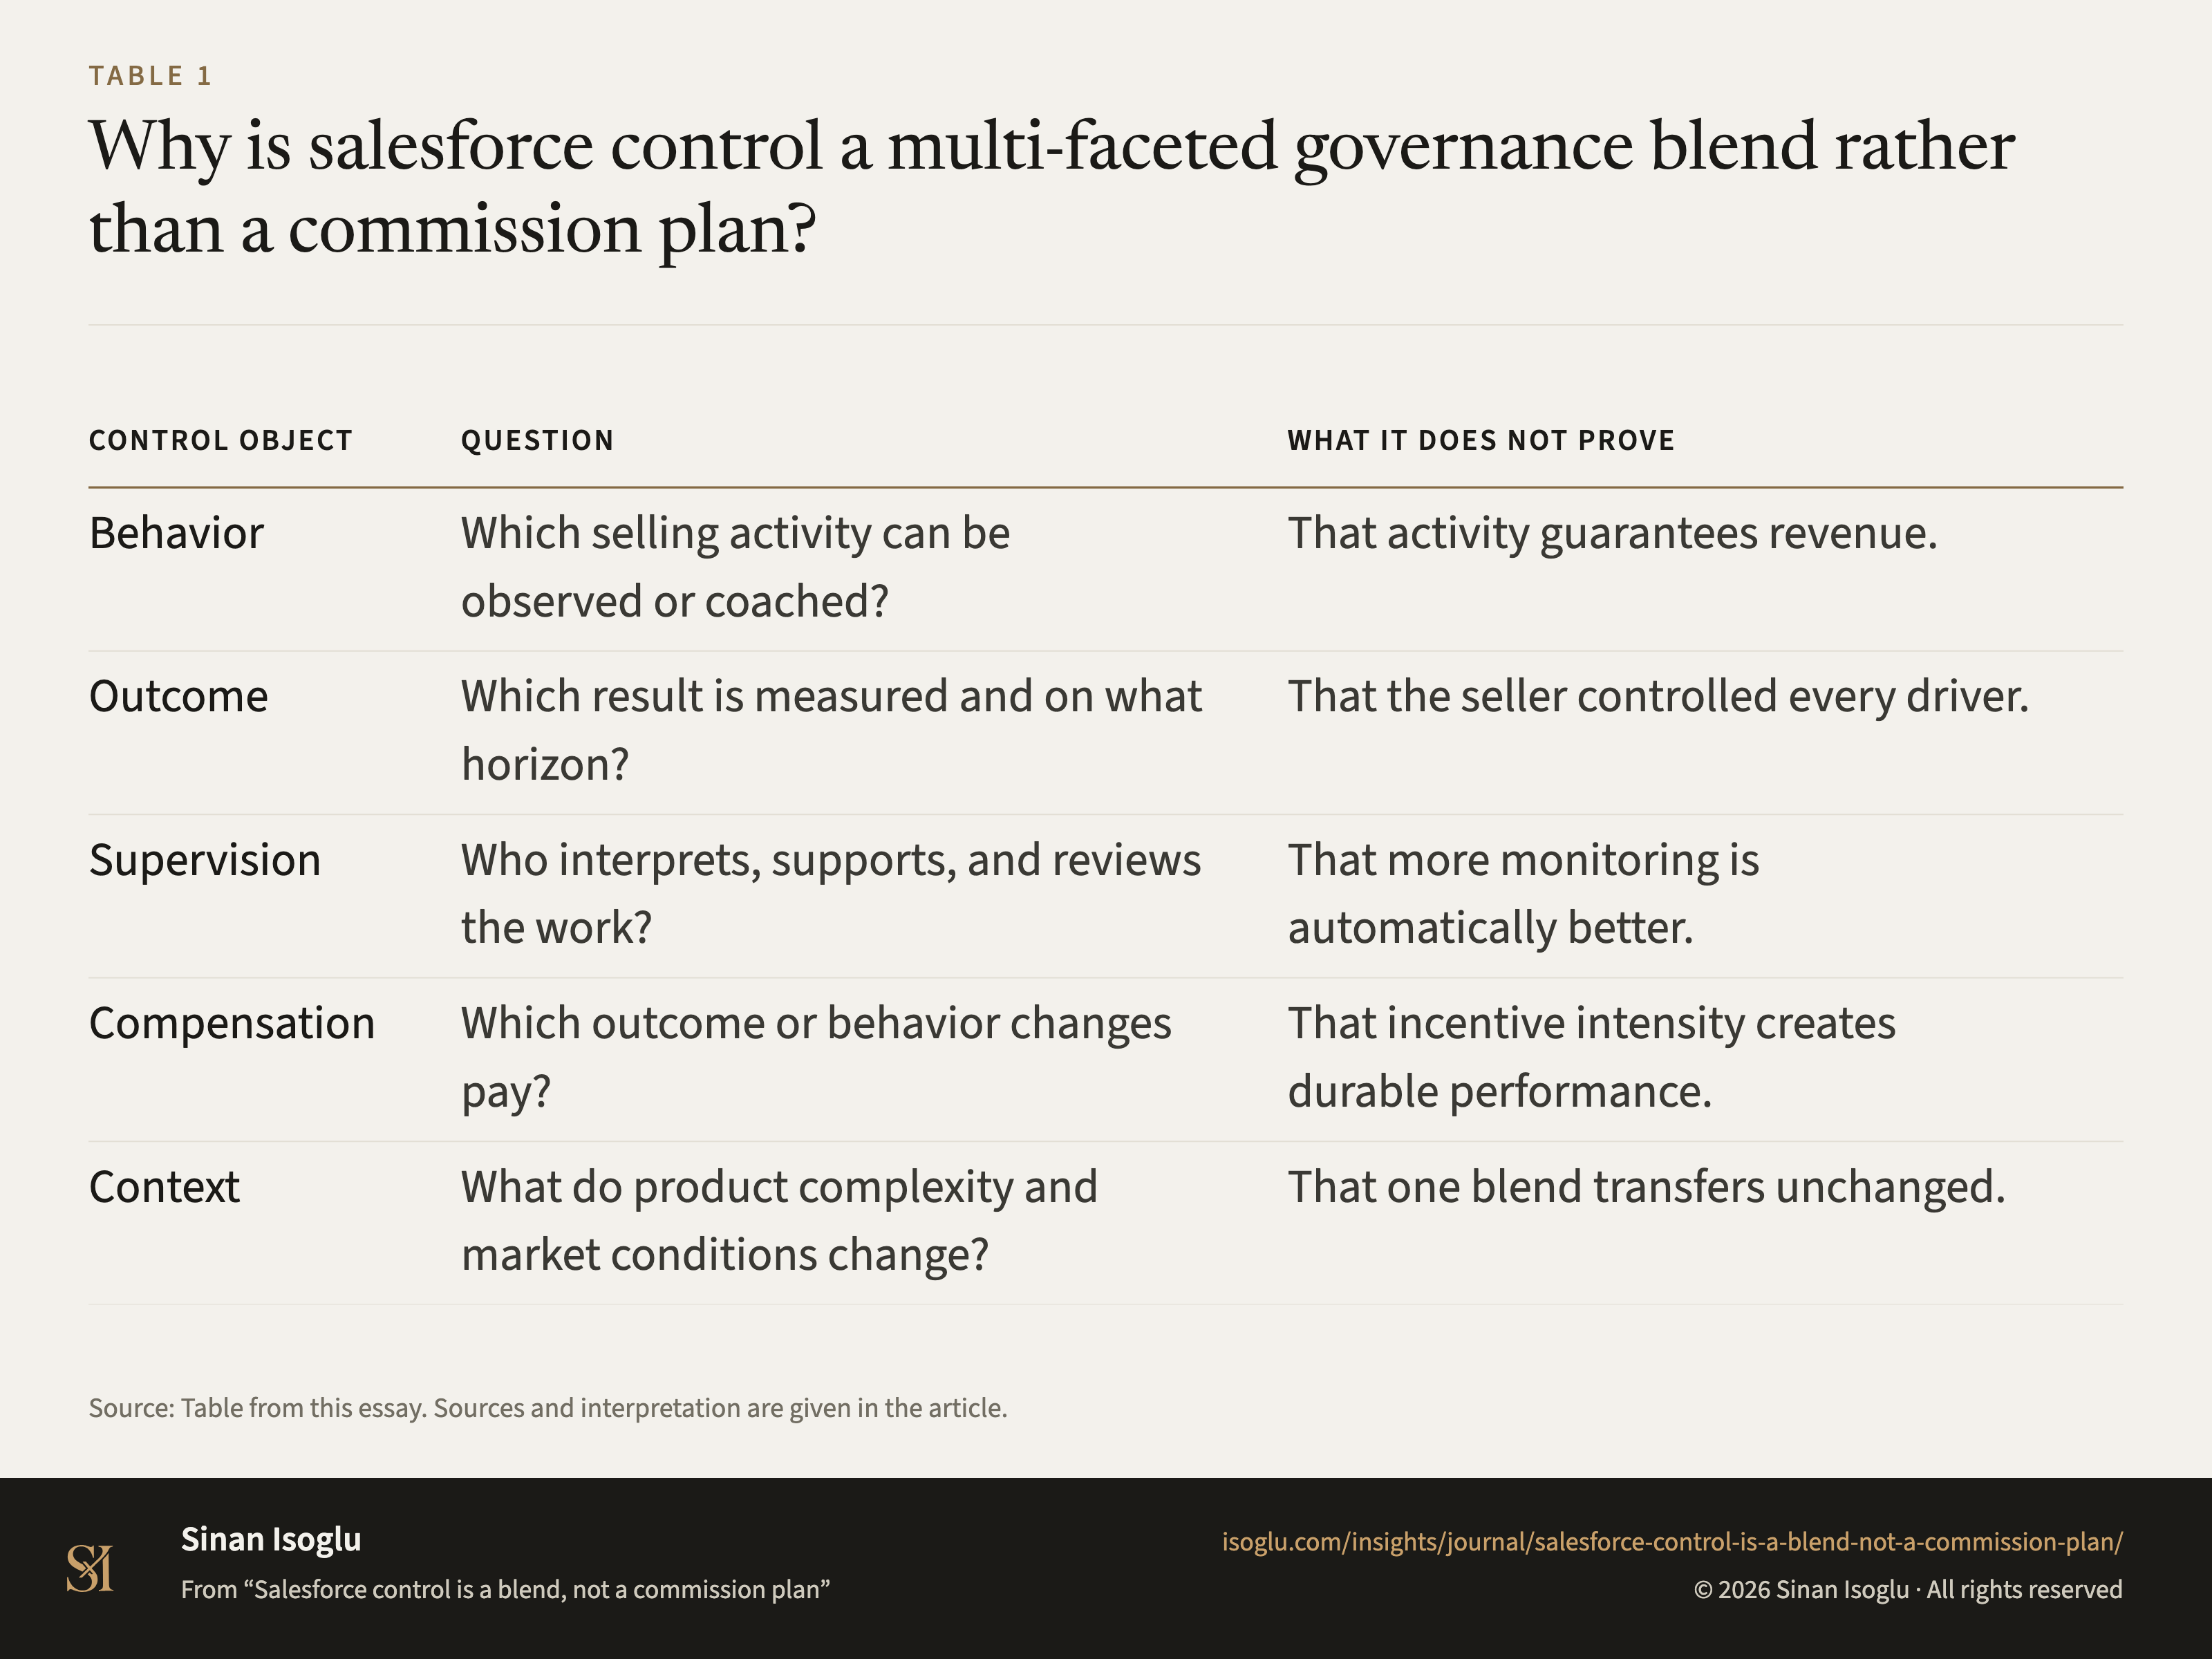
Tabelle 1Tabelle
Warum ist Vertriebssteuerung ein Governance-Mix statt eines bloßen Provisionsplans?
Vertriebssteuerung ist ein Mix, kein Provisionsplan
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.