Tabelle 1Aus „Synergieversprechen brauchen ein Register“
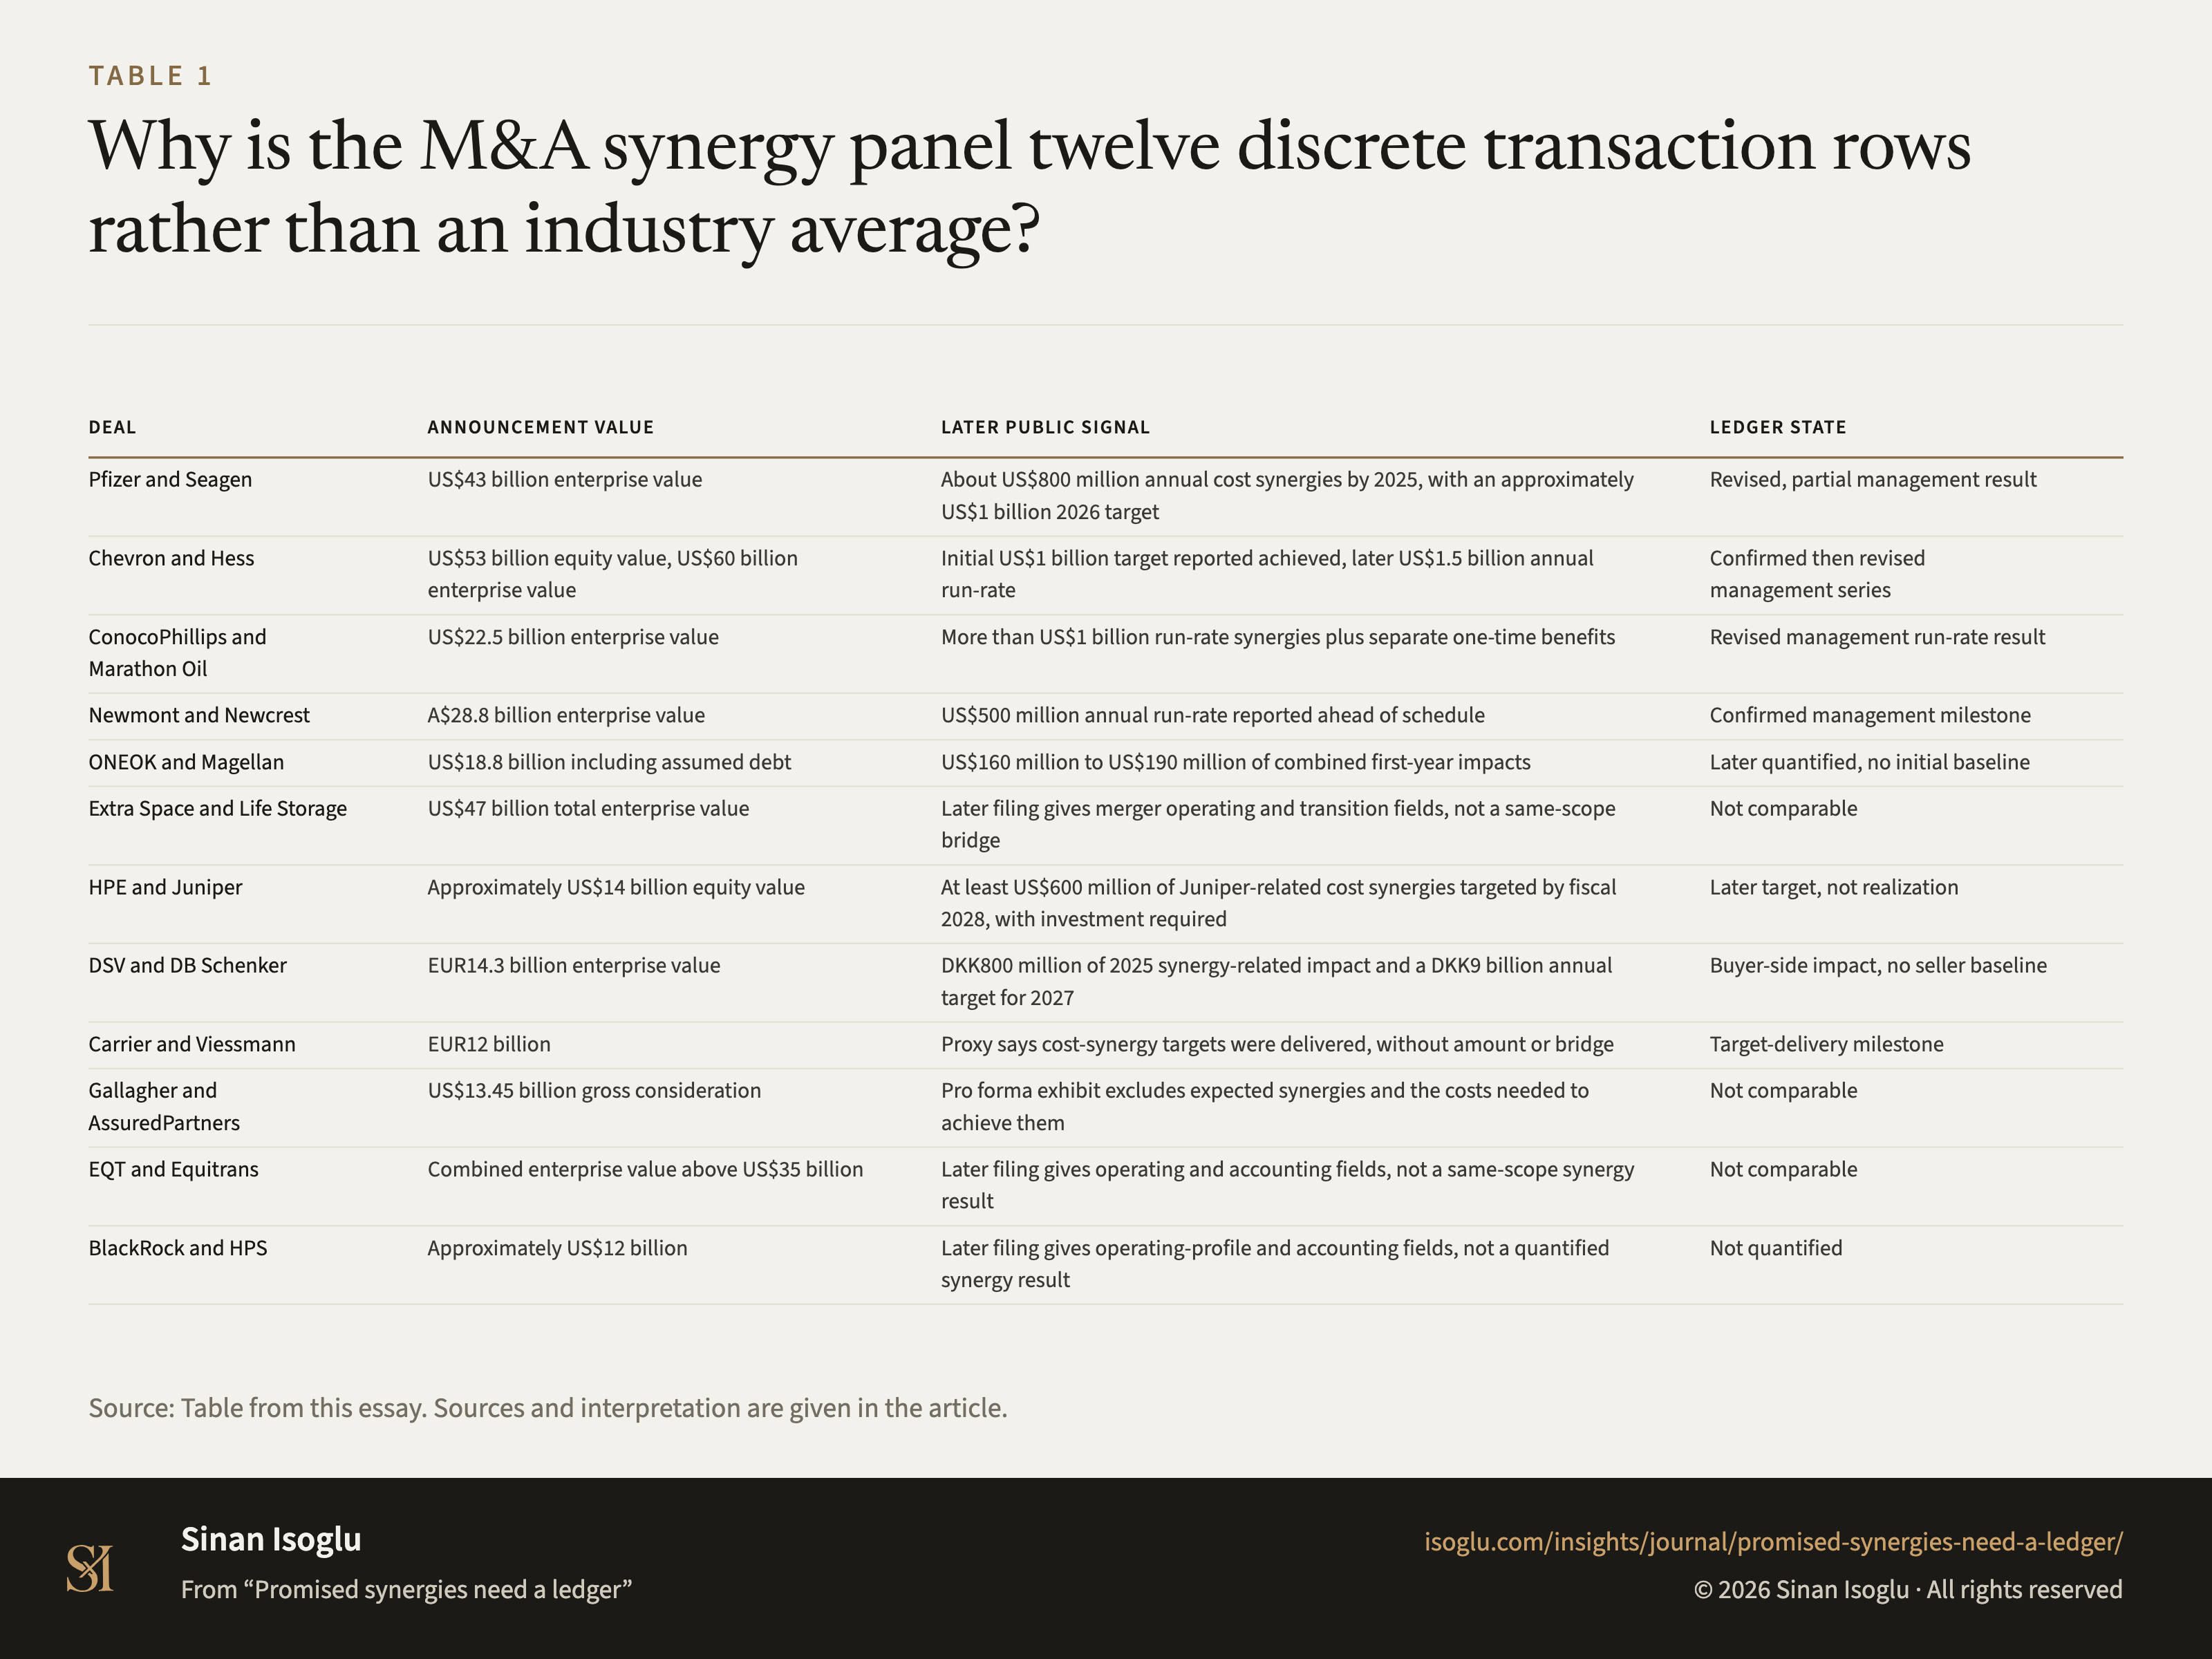
Warum besteht das M&A-Synergie-Panel aus zwölf Einzeltransaktionen statt aus Branchenschnitten?
Tabelle 1Warum besteht das M&A-Synergie-Panel aus zwölf Einzeltransaktionen statt aus Branchenschnitten?
| Deal | Wert bei Ankündigung | Spätere öffentliche Aussage | Zustand im Register |
|---|---|---|---|
| Pfizer und Seagen | US\$43 Milliarden Enterprise Value | Rund US\$800 Millionen jährliche Kostensynergien bis 2025, Ziel von ungefähr US\$1 Milliarde 2026 | Revidiertes, partielles Managementergebnis |
| Chevron und Hess | US\$53 Milliarden Eigenkapitalwert, US\$60 Milliarden Enterprise Value | Anfängliches Ziel von US\$1 Milliarde als erreicht berichtet, später US\$1,5 Milliarden jährliche Run-Rate | Bestätigte, dann revidierte Managementreihe |
| ConocoPhillips und Marathon Oil | US\$22,5 Milliarden Enterprise Value | Mehr als US\$1 Milliarde Run-Rate-Synergien plus separate einmalige Vorteile | Revidiertes Managementergebnis als Run-Rate |
| Newmont und Newcrest | A\$28,8 Milliarden Enterprise Value | US\$500 Millionen jährliche Run-Rate vor dem Zieltermin berichtet | Bestätigter Managementmeilenstein |
| ONEOK und Magellan | US\$18,8 Milliarden inklusive übernommener Schulden | US\$160 bis US\$190 Millionen kombinierte Wirkungen im ersten Jahr | Später quantifiziert, anfängliche Basis nicht quantifiziert |
| Extra Space und Life Storage | US\$47 Milliarden gesamter Enterprise Value | Geschäftsbericht nennt operative Fusions- und Übergangsfelder, aber keine gleichartige Brücke | Nicht vergleichbar |
| HPE und Juniper | Ungefähr US\$14 Milliarden Eigenkapitalwert | Mindestens US\$600 Millionen Juniper-bezogene Kostensynergien bis Geschäftsjahr 2028 als Ziel, mit notwendiger Investition | Späteres Ziel, keine Realisierung |
| DSV und DB Schenker | EUR14,3 Milliarden Enterprise Value | DKK800 Millionen synergiebezogene Wirkung 2025 und DKK9 Milliarden Jahresziel für 2027 | Käuferseitige Wirkung, Verkäuferbasis fehlt |
| Carrier und Viessmann | EUR12 Milliarden | Proxy sagt, Kostensynergieziele seien geliefert, aber ohne Betrag oder Brücke | Meilenstein zur Zielerreichung |
| Gallagher und AssuredPartners | US\$13,45 Milliarden Bruttogegenleistung | Pro-forma-Dokument schließt erwartete Synergien und die nötigen Kosten aus | Nicht vergleichbar |
| EQT und Equitrans | Kombinierter Enterprise Value über US\$35 Milliarden | Späterer Geschäftsbericht nennt operative und bilanzielle Felder, kein gleichartiges Synergieergebnis | Nicht vergleichbar |
| BlackRock und HPS | Ungefähr US\$12 Milliarden | Späterer Geschäftsbericht nennt Betriebsprofil und Bilanzierungsfelder, kein quantifiziertes Synergieergebnis | Nicht quantifiziert |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Tabelle aus diesem Essay. Quellen und Einordnung stehen im Beitrag.
Aus dem Beitrag
Wachstum, das sich potenziert
Synergieversprechen brauchen ein Register
Ein Synergieversprechen ist kein Ergebnis. Prüfen Sie Einheit, Basis, Zeit und spätere Aussage, bevor Sie Realisierung behaupten.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
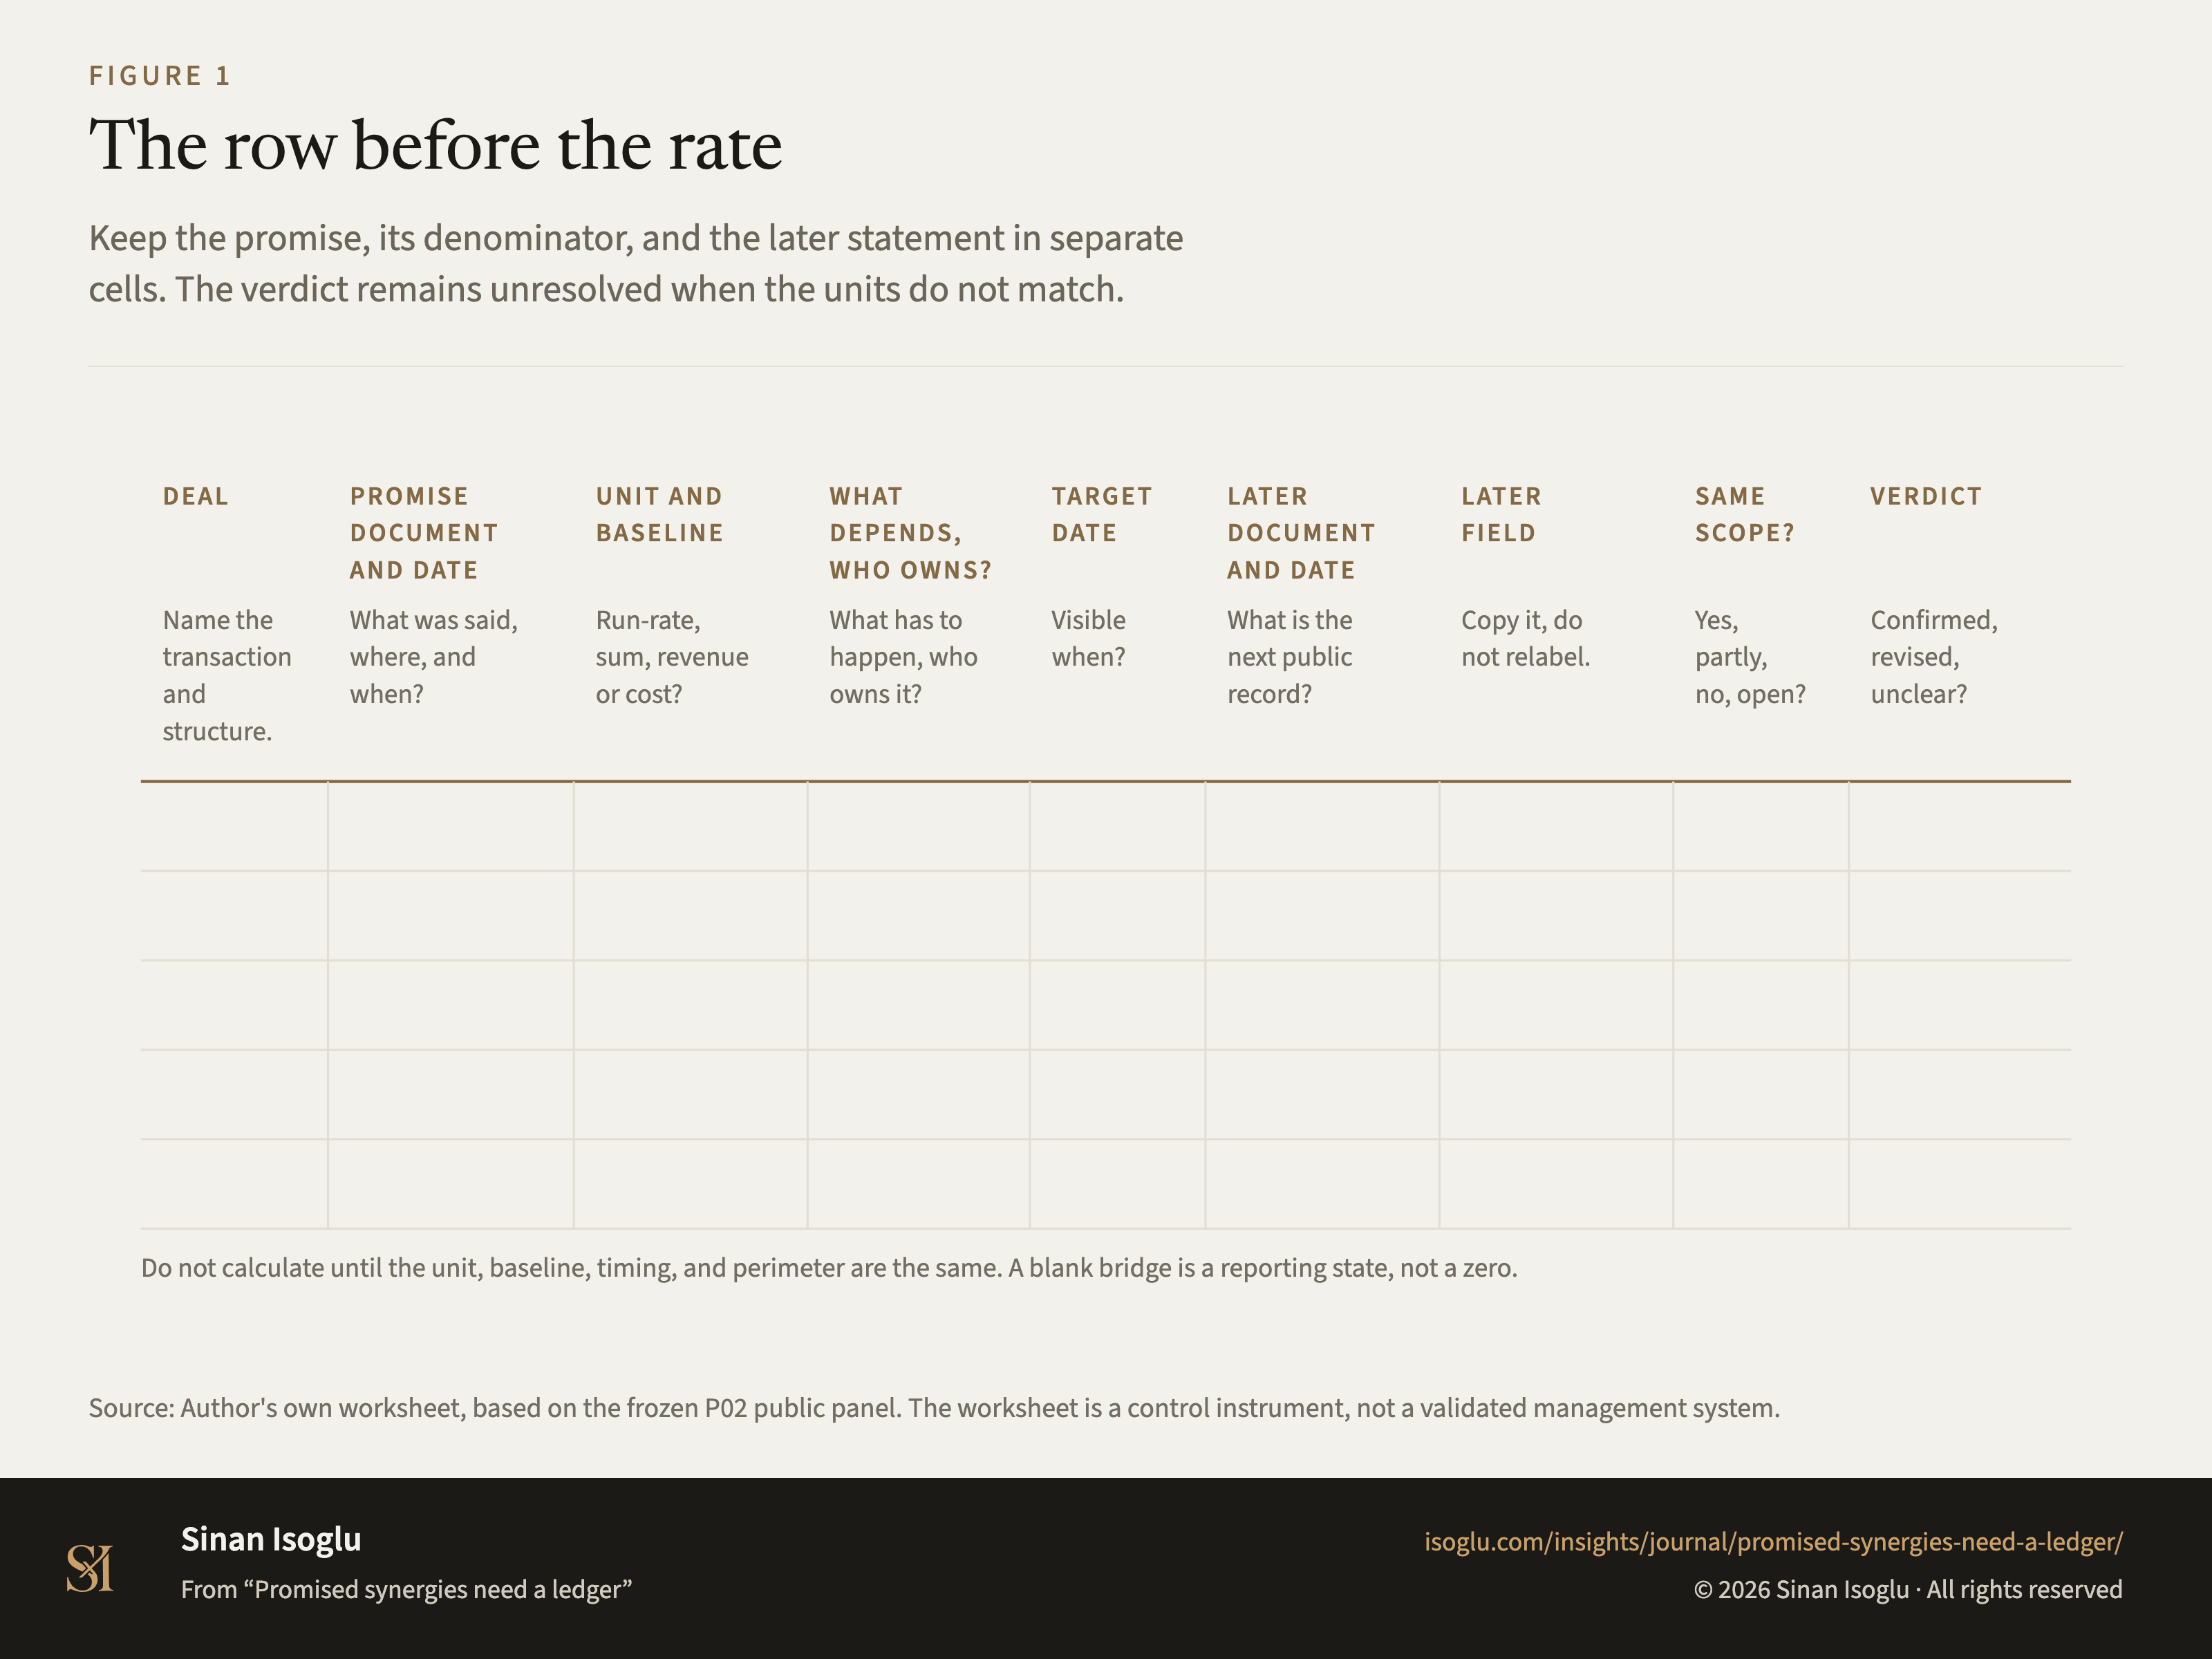
Abbildung 1Grafik
Die Zeile vor der Quote
Synergieversprechen brauchen ein Register
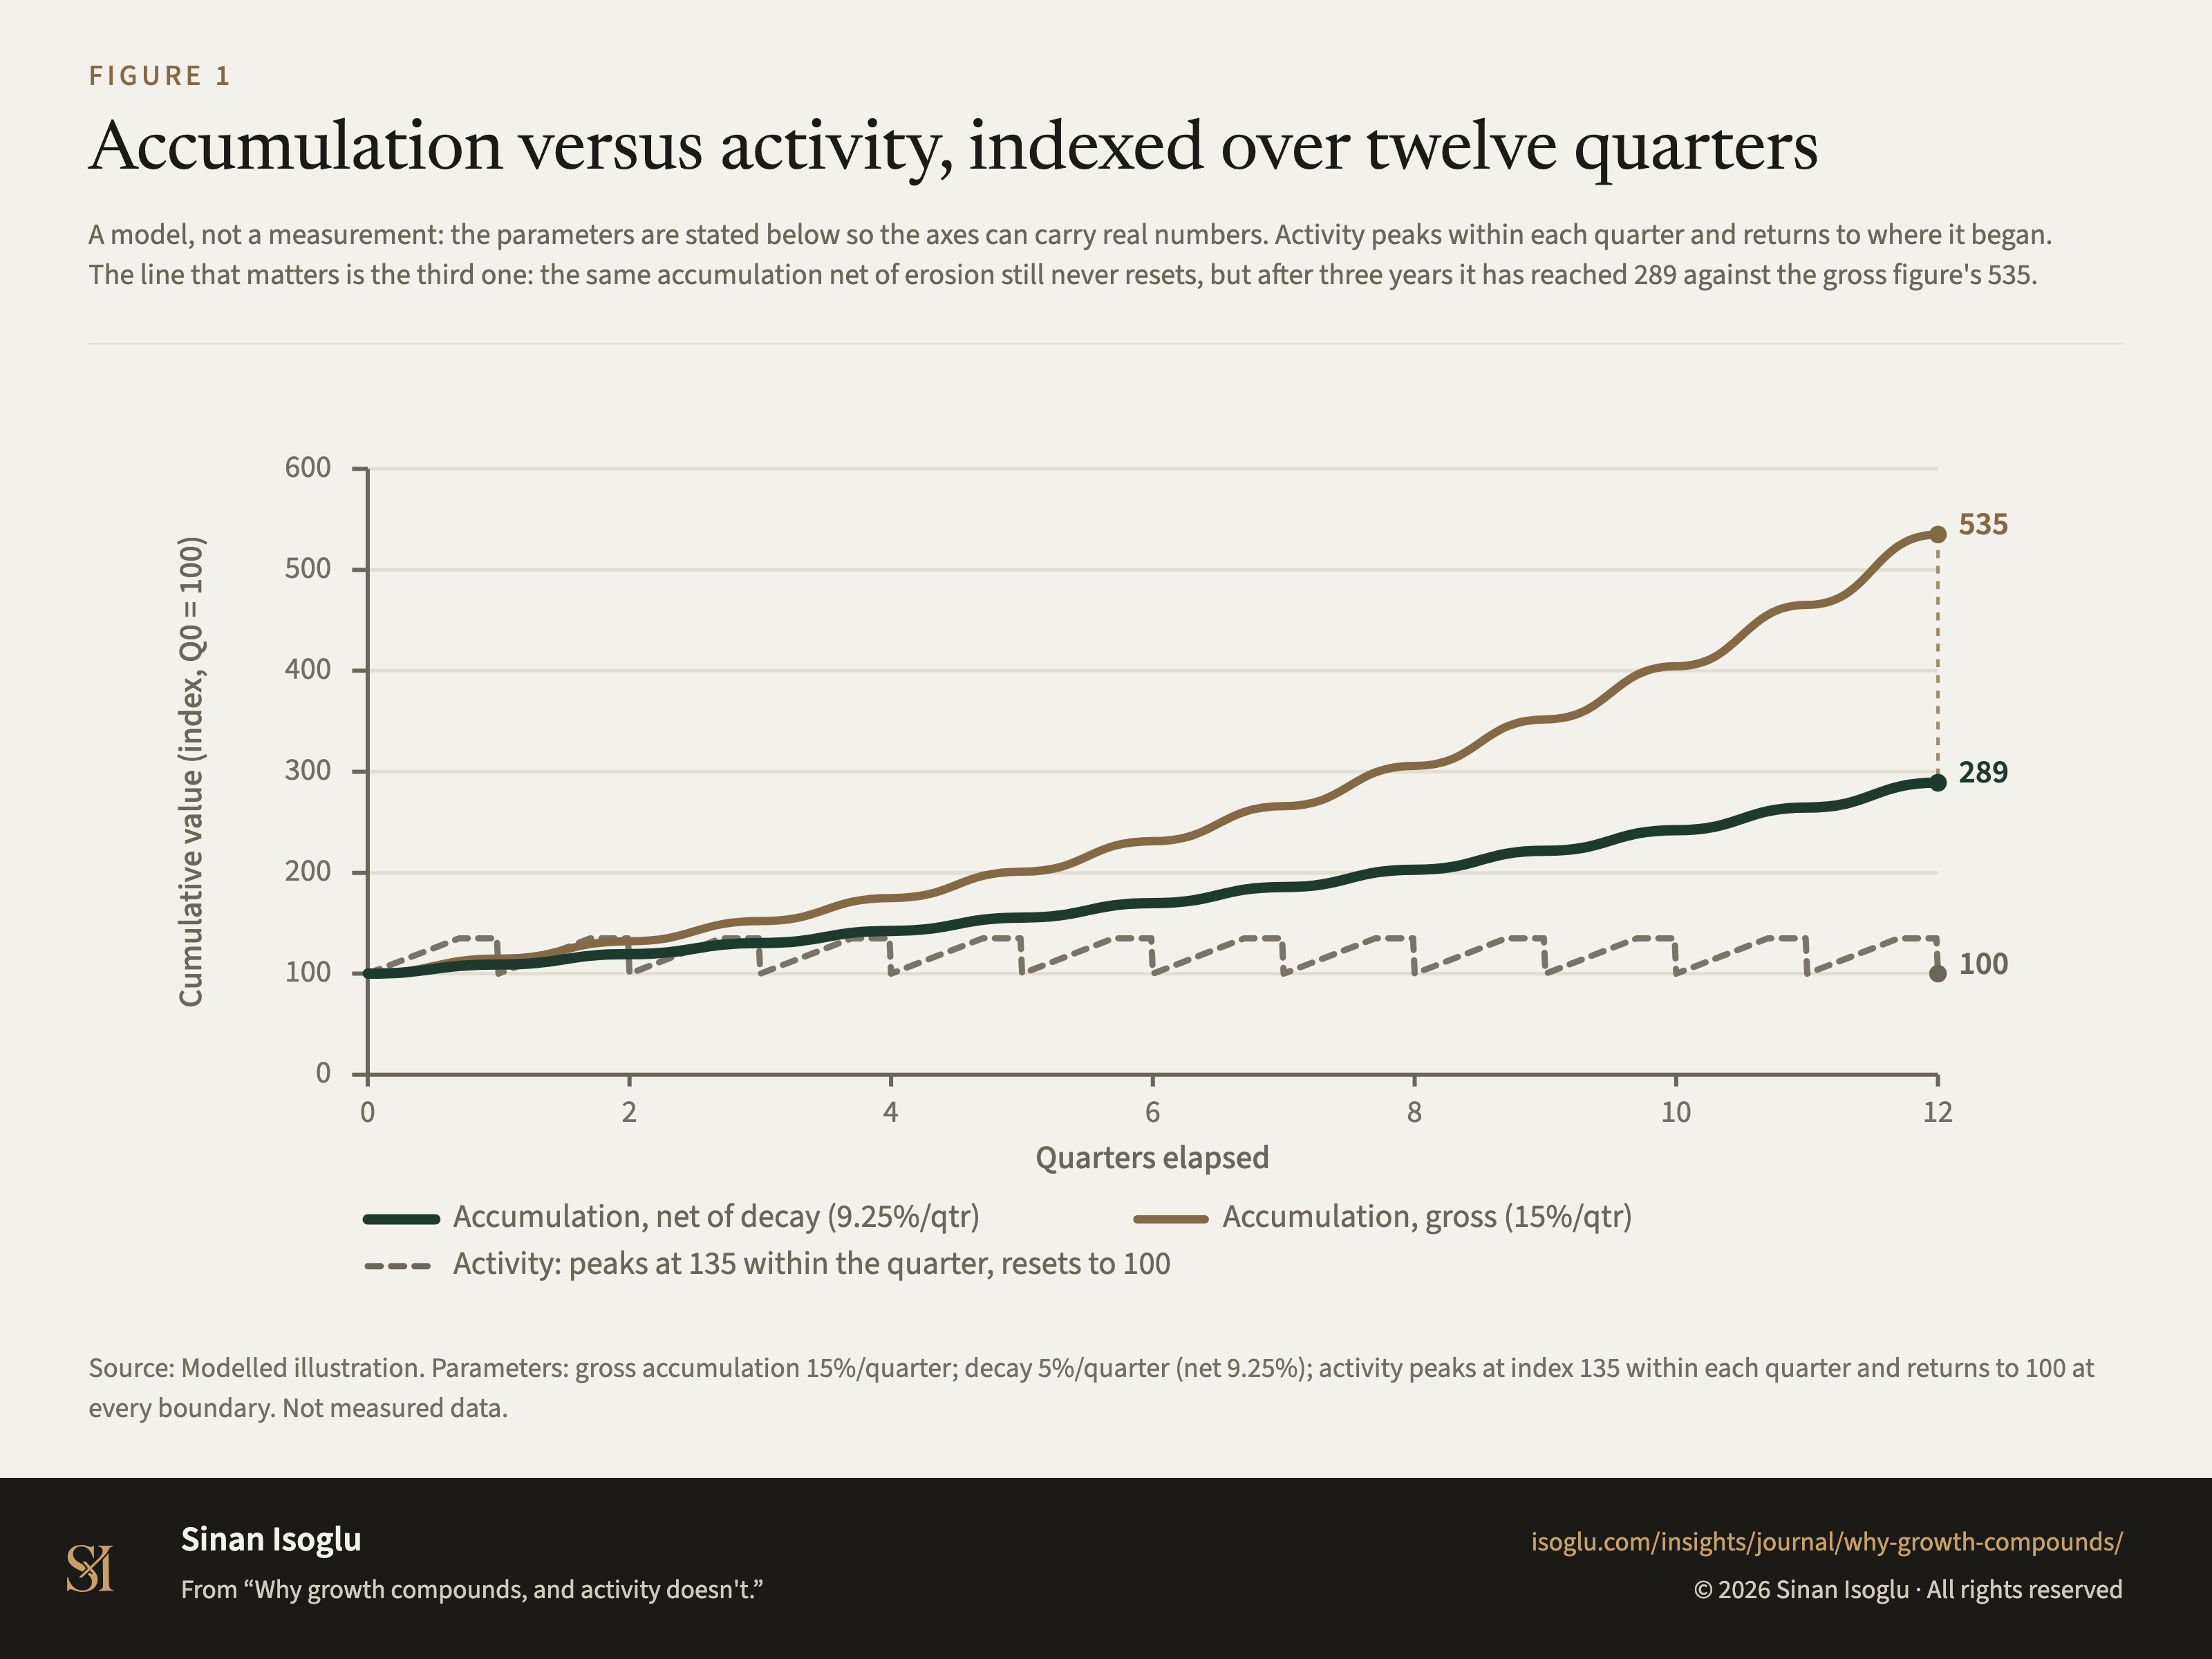
Abbildung 1Grafik
Aufbau und Aktivität im Vergleich, indexiert über zwölf Quartale
Warum sich Wachstum potenziert – und Aktivität nicht.
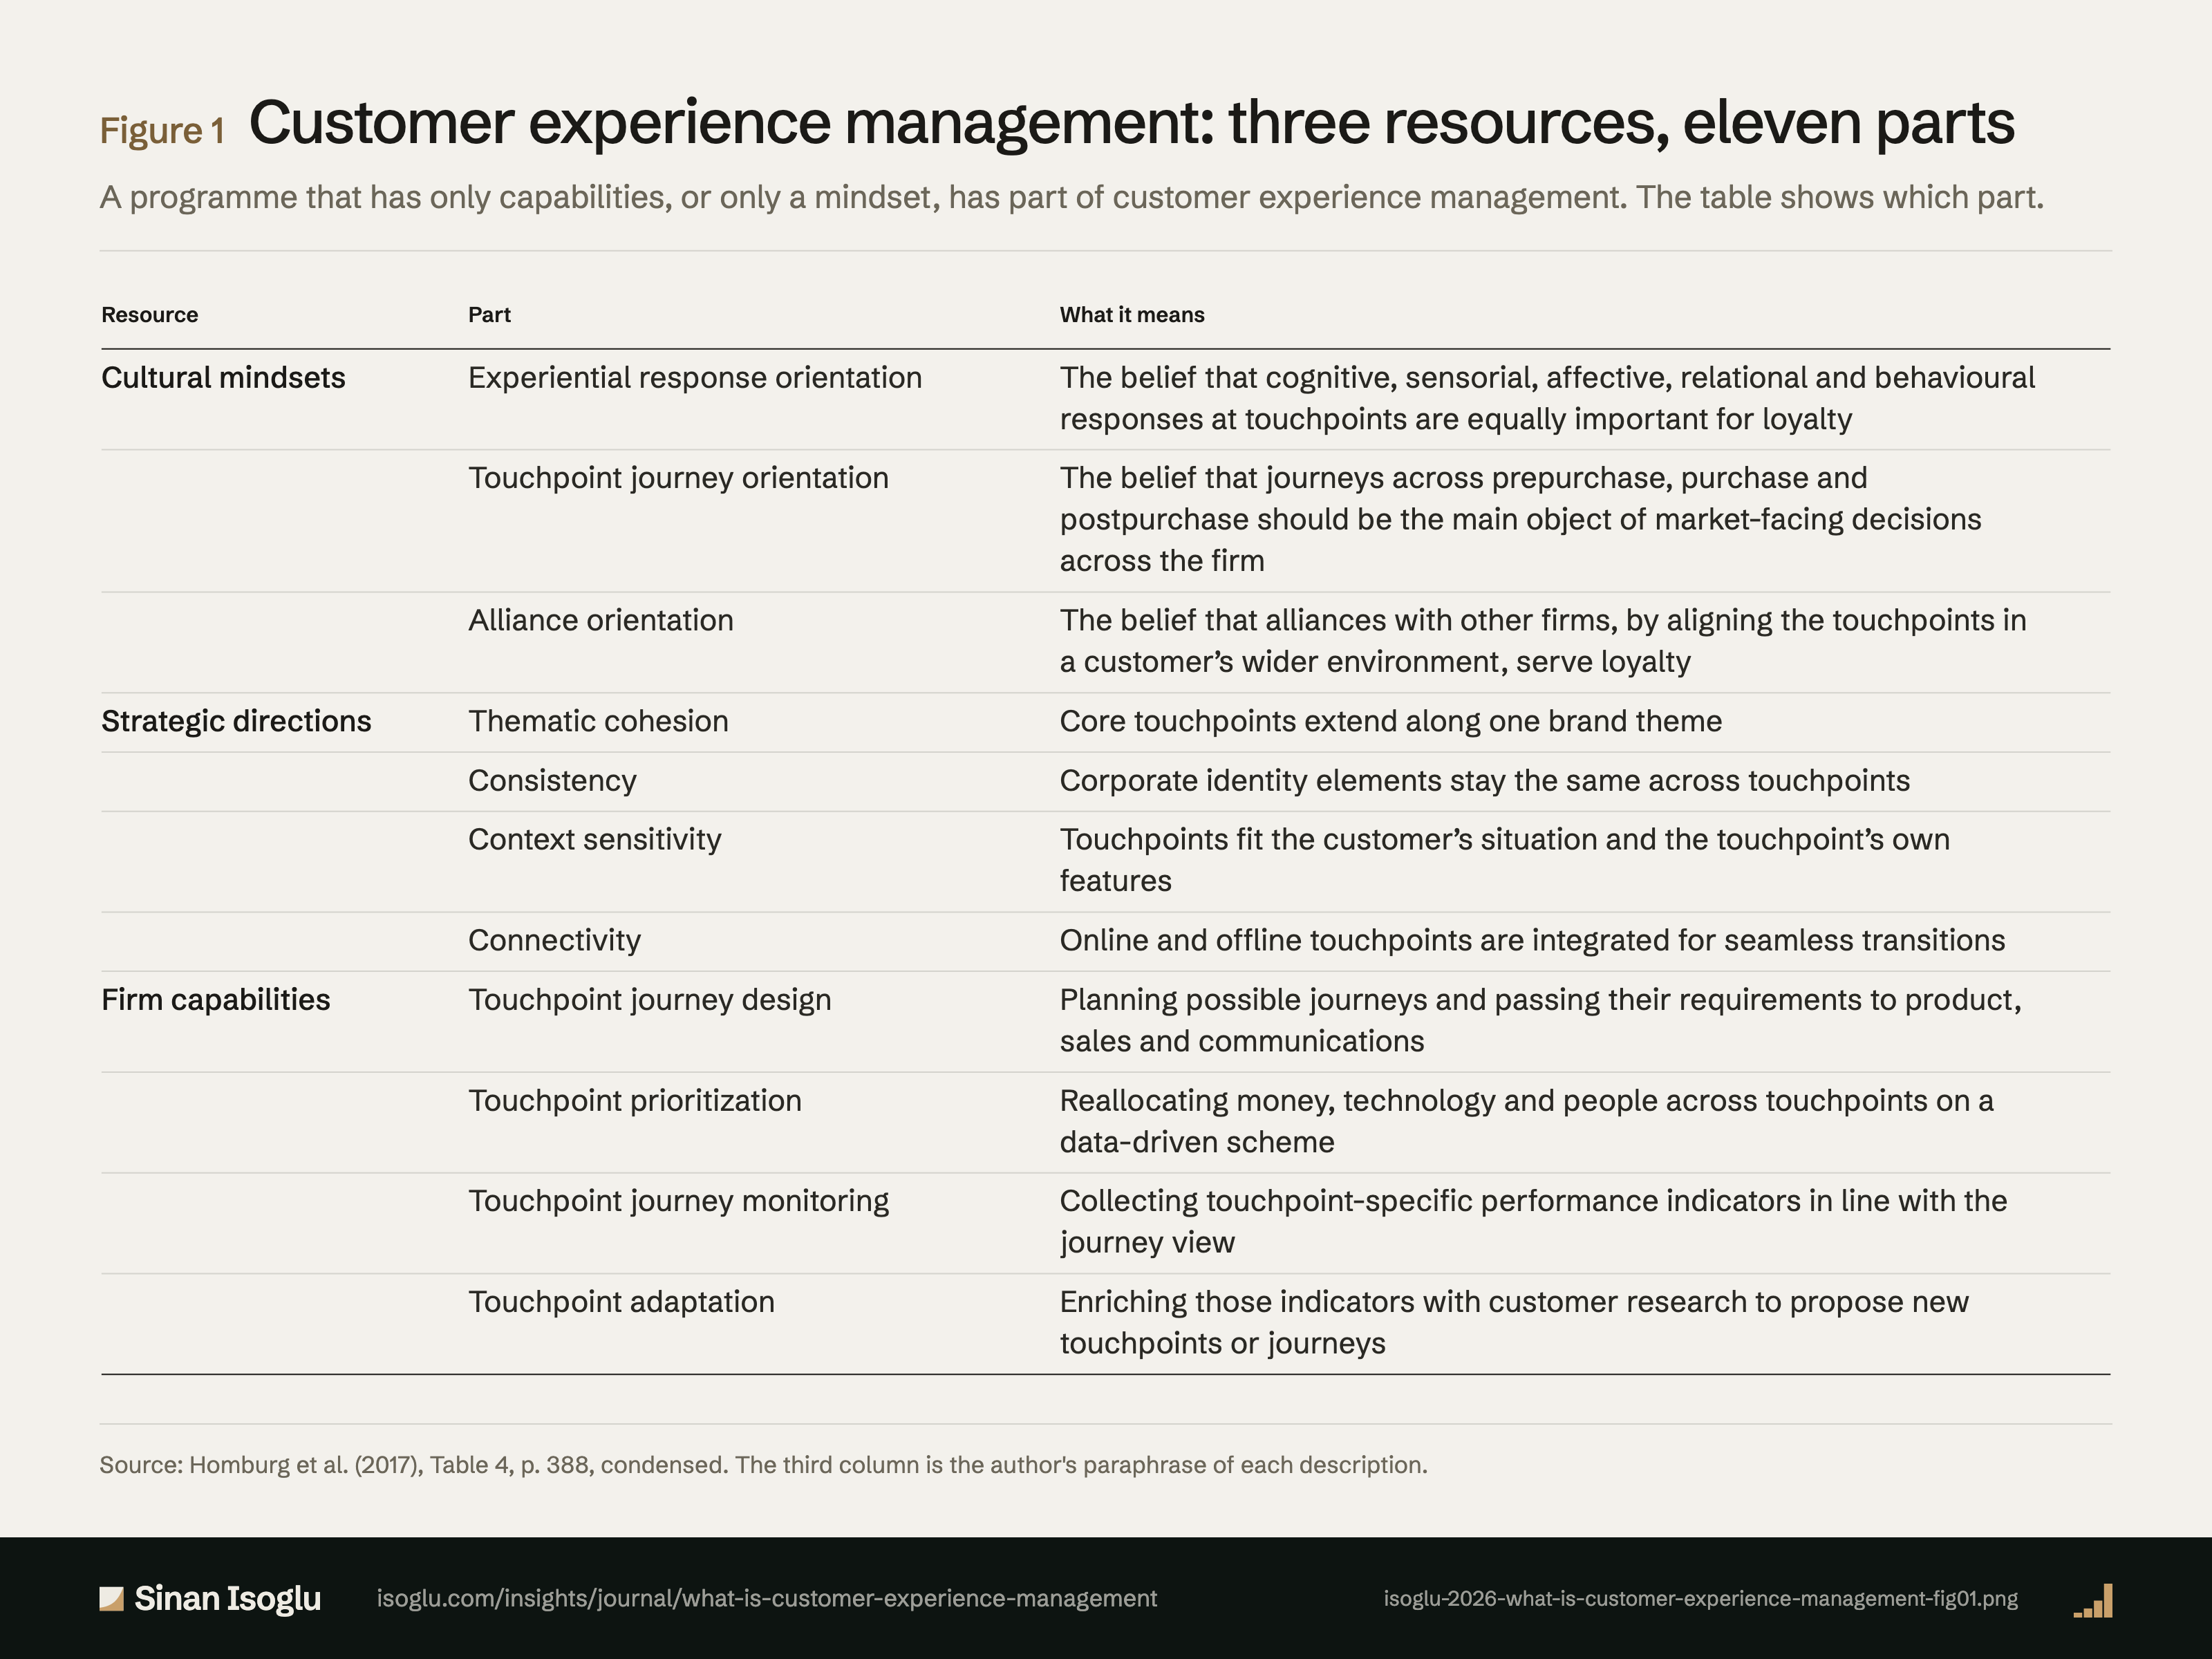
Abbildung 1Grafik
Customer Experience Management: drei Ressourcen, elf Teile
Was ist Customer Experience Management?
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.