Tabelle 1Aus „Net Revenue Retention ist eine Kohortendefinition“
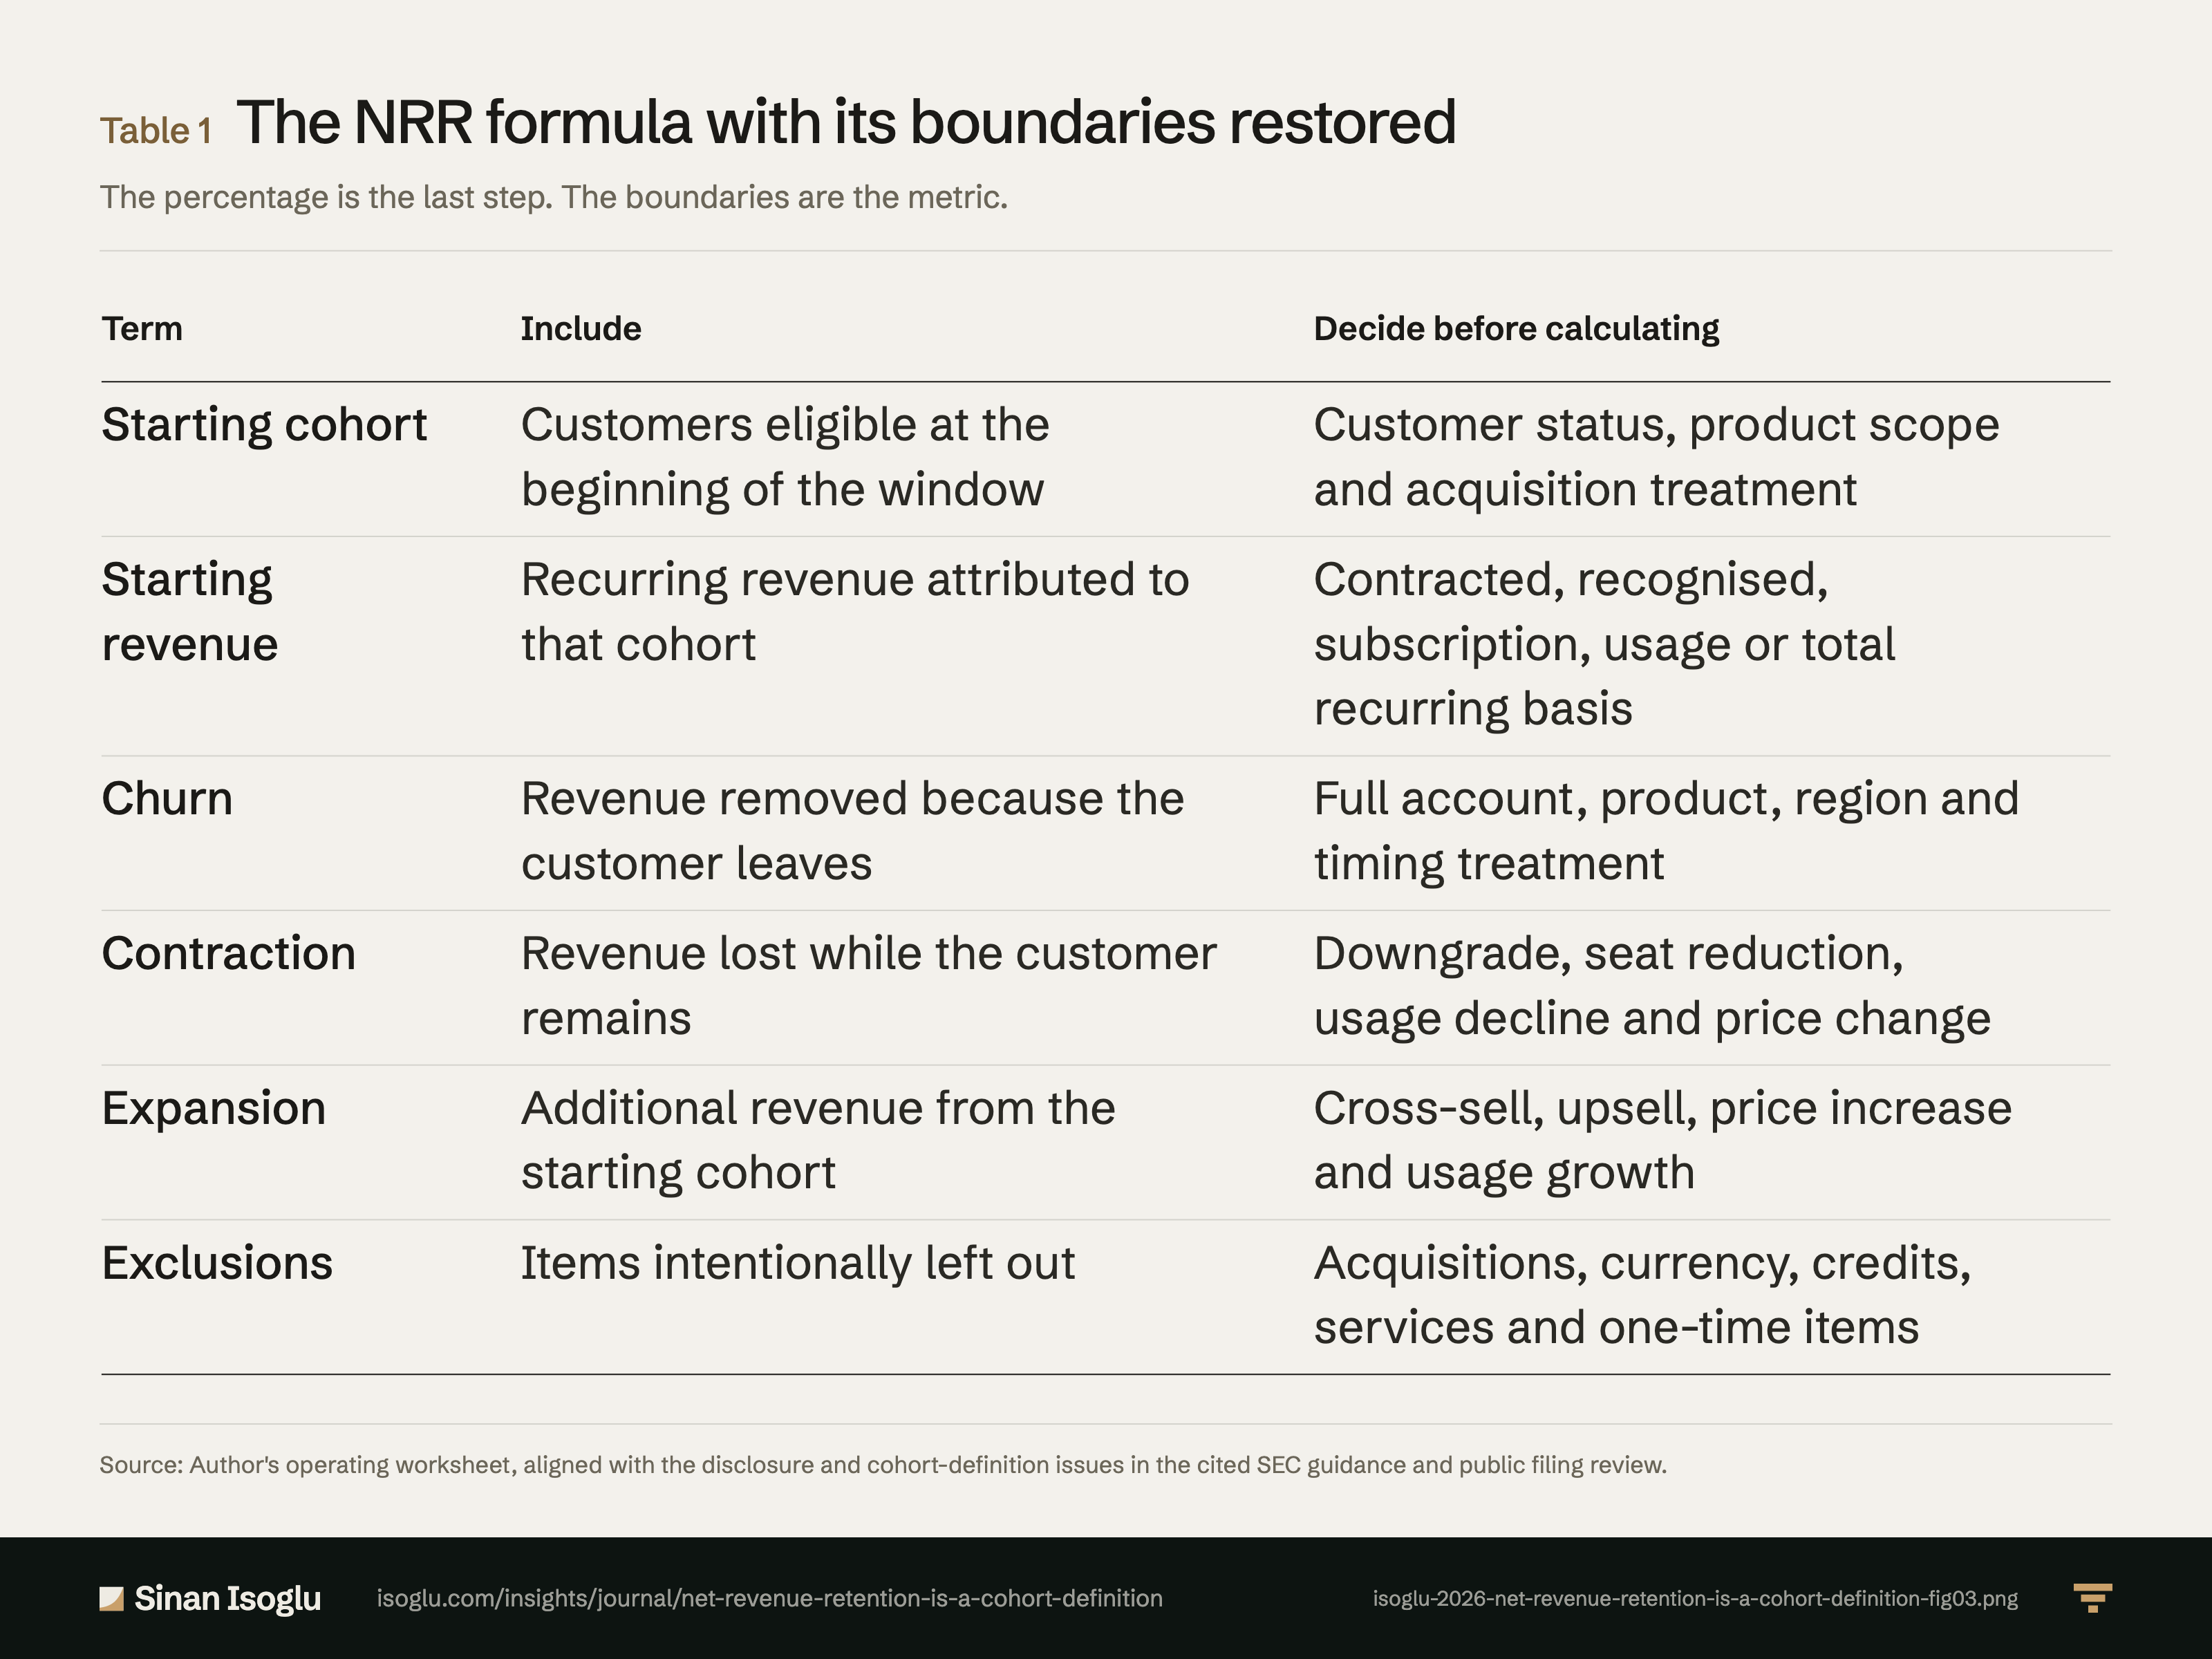
Die NRR-Formel mit wiederhergestellten Grenzen
Der Prozentsatz ist der letzte Schritt. Die Grenzen sind die Kennzahl.
Tabelle 1Die NRR-Formel mit wiederhergestellten Grenzen
| Term | Einschließen | Vor der Berechnung entscheiden |
|---|---|---|
| Startkohorte | Zu Beginn des Fensters berechtigte Kunden | Kundenstatus, Produktumfang und Behandlung von Akquisitionen |
| Anfangsumsatz | Der Kohorte zugerechneter wiederkehrender Umsatz | Vertraglich gebundene, erkannte, abonnementbasierte, nutzungsbasierte oder gesamte wiederkehrende Basis |
| Abwanderung | Umsatz, der durch das Ausscheiden des Kunden entfällt | Gesamtkonto, Produkt, Region und zeitliche Behandlung |
| Schrumpfung | Umsatzverlust, während der Kunde bleibt | Downgrade, weniger Sitze, Nutzungsrückgang und Preisänderung |
| Expansion | Zusätzlicher Umsatz der Startkohorte | Cross-Sell, Upsell, Preiserhöhung und Nutzungswachstum |
| Ausschlüsse | Bewusst nicht berücksichtigte Positionen | Akquisitionen, Währung, Gutschriften, Services und Einmaleffekte |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Operatives Arbeitsblatt des Autors, abgestimmt auf die Fragen zu Offenlegung und Kohortendefinition in der zitierten SEC-Leitlinie und der Prüfung öffentlicher Berichte.
Aus dem Beitrag
Revenue Operations & KI
Net Revenue Retention ist eine Kohortendefinition
Net Revenue Retention ist zuerst eine Kohortendefinition und erst danach eine Wachstumskennzahl. Fixieren Sie Population, Umsatzgrenze und Zeitfenster.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
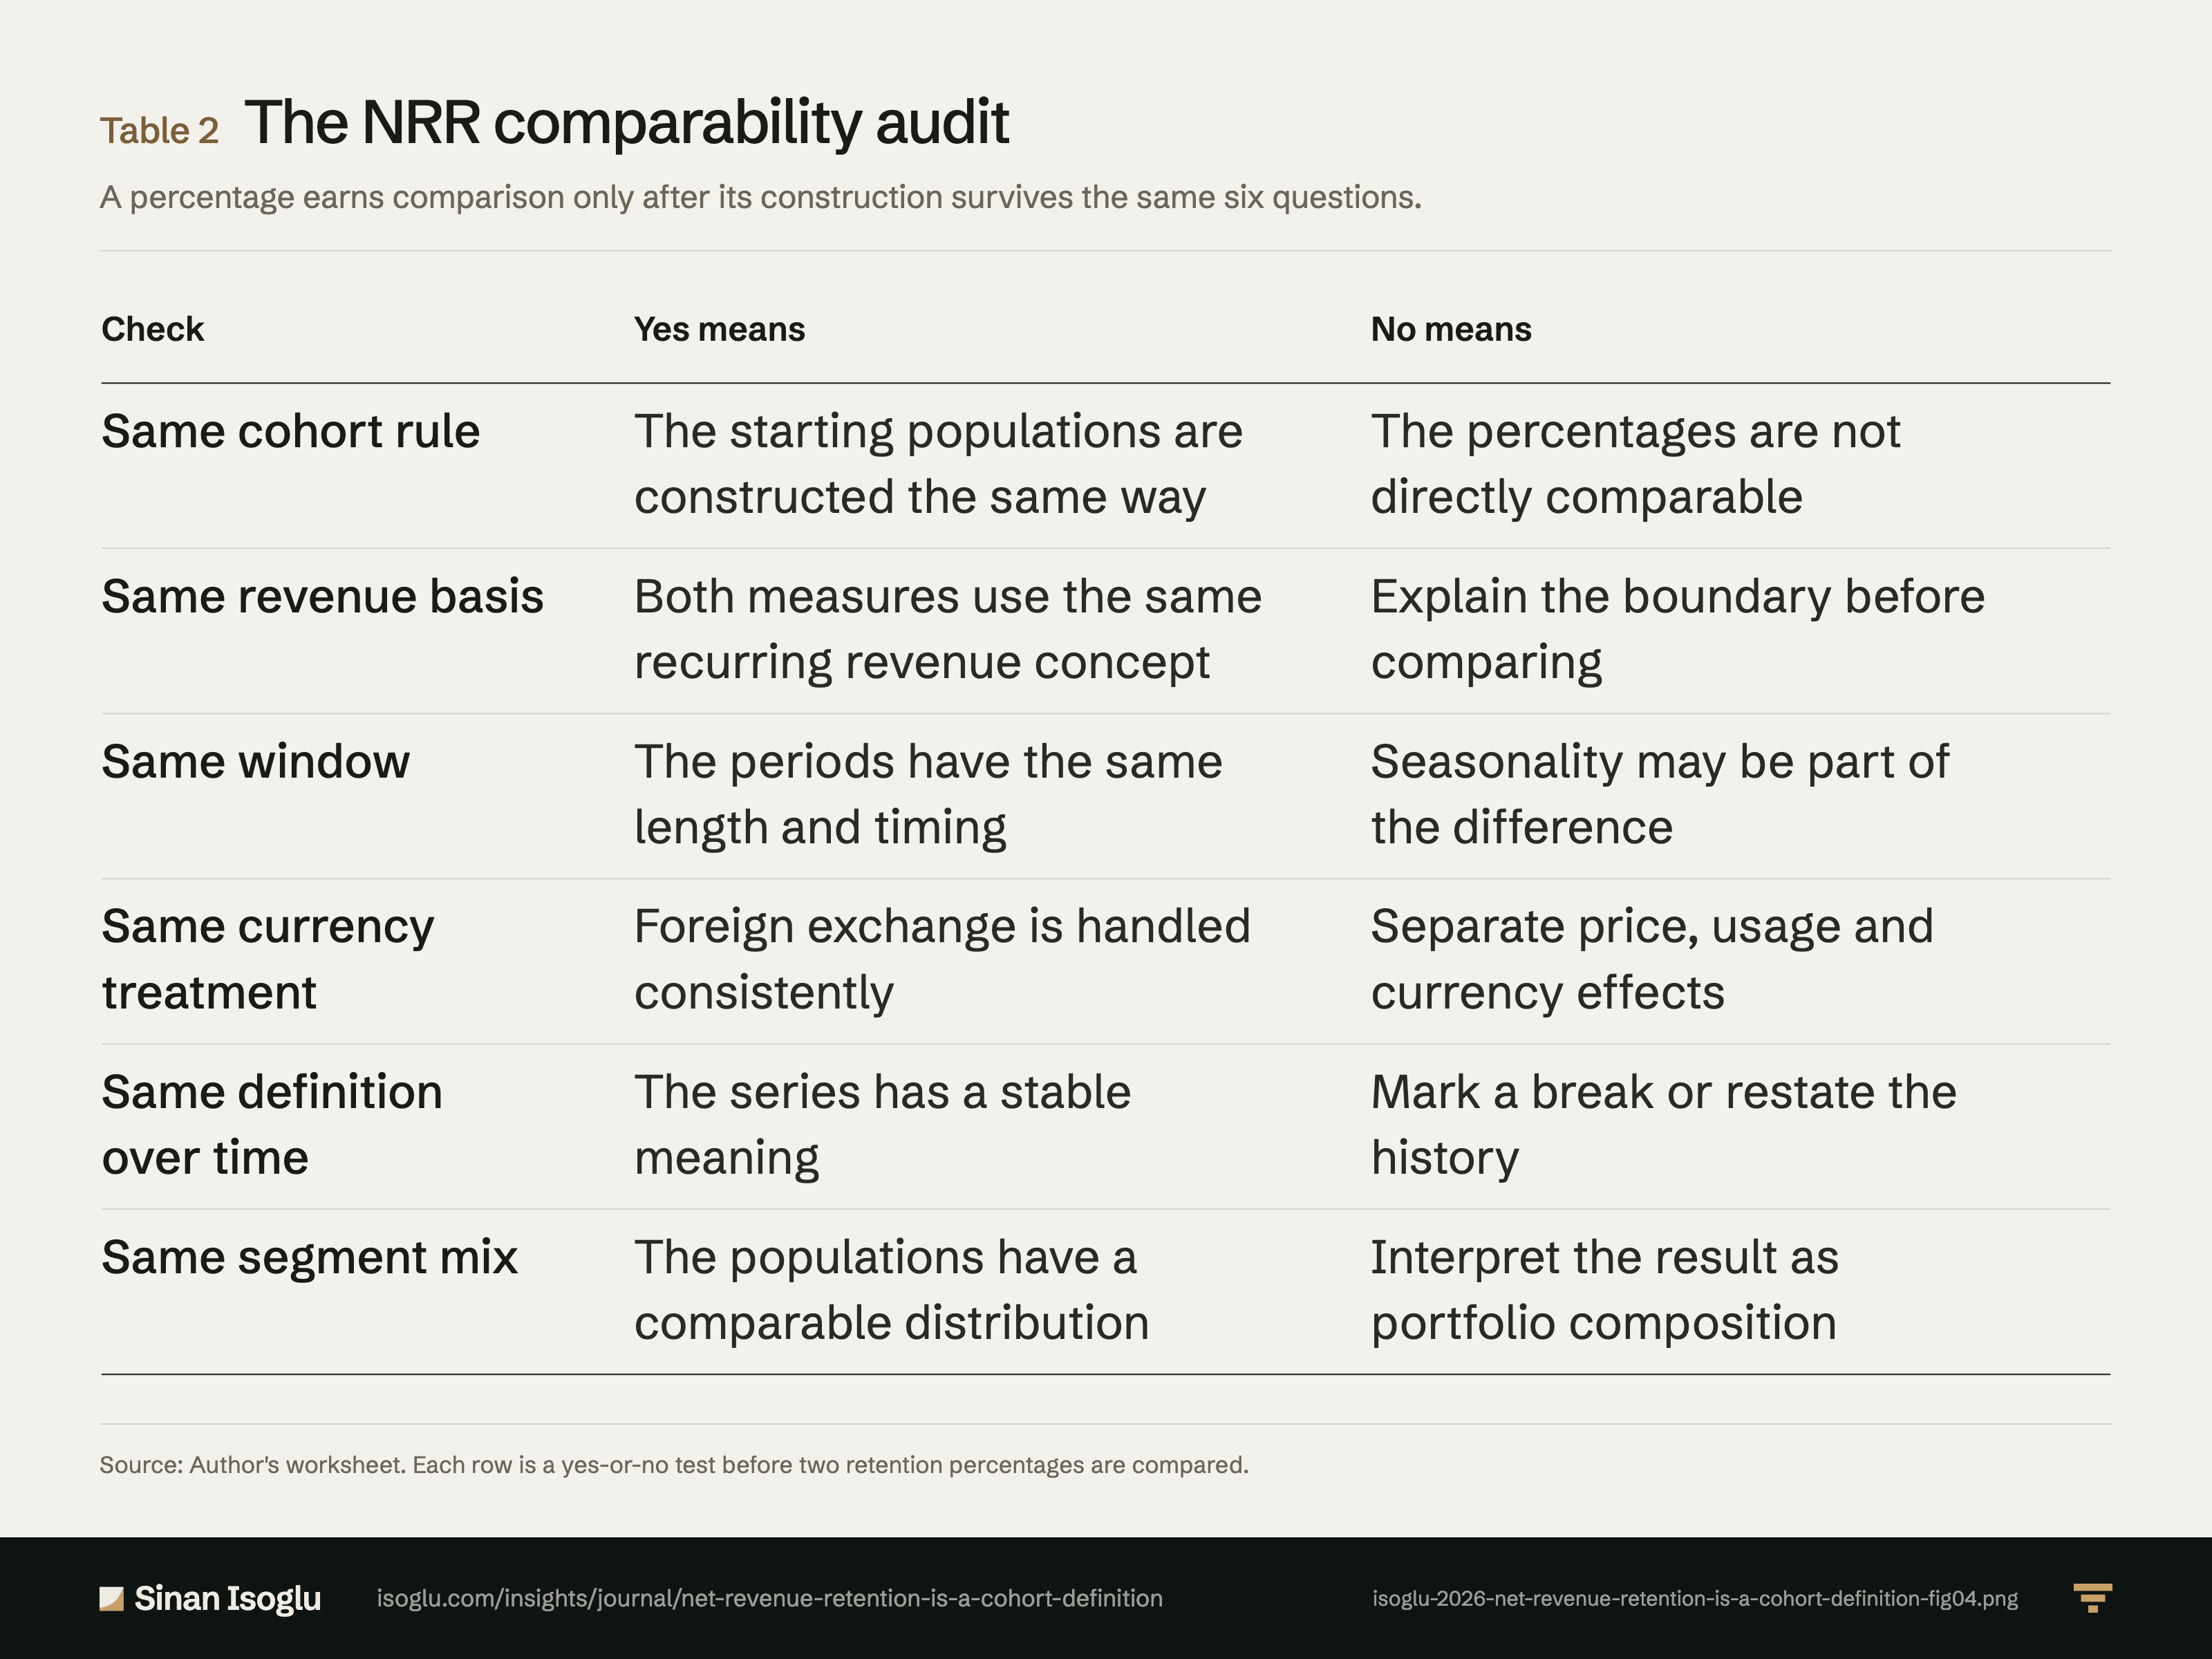
Tabelle 2Tabelle
Die Vergleichbarkeitsprüfung für NRR
Net Revenue Retention ist eine Kohortendefinition
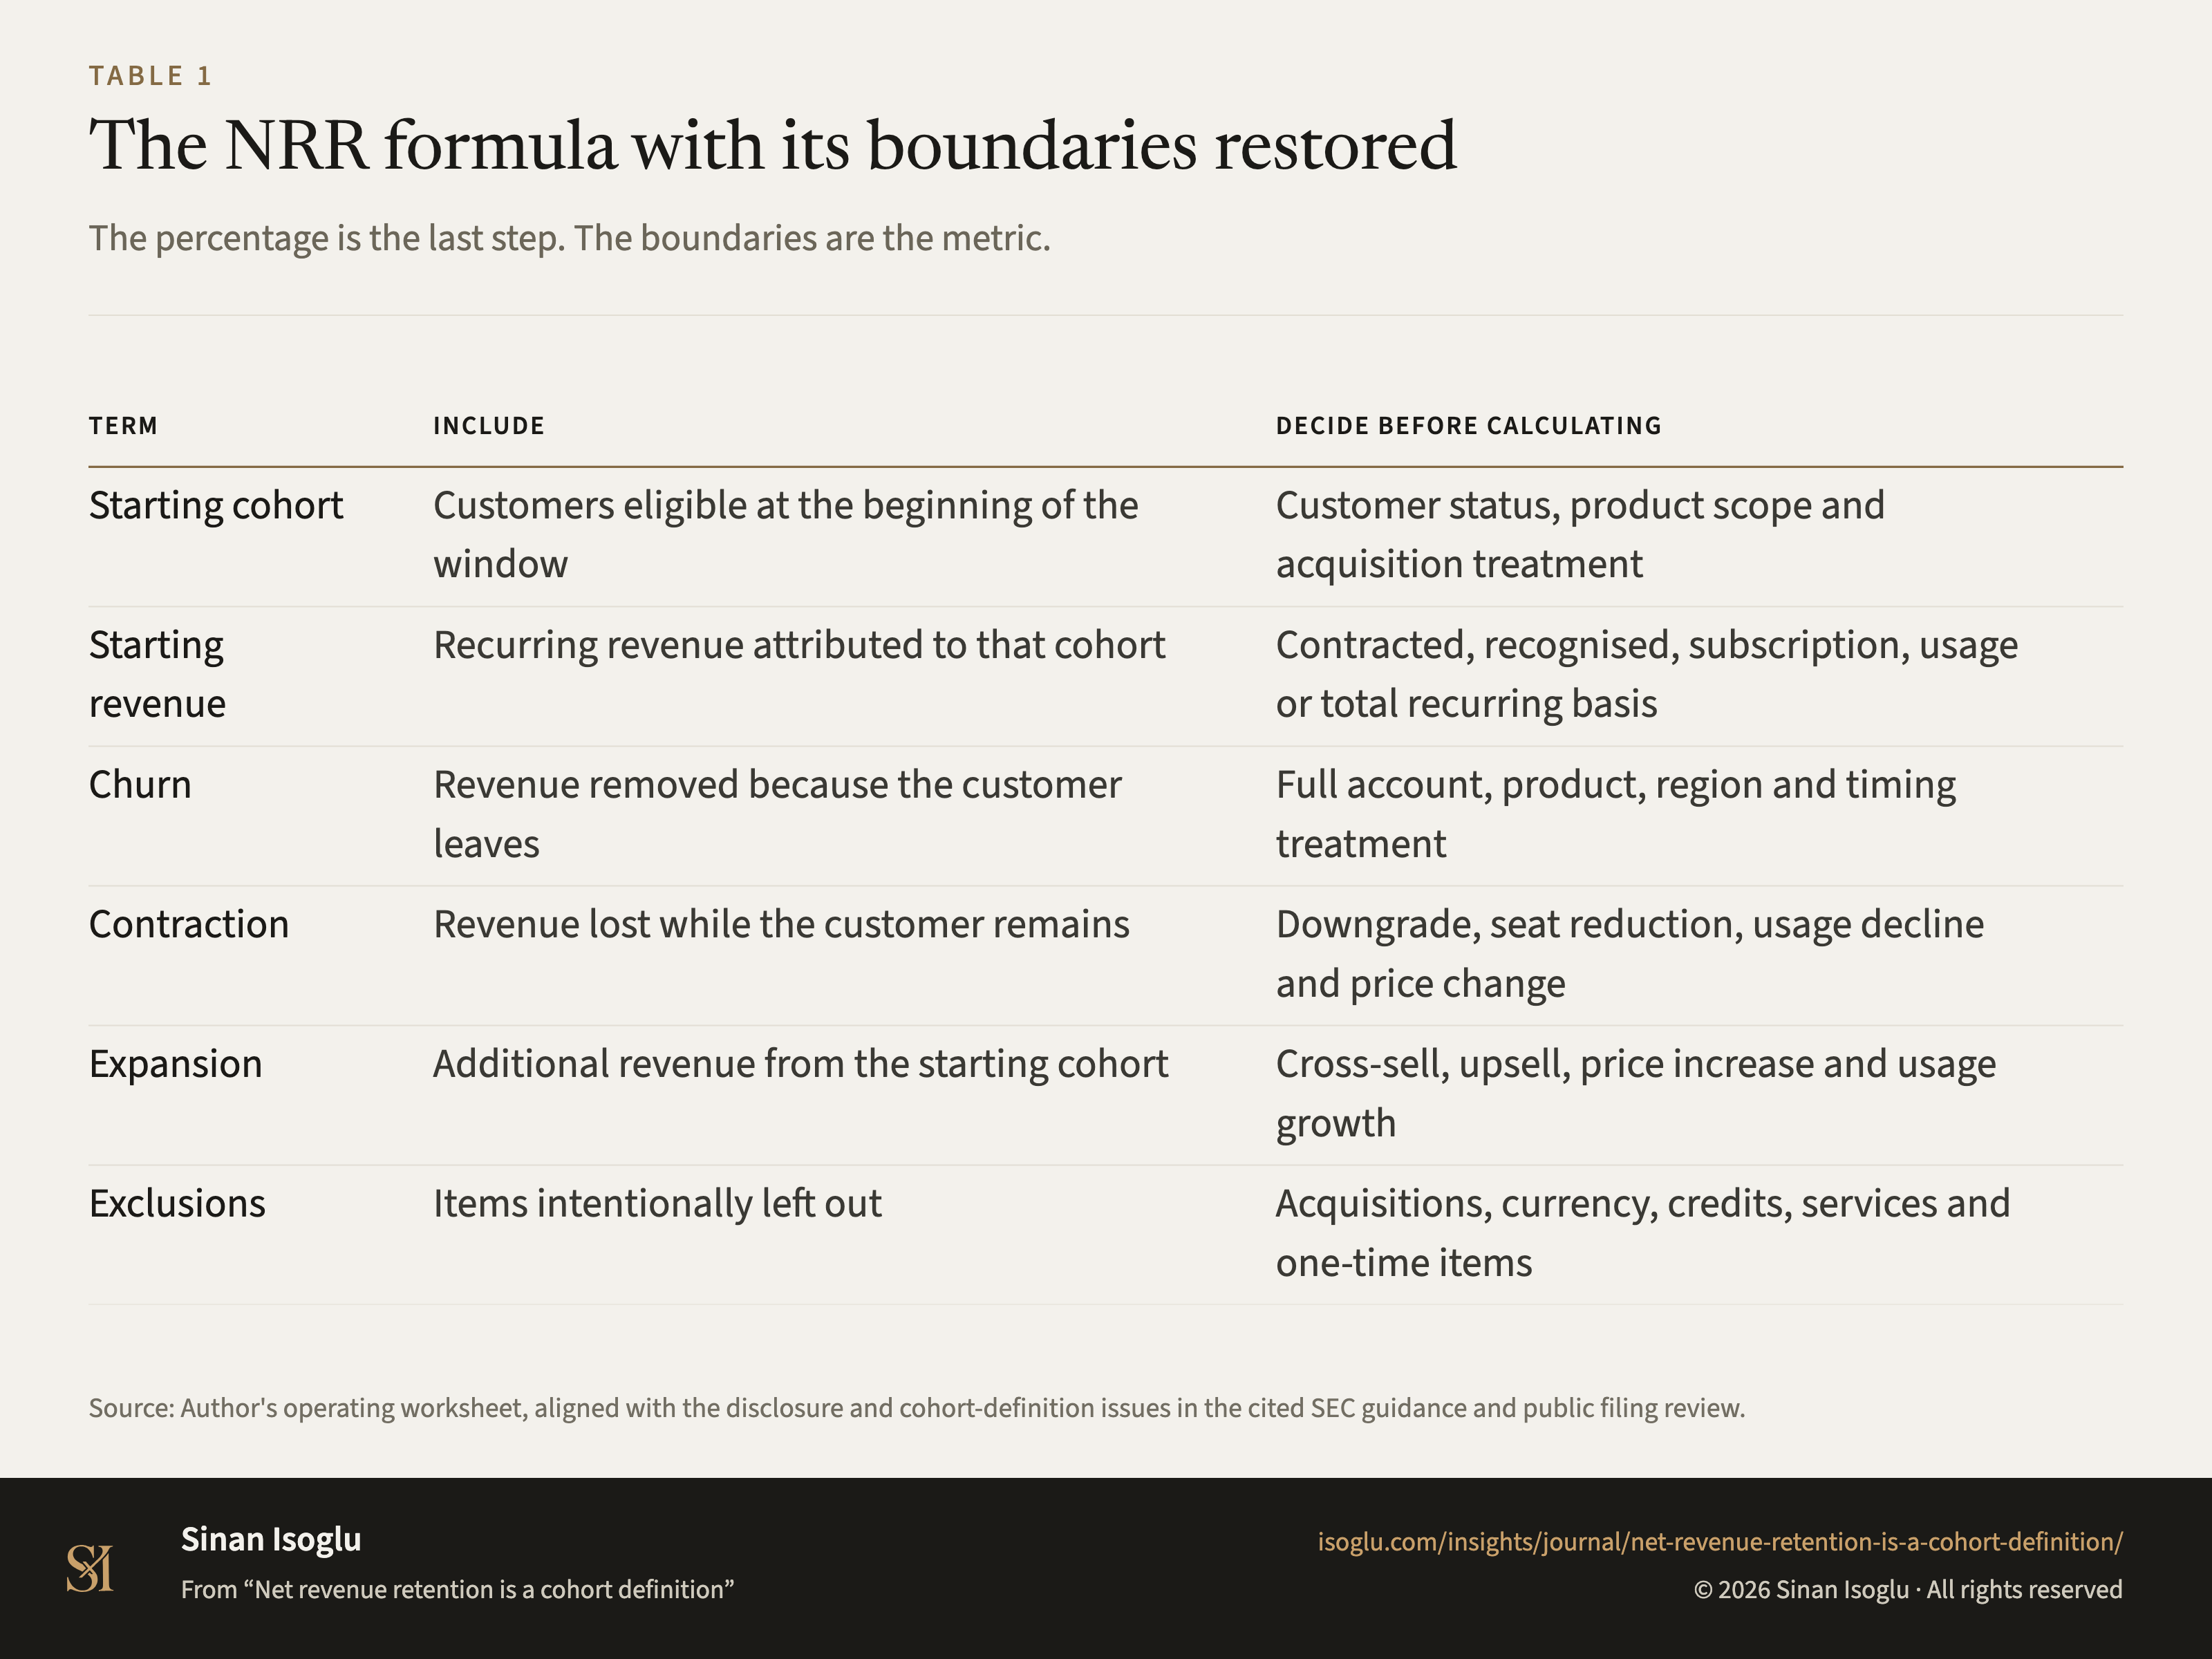
Abbildung 1Grafik
Das NRR-Entscheidungsarbeitsblatt
Net Revenue Retention ist eine Kohortendefinition
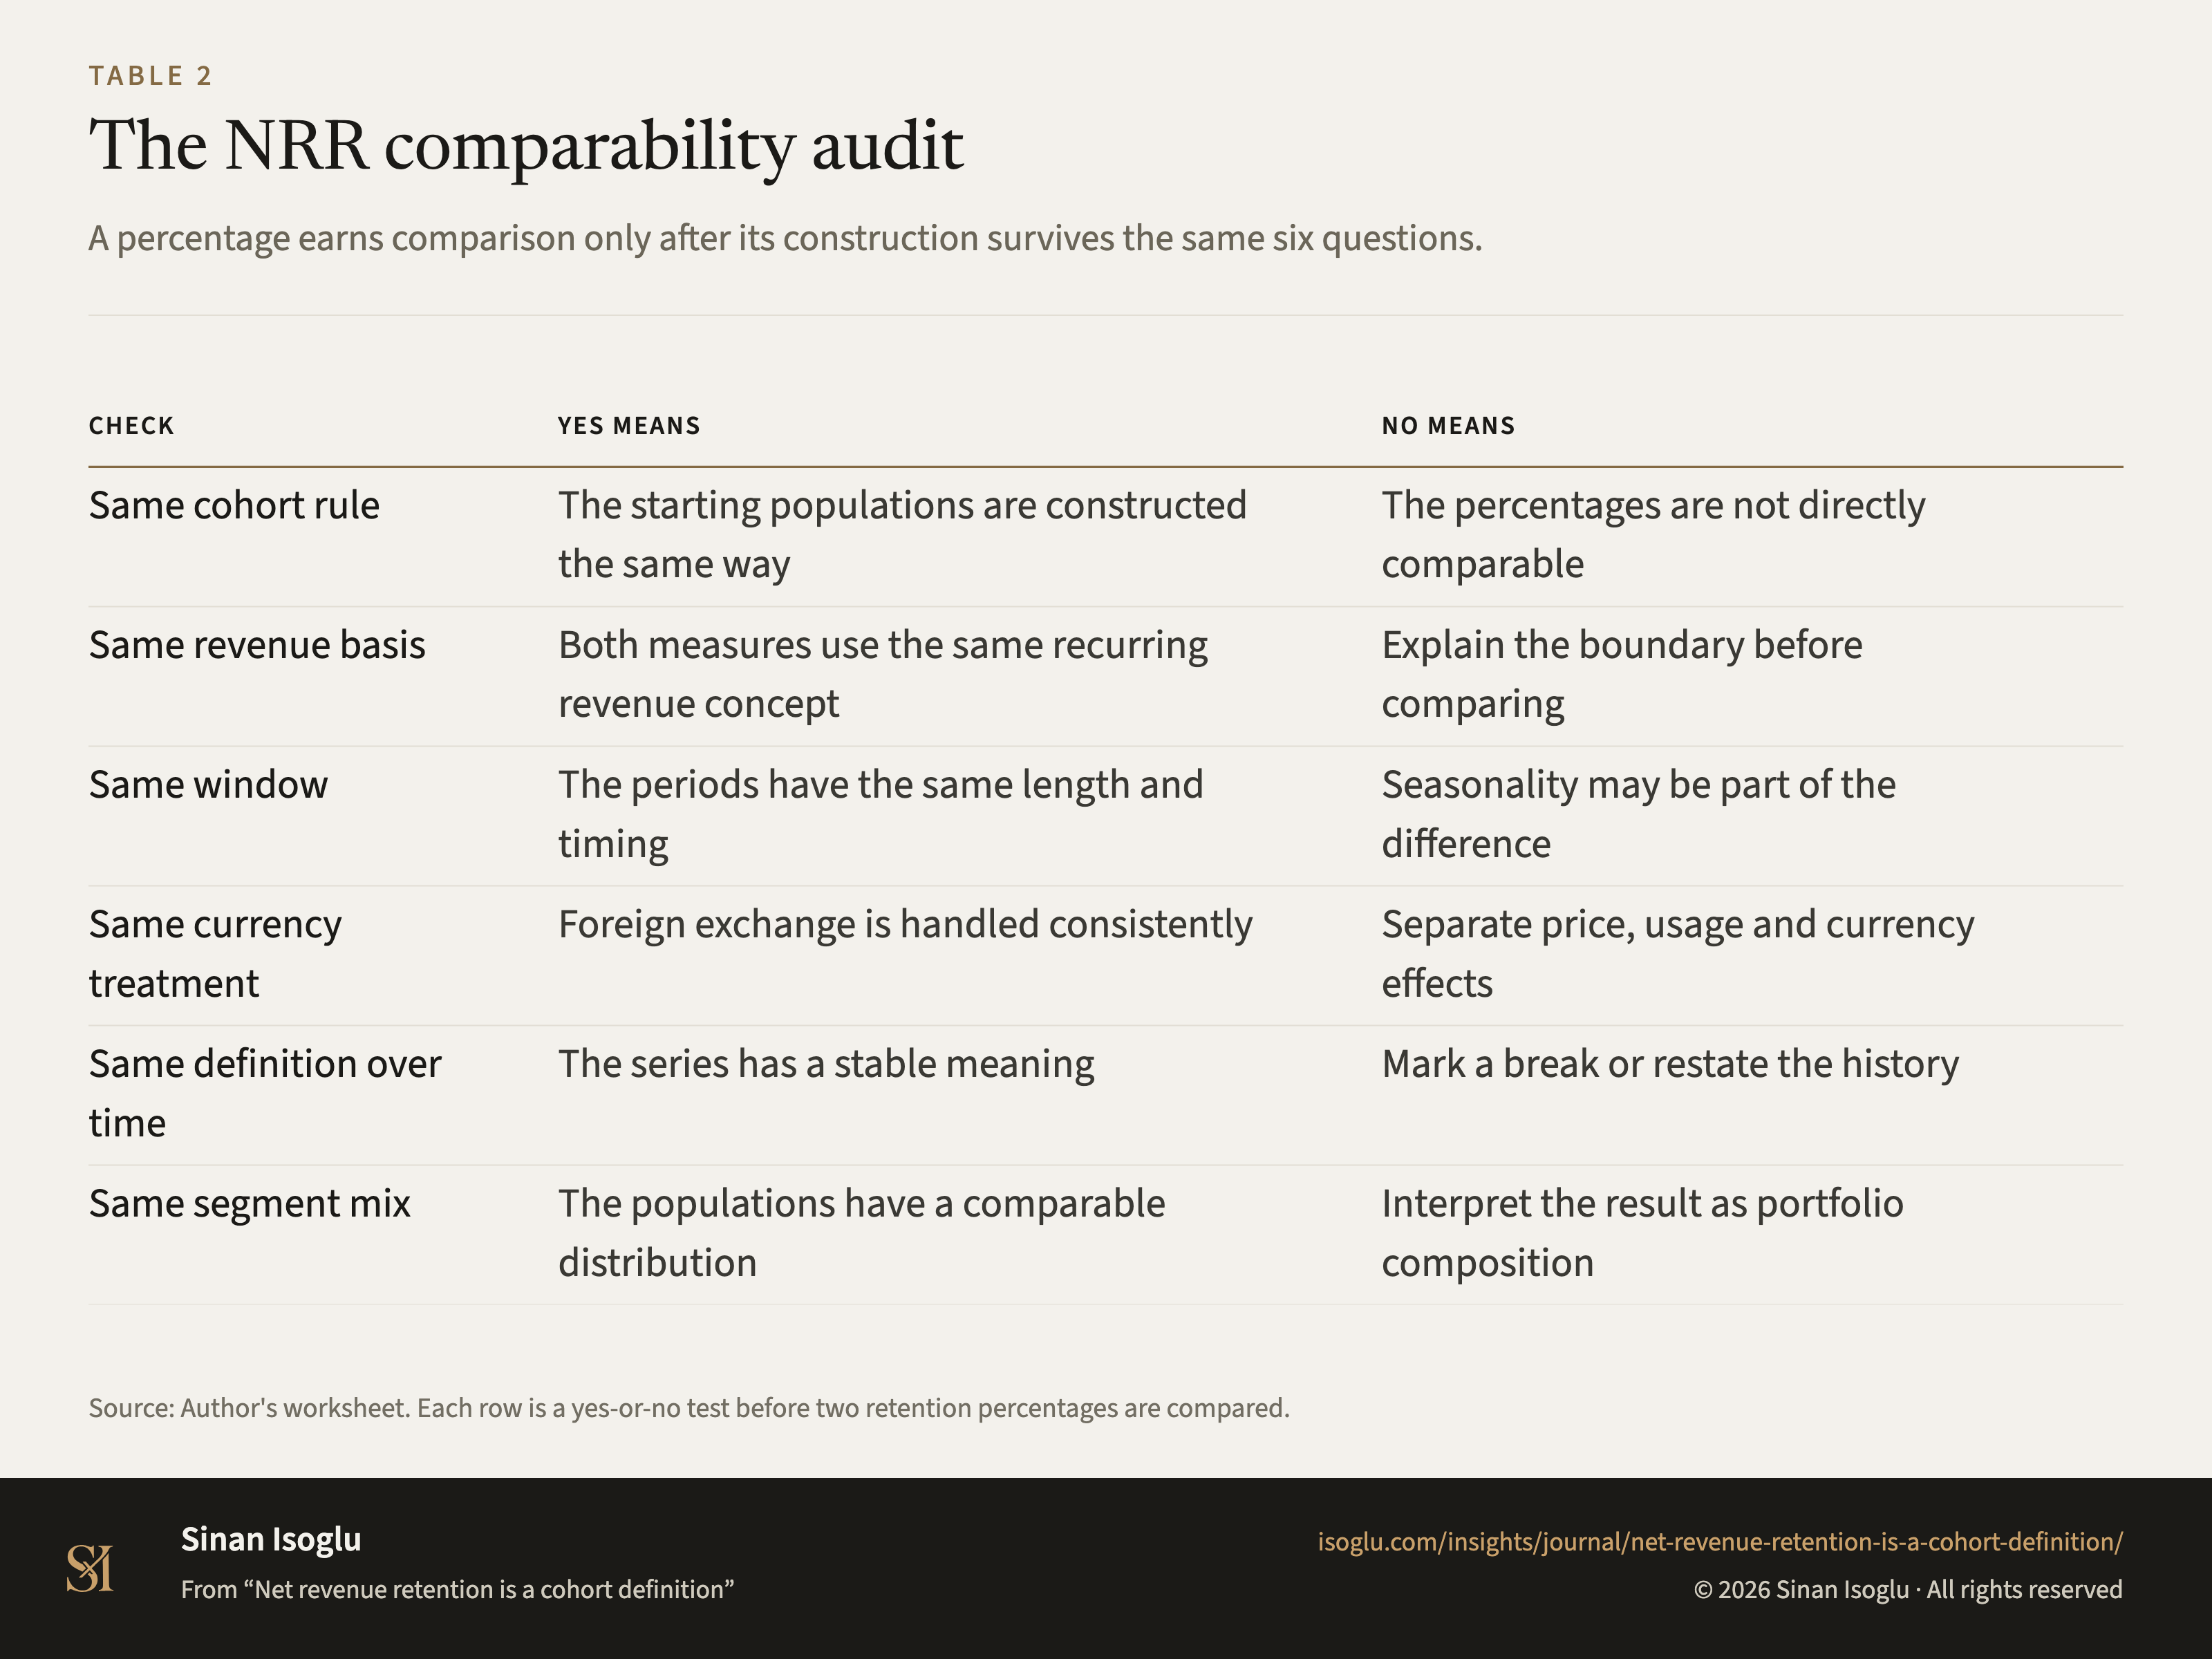
Tabelle 1Tabelle
Wie sollte NRR über Kohorten berechnet und verglichen werden?
Net Revenue Retention ist eine Kohortendefinition
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.