Abbildung 1Aus „Die Megadeal-Welle trifft auf den Größeneffekt“
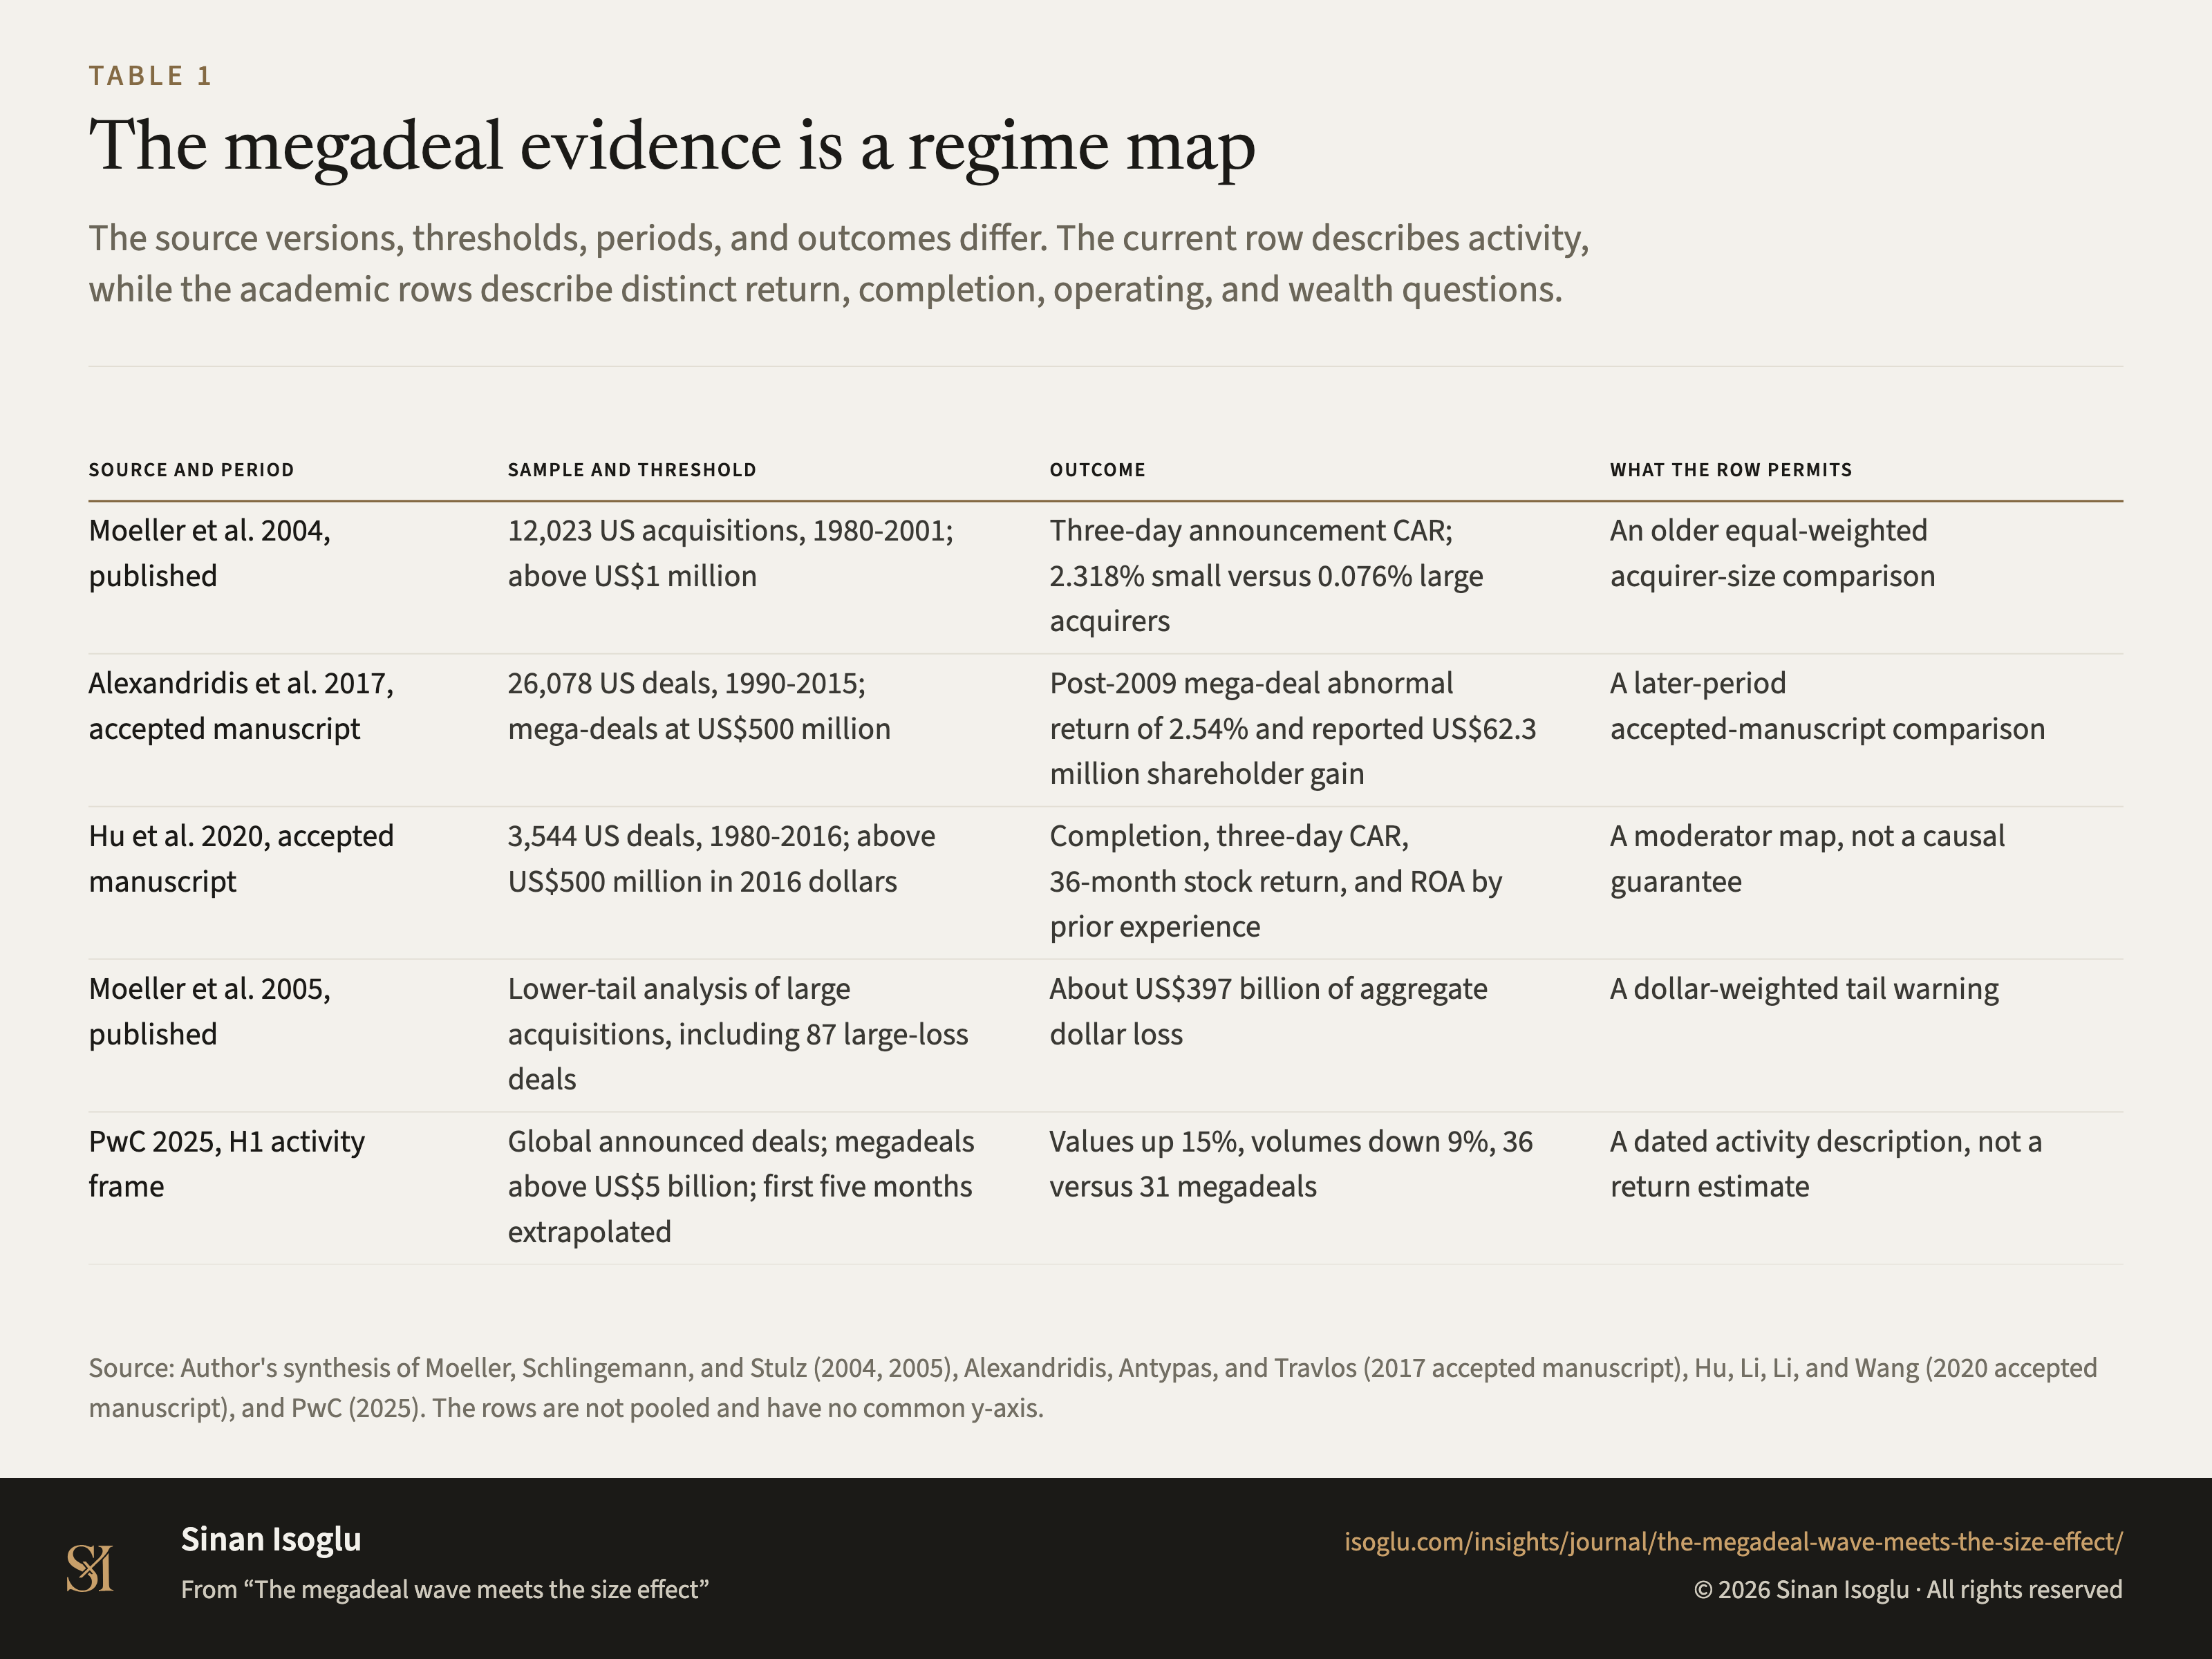
Die Megadeal-Evidenz ist eine Regimekarte
Quellenversionen, Schwellen, Zeiträume und Ergebnisse unterscheiden sich. Die aktuelle Zeile beschreibt Aktivität, die akademischen Zeilen beschreiben getrennte Rendite-, Abschluss-, Betriebs- und Vermögensfragen.
Abbildung 1Die Megadeal-Evidenz ist eine Regimekarte
| Quelle und Zeitraum | Stichprobe und Schwelle | Ergebnis | Was die Zeile erlaubt |
|---|---|---|---|
| Moeller et al. 2004, veröffentlicht | 12.023 US-Übernahmen, 1980-2001; über US\$1 Million | Dreitägige Ankündigungs-CAR; 2,318 Prozent klein gegenüber 0,076 Prozent groß | Älterer gleich gewichteter Käufer-Größenvergleich |
| Alexandridis et al. 2017, akzeptierte Manuskriptfassung | 26.078 US-Deals, 1990-2015; Megadeals ab US\$500 Millionen | 2,54 Prozent abnormale Rendite nach 2009 und ausgewiesener Aktionärsgewinn von US\$62,3 Millionen | Späterer Vergleich auf Basis der akzeptierten Manuskriptfassung |
| Hu et al. 2020, akzeptierte Manuskriptfassung | 3.544 US-Deals, 1980-2016; über US\$500 Millionen in Dollar von 2016 | Abschluss, dreitägige CAR, Aktienrendite über 36 Monate und ROA nach Erfahrung | Moderatorkarte, keine Kausalgarantie |
| Moeller et al. 2005, veröffentlicht | Verlustende großer Übernahmen, darunter 87 Deals mit großen Verlusten | Etwa US\$397 Milliarden aggregierter Dollarverlust | Warnung aus dem dollar-gewichteten Verlustende |
| PwC 2025, Aktivitätsrahmen H1 | Global angekündigte Deals; Megadeals über US\$5 Milliarden; erste fünf Monate extrapoliert | Wert plus 15 Prozent, Volumen minus 9 Prozent, 36 gegenüber 31 Megadeals | Datierte Aktivitätsbeschreibung, keine Renditeschätzung |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Eigene Synthese aus Moeller, Schlingemann und Stulz (2004, 2005), Alexandridis, Antypas und Travlos (akzeptierte Manuskriptfassung 2017), Hu, Li, Li und Wang (akzeptierte Manuskriptfassung 2020) sowie PwC (2025). Die Zeilen werden nicht gepoolt und haben keine gemeinsame y-Achse.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- A P03-C1 Moeller, Schlingemann and Stulz, verbatim: "We examine a sample of 12,023 acquisitions by public firms from 1980 to 2001", where "The equally weighted abnormal announcement return is 1.1%, but acquiring-firm shareholders lose $25.2 million on average upon announcement", and "The announcement return for acquiring-firm shareholders is roughly two percentage points higher for small acquirers"Moeller, Schlingemann & Stulz. (2004)
- B P03-C2 The accepted manuscript of Alexandridis, Antypas, and Travlos reports a post-2009 mega-deal comparison with a 2.54% abnormal return and a reported US$62.3 million shareholder gainAlexandridis, Antypas & Travlos. (2017, accepted manuscript)
- B P03-C3 The accepted manuscript of Hu, Li, Li, and Wang studies 3,544 US deals above US$500 million in 2016 dollars and separates completion, three-day CAR, 36-month stock return, and ROA by prior experienceHu, Li, Li & Wang. (2020, accepted manuscript)
- A P03-C4 Moeller, Schlingemann, and Stulz document concentration of large dollar losses, including 87 large-loss deals accounting for about US$397 billion in the lower-tail analysisMoeller, Schlingemann & Stulz. (2005)
- B P03-C5 PwC reports that between the compared H1 2024 and H1 2025 first-five-month periods, deal values increased 15%, volumes decreased 9%, and megadeals numbered 36 versus 31PwC. (2025)
- B P03-C6 PwC's H1 2025 frame is descriptive and bounded by its global announced-deal method, first-five-month extrapolation, and greater-than-US$5-billion megadeal thresholdPwC. (2025)
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Wachstum, das sich potenziert
Die Megadeal-Welle trifft auf den Größeneffekt
Große Deals sind zurück. Ältere Größeneffekte, neuere Megadeal-Forschung und Aktivitätsdaten 2025 beantworten drei verschiedene Fragen.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
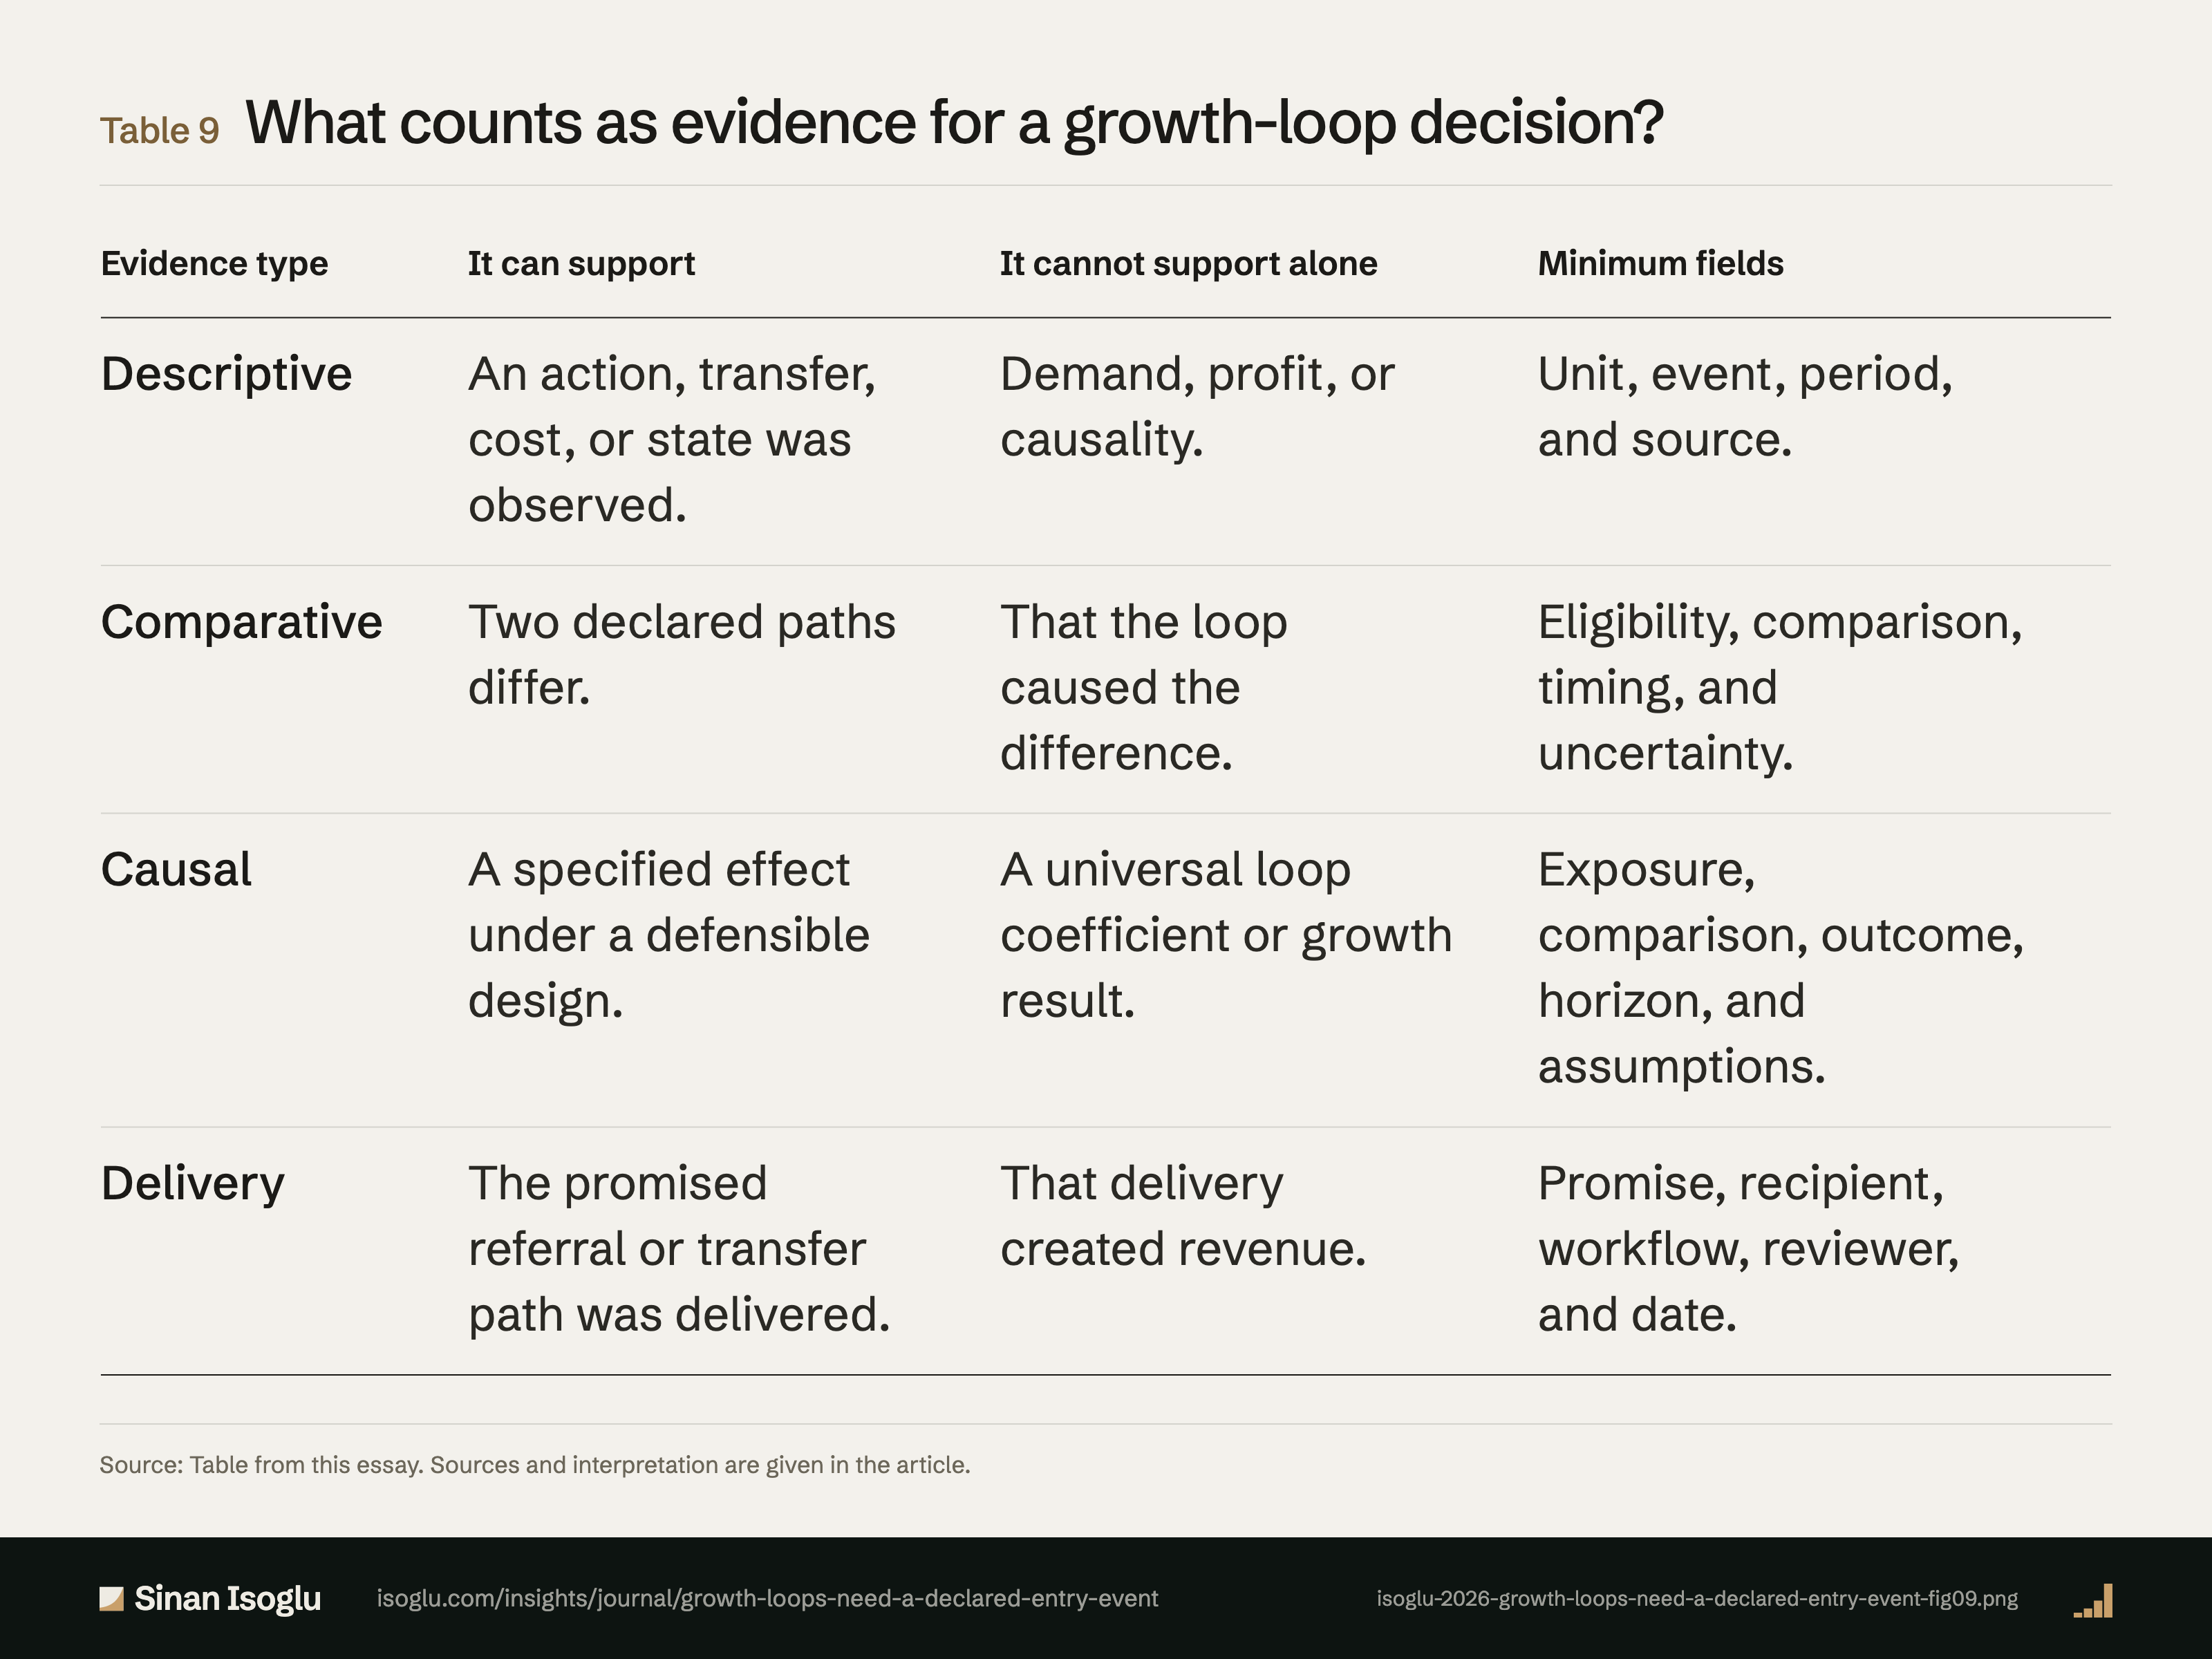
Tabelle 8Tabelle
Was zählt als Evidenz für eine Growth-Loop-Entscheidung?
Akquisitions-Growth-Loops brauchen ein definiertes Eintrittsereignis
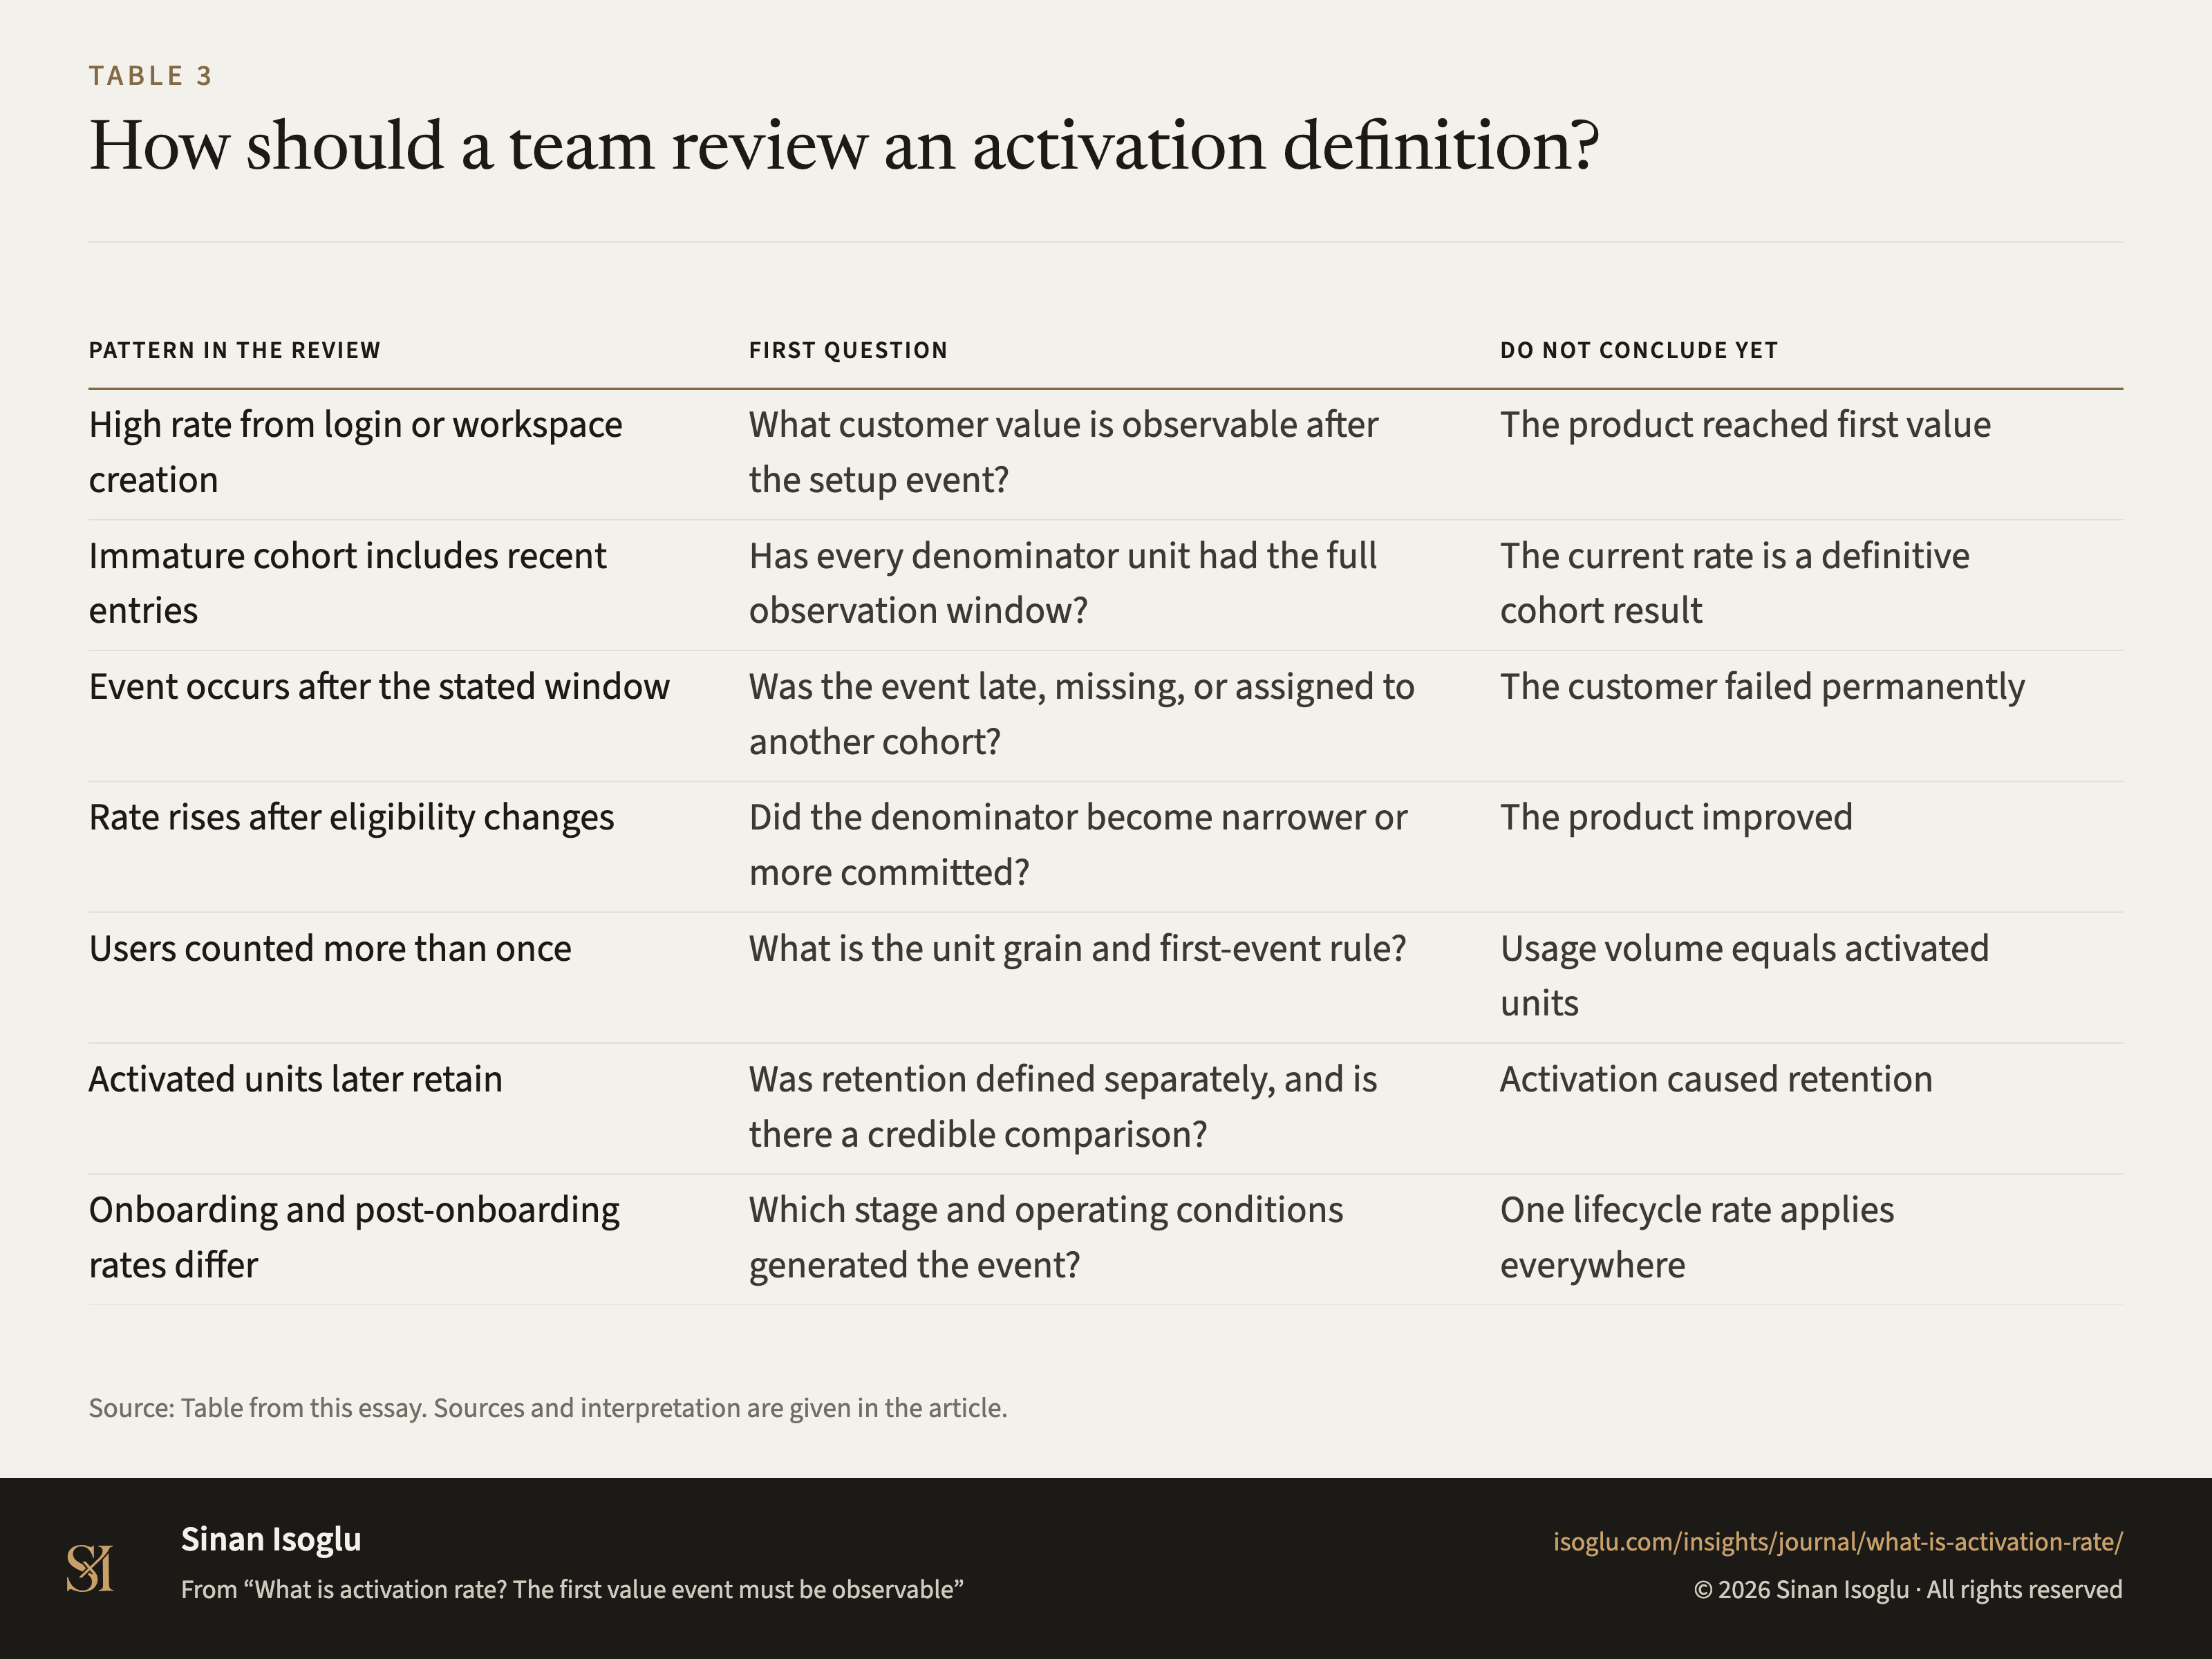
Abbildung 1Grafik
Das Kohorten-Arbeitsblatt zur Aktivierungsrate
Was ist die Aktivierungsrate? Das erste Wertereignis muss beobachtbar sein
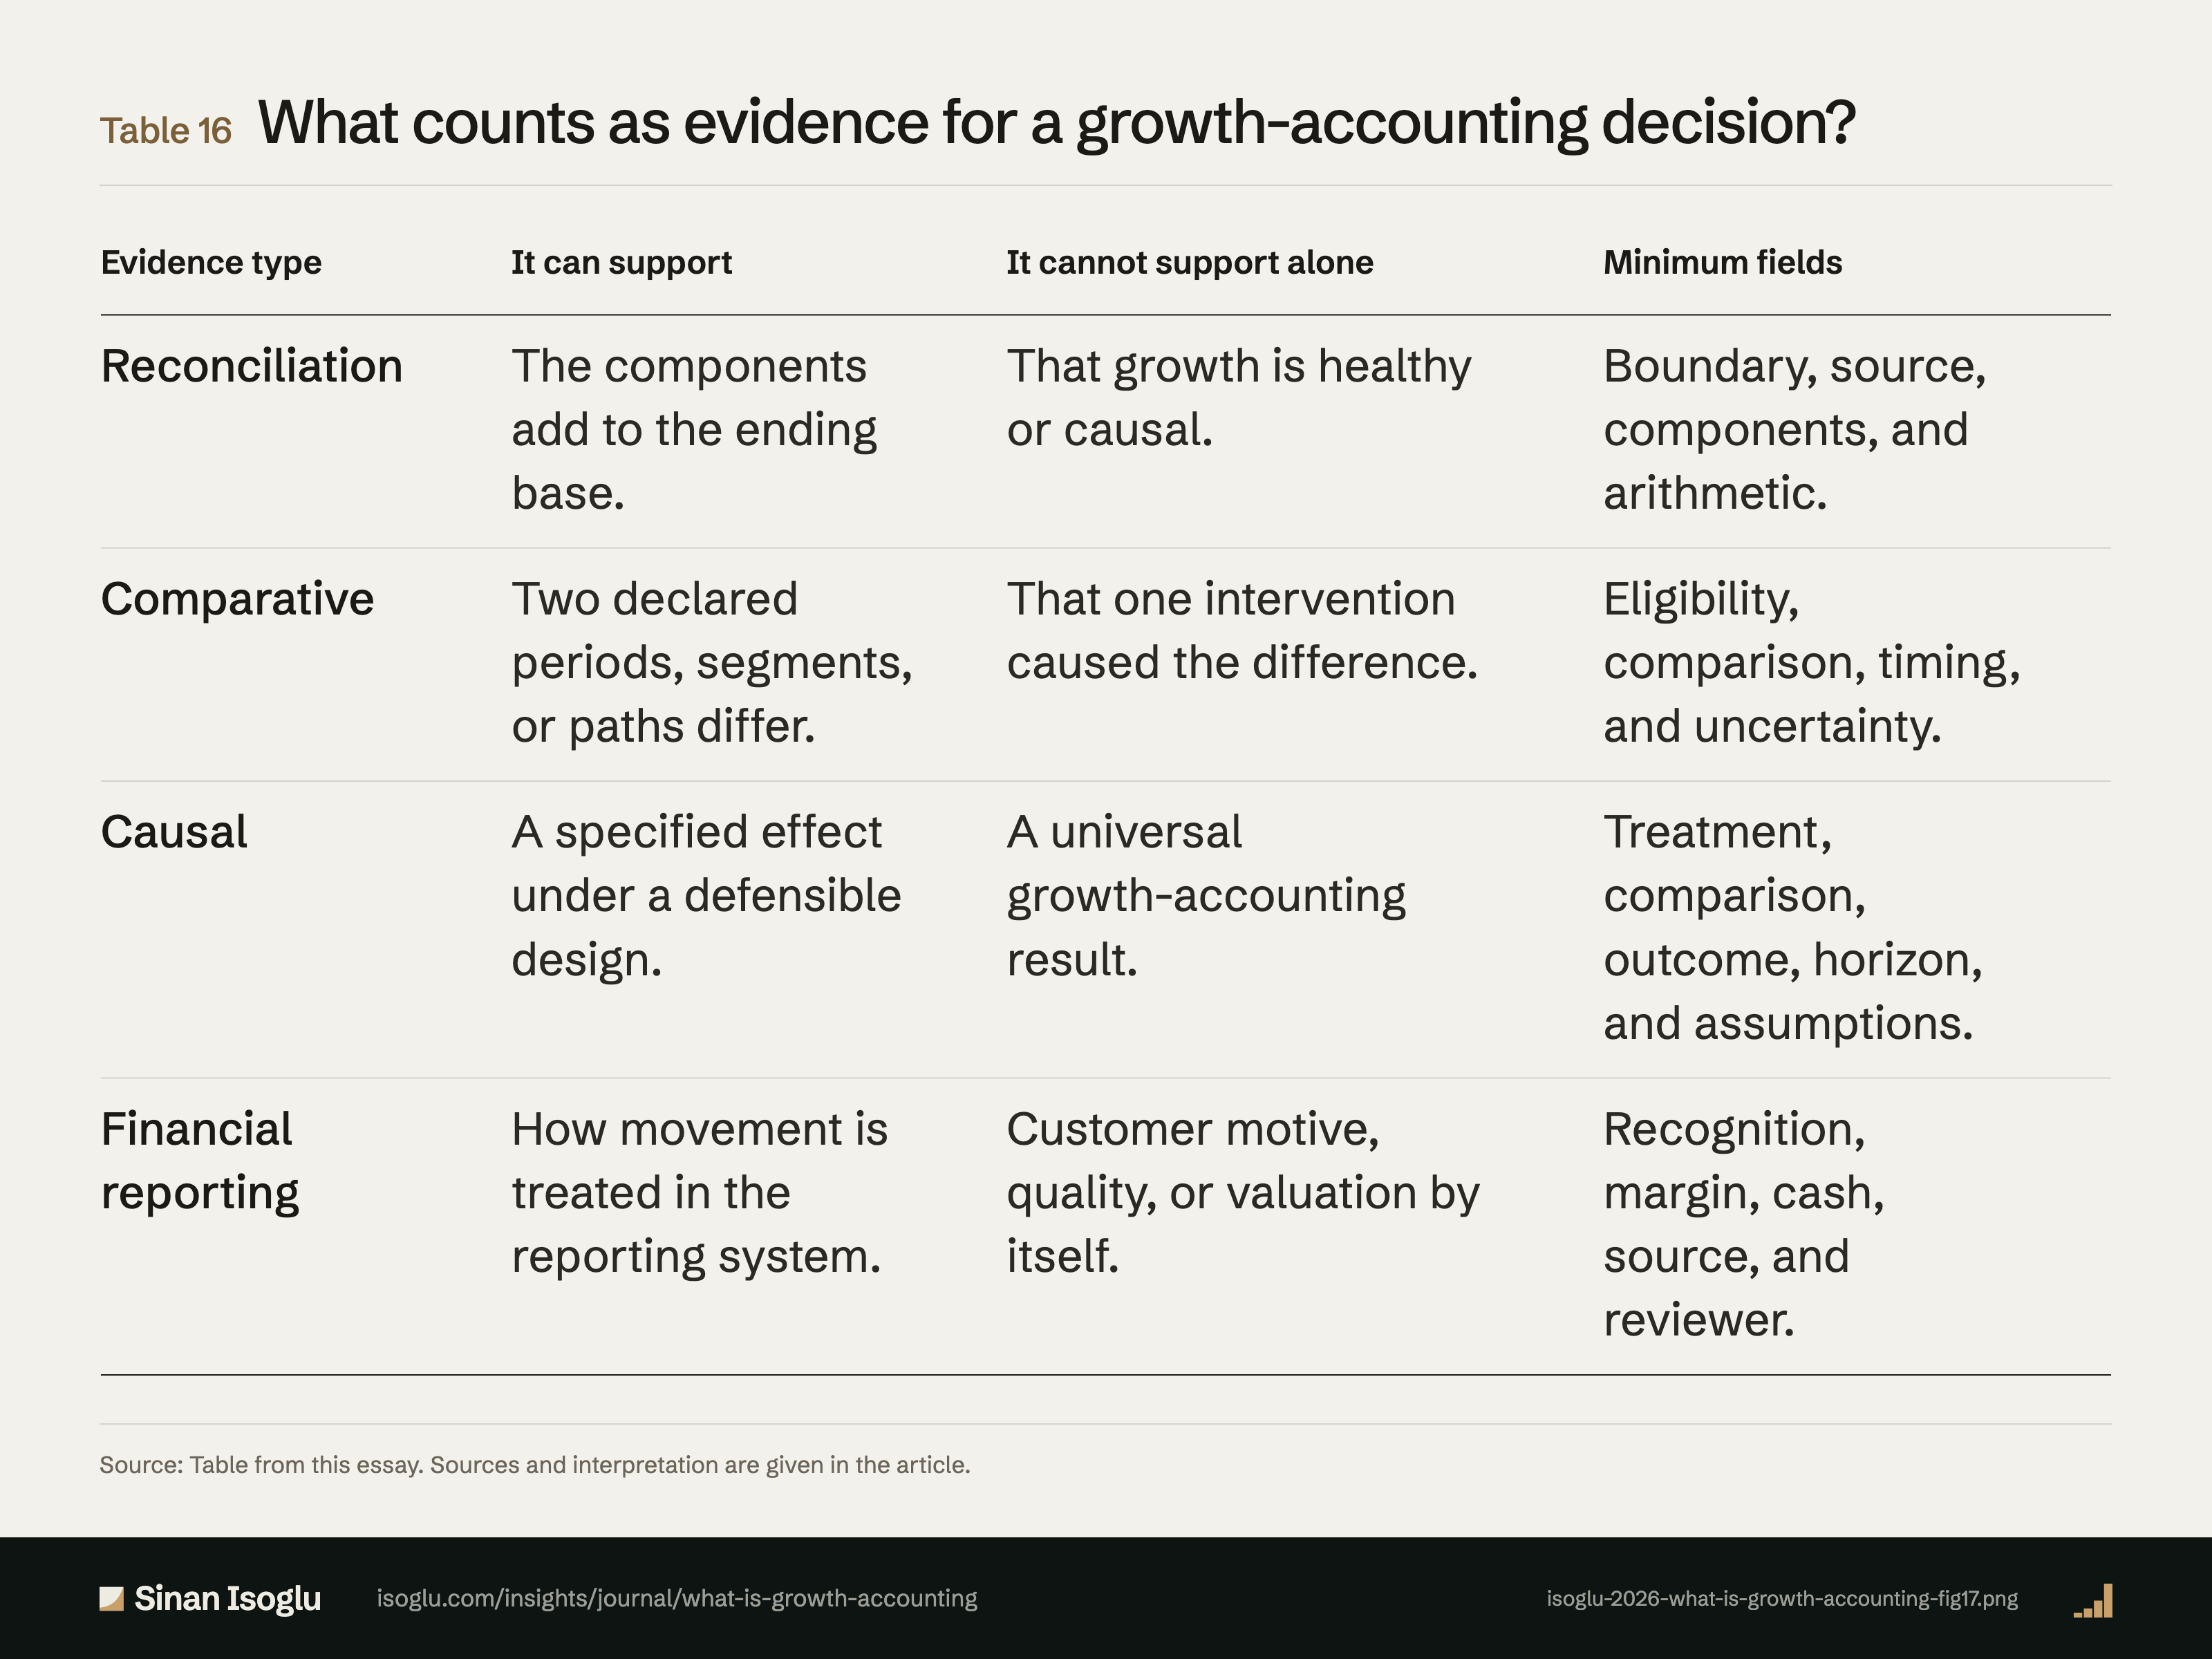
Tabelle 16Tabelle
Was zählt als Evidenz für eine Growth-Accounting-Entscheidung?
Was ist Growth Accounting? Neue, gehaltene, ausgeweitete und verlorene Umsätze trennen
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.