Tabelle 2Aus „Was ist Revenue Leakage? Die Lücke zwischen versprochenem und vereinnahmtem Umsatz“
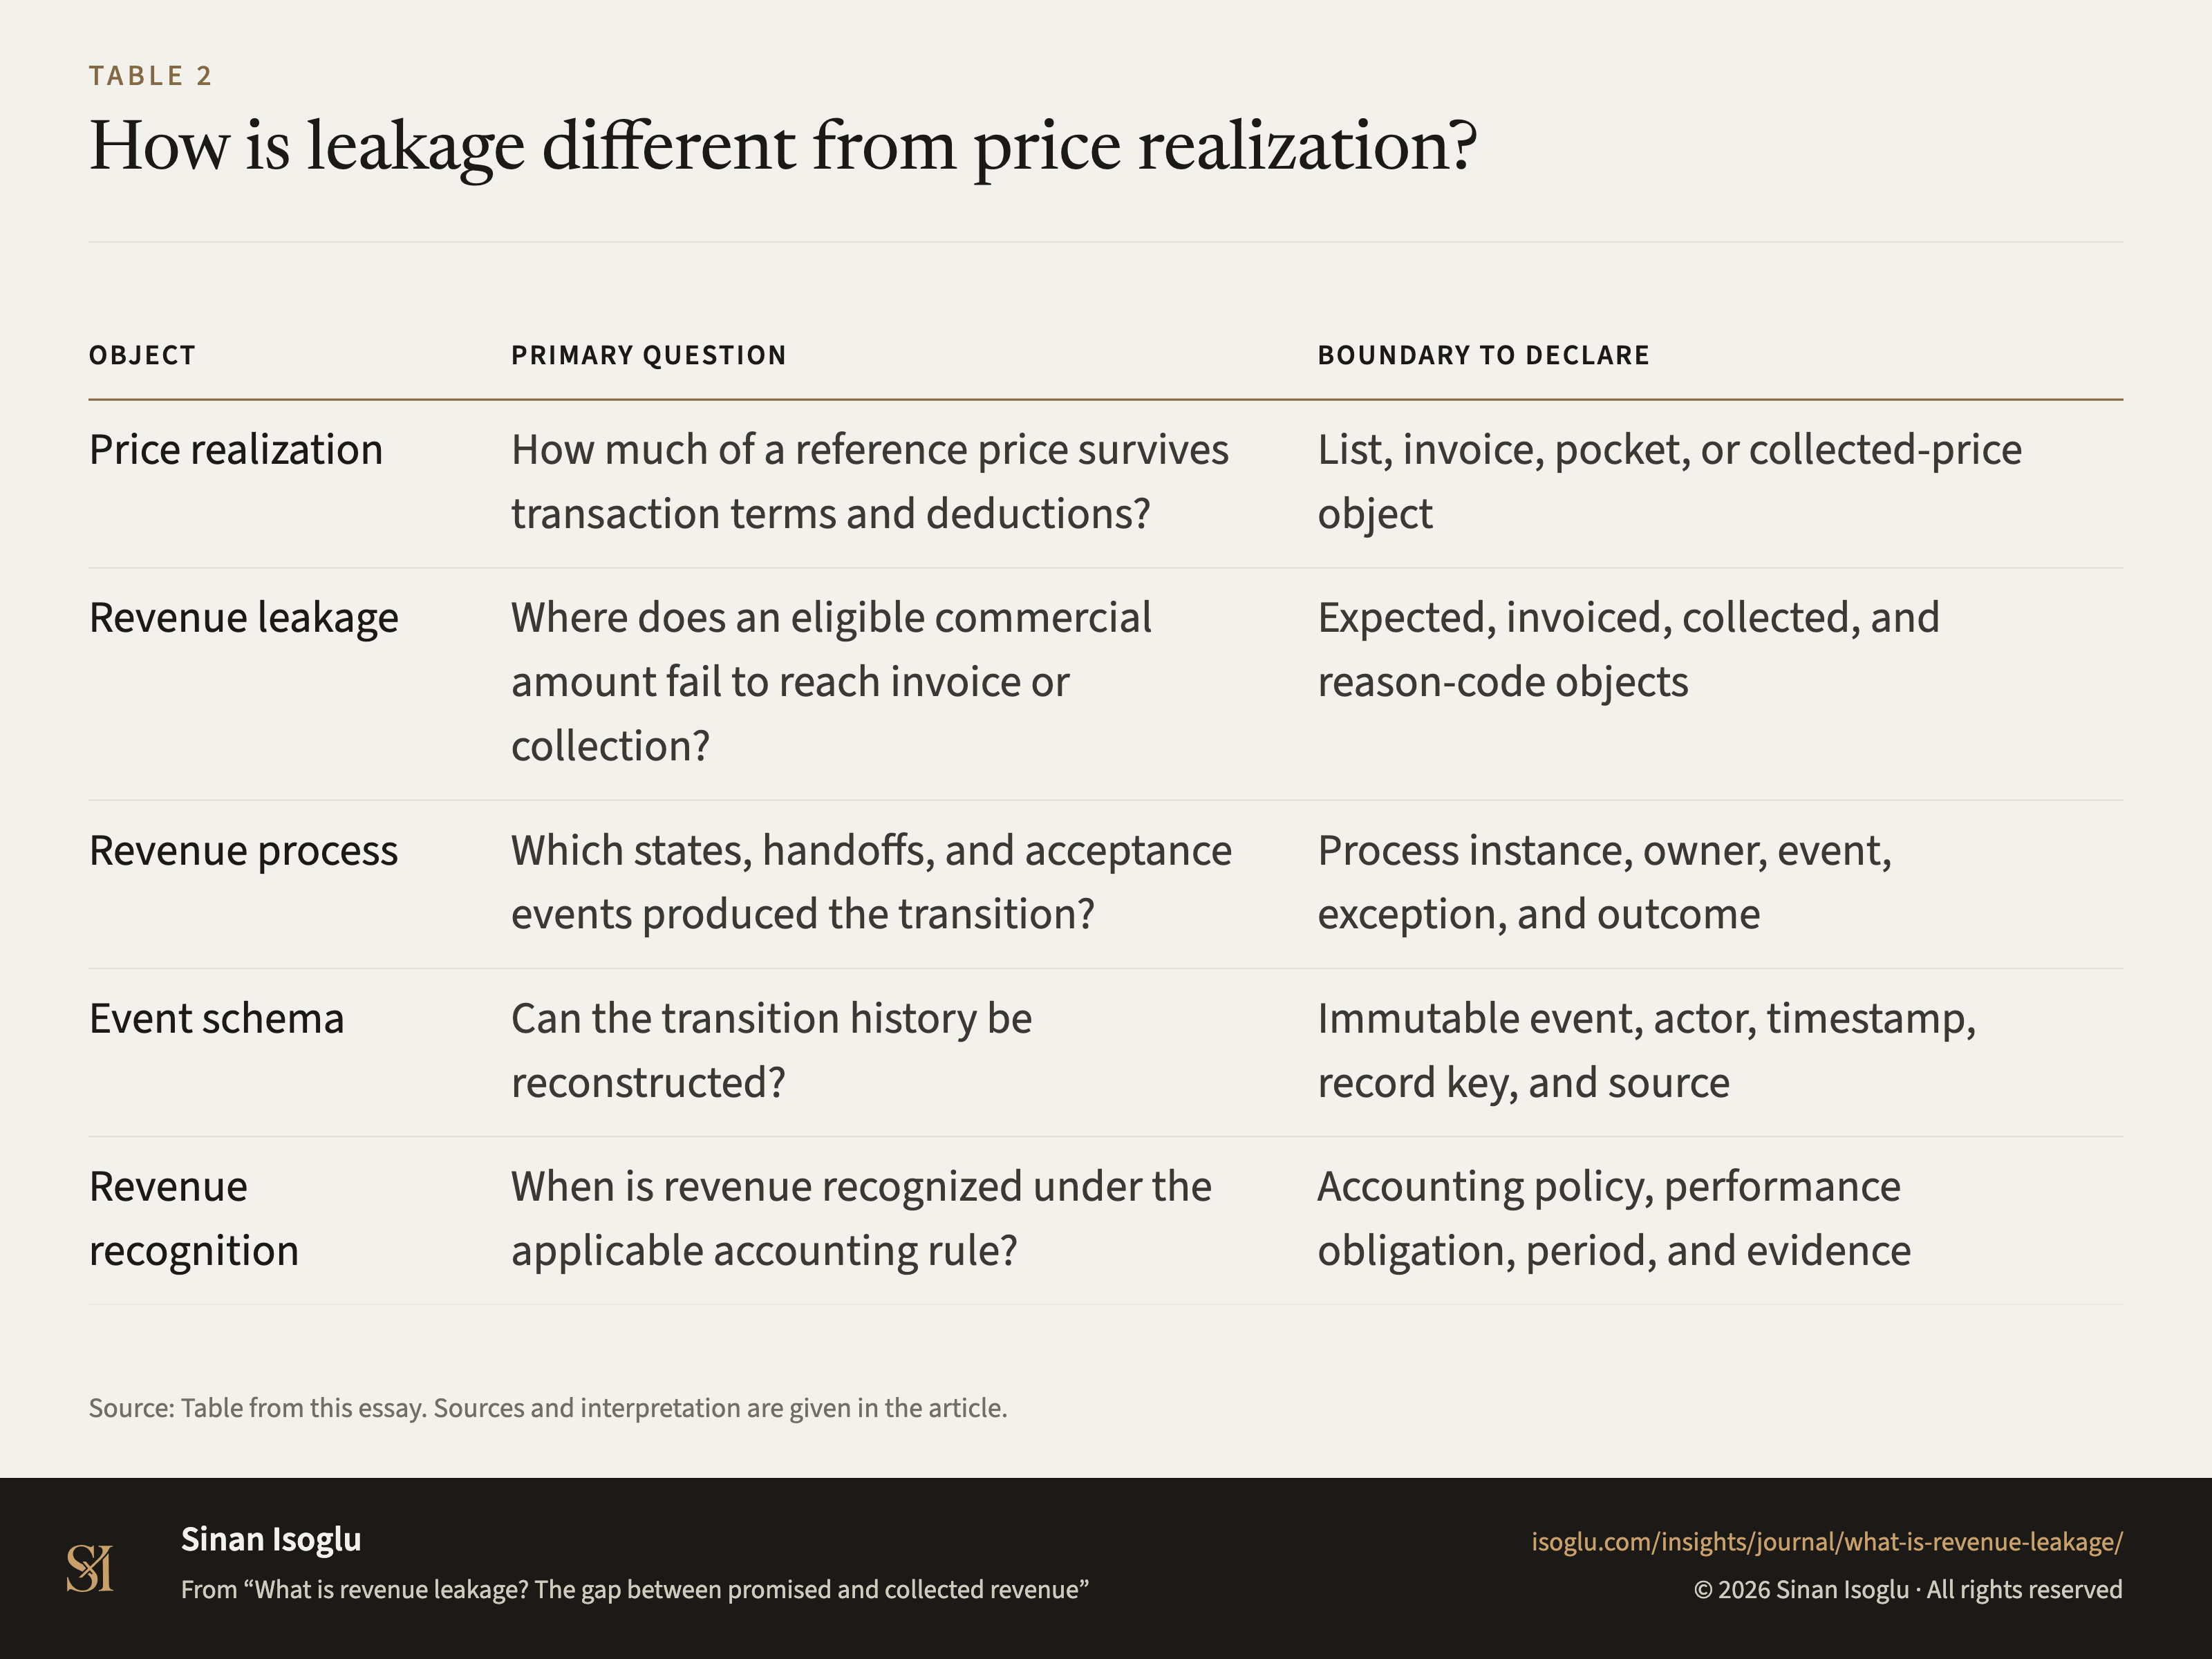
Wie unterscheidet sich Leakage von Preisrealisierung?
Tabelle 2Wie unterscheidet sich Leakage von Preisrealisierung?
| Objekt | Kernfrage | Zu erklärende Grenze |
|---|---|---|
| Preisrealisierung | Wie viel von einem Referenzpreis bleibt nach Konditionen und Abzügen übrig? | Listen-, Rechnungs-, Pocket- oder vereinnahmter Preis |
| Revenue Leakage | Wo erreicht ein berechtigter kommerzieller Betrag die Rechnung oder Zahlung nicht? | Erwarteter, fakturierter, vereinnahmter Betrag und Begründungscode |
| Revenue-Prozess | Welche Zustände, Übergaben und Annahmeereignisse haben die Veränderung erzeugt? | Prozessinstanz, Zuständigkeit, Ereignis, Ausnahme und Ergebnis |
| Event-Schema | Lässt sich die Übergangshistorie rekonstruieren? | Unveränderliches Ereignis, Akteur, Zeitstempel, Datensatzschlüssel und Quelle |
| Umsatzrealisierung nach Rechnungslegung | Wann wird Umsatz nach der geltenden Bilanzierungsregel erfasst? | Bilanzierungsrichtlinie, Leistungsverpflichtung, Periode und Nachweis |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Tabelle aus diesem Essay. Quellen und Einordnung stehen im Beitrag.
Aus dem Beitrag
Pricing & Umsatzarchitektur
Was ist Revenue Leakage? Die Lücke zwischen versprochenem und vereinnahmtem Umsatz
Revenue Leakage ist eine Abstimmungslücke, nicht einfach ein Rabatt: Benennen Sie erwarteten Umsatz, Rechnung, Zahlung, Begründungscode und Prüfgrenze.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
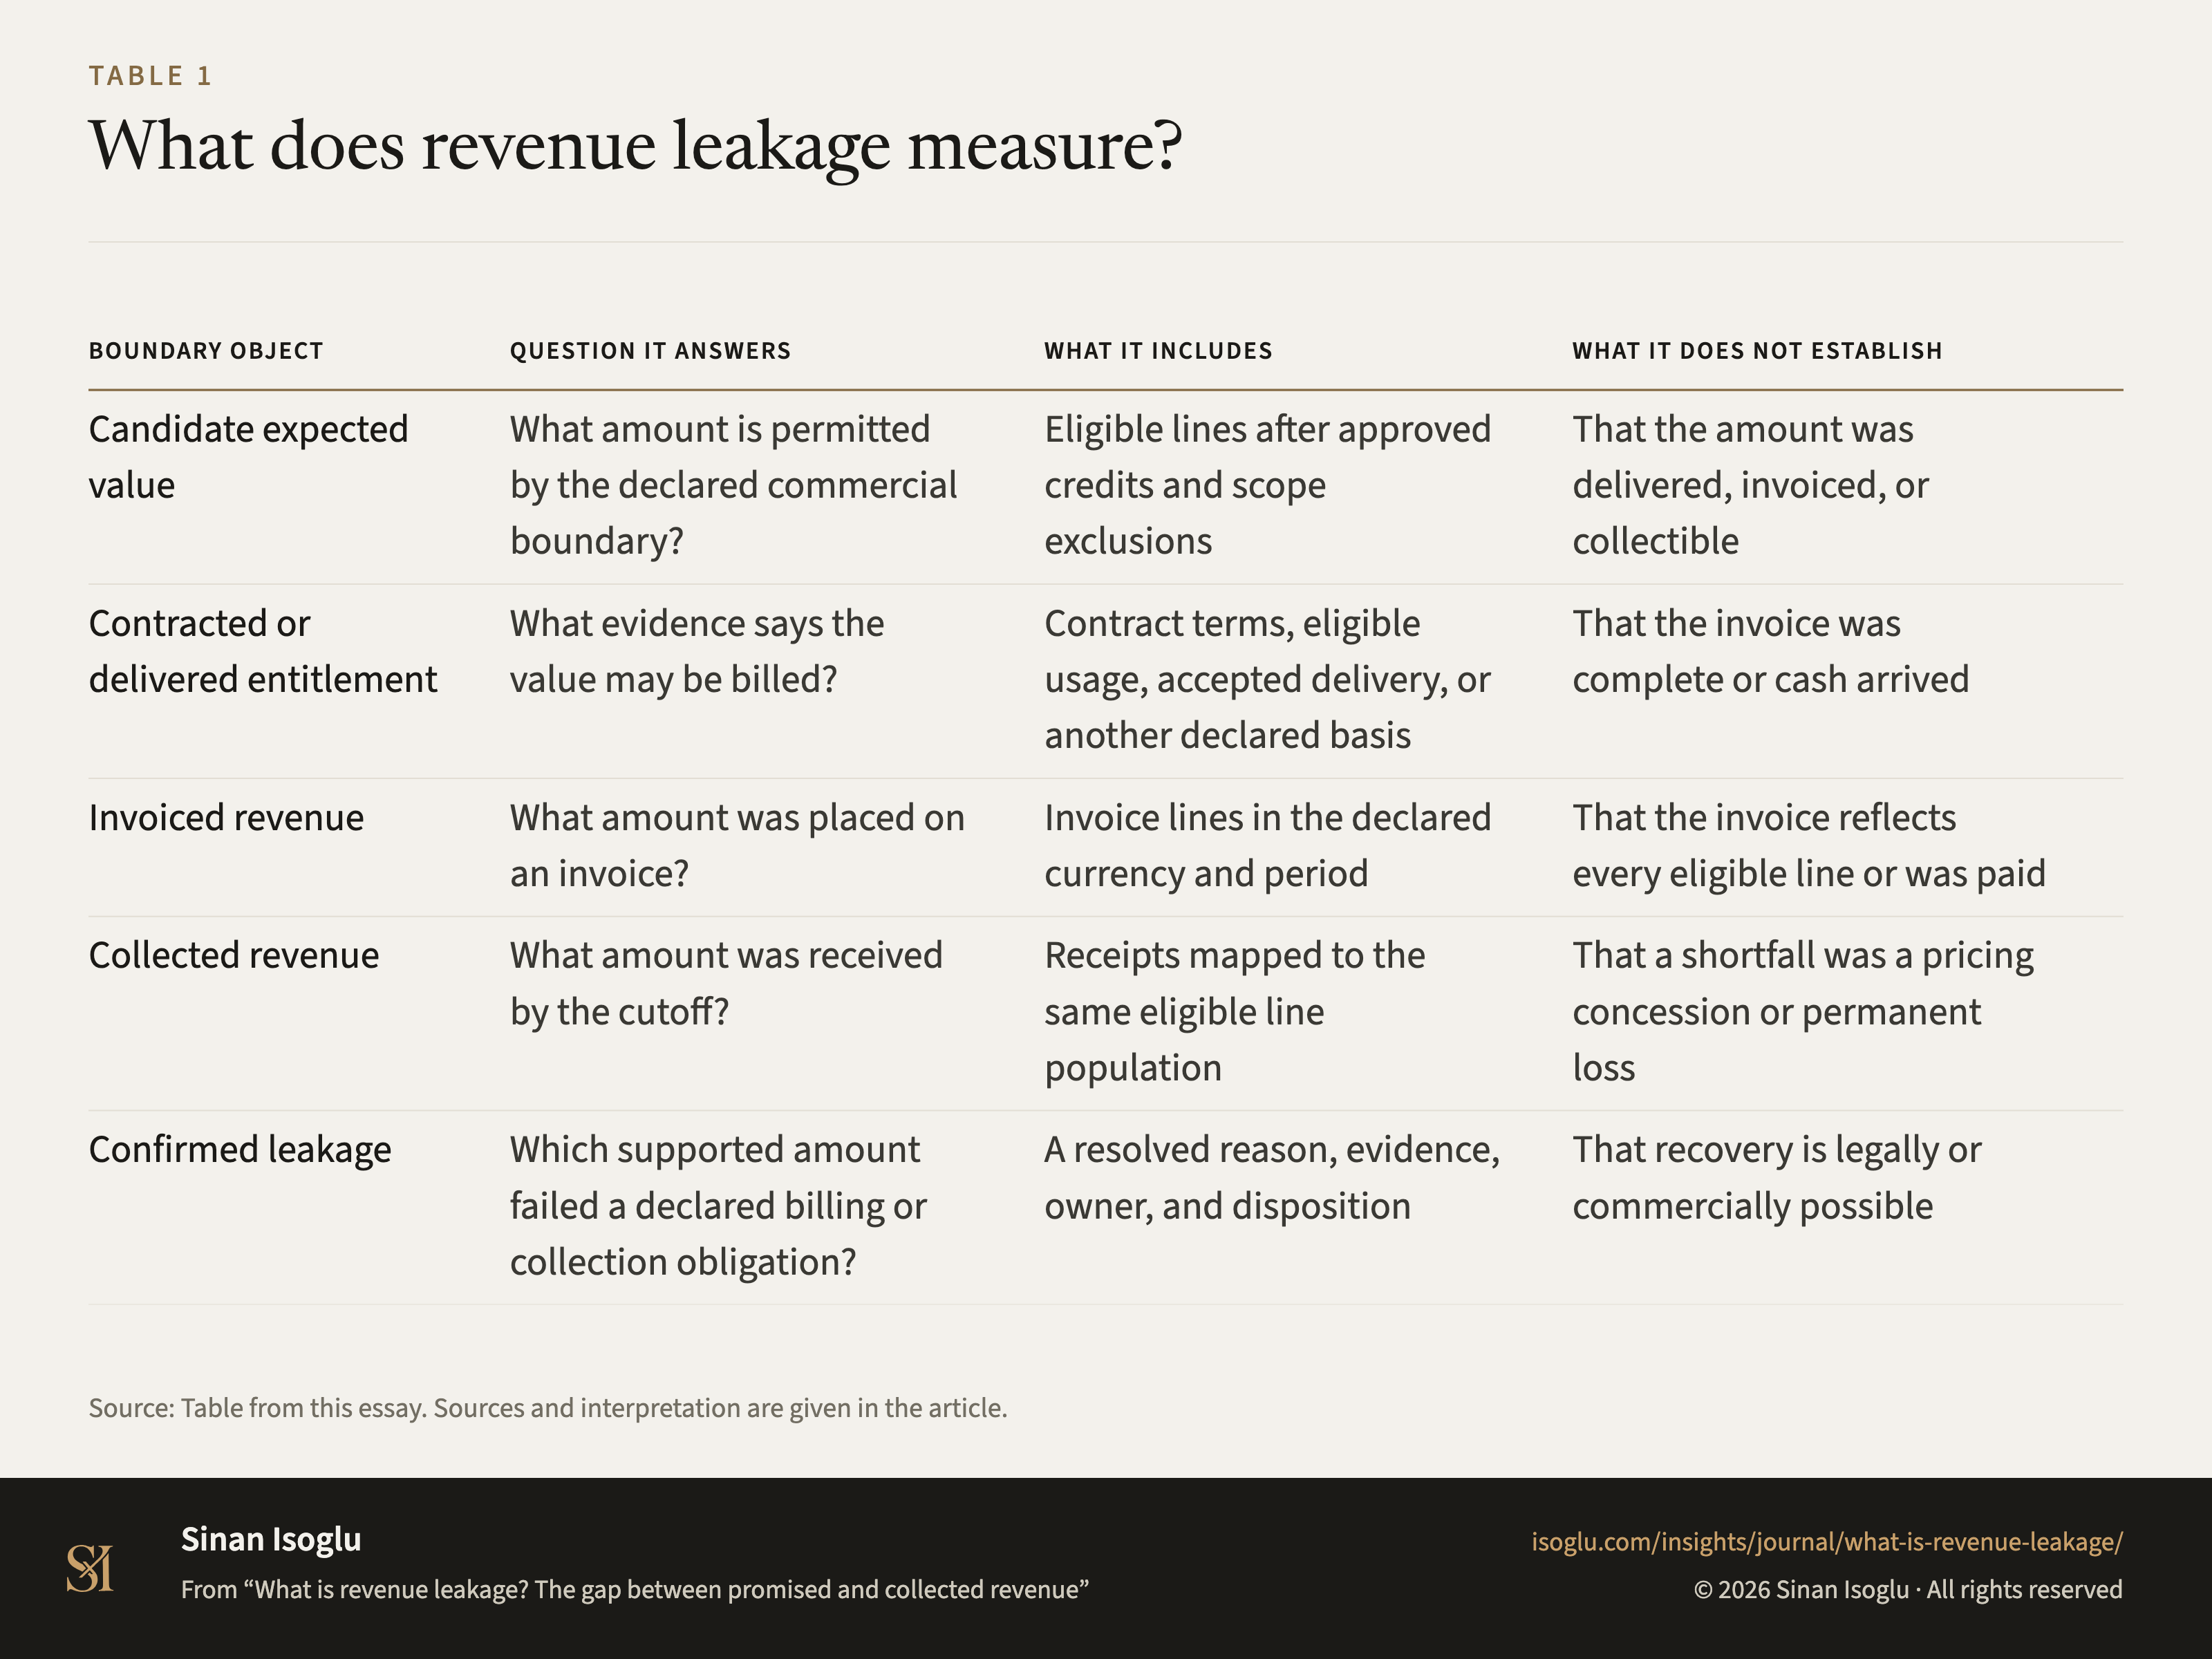
Tabelle 1Tabelle
Was misst Revenue Leakage?
Was ist Revenue Leakage? Die Lücke zwischen versprochenem und vereinnahmtem Umsatz
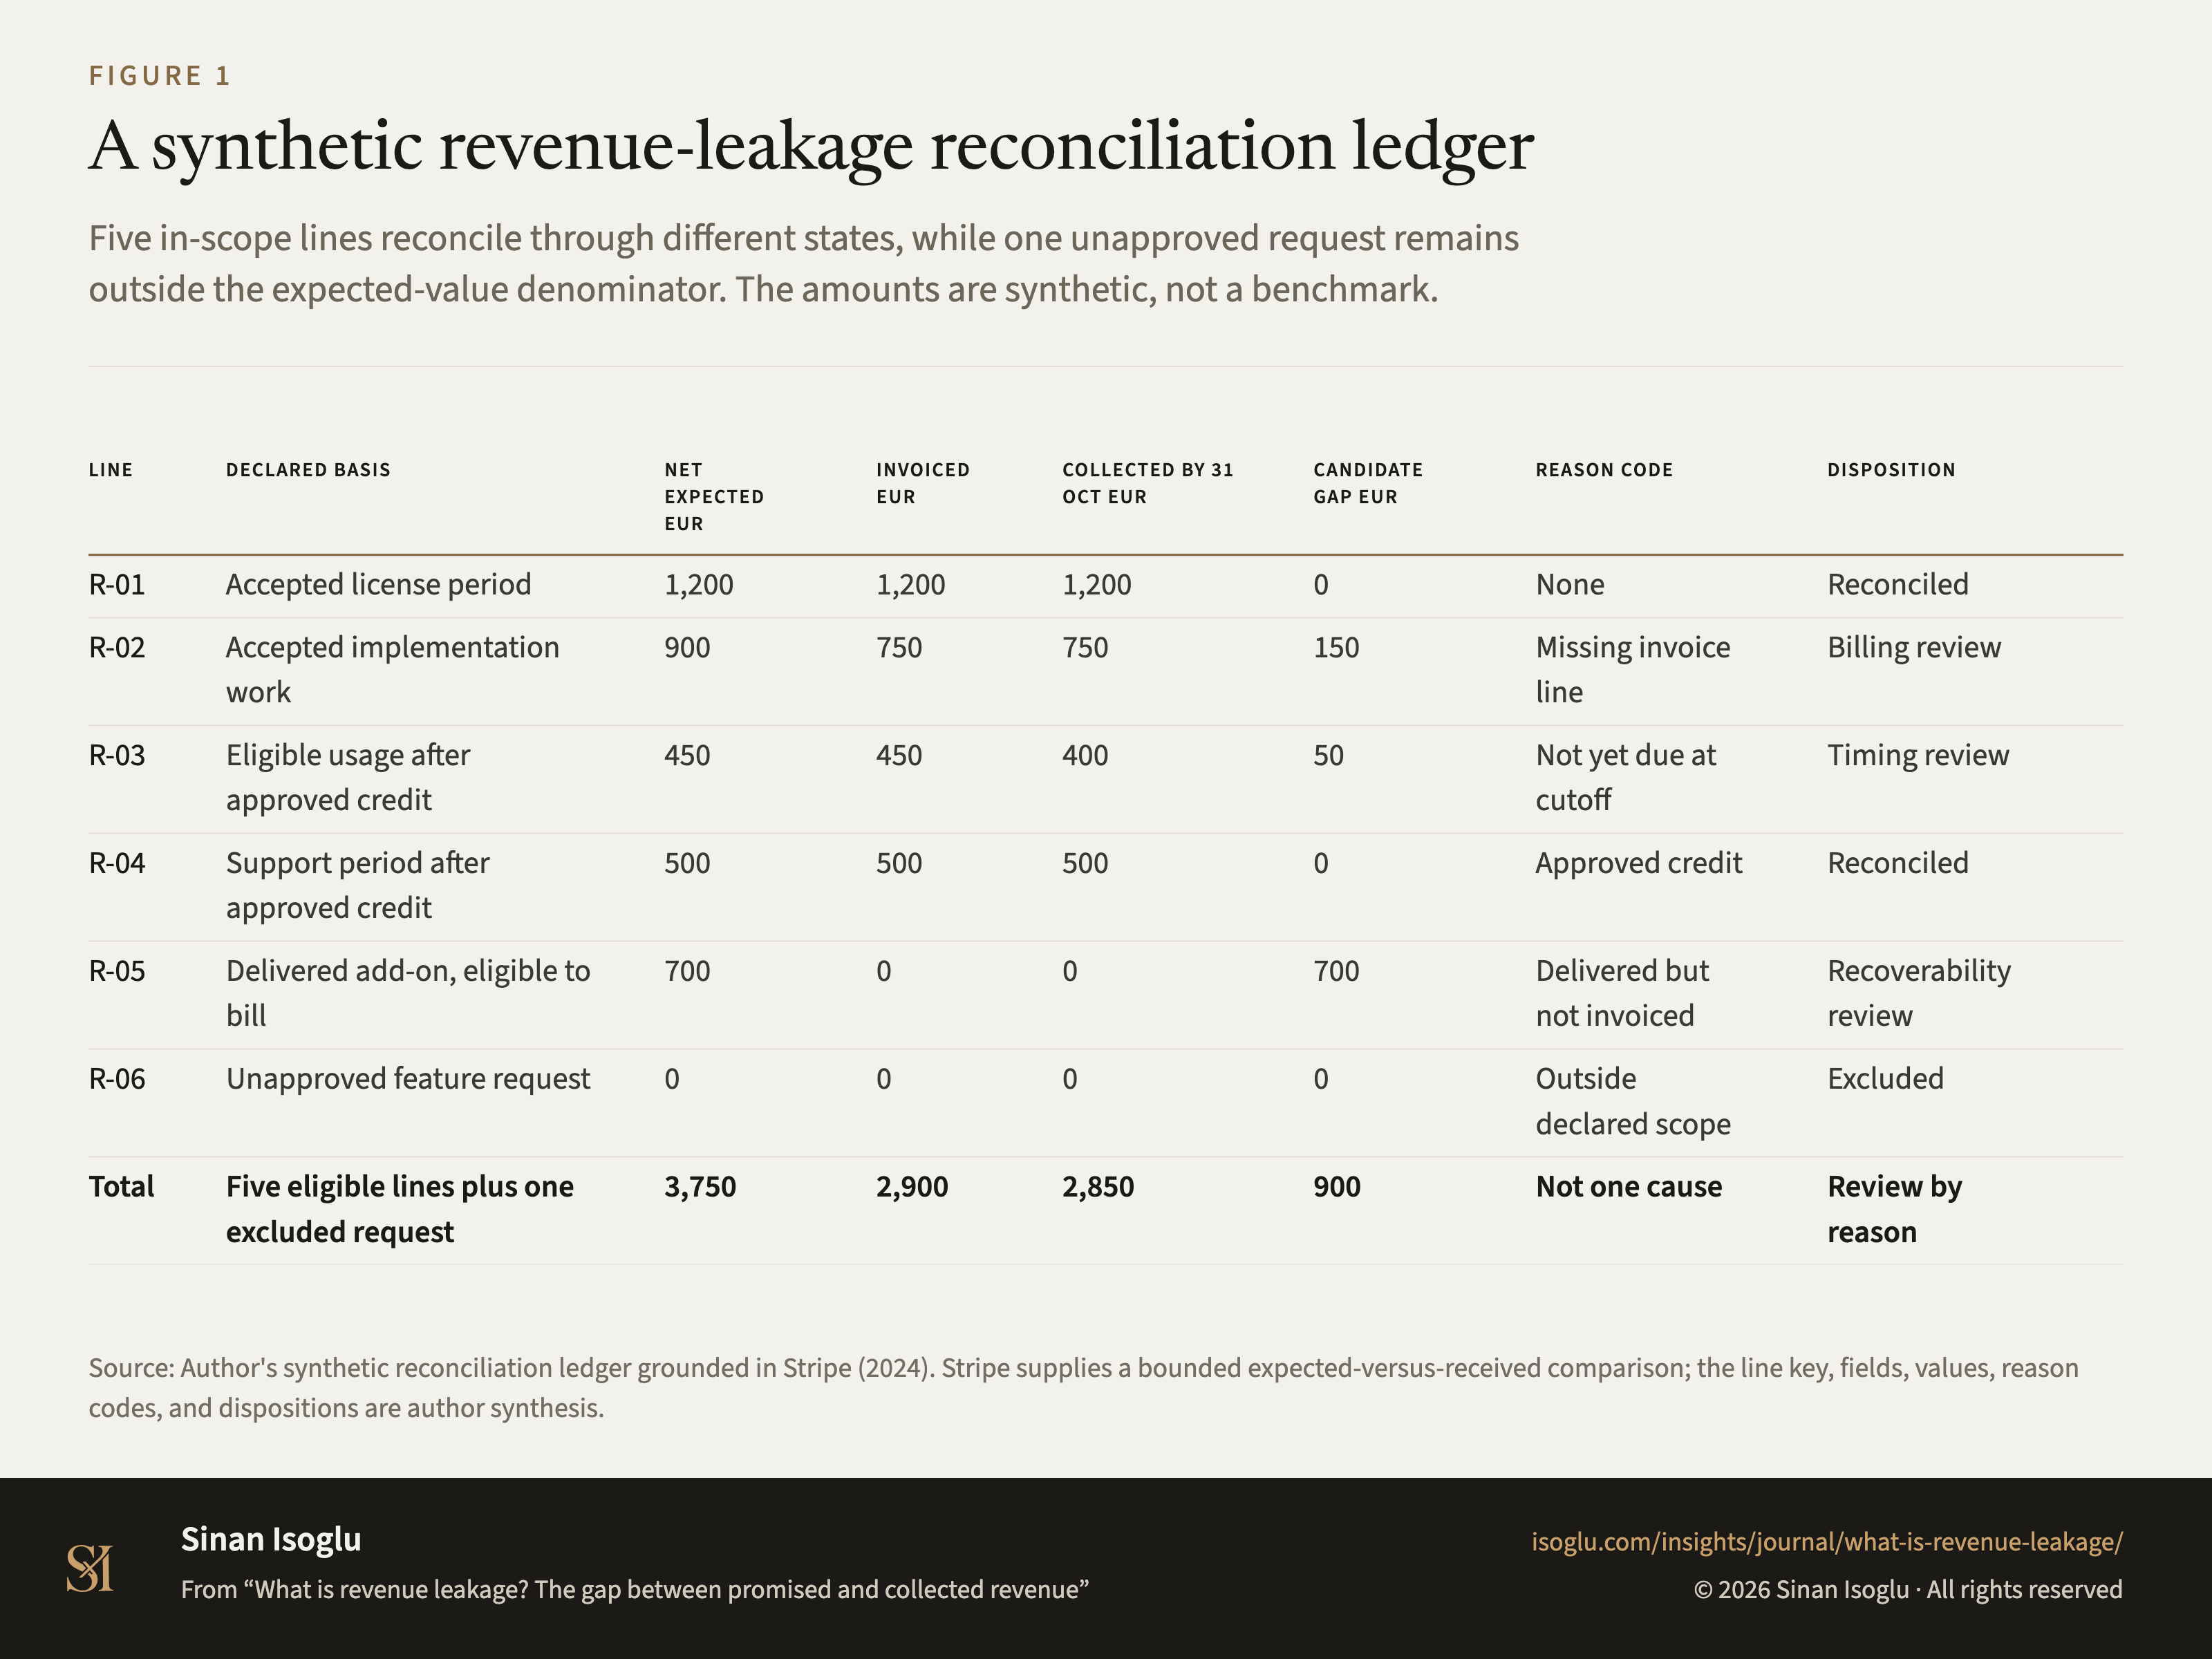
Abbildung 1Grafik
Ein synthetisches Abstimmungsledger für Revenue Leakage
Was ist Revenue Leakage? Die Lücke zwischen versprochenem und vereinnahmtem Umsatz
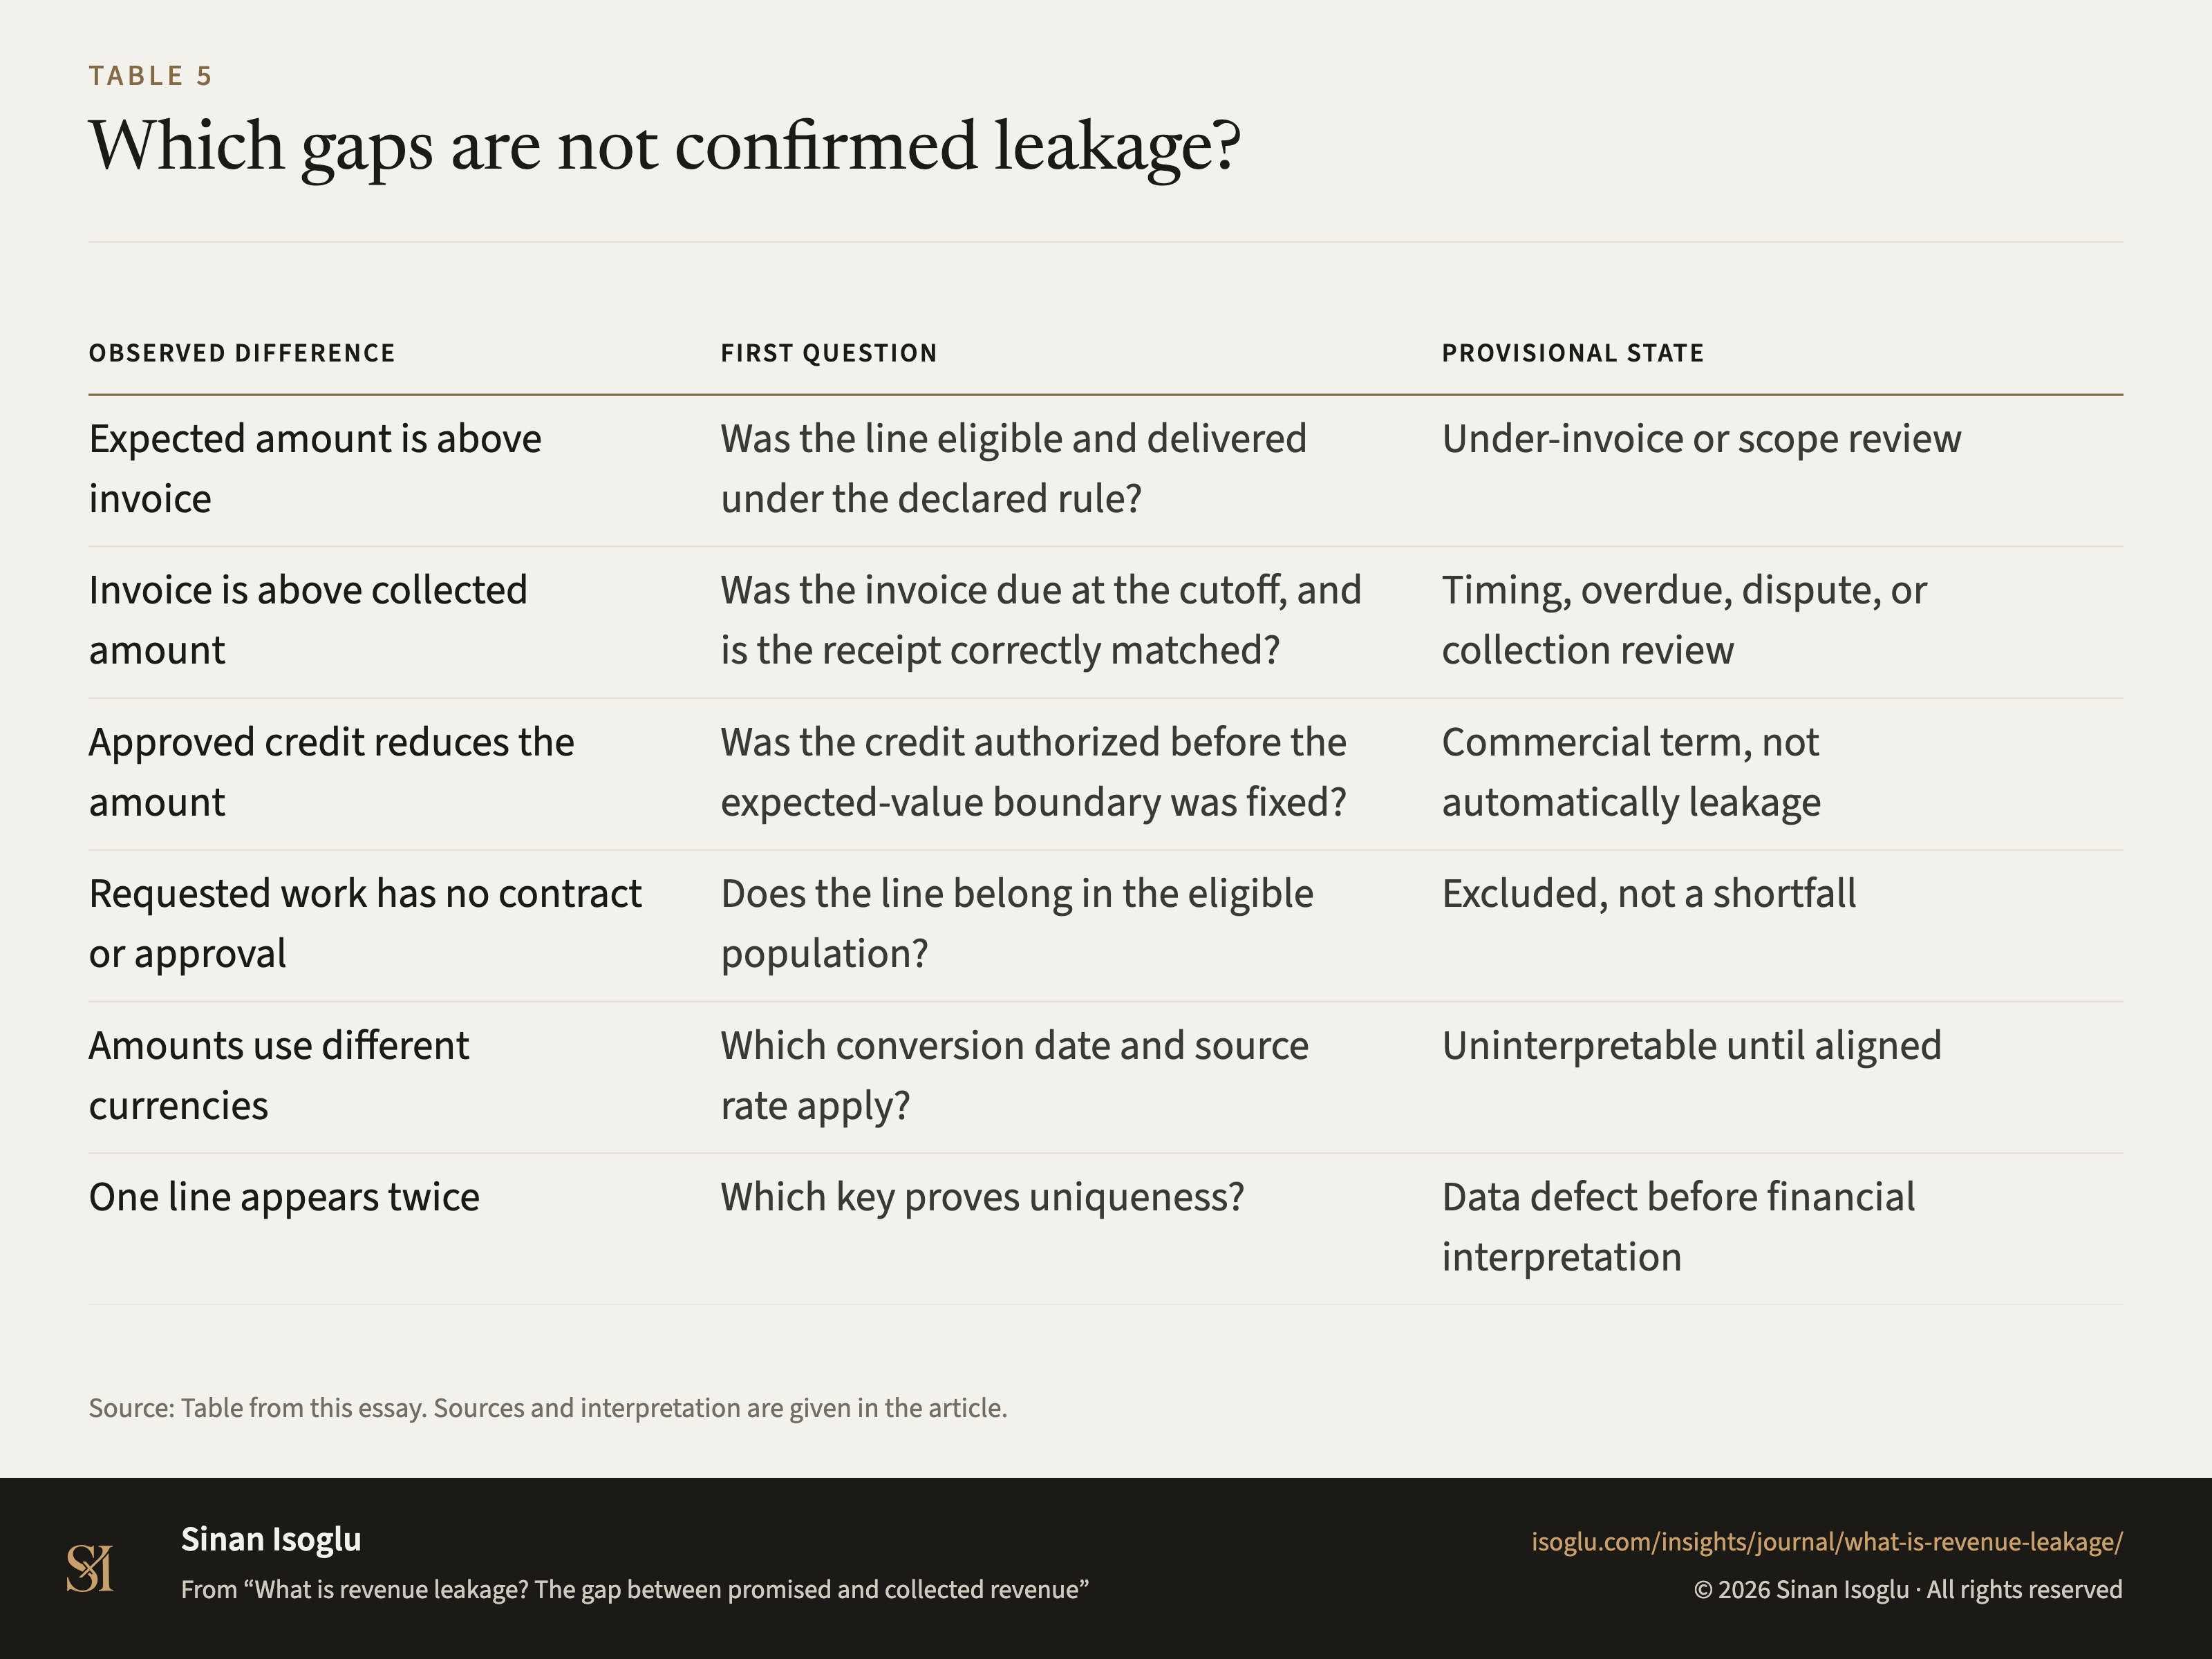
Tabelle 4Tabelle
Welche Lücken sind noch keine bestätigte Leakage?
Was ist Revenue Leakage? Die Lücke zwischen versprochenem und vereinnahmtem Umsatz
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.