Abbildung 1Aus „Was ist Growth Accounting? Neue, gehaltene, ausgeweitete und verlorene Umsätze trennen“
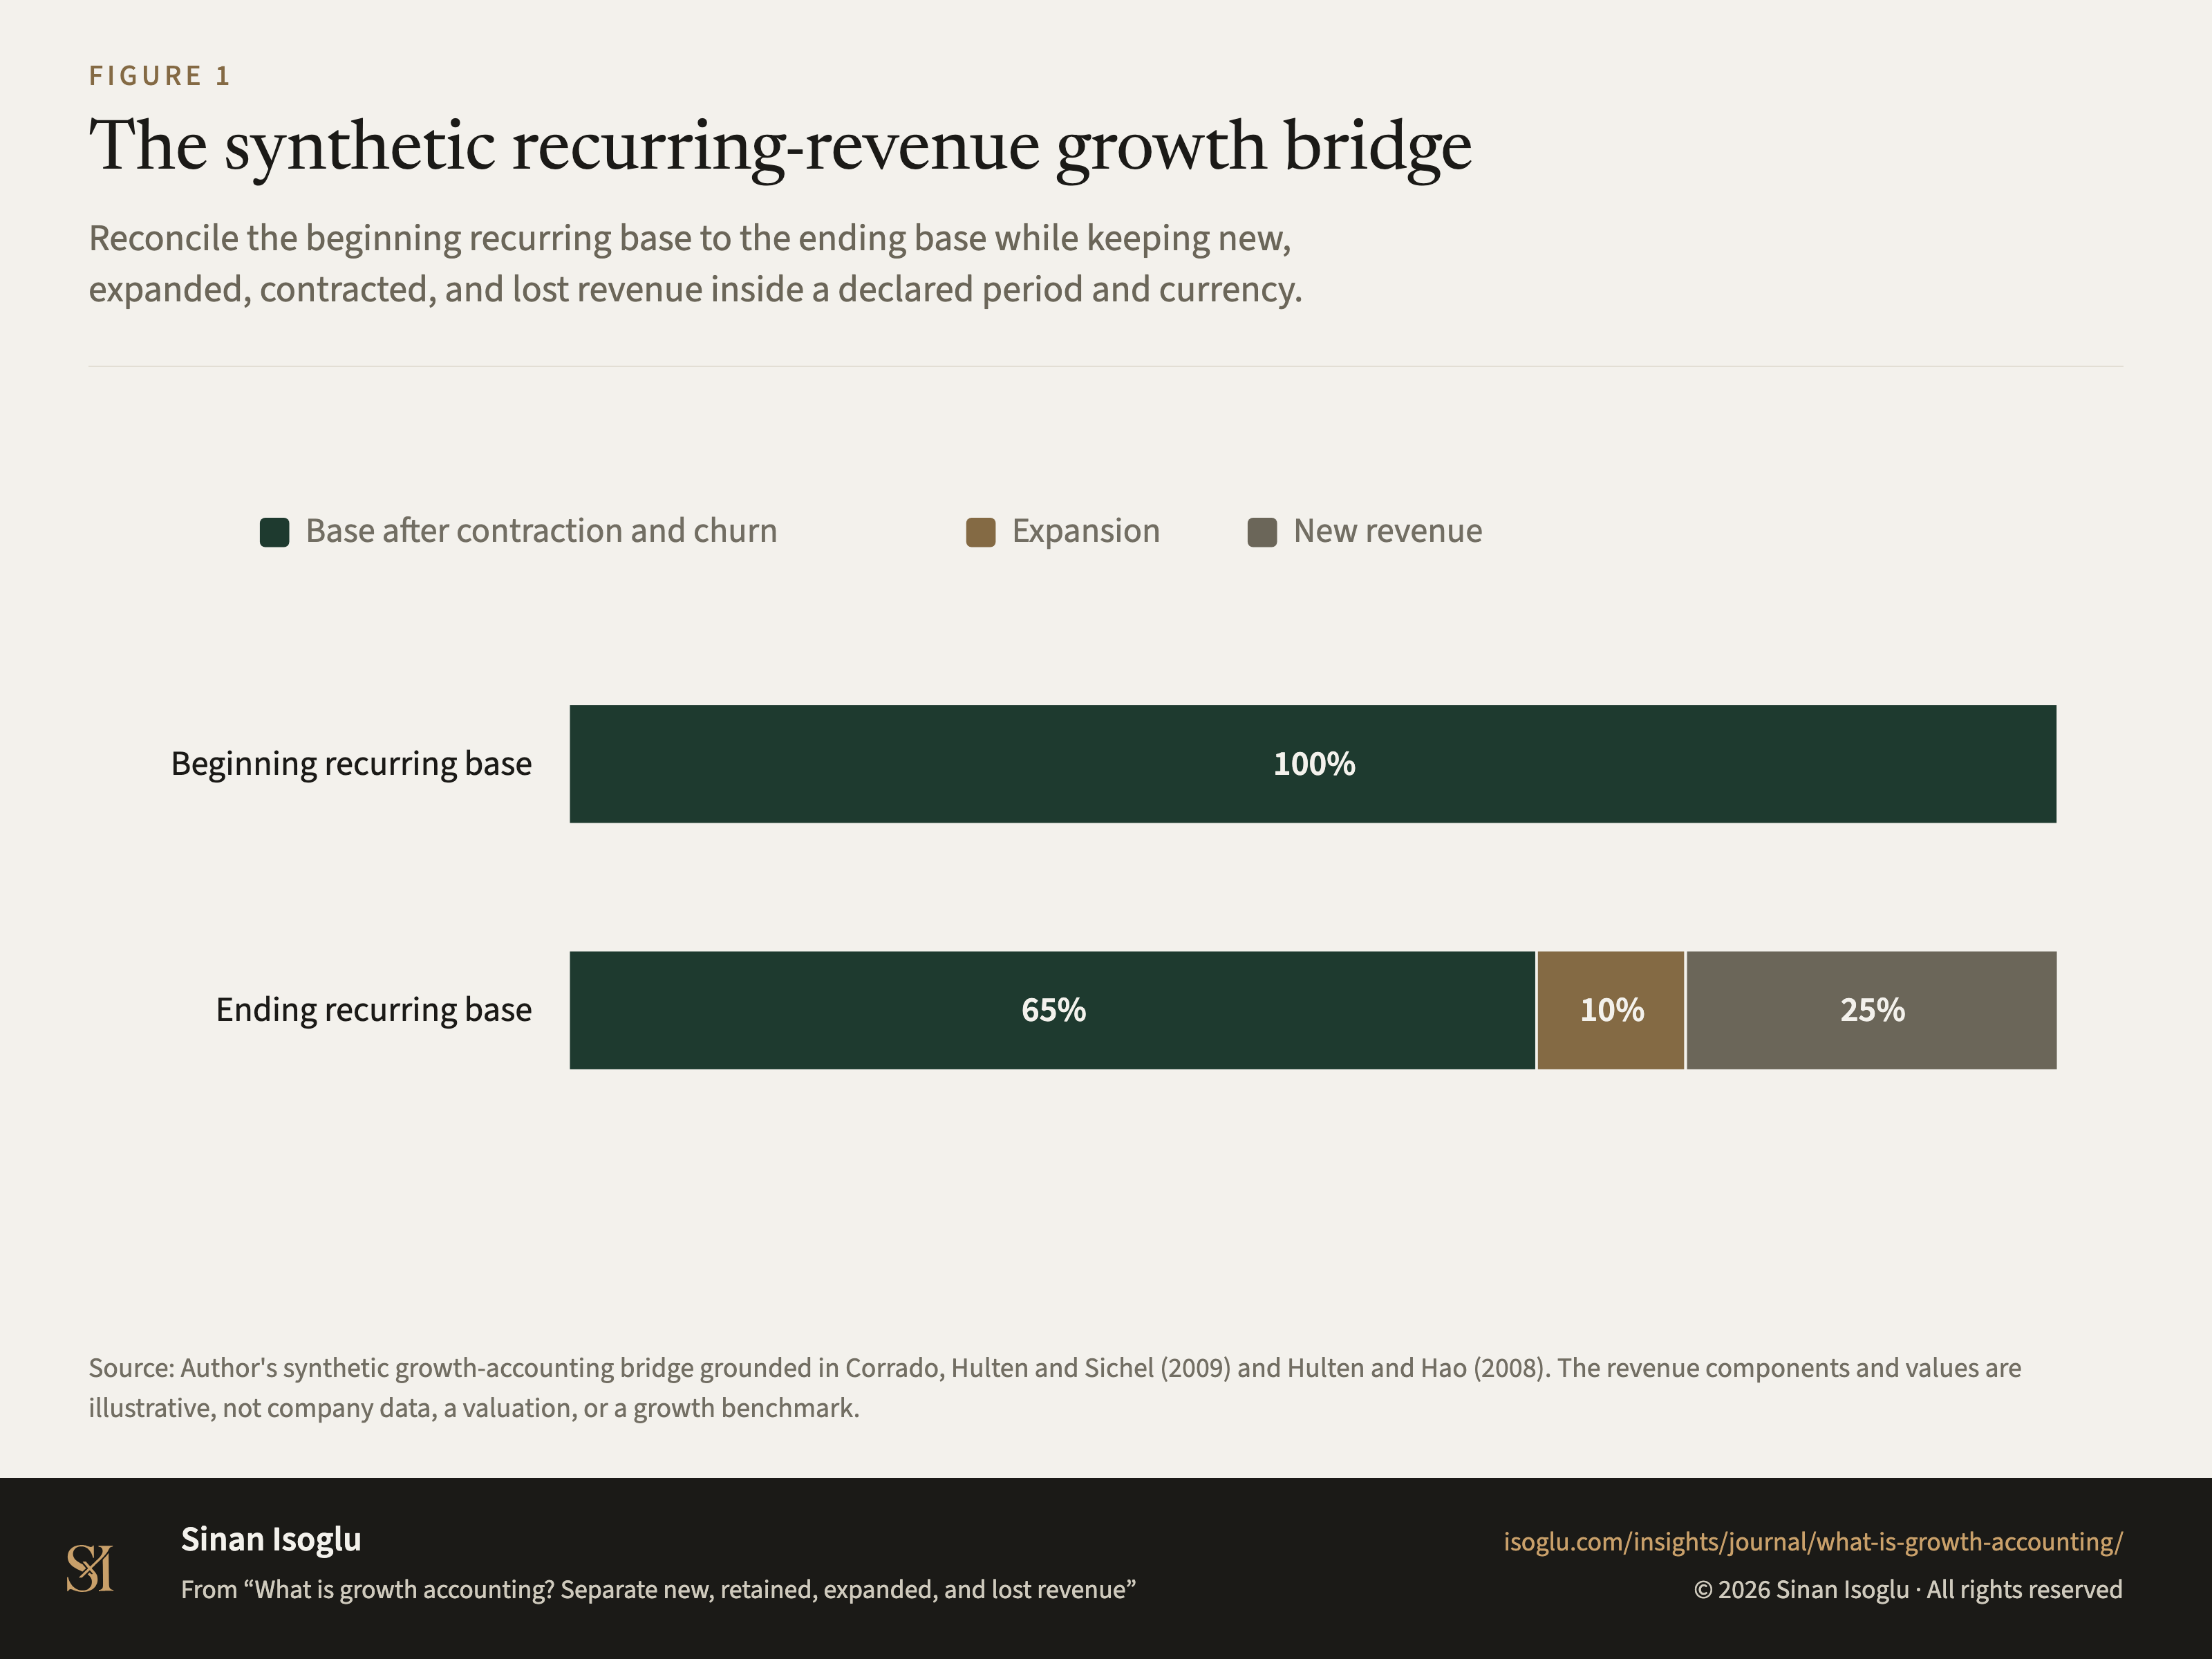
Die synthetische Brücke für wiederkehrenden Umsatz
Gleichen Sie die wiederkehrende Anfangsbasis mit der Endbasis ab und halten Sie neue, ausgeweitete, geschrumpfte und verlorene Umsätze in einer erklärten Periode und Währung sichtbar.
Abbildung 1Die synthetische Brücke für wiederkehrenden Umsatz
Quelle: Synthetische Growth-Accounting-Brücke des Autors auf Grundlage von Corrado, Hulten und Sichel (2009) sowie Hulten und Hao (2008). Umsatzkomponenten und Werte sind illustrativ, keine Unternehmensdaten, Bewertung oder Wachstumsbenchmark.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- B G04-OWN-C1 Growth accounting reconciles a beginning recurring-revenue base to an ending base through new, expansion, contraction, and churnAuthor framework grounded in CHS09-C1 and CHS09-C2
- B G04-OWN-C2 New, retained, expanded, contracted, and lost revenue are separate components under a declared period, currency, unit, and revenue boundaryAuthor taxonomy
- B G04-OWN-C3 Ending recurring revenue equals beginning revenue plus new and expansion minus contraction and churn under the declared boundaryAuthor identity
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Wachstum, das sich potenziert
Was ist Growth Accounting? Neue, gehaltene, ausgeweitete und verlorene Umsätze trennen
Growth Accounting gleicht wiederkehrenden Umsatz über neue, ausgeweitete, geschrumpfte und verlorene Komponenten ab. Umsatz und Kunden getrennt halten.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
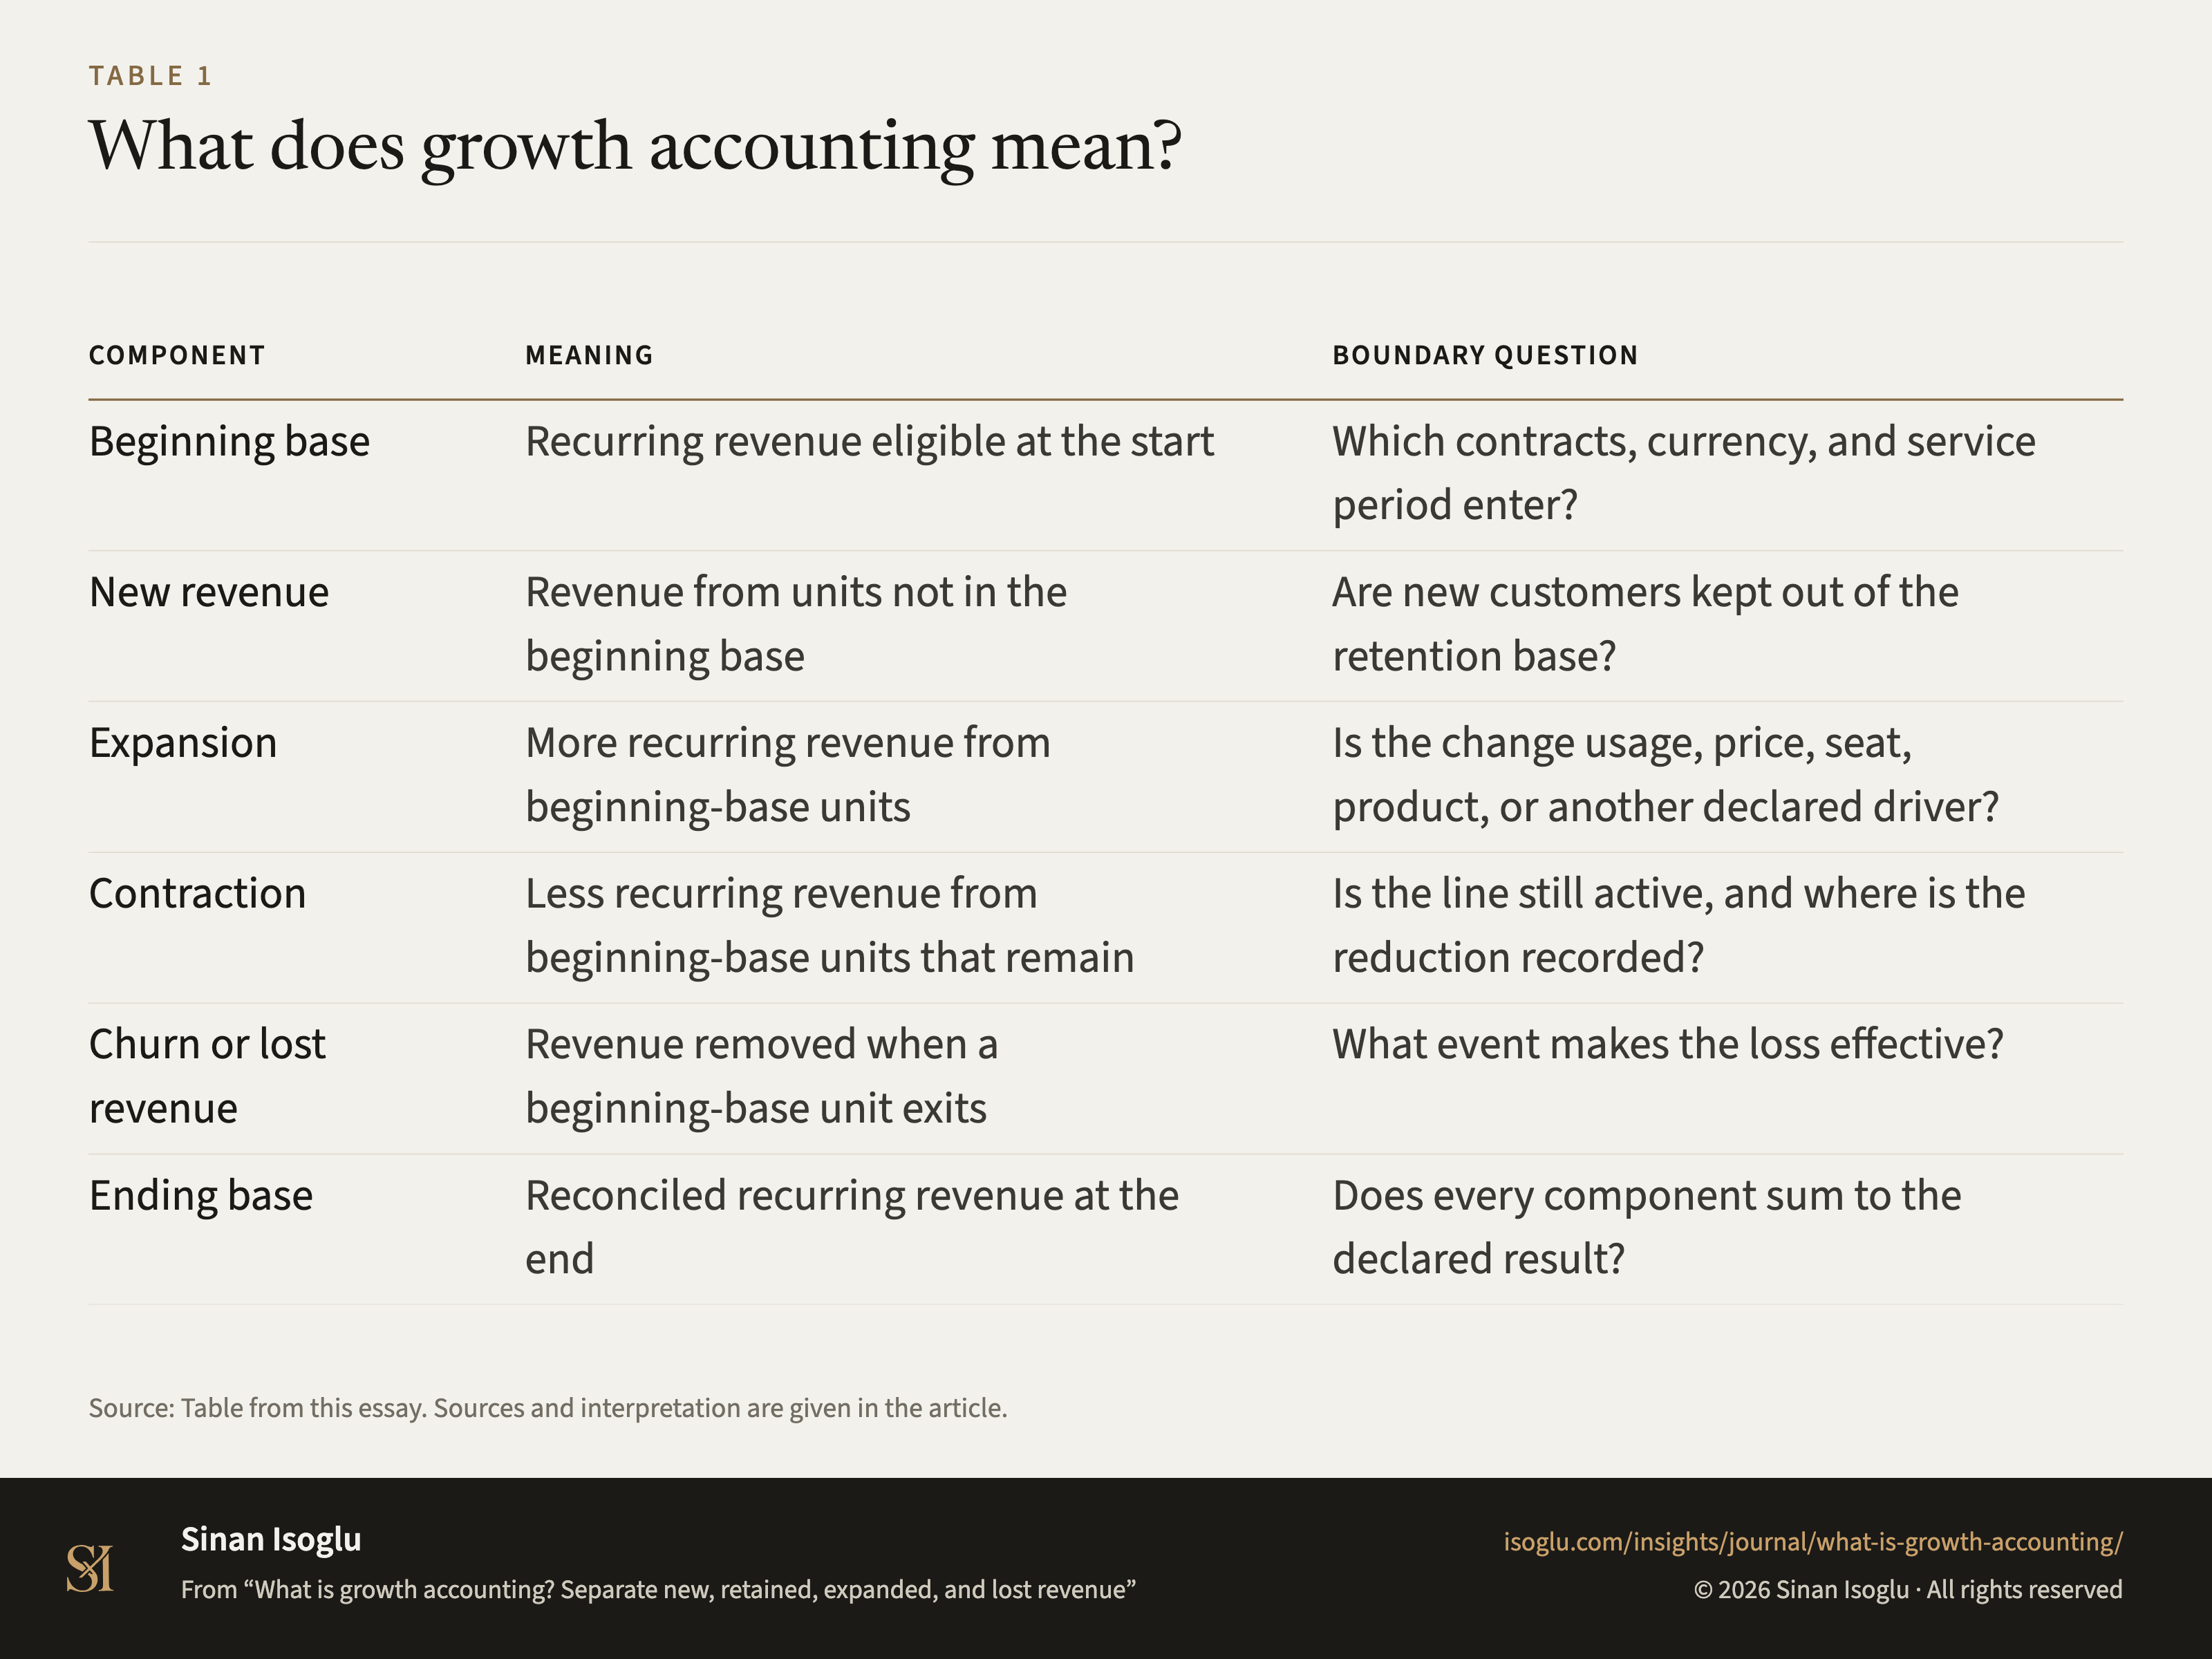
Tabelle 1Tabelle
Was bedeutet Growth Accounting?
Was ist Growth Accounting? Neue, gehaltene, ausgeweitete und verlorene Umsätze trennen
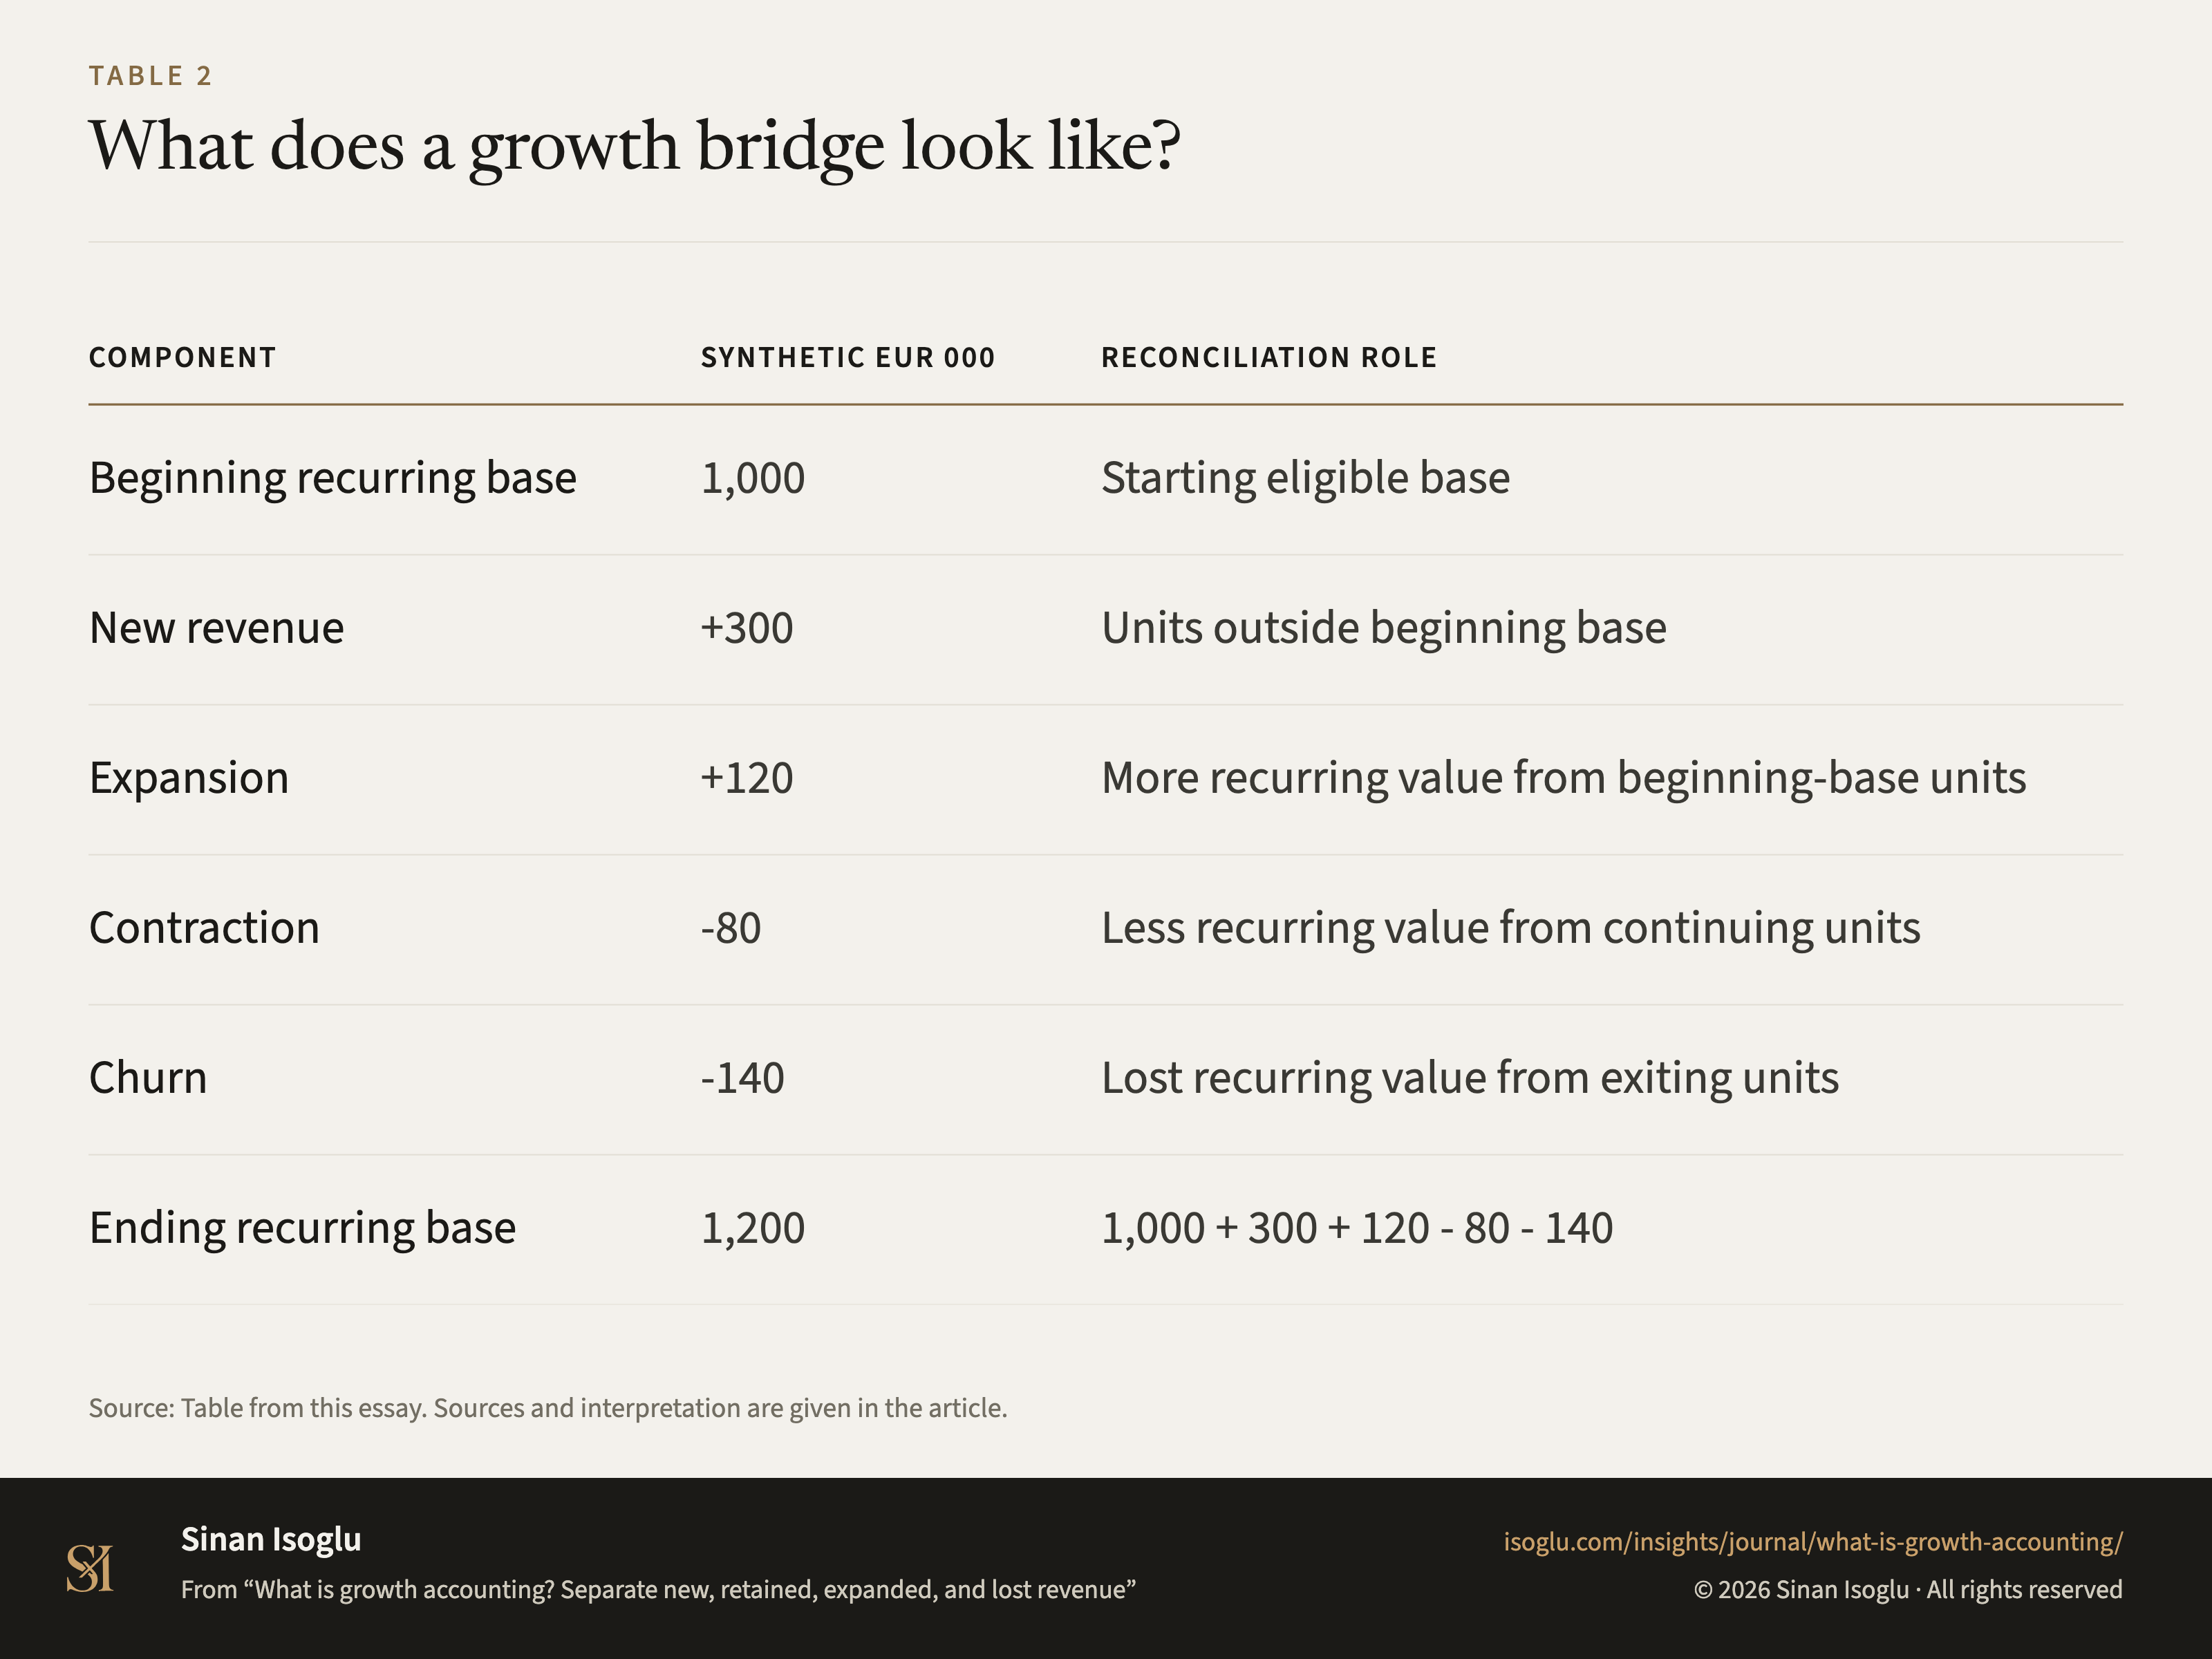
Tabelle 2Tabelle
Wie sieht eine Wachstumsbrücke aus?
Was ist Growth Accounting? Neue, gehaltene, ausgeweitete und verlorene Umsätze trennen
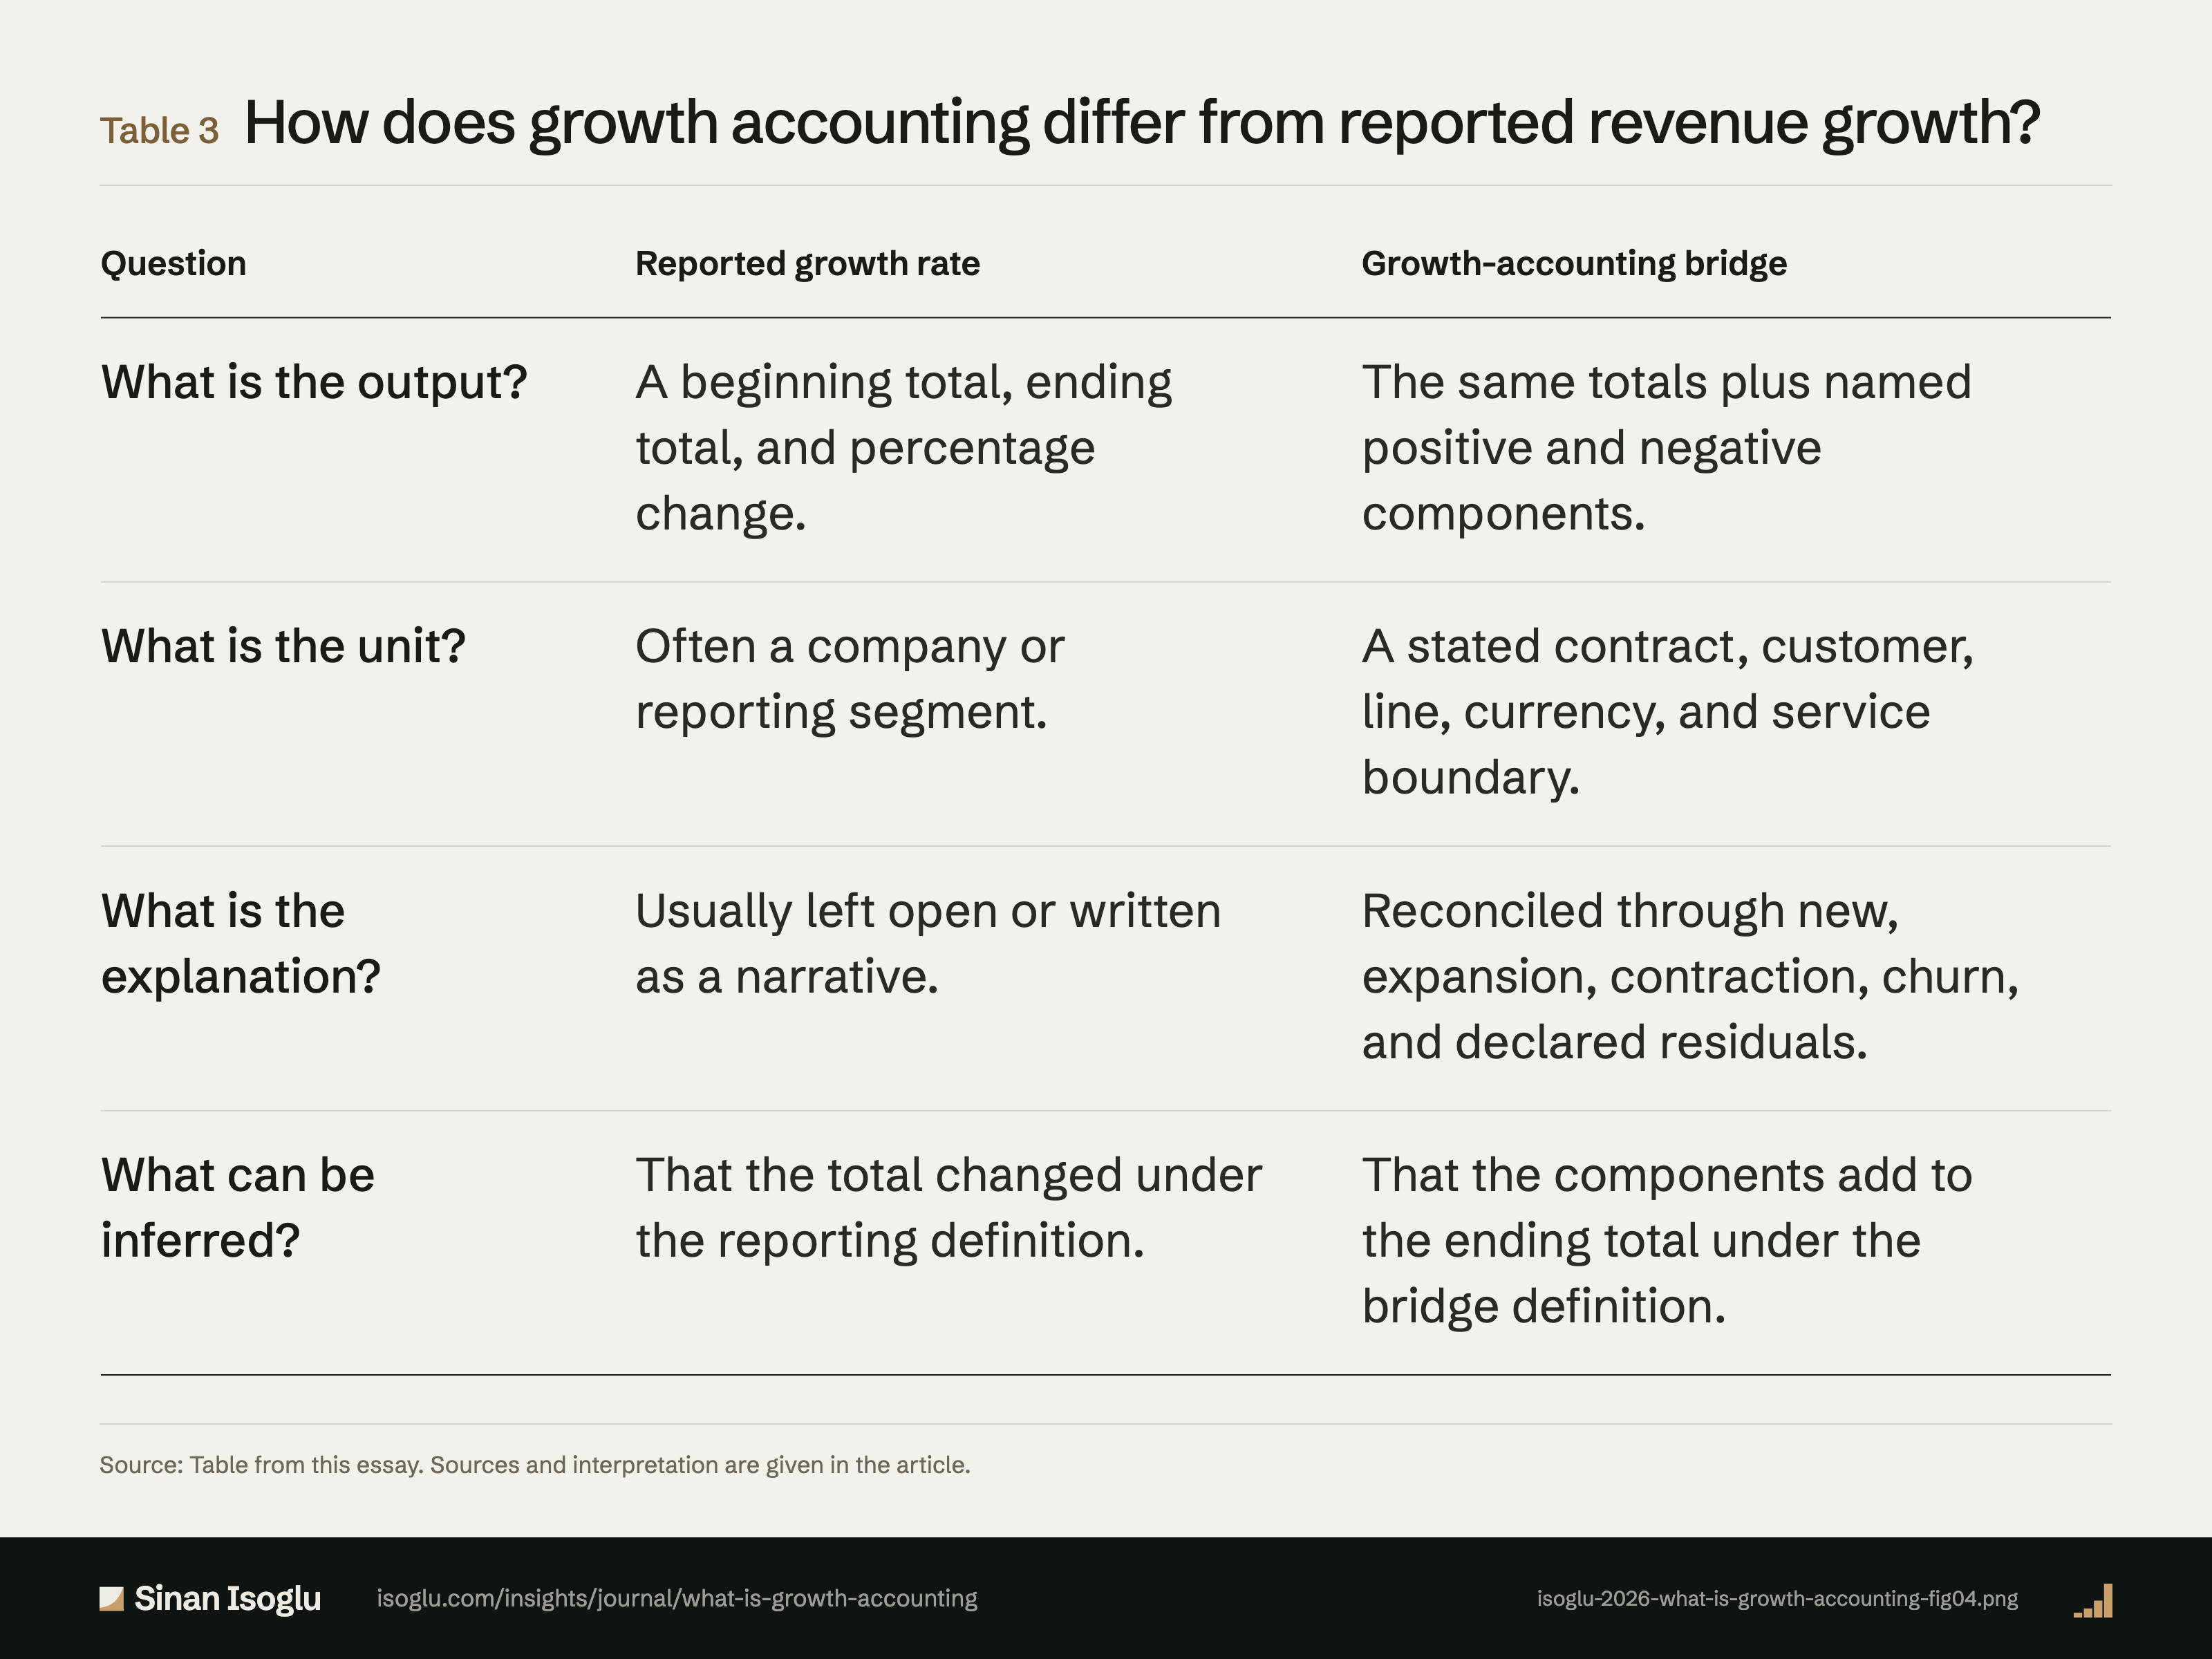
Tabelle 3Tabelle
Wie unterscheidet sich Growth Accounting vom berichteten Umsatzwachstum?
Was ist Growth Accounting? Neue, gehaltene, ausgeweitete und verlorene Umsätze trennen
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.