Abbildung 2Aus „Verrechnungspreis und Marktpreis sind verschiedene Objekte“
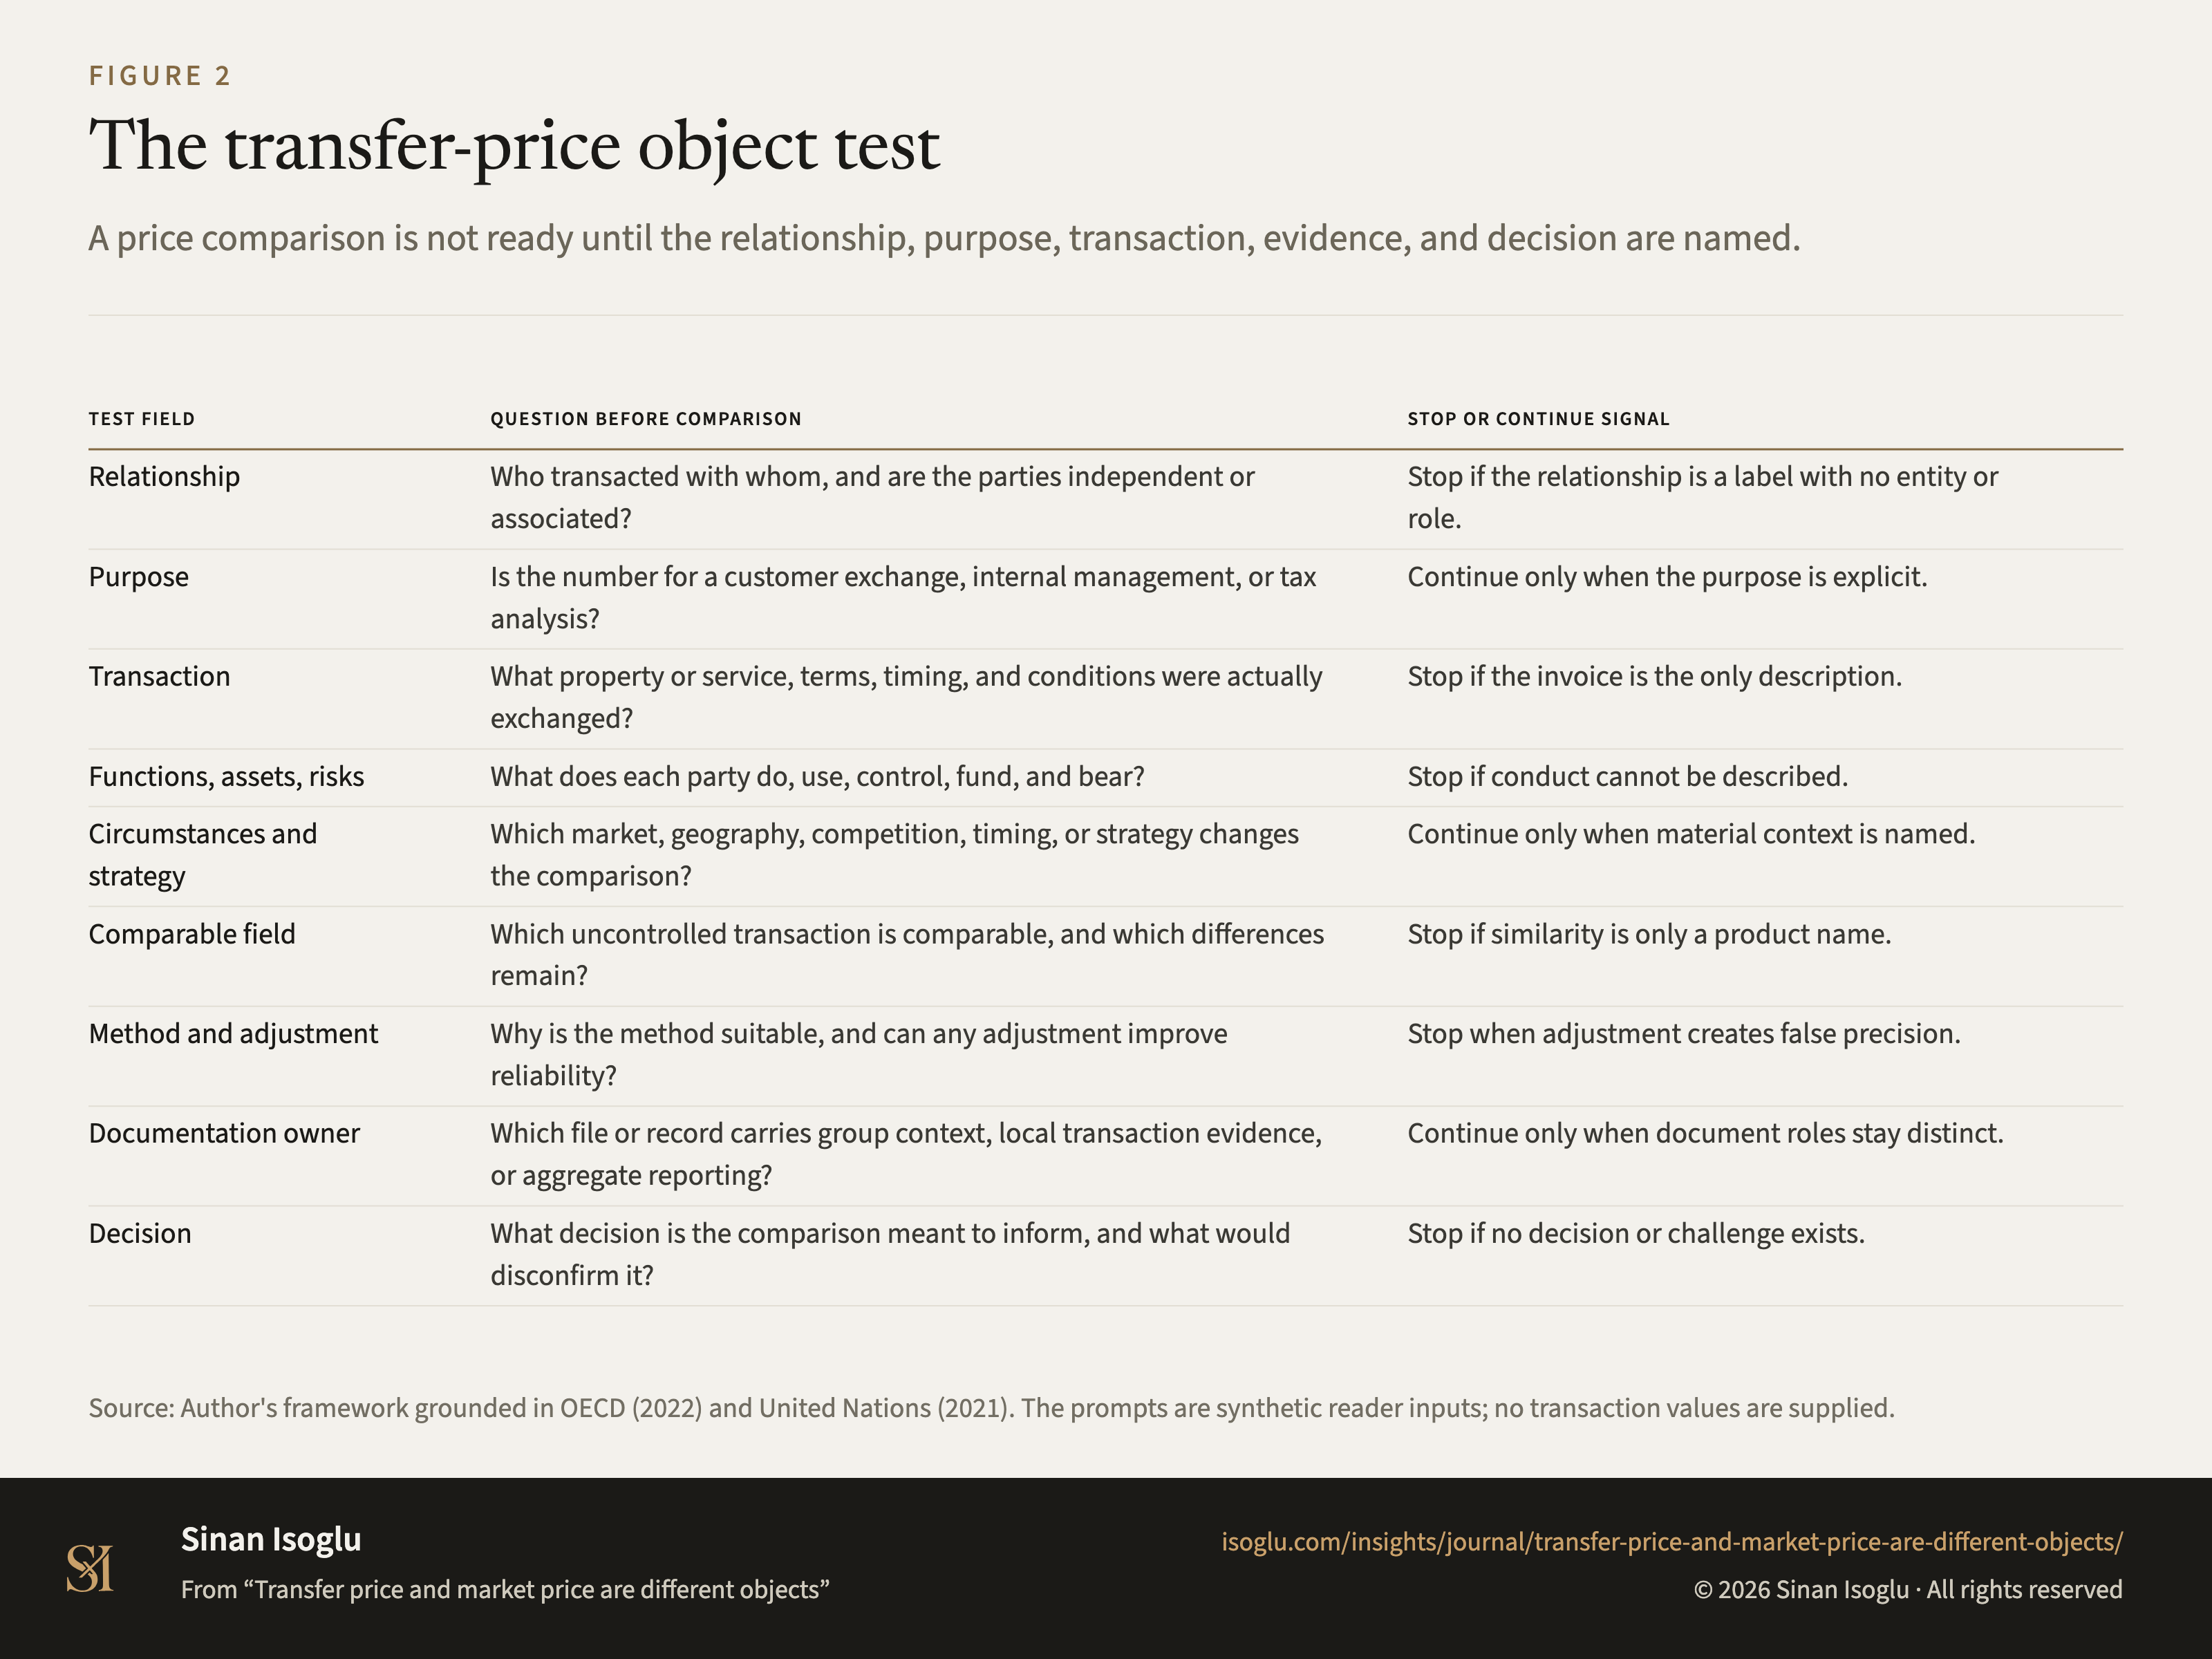
Der Objekttest für Verrechnungspreise
Ein Preisvergleich ist erst bereit, wenn Beziehung, Zweck, Transaktion, Evidenz und Entscheidung benannt sind.
Abbildung 2Der Objekttest für Verrechnungspreise
| Prüffeld | Frage vor dem Vergleich | Signal zum Stoppen oder Fortsetzen |
|---|---|---|
| Beziehung | Wer hat mit wem gehandelt, und sind die Parteien unabhängig oder verbunden? | Stoppen, wenn die Beziehung nur ein Etikett ohne Rolle ist. |
| Zweck | Dient die Zahl dem Kundenpreis, der internen Steuerung oder der steuerlichen Analyse? | Fortsetzen, wenn der Zweck ausdrücklich ist. |
| Transaktion | Welche Sache oder Leistung, Bedingungen, Zeit und Umstände wurden tatsächlich ausgetauscht? | Stoppen, wenn die Rechnung die einzige Beschreibung ist. |
| Funktionen, Vermögenswerte, Risiken | Was tut, nutzt, kontrolliert, finanziert und trägt jede Partei? | Stoppen, wenn das Verhalten nicht beschrieben werden kann. |
| Umstände und Strategie | Welcher Markt, welche Geografie, welcher Wettbewerb, Zeitpunkt oder welche Strategie verändert den Vergleich? | Fortsetzen, wenn der materielle Kontext benannt ist. |
| Vergleichsfeld | Welche Transaktion zwischen unabhängigen Unternehmen ist vergleichbar, und welche Unterschiede bleiben? | Stoppen, wenn nur der Produktname ähnlich ist. |
| Methode und Anpassung | Warum ist die Methode geeignet, und kann eine Anpassung die Zuverlässigkeit erhöhen? | Stoppen, wenn die Anpassung falsche Präzision erzeugt. |
| Dokumentation | Welche Datei trägt Gruppenkontext, lokale Transaktionsevidenz oder aggregierte Berichterstattung? | Fortsetzen, wenn die Dokumentzwecke getrennt bleiben. |
| Entscheidung | Welche Entscheidung soll der Vergleich informieren, und was würde ihn widerlegen? | Stoppen, wenn Entscheidung oder Gegenprobe fehlen. |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Autorenrahmen auf Grundlage von OECD (2022) und United Nations (2021). Die Fragen sind synthetische Eingaben; Transaktionswerte werden nicht vorgegeben.
Quelle und Evidenz
Jede Zeile nennt eine Aussage zu dieser Abbildung, ihre Quelle und die Art ihrer Prüfung.
- A OECD22-C2 The comparison is with what independent parties would have done: Article 9 applies where "conditions are made or imposed between the two enterprises in their commercial or financial relations which differ from those which would be made between independent enterprises"OECD (2022), pp. 31-32 · official full text
- A OECD22-C3 Functional analysis identifies economically significant activities and responsibilities, assets used or contributed, risks assumed, and what parties actually doOECD (2022), pp. 39-40, 46-47 · official full text
- A OECD22-C4 The comparability process moves from transaction understanding and functions to methods, comparables, adjustments, and arm's-length remuneration; reliability matters more than a compulsory processOECD (2022), pp. 150-151 · official full text
- A OECD22-C5 The documentation framework separates group-level master-file information, transaction-level local-file information, and aggregate Country-by-Country reportingOECD (2022), pp. 231-233 · official full text
- A OECD22-C6 Comparable information can be incomplete or unavailable, and transfer pricing requires judgment rather than exact scienceOECD (2022), p. 32 · official full text
- A UNTP21-C2 A missing perfect comparable does not by itself establish that a controlled transaction is not at arm's length; imperfect comparables or other approaches may be considered within stated limitsUnited Nations (2021), pp. 49-50 · official full text
- A UNTP21-C3 The practical process includes transaction understanding, comparability factors, methods, comparables, adjustments, documentation, and monitoring, and is not necessarily linearUnited Nations (2021), pp. 52-53 · official full text
- A UNTP21-C5 Contract terms may need to be understood through correspondence, communications, economic relationships, and conduct when a written contract does not fully define the arrangementUnited Nations (2021), p. 57 · official full text
- A UNTP21-C6 Comparability adjustments should be made only when material differences can be assessed accurately enough to improve reliabilityUnited Nations (2021), pp. 50-51 · official full text
Prüfgrade: A, gegen die gedruckte Seite der Primärquelle geprüft · B, Primärquelle, nur Textebene · C, belastbare Sekundärquelle · D, berichtet.
Aus dem Beitrag
Pricing & Umsatzarchitektur
Verrechnungspreis und Marktpreis sind verschiedene Objekte
Ein Marktpreis ist nicht automatisch das Ergebnis einer Verrechnungspreisanalyse. Beginnen Sie mit Transaktion, Funktionen, Risiken und Bedingungen.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
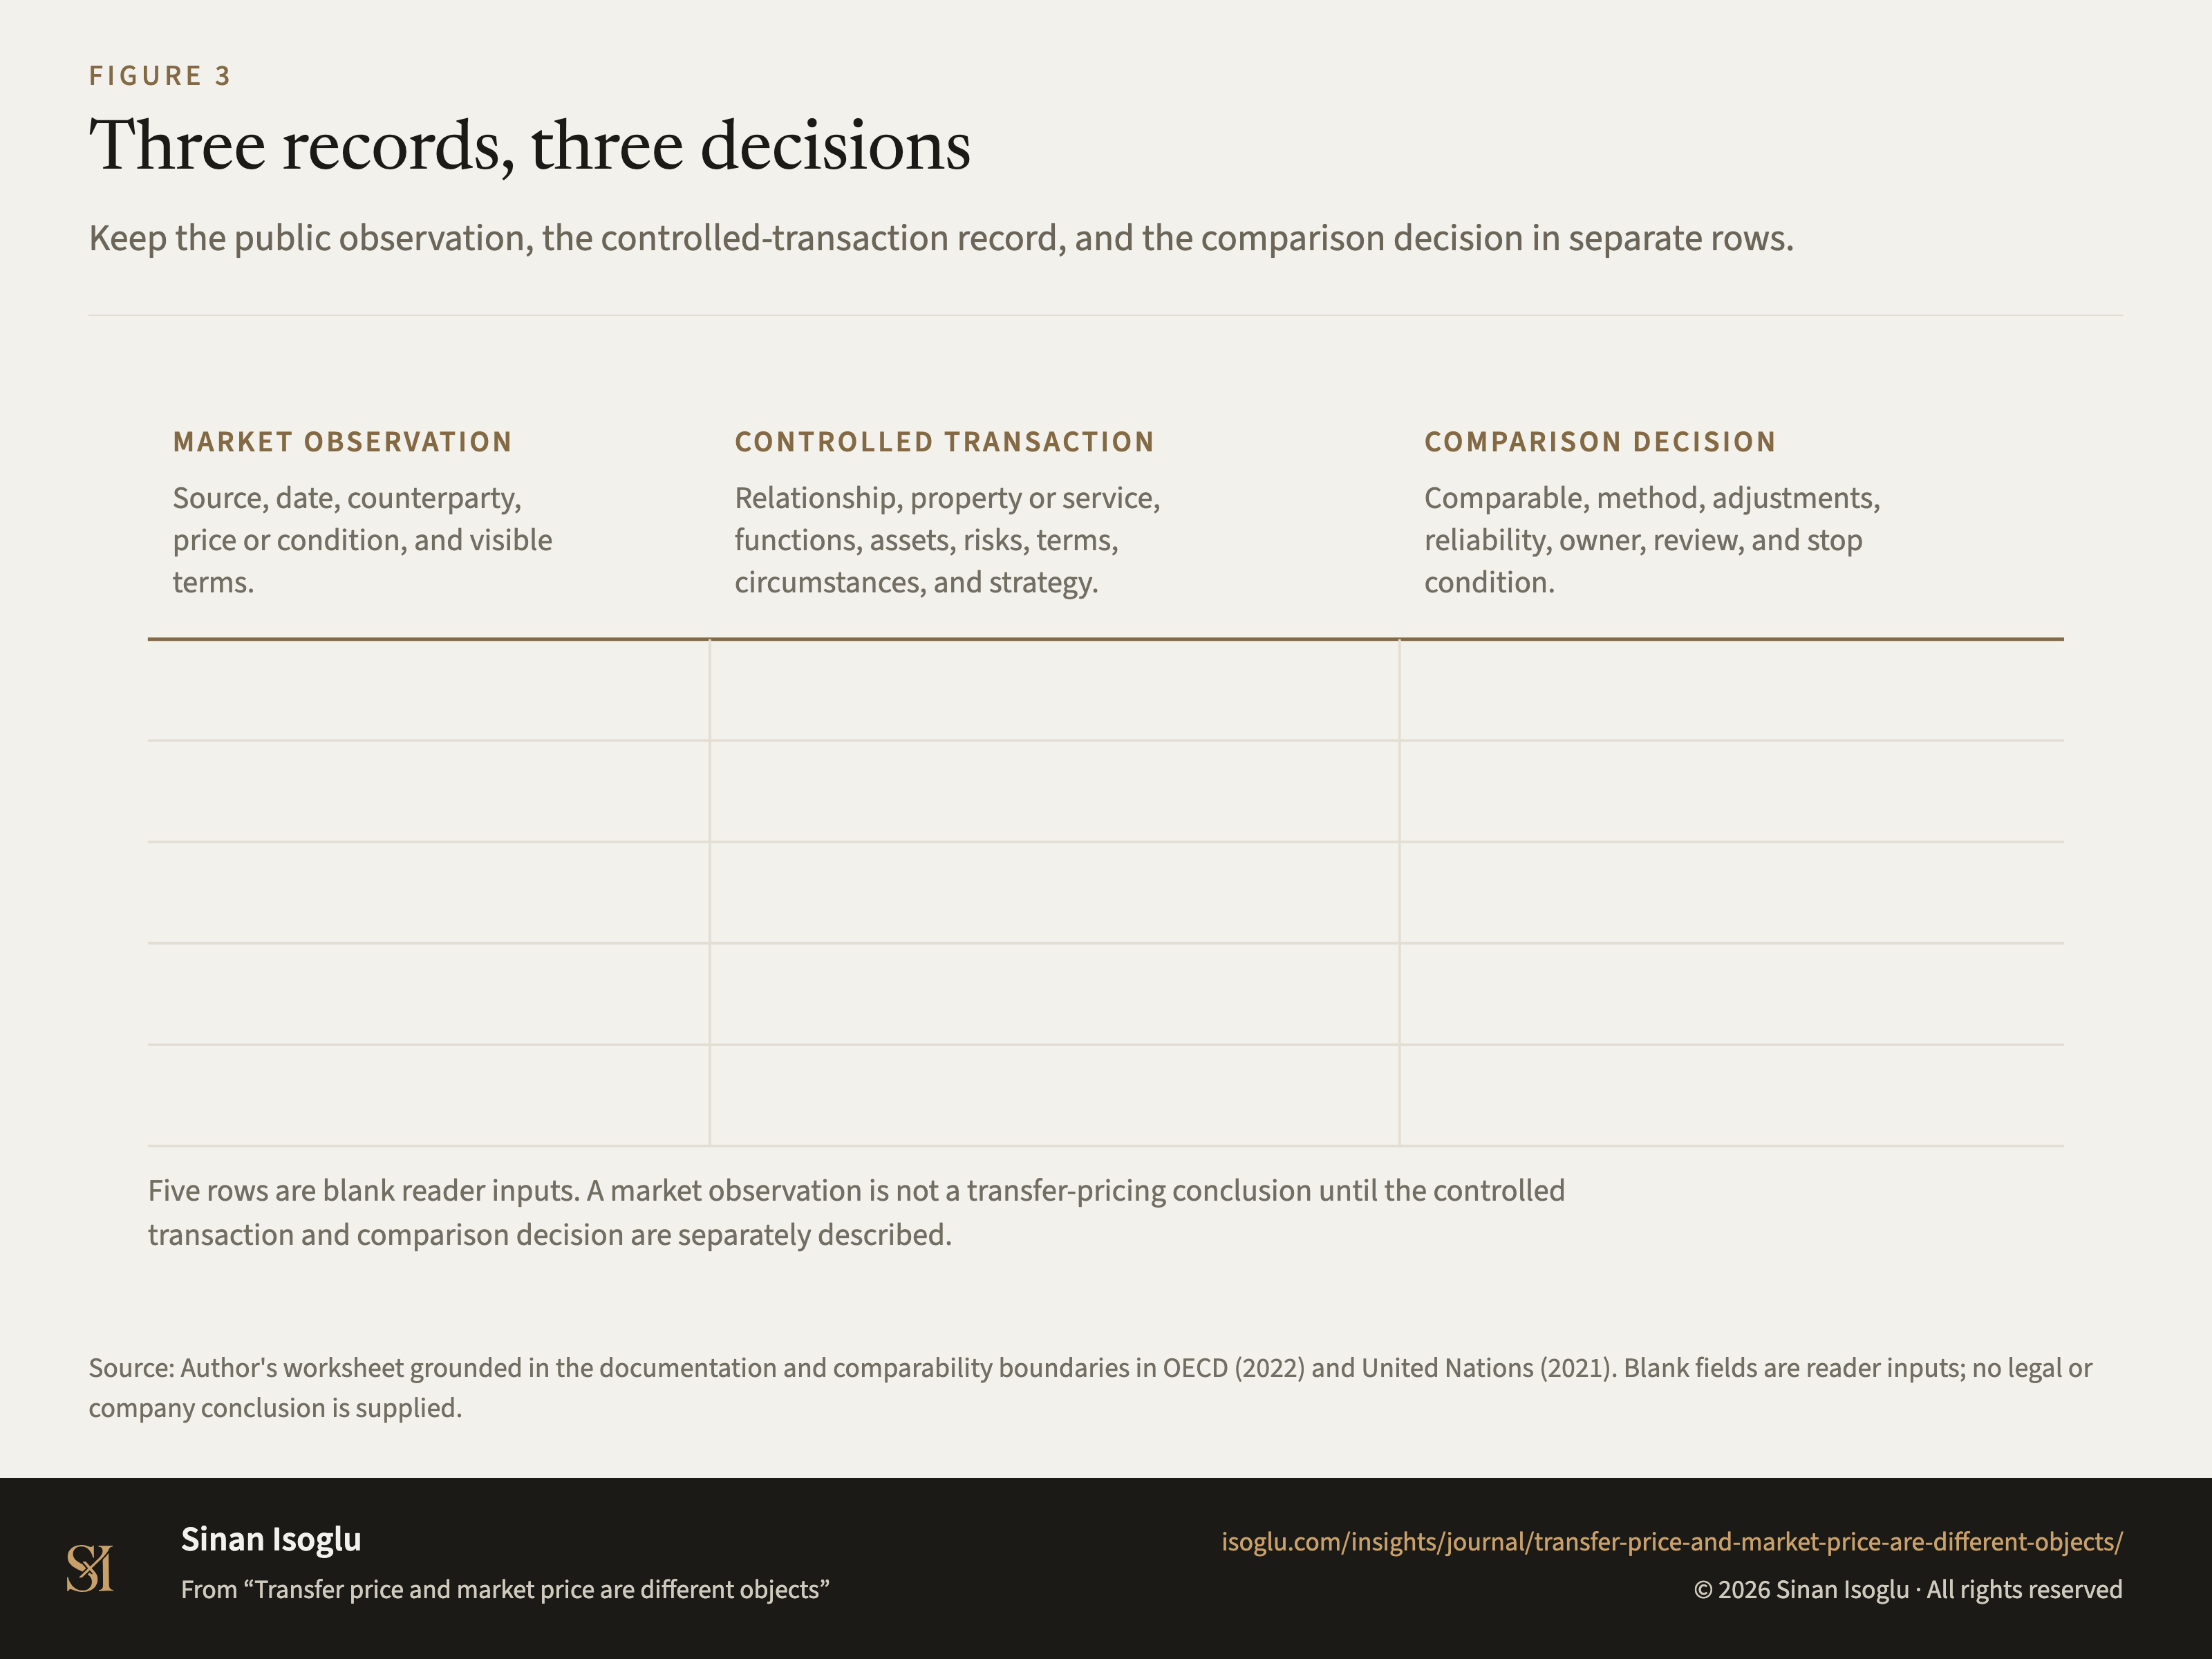
Abbildung 3Grafik
Drei Datensätze, drei Entscheidungen
Verrechnungspreis und Marktpreis sind verschiedene Objekte
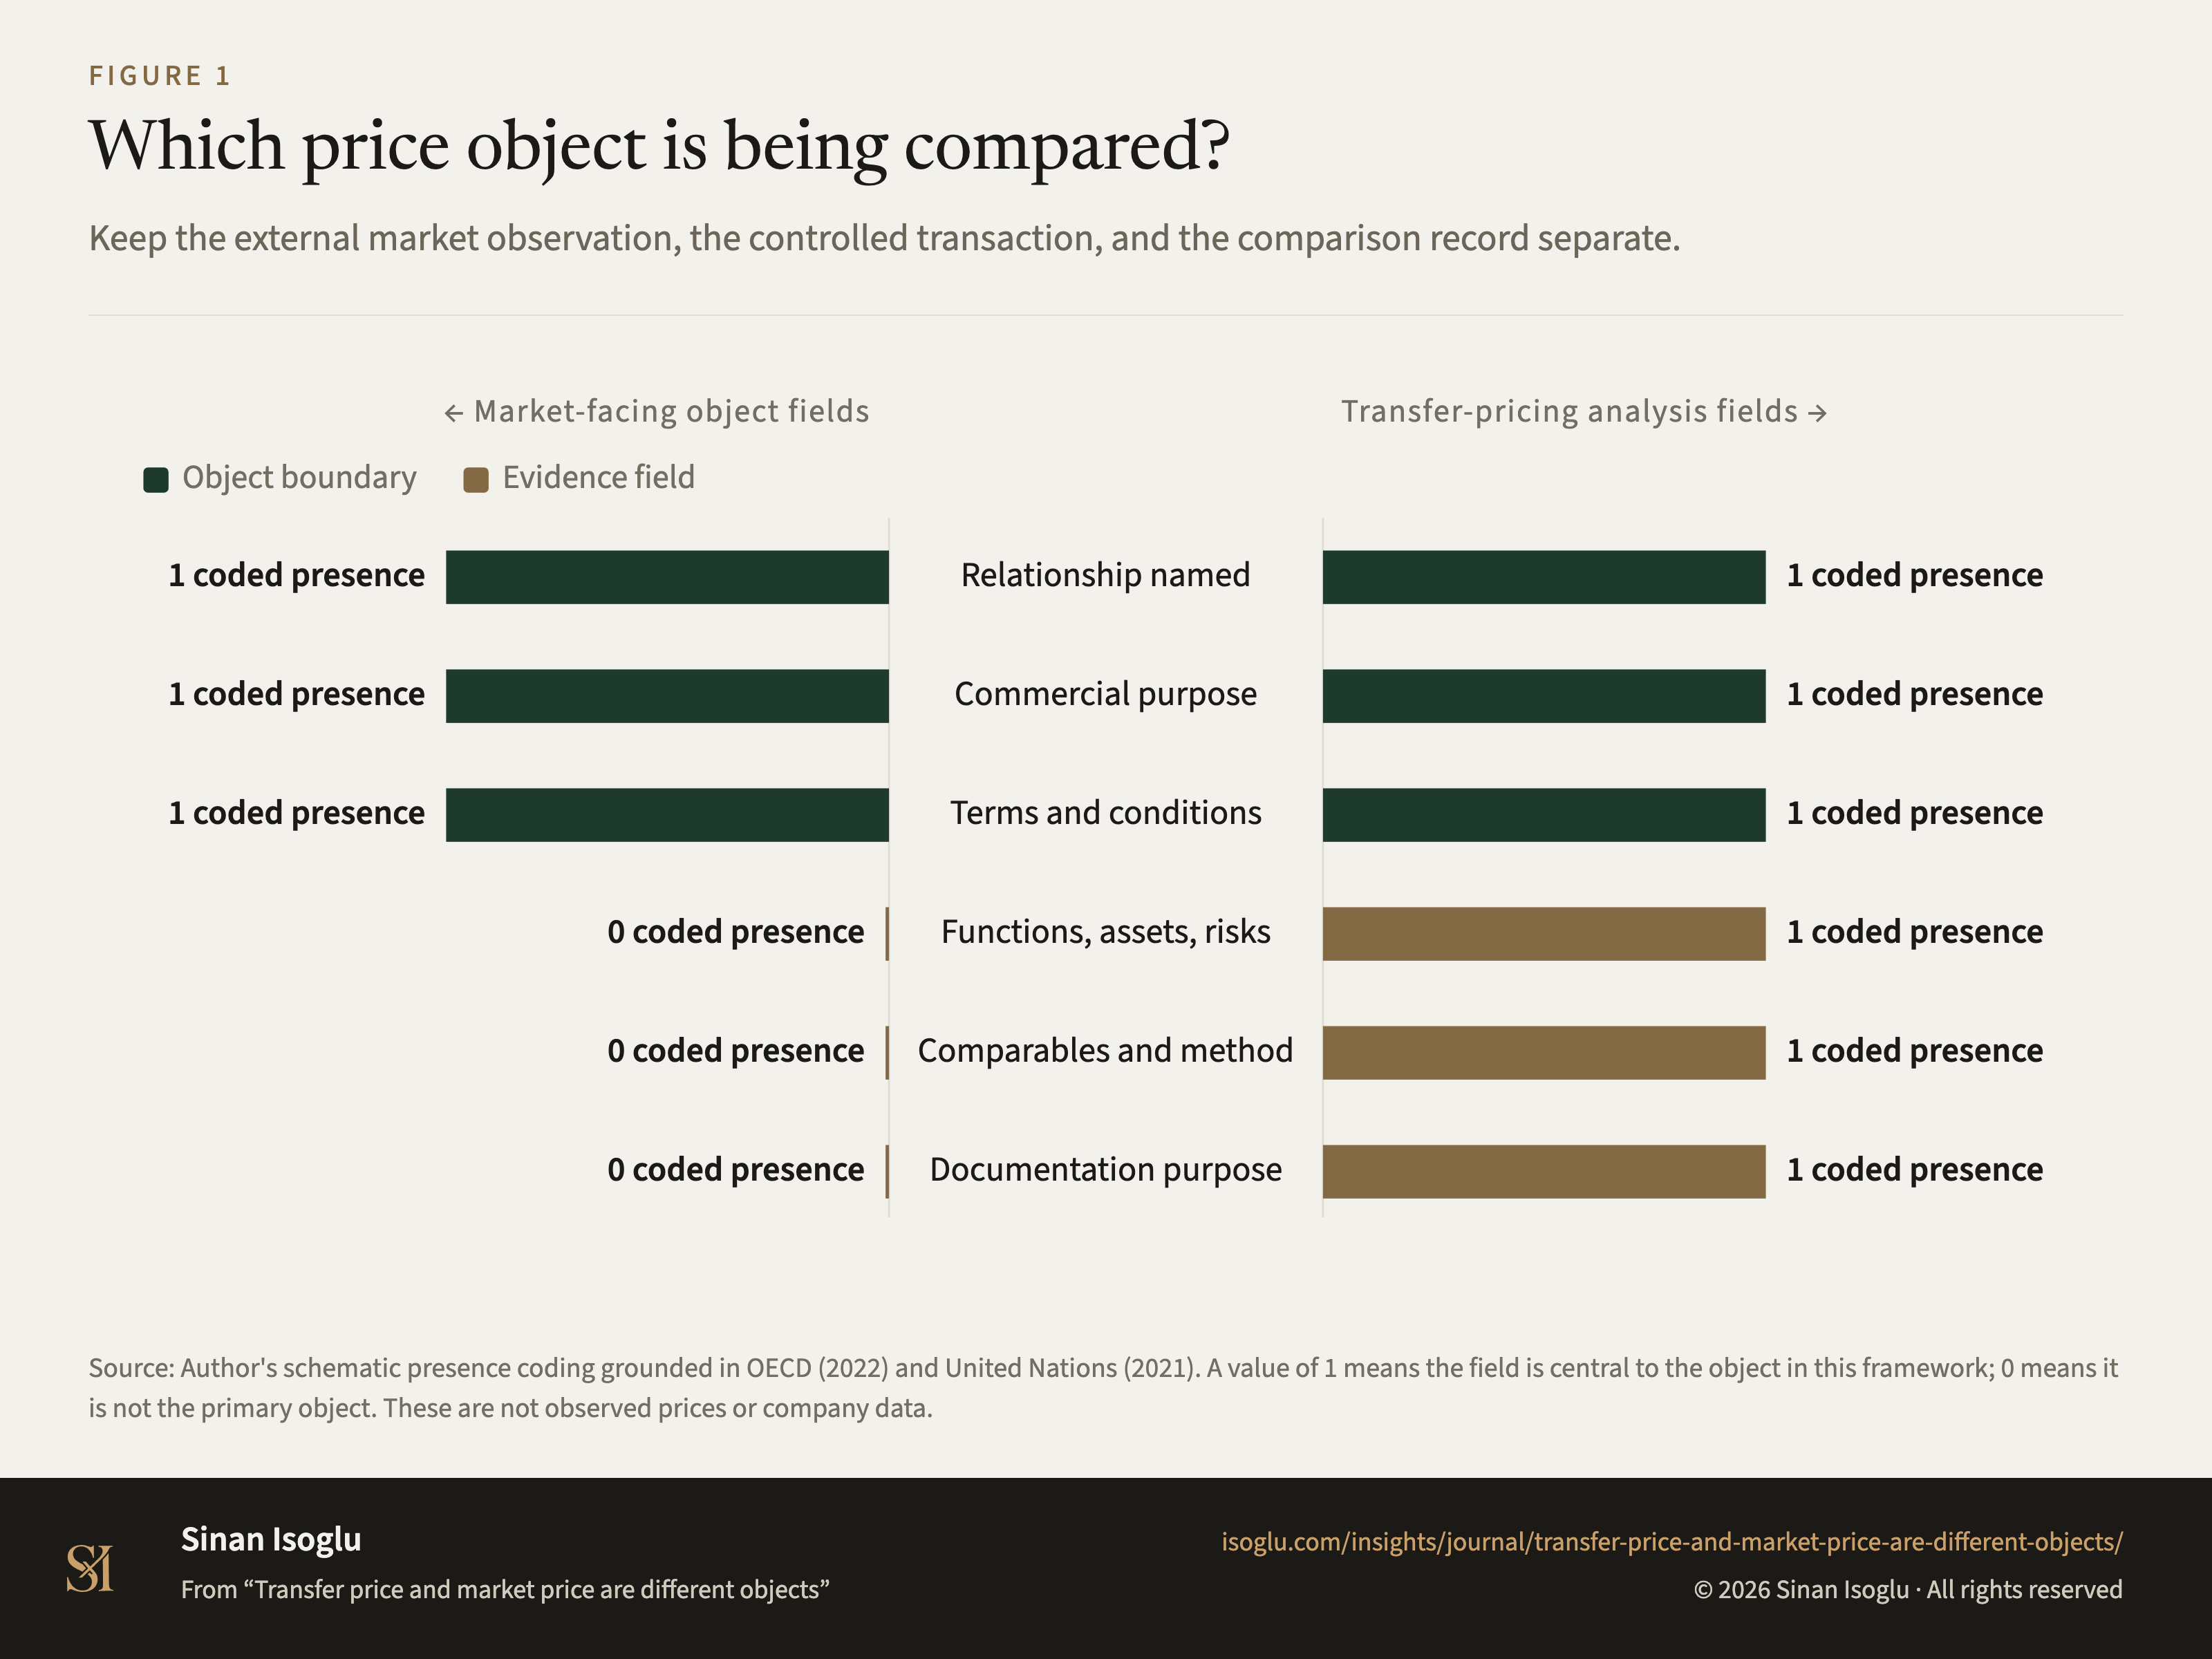
Abbildung 1Grafik
Welches Preisobjekt wird verglichen?
Verrechnungspreis und Marktpreis sind verschiedene Objekte
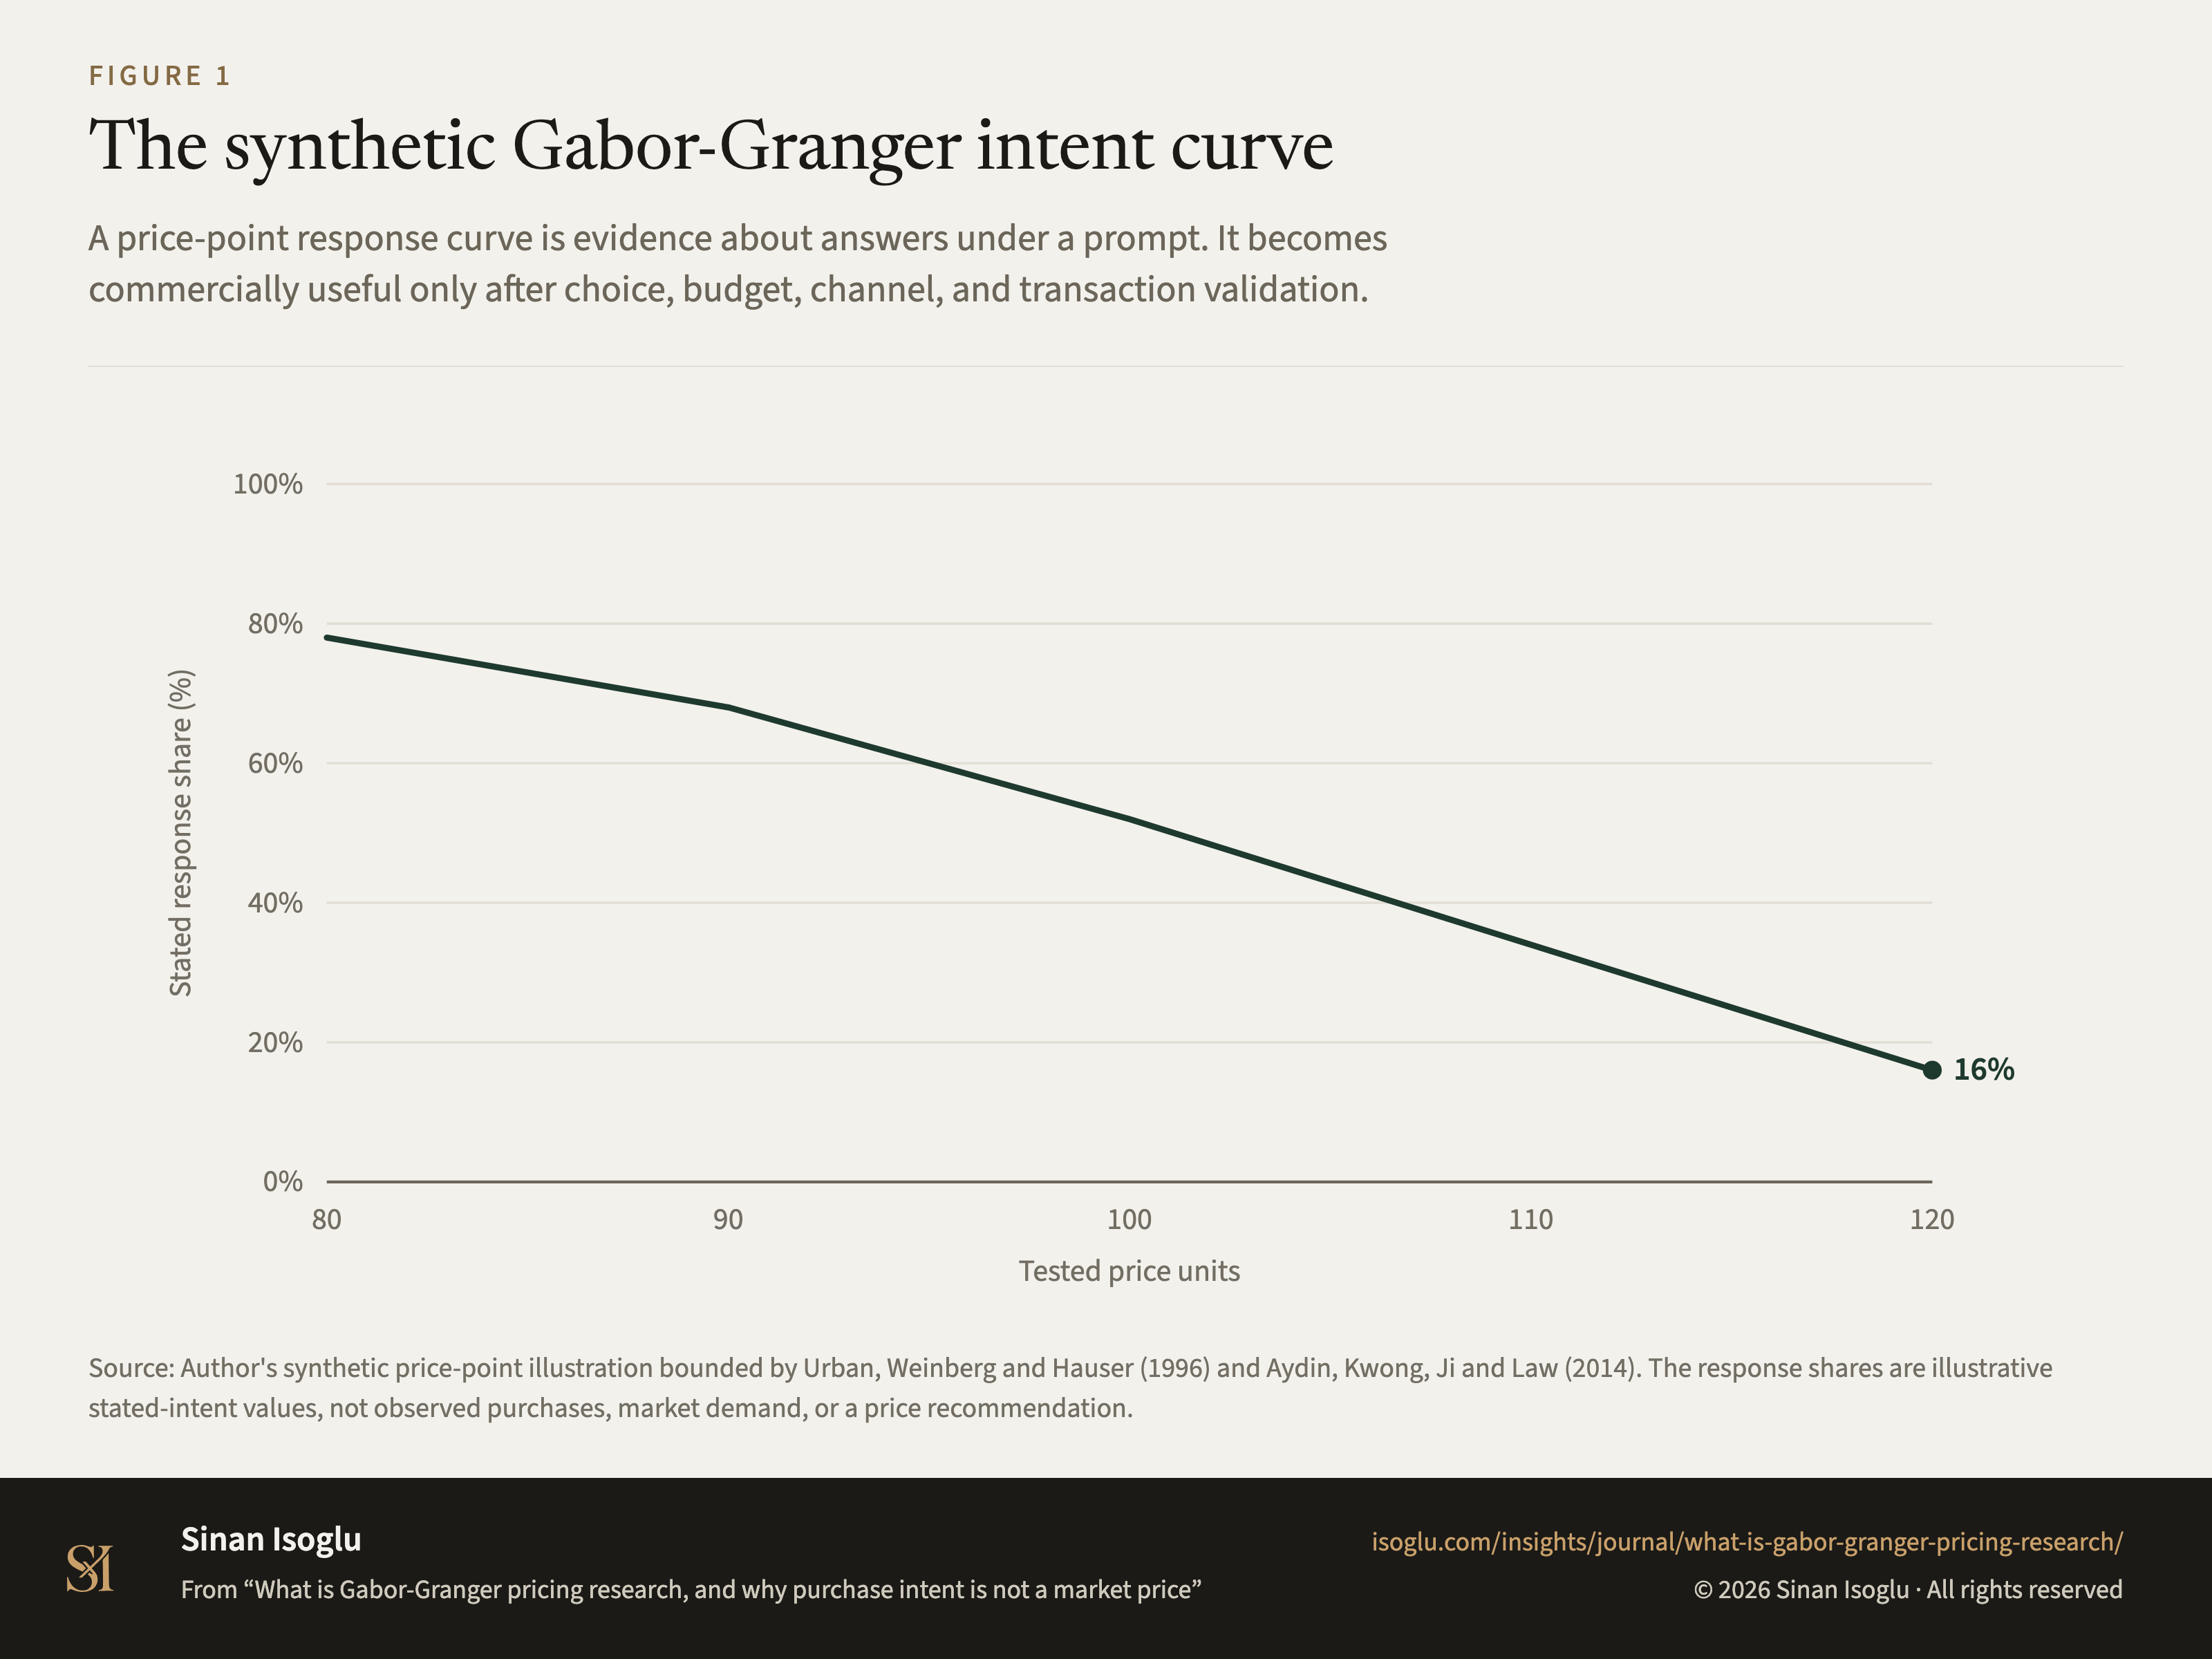
Abbildung 1Grafik
Die synthetische Gabor-Granger-Absichtskurve
Was ist Gabor-Granger-Preisforschung? Kaufabsicht ist kein Marktpreis
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.