← Alle Abbildungen
Tabelle 1Aus „Die Dreißig-Prozent-Regel für Vertrieb und Marketing“
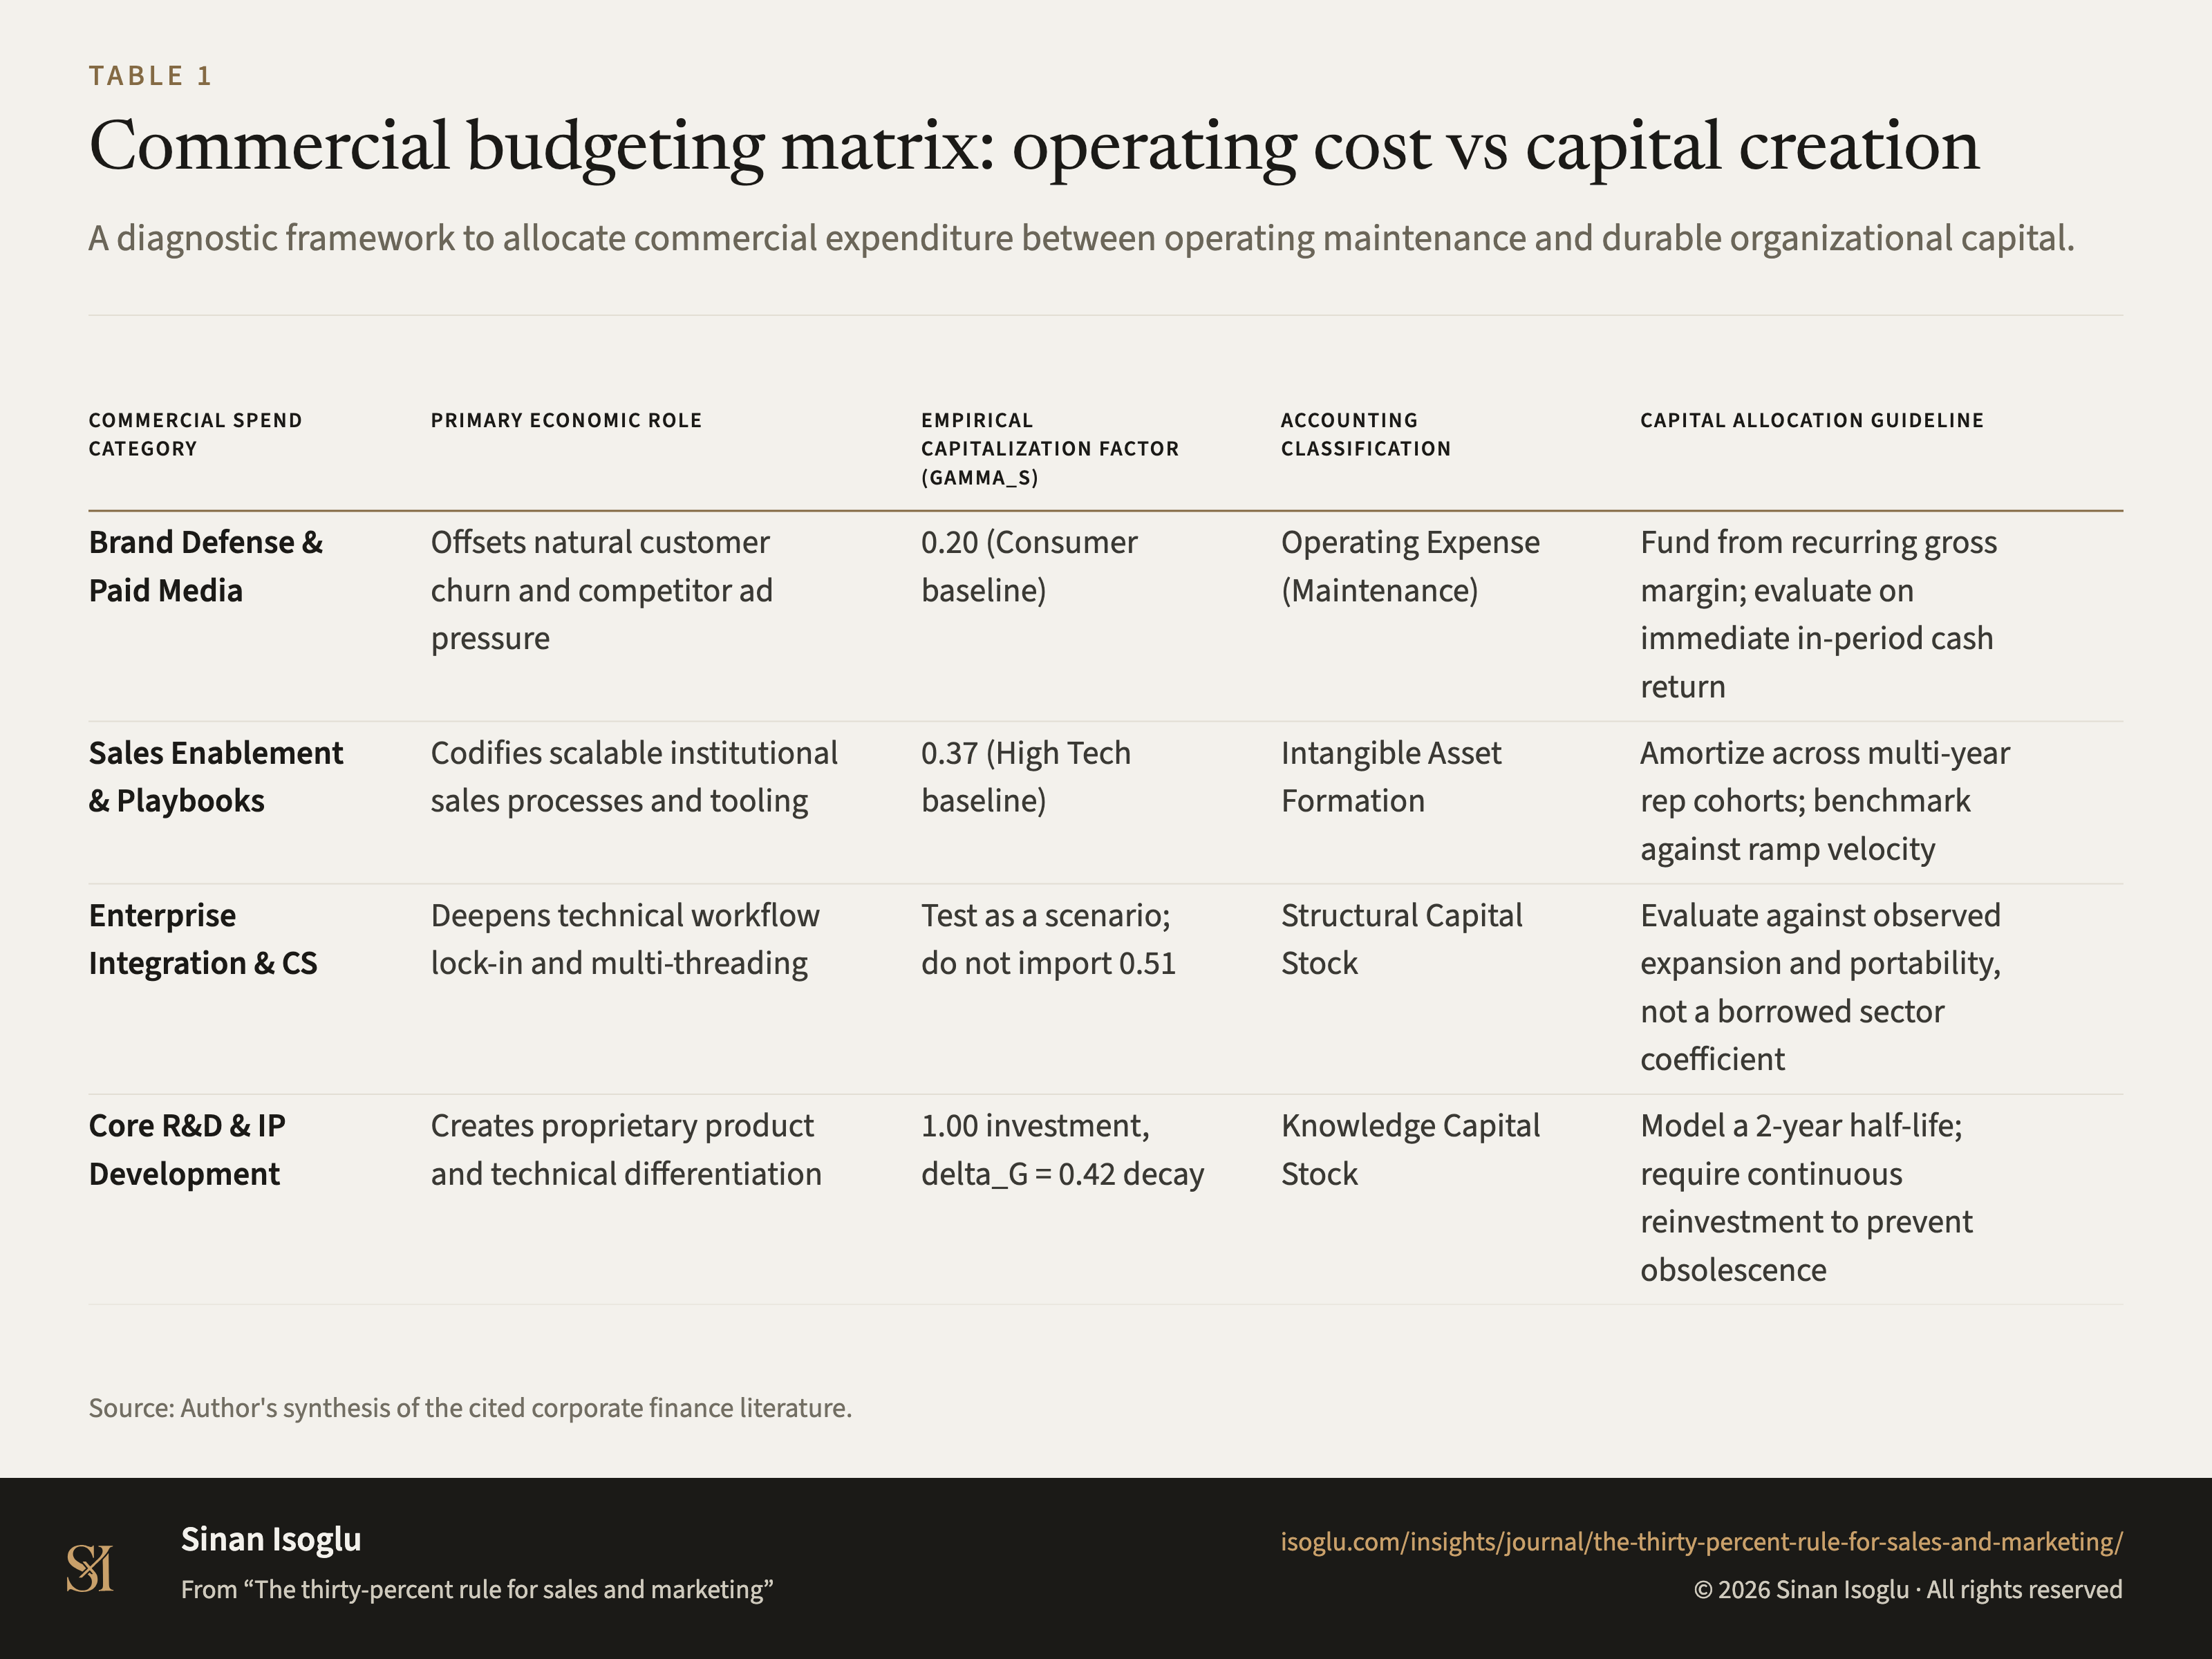
Vertriebsbudget-Matrix: Betriebsaufwand vs. Kapitalbildung
Entscheidungsrahmen zur Aufteilung von Vertriebsausgaben in Erhaltungsaufwand und immaterielles Organisationskapital.
Tabelle 1Vertriebsbudget-Matrix: Betriebsaufwand vs. Kapitalbildung
| Budgetkategorie | Primäre wirtschaftliche Rolle | Aktivierungsfaktor (gamma_S) | Buchungslogik | Budget-Leitlinie |
|---|---|---|---|---|
| Markenwerbung & Paid Media | Gleicht Kundenabwanderung und Werbedruck aus | 0,20 (Konsumgüter) | Betriebsaufwand (Erhalt) | Aus laufendem Deckungsbeitrag finanzieren; an Cash-Ertrag messen |
| Sales Enablement & Playbooks | Standardisiert skalierbare Prozesse und Tooling | 0,37 (High-Tech) | Immaterielle Vermögensbildung | Über mehrere Jahre amortisieren; an Ramp-up-Zeit messen |
| Enterprise Integration & CS | Vertieft Workflow-Verankerung und Multi-Threading | Als Szenario testen; 0,51 nicht übertragen | Strukturelles Kapital | An beobachteter Expansion und Übertragbarkeit messen, nicht an einem fremden Branchenwert |
| Kern-F&E & IP-Entwicklung | Schafft proprietäre Produkte und Differenzierung | 1,00 Investition, delta_G = 0,42 | Wissenskapital | Mit 2-jähriger Halbwertzeit modellieren; Reinvestition beachten |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Synthese des Autors aus der zitierten Corporate-Finance-Literatur.
PNG4:3, 1600 × 1200, mit Titel, Quellenangabe und Nachweis im Bild isoglu-2026-die-dreissig-prozent-regel-fuer-vertrieb-und-marketing-abb02.png
Aus dem Beitrag
Wachstum, das sich potenziert
Die Dreißig-Prozent-Regel für Vertrieb und Marketing
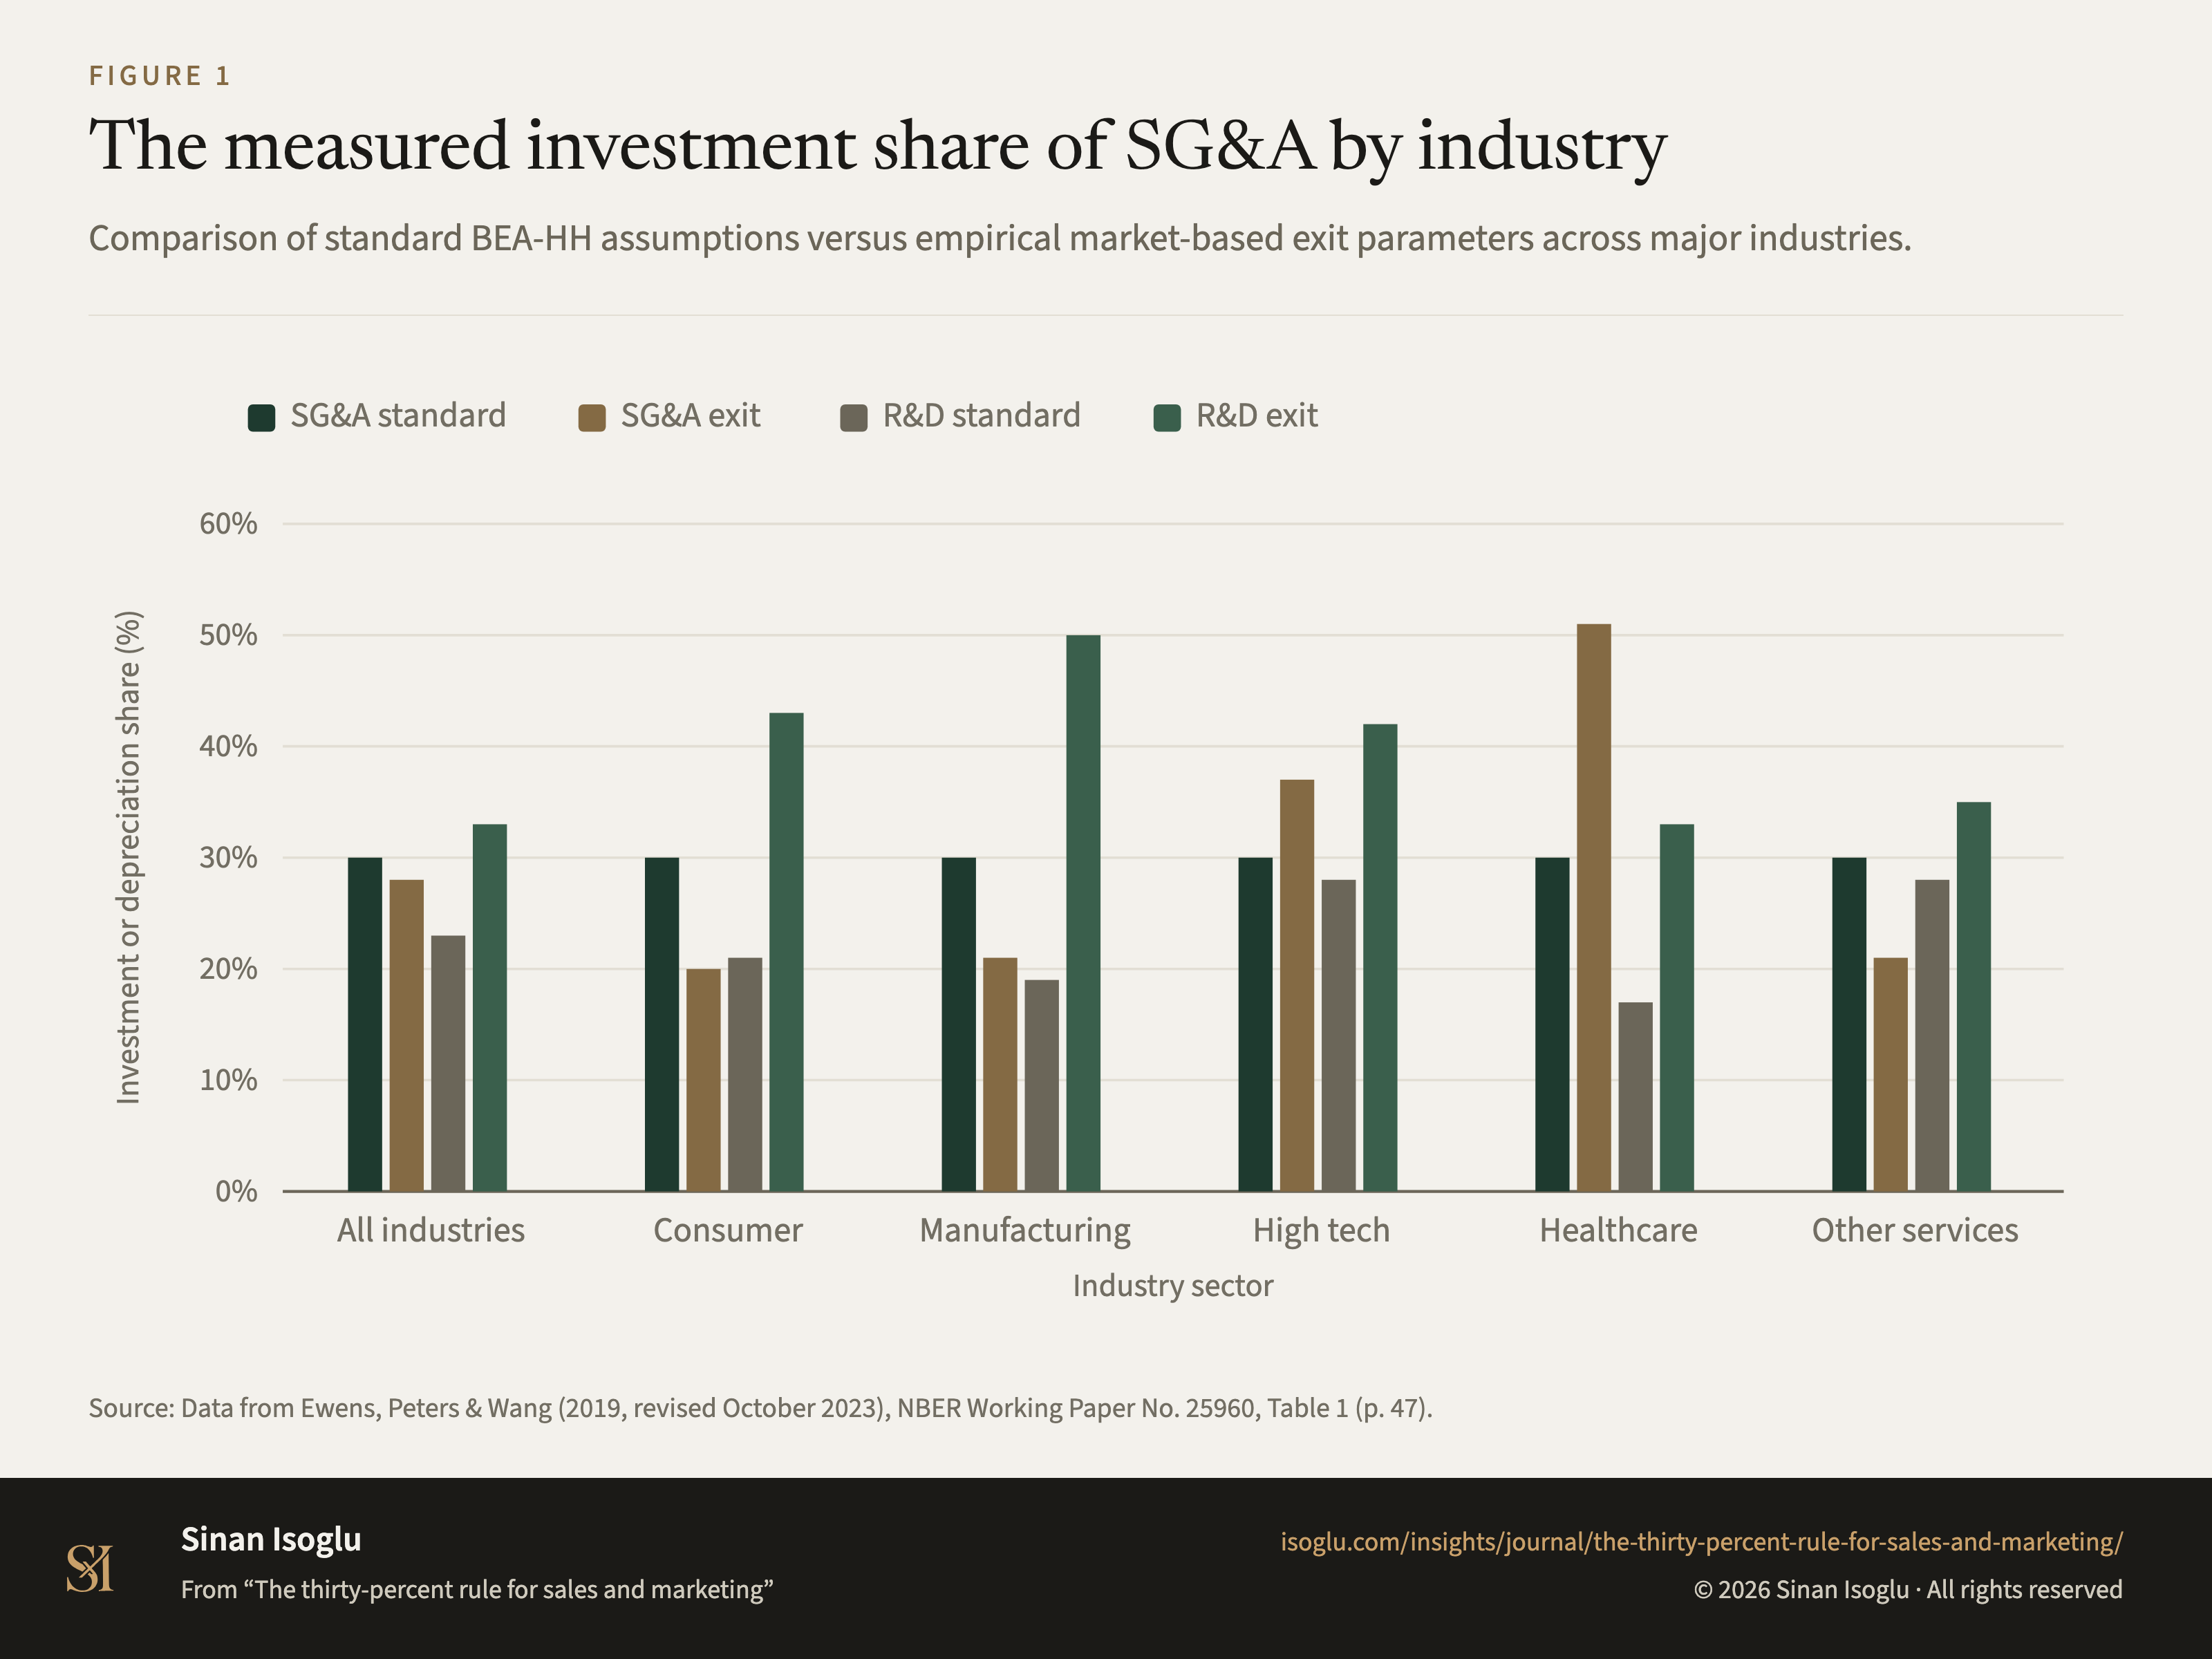
Finanzmodelle unterstellen 30 % Investitionsanteil im Vertrieb. Marktpreise belegen: Die Spanne reicht von 20 % im Konsum bis 51 % im Healthcare-Sektor.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.