← Alle Abbildungen
Tabelle 2Aus „Die Bindungsquote wird von Ihrer Seite aus gemessen“
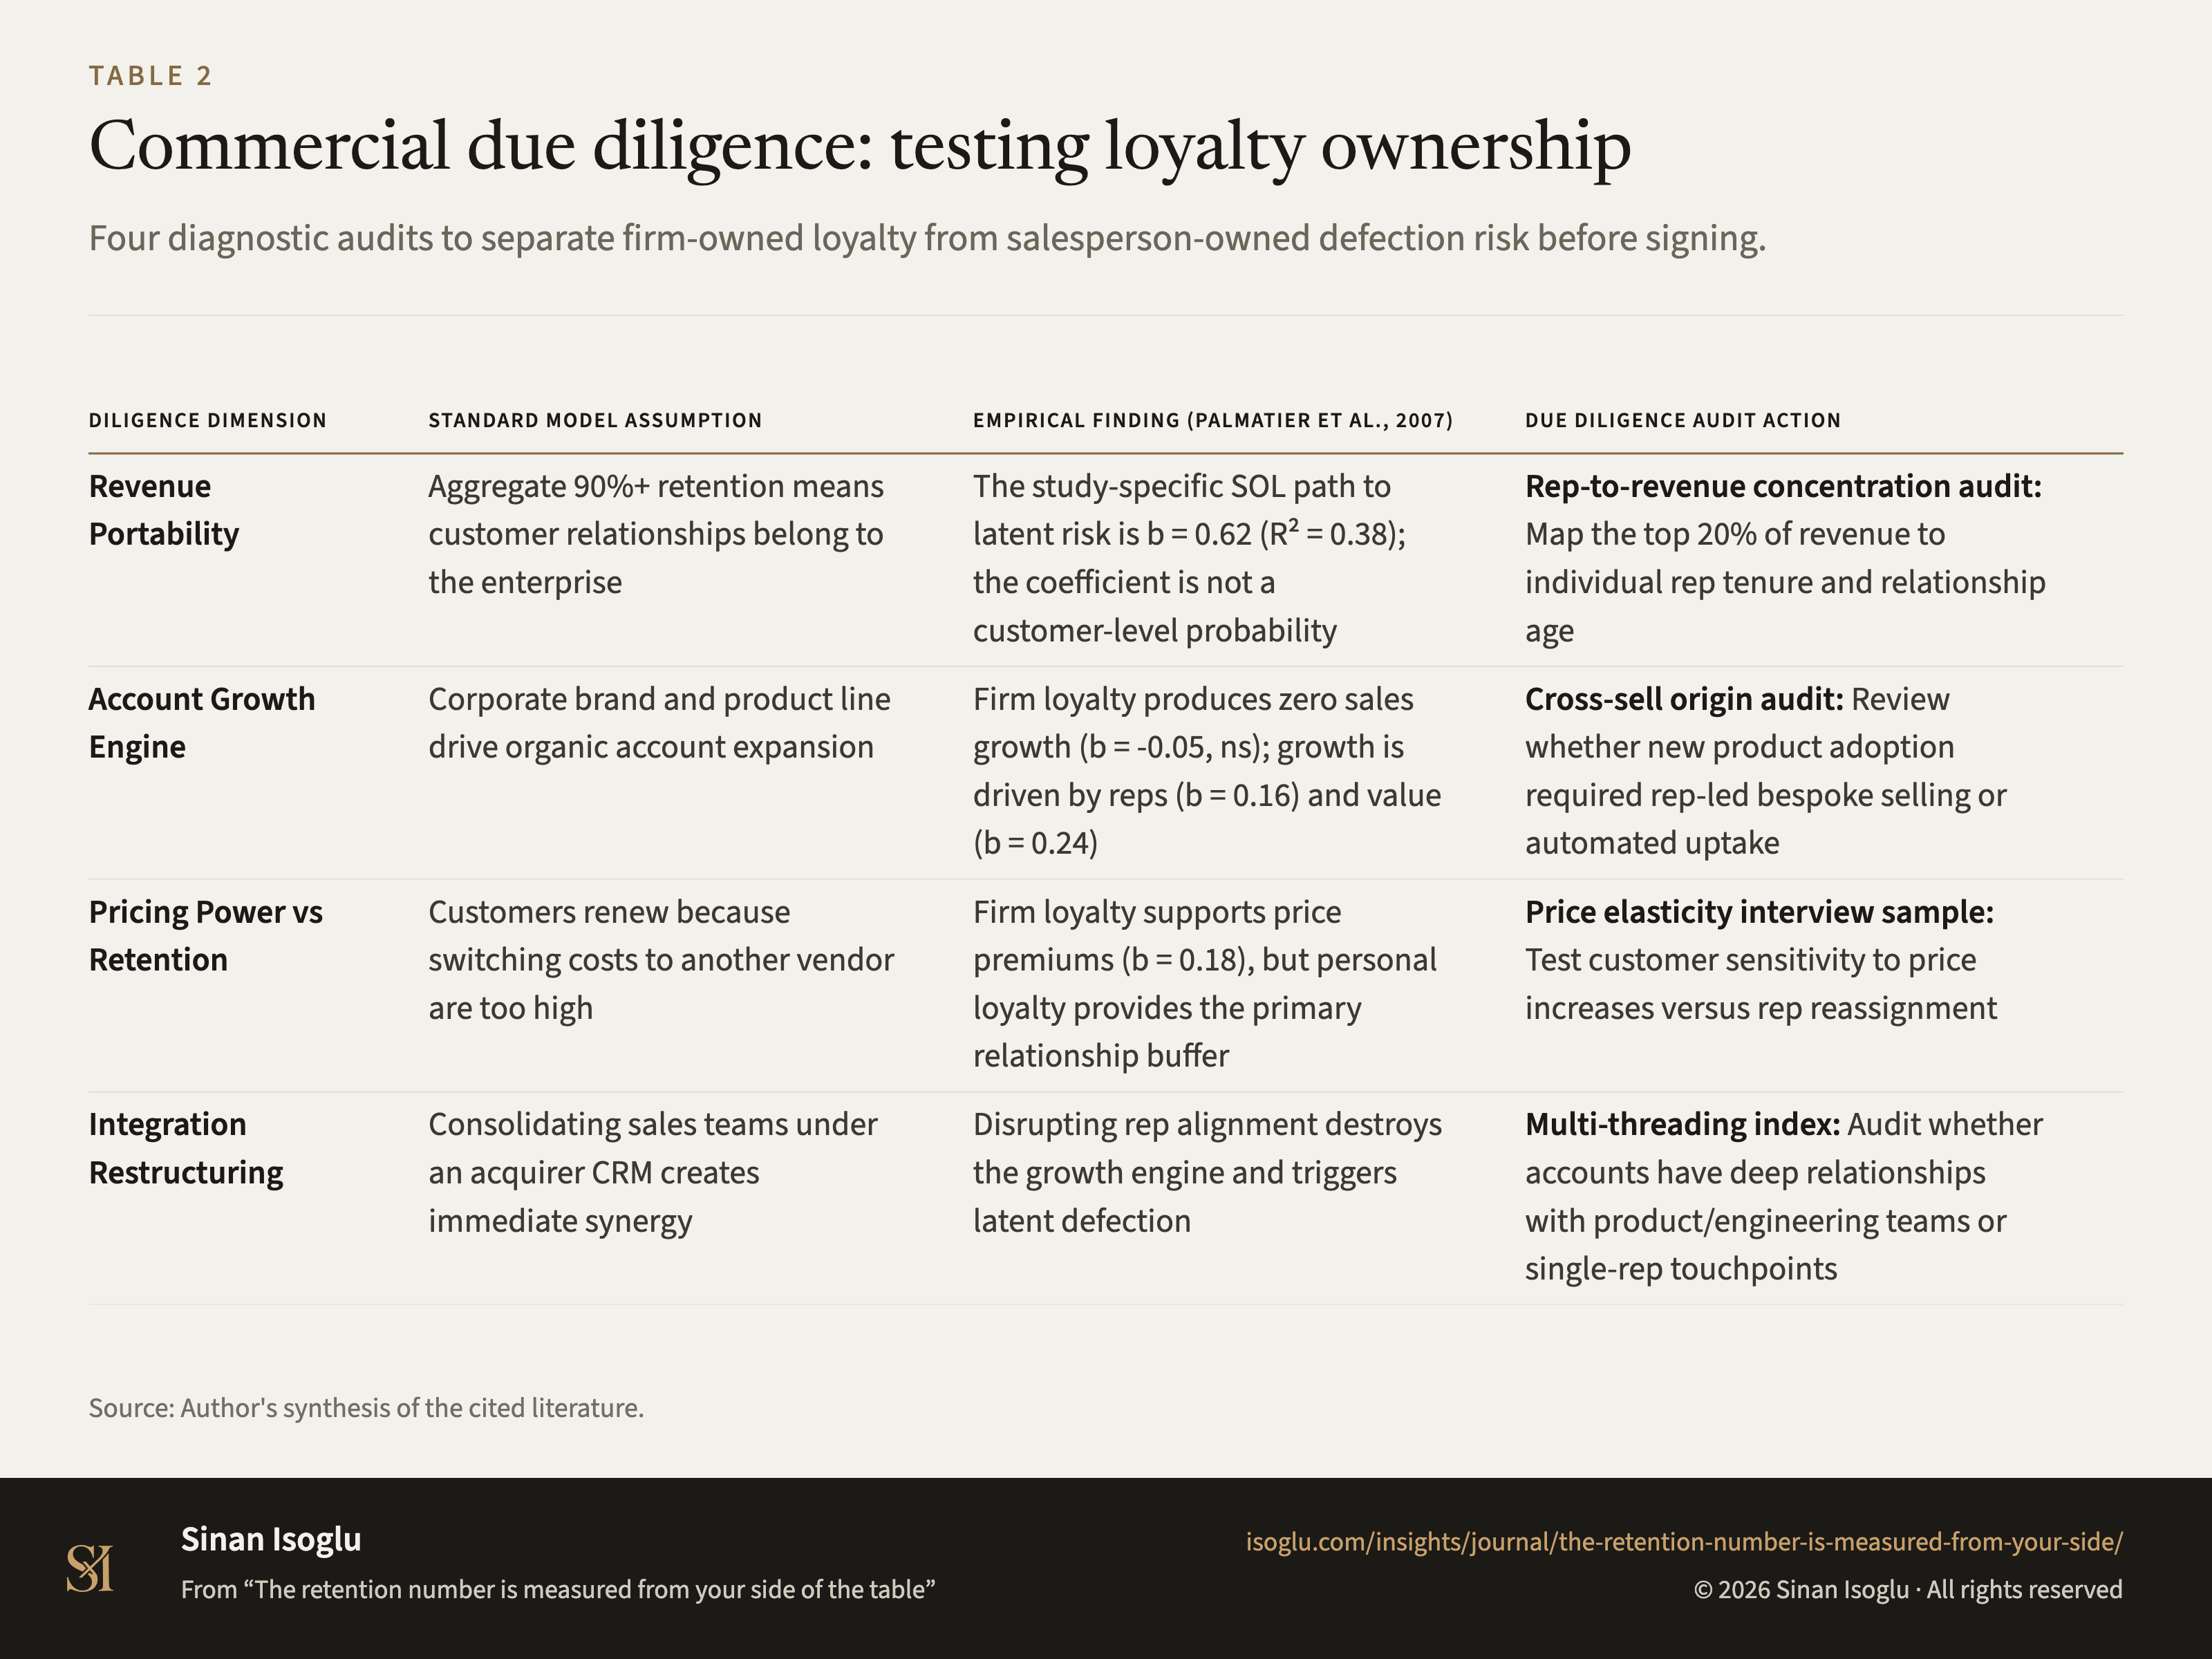
Kommerzielle Due Diligence: Treue-Eigentümerschaft prüfen
Vier Prüfschritte, um vor der Übernahme unternehmensgebundene Treue von vertriebsgebundenem Abwanderungsrisiko zu trennen.
Tabelle 2Kommerzielle Due Diligence: Treue-Eigentümerschaft prüfen
| Diligence-Dimension | Annahme im Standardmodell | Empirischer Befund (Palmatier et al., 2007) | Prüfschritt in der Due Diligence |
|---|---|---|---|
| Umsatz-Portabilität | 90 %+ Bindungsrate bedeutet, dass Kundenbeziehungen dem Unternehmen gehören | Der studienspezifische SOL-Pfad zum latenten Risiko beträgt b = 0,62 (R² = 0,38); der Koeffizient ist keine Kontowahrscheinlichkeit | Konzentration je Vertriebler: Umsatzanteil der Top-20-%-Kunden nach Betreuungsdauer einzelner Vertriebler aufschlüsseln |
| Wachstumsmotor | Marke und Produktportfolio treiben das organische Account-Wachstum | Unternehmenstreue erzeugt null Wachstum (b = -0,05, ns); Wachstum stammt von Vertrieblern (b = 0,16) und Nutzen (b = 0,24) | Cross-Selling-Analyse: Prüfen, ob Zusatzverkäufe auf individueller Vertriebsberatung oder automatisierten Prozessen basieren |
| Preissetzungsmacht | Kunden bleiben, weil die Wechselkosten zu einem anderen Anbieter zu hoch sind | Unternehmenstreue trägt Preisaufschläge (b = 0,18), persönliche Treue puffert die Beziehung ab | Preiselastizitäts-Test: Kundenreaktion auf Preisanpassungen im Vergleich zu Betreuerwechseln testen |
| Vertriebsintegration | Zusammenlegung von Vertriebsteams unter einem einheitlichen CRM schafft sofortige Synergien | Zerschlagung gewachsener Vertriebszuordnungen zerstört den Wachstumsmotor | Multi-Threading-Index: Prüfen, wie viele Schnittstellen Kunden zu Produkt/Technik haben statt reiner Einzelkontakte |
Bei breiten Tabellen horizontal wischen oder scrollen.
Quelle: Synthese des Autors aus der zitierten Literatur.
PNG4:3, 1600 × 1200, mit Titel, Quellenangabe und Nachweis im Bild isoglu-2026-die-bindungsquote-wird-von-ihrer-seite-aus-gemessen-abb02.png
Aus dem Beitrag
Wachstum, das sich potenziert
Die Bindungsquote wird von Ihrer Seite aus gemessen
Kundenbindung bei Übernahmen verschleiert die Eigentümerschaft. Unternehmenstreue schützt Preise – Wachstum und Risiko hängen am Vertrieb.
Den Beitrag lesenDiese Abbildung gehört zu einem Essay: Die Zahlen stehen hier, das Argument dort.
Zitieren oder einbetten
Verwandte Abbildungen
Kontakt
Schicken Sie die Frage, an der Sie arbeiten.
Forschung, ein Gastvortrag oder eine Frage aus der Praxis.